

بلاگ
ماده ۱ قانون مالیات های مستقیم چیست؟ اشخاص مشمول مالیات
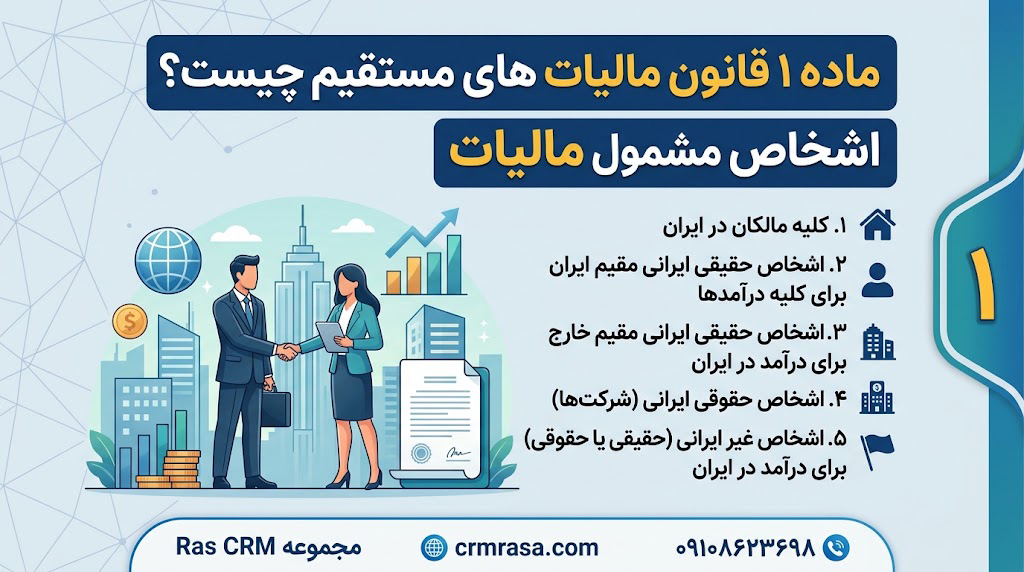
ماده ۱ قانون مالیات های مستقیم چیست؟ متن کامل و اشخاص مشمول مالیات
ماده ۱ قانون مالیات های مستقیم یکی از مهم ترین مواد ابتدایی این قانون است؛ زیرا مشخص می کند چه اشخاصی طبق قانون مشمول پرداخت مالیات هستند. این ماده در ابتدای باب اول قانون مالیات های مستقیم قرار گرفته و گروه های مختلف اشخاص حقیقی، اشخاص حقوقی، مالکین اموال و املاک و اشخاص ایرانی و غیرایرانی را در شرایط مشخص تحت پوشش مقررات مالیاتی قرار می دهد.
در این مطلب از رسا CRM، متن ماده ۱ قانون مالیات های مستقیم را بررسی می کنیم و سپس هر یک از بندهای آن را به زبان ساده توضیح می دهیم تا مشخص شود چه کسانی مشمول مالیات هستند و محل اقامت، تابعیت، شخصیت حقیقی یا حقوقی و محل تحصیل درآمد چه نقشی در این موضوع دارد.
متن ماده ۱ قانون مالیات های مستقیم
بر اساس ماده ۱ قانون مالیات های مستقیم:
«اشخاص زیر مشمول پرداخت مالیات می باشند:»
۱- کلیه مالکین اعم از اشخاص حقیقی یا حقوقی نسبت به اموال یا املاک خود واقع در ایران طبق مقررات باب دوم.
۲- هر شخص حقیقی ایرانی مقیم ایران نسبت به کلیه درآمدهایی که در ایران یا خارج از ایران تحصیل می نماید.
۳- هر شخص حقیقی ایرانی مقیم خارج از ایران نسبت به کلیه درآمدهایی که در ایران تحصیل می کند.
۴- هر شخص حقوقی ایرانی نسبت به کلیه درآمدهایی که در ایران یا خارج از ایران تحصیل می نماید.
۵- هر شخص غیرایرانی اعم از حقیقی و یا حقوقی نسبت به درآمدهایی که در ایران تحصیل می نماید و همچنین نسبت به درآمدهایی که بابت واگذاری امتیازات یا سایر حقوق خود و یا دادن تعلیمات و کمک های فنی و یا واگذاری فیلم های سینمایی، که به عنوان بها یا حق نمایش یا هر عنوان دیگر عاید آنها می گردد، از ایران تحصیل می کند.
ماده ۱ قانون مالیات های مستقیم به زبان ساده
ماده ۱ در واقع مشخص می کند که چه گروه هایی در محدوده قانون مالیات های مستقیم قرار می گیرند.
بر اساس این ماده، برای تعیین وضعیت مالیاتی یک شخص یا مجموعه باید عواملی مانند مالکیت اموال و املاک، ایرانی یا غیرایرانی بودن، محل اقامت و محل تحصیل درآمد مورد توجه قرار گیرد.
بنابراین نمی توان گفت فقط افرادی که در ایران زندگی می کنند مشمول مالیات هستند. قانون برای اشخاص ایرانی مقیم خارج از کشور، اشخاص حقوقی ایرانی و اشخاص غیرایرانی نیز در شرایط مشخص مقررات مالیاتی در نظر گرفته است.
بند اول ماده ۱؛ مالکین اموال و املاک واقع در ایران
در بند اول ماده ۱، کلیه مالکین اعم از اشخاص حقیقی و حقوقی نسبت به اموال یا املاک خود که در ایران واقع شده اند، مشمول مقررات مالیاتی شناخته شده اند.
در این بند، محل قرار گرفتن مال یا ملک اهمیت دارد. یعنی اگر مال یا ملک مورد نظر در ایران واقع شده باشد، وضعیت مالیاتی آن بر اساس مقررات مربوط به مالیات بر دارایی و سایر مقررات مرتبط بررسی می شود.
این بند اشخاص حقیقی و حقوقی را هر دو در بر می گیرد.
شخص حقیقی یک فرد به عنوان انسان است و شخص حقوقی می تواند یک شرکت، موسسه یا مجموعه ای باشد که طبق قانون دارای شخصیت حقوقی مستقل است.
بند دوم ماده ۱؛ شخص حقیقی ایرانی مقیم ایران
بند دوم ماده ۱ مربوط به شخص حقیقی ایرانی است که در ایران اقامت دارد.
طبق این بند، چنین شخصی نسبت به کلیه درآمدهایی که در ایران یا خارج از ایران تحصیل می کند، مشمول مقررات مالیاتی است.
بنابراین محل ایجاد درآمد نیز اهمیت دارد. در این بند، قانون تنها درآمدهای داخل ایران را مورد توجه قرار نداده و درآمدهایی را که شخص از خارج از ایران تحصیل می کند نیز در محدوده حکم قرار داده است.
البته تعیین مالیات نهایی، نرخ مالیات، معافیت ها و نحوه محاسبه آن به مقررات مربوط به نوع درآمد و سایر مواد قانون مالیات های مستقیم بستگی دارد.
بند سوم ماده ۱؛ شخص حقیقی ایرانی مقیم خارج از ایران
بند سوم درباره شخص حقیقی ایرانی است که در خارج از ایران اقامت دارد.
طبق این بند، شخص حقیقی ایرانی مقیم خارج از ایران نسبت به درآمدهایی که در ایران تحصیل می کند، مشمول مقررات مالیاتی است.
در نتیجه، اقامت خارج از ایران به خودی خود باعث نمی شود تمام درآمدهای شخص از محدوده مالیات خارج شود. در صورتی که درآمد در ایران تحصیل شده باشد، مقررات مالیاتی مربوط باید مورد بررسی قرار گیرد.
بند چهارم ماده ۱؛ اشخاص حقوقی ایرانی
بند چهارم ماده ۱ به اشخاص حقوقی ایرانی مربوط می شود.
طبق این بند، هر شخص حقوقی ایرانی نسبت به کلیه درآمدهایی که در ایران یا خارج از ایران تحصیل می کند، مشمول مقررات مالیاتی است.
شرکت ها و موسسات دارای شخصیت حقوقی، نمونه هایی از اشخاص حقوقی هستند. بنابراین برای بررسی وضعیت مالیاتی یک شرکت ایرانی، علاوه بر محل فعالیت، نوع درآمد و مقررات اختصاصی مربوط به آن نیز اهمیت دارد.
بند پنجم ماده ۱؛ اشخاص غیرایرانی
بند پنجم ماده ۱ به اشخاص غیرایرانی اختصاص دارد.
طبق این بند، اشخاص غیرایرانی اعم از اشخاص حقیقی یا حقوقی نسبت به درآمدهایی که در ایران تحصیل می کنند، مشمول مقررات مالیاتی هستند.
این بند علاوه بر درآمدهای تحصیل شده در ایران، برخی درآمدهای مشخص حاصل از ایران را نیز مورد توجه قرار داده است؛ از جمله درآمدهایی که بابت واگذاری امتیازات یا سایر حقوق، ارائه تعلیمات و کمک های فنی یا واگذاری فیلم های سینمایی از ایران تحصیل می شوند.
بنابراین اشخاص غیرایرانی نیز در شرایط تعیین شده می توانند مشمول مقررات قانون مالیات های مستقیم باشند.
تفاوت اشخاص حقیقی و حقوقی در ماده ۱
یکی از مفاهیم مهم ماده ۱، تفکیک میان اشخاص حقیقی و اشخاص حقوقی است.
شخص حقیقی چیست؟
شخص حقیقی یک انسان به عنوان فرد است. برای مثال، یک کارمند، پزشک، فروشنده، مشاور یا صاحب کسب و کار شخصی می تواند شخص حقیقی محسوب شود.
شخص حقوقی چیست؟
شخص حقوقی یک مجموعه یا سازمان دارای شخصیت حقوقی مستقل است؛ مانند شرکت ها و برخی موسسات.
قانون مالیات های مستقیم در ماده ۱ برای هر دو گروه، یعنی اشخاص حقیقی و حقوقی، مقررات مالیاتی مشخص کرده است.
اقامت چه تاثیری در ماده ۱ دارد؟
اقامت یکی از عوامل مهم در بندهای مختلف ماده ۱ است.
برای مثال، درباره شخص حقیقی ایرانی مقیم ایران، قانون کلیه درآمدهای او در ایران یا خارج از ایران را مورد توجه قرار داده است.
اما درباره شخص حقیقی ایرانی مقیم خارج از ایران، ماده ۱ درآمدهایی را که در ایران تحصیل می کند در محدوده حکم خود قرار داده است.
بنابراین برای تشخیص وضعیت مالیاتی، صرف دانستن تابعیت فرد کافی نیست و باید وضعیت اقامت و محل تحصیل درآمد نیز مورد بررسی قرار گیرد.
آیا درآمد خارج از ایران همیشه مشمول مالیات است؟
ماده ۱ میان اشخاص مختلف تفاوت قائل شده است.
برای شخص حقیقی ایرانی مقیم ایران و شخص حقوقی ایرانی، درآمدهایی که در ایران یا خارج از ایران تحصیل می شوند در محدوده ماده ۱ قرار گرفته اند.
اما برای شخص حقیقی ایرانی مقیم خارج از ایران، ماده ۱ نسبت به درآمدهایی که در ایران تحصیل می کند حکم دارد.
در هر مورد برای تعیین مالیات قابل پرداخت باید نوع درآمد، معافیت ها، نرخ های مالیاتی و سایر مواد قانون نیز بررسی شود.
آیا اشخاص غیرایرانی مشمول مالیات هستند؟
بله. بند پنجم ماده ۱ صراحتا اشخاص غیرایرانی اعم از حقیقی و حقوقی را در شرایط تعیین شده مشمول مقررات مالیاتی می داند.
درآمدهایی که این اشخاص در ایران تحصیل می کنند و همچنین برخی درآمدهای مشخص حاصل از ایران، طبق شرایط مقرر در قانون قابل بررسی مالیاتی هستند.
آیا ماده ۱ تبصره دارد؟
خیر.
در نسخه معتبر فعلی قانون مالیات های مستقیم، ماده ۱ شامل پنج بند است و تبصره ای ذیل آن درج نشده است. بنابراین در این ماده، برخلاف برخی مواد دیگر قانون، تبصره ای برای درج یا توضیح جداگانه وجود ندارد.
چرا ماده ۱ قانون مالیات های مستقیم اهمیت دارد؟
ماده ۱ نقطه شروع مناسبی برای شناخت ساختار قانون مالیات های مستقیم است؛ زیرا در همان ابتدای قانون مشخص می کند چه اشخاصی در محدوده پرداخت مالیات قرار می گیرند.
این ماده برای حسابداران، مدیران مالی، صاحبان کسب و کار، اشخاص حقیقی و حقوقی و افرادی که با امور مالیاتی سروکار دارند اهمیت زیادی دارد.
البته ماده ۱ به تنهایی میزان مالیات قابل پرداخت را مشخص نمی کند. برای تعیین مالیات باید مواد مرتبط با نوع درآمد، نرخ مالیات، معافیت ها، هزینه های قابل قبول و سایر مقررات نیز بررسی شوند.
تفاوت ماده ۱ و ماده ۲ قانون مالیات های مستقیم
ماده ۱ و ماده ۲ در کنار یکدیگر چارچوب اولیه اشخاص مشمول و غیرمشمول قانون مالیات های مستقیم را مشخص می کنند.
ماده ۱: اشخاصی را که مشمول پرداخت مالیات هستند معرفی می کند.
ماده ۲: اشخاص و نهادهایی را که طبق شرایط قانونی مشمول مالیات های موضوع قانون نیستند مشخص می کند.
بنابراین مطالعه این دو ماده در کنار یکدیگر می تواند دید مناسبی نسبت به محدوده اشخاص مشمول قانون مالیات های مستقیم ایجاد کند.
خلاصه بندهای ماده ۱ قانون مالیات های مستقیم
| بند | موضوع |
|---|---|
| بند ۱ | مالکین حقیقی و حقوقی اموال و املاک واقع در ایران |
| بند ۲ | اشخاص حقیقی ایرانی مقیم ایران و درآمدهای داخل و خارج ایران |
| بند ۳ | اشخاص حقیقی ایرانی مقیم خارج و درآمدهای تحصیل شده در ایران |
| بند ۴ | اشخاص حقوقی ایرانی و درآمدهای داخل و خارج ایران |
| بند ۵ | اشخاص غیرایرانی حقیقی یا حقوقی و درآمدهای مشمول در ارتباط با ایران |
این پنج بند، ساختار اصلی ماده ۱ قانون مالیات های مستقیم را تشکیل می دهند.
سوالات متداول درباره ماده ۱ قانون مالیات های مستقیم
ماده ۱ قانون مالیات های مستقیم درباره چیست؟
ماده ۱ مشخص می کند چه اشخاصی طبق قانون مالیات های مستقیم مشمول پرداخت مالیات هستند.
ماده ۱ چند بند دارد؟
ماده ۱ قانون مالیات های مستقیم دارای پنج بند است.
آیا ماده ۱ تبصره دارد؟
خیر. ماده ۱ در نسخه معتبر فعلی دارای پنج بند است و تبصره ای ذیل آن وجود ندارد.
آیا اشخاص حقیقی ایرانی مقیم ایران نسبت به درآمد خارجی نیز مشمول قانون هستند؟
طبق بند ۲ ماده ۱، شخص حقیقی ایرانی مقیم ایران نسبت به کلیه درآمدهایی که در ایران یا خارج از ایران تحصیل می کند، در محدوده مقررات قانون قرار دارد.
آیا شخص ایرانی مقیم خارج از کشور مشمول مالیات است؟
طبق بند ۳ ماده ۱، شخص حقیقی ایرانی مقیم خارج از ایران نسبت به درآمدهایی که در ایران تحصیل می کند، مشمول مقررات مالیاتی است.
آیا شرکت های ایرانی مشمول مالیات هستند؟
بله. طبق بند ۴ ماده ۱، اشخاص حقوقی ایرانی نسبت به درآمدهایی که در ایران یا خارج از ایران تحصیل می کنند، در محدوده حکم ماده قرار دارند.
آیا افراد و شرکت های غیرایرانی مشمول مالیات هستند؟
بله. طبق بند ۵ ماده ۱، اشخاص غیرایرانی اعم از حقیقی و حقوقی در شرایط تعیین شده نسبت به درآمدهای مشمول، مشمول مقررات مالیاتی هستند.
درباره رسا CRM؛ مدیریت منظم تر ارتباطات سازمانی
شناخت قوانین مالیاتی یکی از بخش های مهم مدیریت یک کسب و کار است، اما مدیریت موفق یک سازمان تنها به امور مالی و مالیاتی محدود نمی شود. زمانی که تعداد مشتریان، درخواست ها، کارکنان و فرآیندهای ارتباطی افزایش پیدا می کند، داشتن یک سیستم منظم برای مدیریت این ارتباطات اهمیت بیشتری پیدا می کند.
رسا CRM با ارائه سامانه رسا به سازمان ها کمک می کند ارتباط میان مجموعه و مشتریان خود را در یک بستر منظم مدیریت کنند. ثبت درخواست ها، پیگیری امور، مدیریت ارتباط با مخاطبان و ساماندهی فرآیند پاسخگویی می تواند به سازمان ها کمک کند تا ارتباطات خود را با نظم و سرعت بیشتری مدیریت کنند.
همان طور که ماده ۱ قانون مالیات های مستقیم، اشخاص مشمول مالیات را بر اساس معیارهای مشخص دسته بندی می کند، در مدیریت سازمان نیز داشتن یک ساختار مشخص برای ثبت، دسته بندی و پیگیری درخواست های مشتریان می تواند باعث نظم بیشتر و پاسخگویی بهتر شود.
اگر مجموعه شما به دنبال راهکاری برای مدیریت حرفه ای ارتباط با مشتریان، ثبت و پیگیری درخواست ها و ساماندهی ارتباطات سازمانی است، برای آشنایی بیشتر با سامانه رسا CRM با شماره 09108623698 تماس بگیرید.
جمع بندی
ماده ۱ قانون مالیات های مستقیم، اشخاص مشمول پرداخت مالیات را مشخص می کند و یکی از مواد پایه برای مطالعه قانون مالیات های مستقیم است.
این ماده پنج گروه اصلی را در بر می گیرد: مالکین اموال و املاک واقع در ایران، اشخاص حقیقی ایرانی مقیم ایران، اشخاص حقیقی ایرانی مقیم خارج از ایران، اشخاص حقوقی ایرانی و اشخاص غیرایرانی.
برای تعیین دقیق میزان مالیات، تنها مطالعه ماده ۱ کافی نیست و باید نوع درآمد، نرخ مالیاتی، معافیت ها و سایر مقررات مرتبط نیز بررسی شوند.
در ادامه این مجموعه، مواد بعدی قانون مالیات های مستقیم را نیز به همراه تمام بندها، تبصره ها، اصلاحات و موارد حذف شده بررسی خواهیم کرد تا مجموعه ای کامل و منظم برای مطالعه قانون در اختیار مخاطبان قرار گیرد.