

بلاگ
حسابرسی صورتهای مالی گروه و کار حسابرسان بخش استاندارد حسابرسی شماره 600
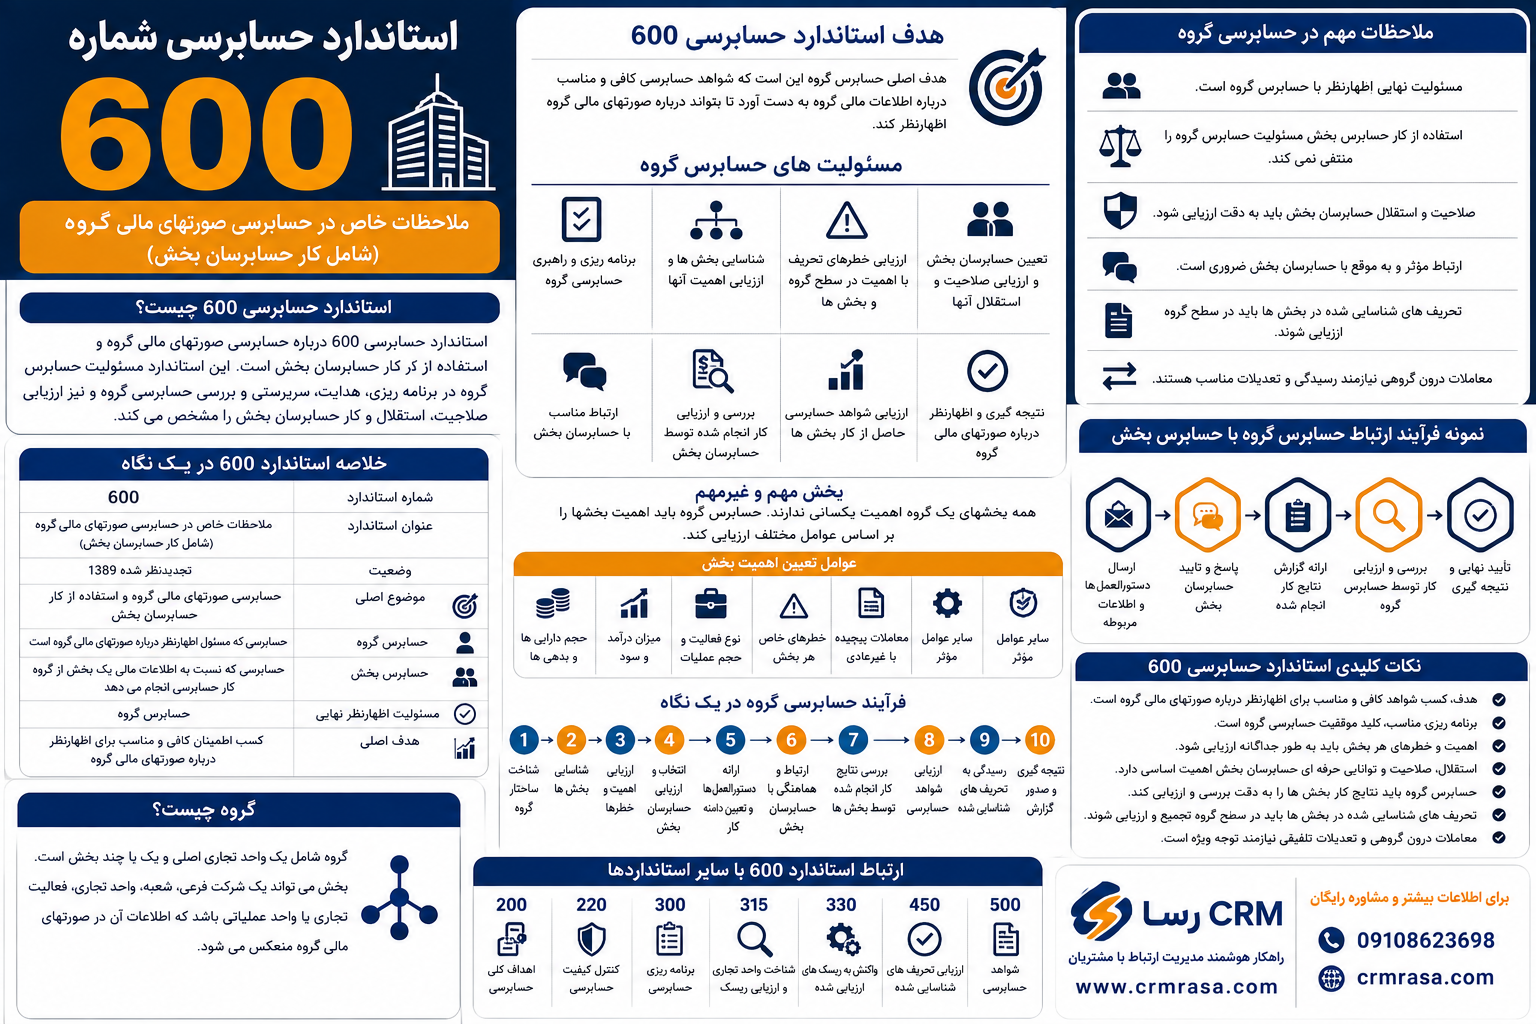
خلاصه استاندارد حسابرسی شماره 600 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 600 |
| عنوان استاندارد | ملاحظات خاص در حسابرسی صورتهای مالی گروه (شامل کار حسابرسان بخش) |
| وضعیت | تجدیدنظر شده 1389 |
| موضوع اصلی | حسابرسی صورتهای مالی گروه و استفاده از کار حسابرسان بخش |
| حسابرس گروه | حسابرسی که مسئول اظهارنظر درباره صورتهای مالی گروه است |
| حسابرس بخش | حسابرسی که نسبت به اطلاعات مالی یک بخش از گروه کار حسابرسی انجام می دهد |
| گروه | واحد تجاری اصلی و بخشها یا واحدهای تجاری تشکیل دهنده آن |
| هدف اصلی | کسب اطمینان کافی و مناسب برای اظهارنظر درباره صورتهای مالی گروه |
| مسئولیت نهایی اظهارنظر | حسابرس گروه |
| وظیفه مهم حسابرس گروه | برنامه ریزی، هدایت، سرپرستی و بررسی حسابرسی گروه |
| موضوع مهم | ارزیابی صلاحیت، استقلال و کار حسابرس بخش |
| شواهد مورد نیاز | شواهد کافی و مناسب درباره اطلاعات مالی گروه و بخشهای آن |
| اهمیت بخشها | میزان اهمیت هر بخش در حسابرسی گروه باید ارزیابی شود |
| ارتباط بین حسابرسان | هماهنگی و ارتباط مناسب میان حسابرس گروه و حسابرسان بخش ضروری است |
| هدف گزارشگری | ارائه اظهارنظر مناسب درباره صورتهای مالی گروه |
| ارتباط با استانداردهای دیگر | استانداردهای 200، 220، 300، 315، 330، 450، 500 و استانداردهای گزارشگری |
استاندارد حسابرسی شماره 600 چیست؟
استاندارد حسابرسی شماره 600 با عنوان ملاحظات خاص در حسابرسی صورتهای مالی گروه (شامل کار حسابرسان بخش)، به شرایطی مربوط می شود که صورتهای مالی یک واحد تجاری شامل اطلاعات مالی چند بخش، شرکت، شعبه یا واحد تجاری دیگر است و حسابرس گروه برای انجام حسابرسی ممکن است از کار حسابرسان بخش استفاده کند.
در چنین شرایطی، حسابرسی دیگر فقط بررسی اطلاعات یک واحد تجاری نیست.
برای مثال، فرض کنید یک شرکت اصلی دارای چند شرکت فرعی باشد:
- شرکت اصلی
- شرکت فرعی اول
- شرکت فرعی دوم
- شرکت فرعی سوم
- شعب یا واحدهای عملیاتی مختلف
اطلاعات مالی این بخشها در نهایت در صورتهای مالی گروه مورد استفاده قرار می گیرد.
در این شرایط حسابرس گروه باید بتواند درباره کل صورتهای مالی گروه اظهارنظر کند.
استاندارد 600 چارچوب لازم برای برنامه ریزی، هدایت، سرپرستی و بررسی کار حسابرسان بخش و ارزیابی شواهد حاصل از این کار را مشخص می کند.
حسابرسی گروه چیست؟
حسابرسی گروه، حسابرسی صورتهای مالی است که اطلاعات مالی بیش از یک واحد تجاری یا بخش را در بر می گیرد.
برای مثال:
یک شرکت مادر دارای سه شرکت فرعی است و صورتهای مالی تلفیقی گروه تهیه می کند.
در این شرایط حسابرس باید علاوه بر اطلاعات شرکت اصلی، اطلاعات مالی شرکتهای فرعی را نیز برای اهداف حسابرسی گروه مورد توجه قرار دهد.
بنابراین حسابرسی گروه معمولا پیچیده تر از حسابرسی یک واحد تجاری منفرد است.
گروه در حسابرسی به چه معناست؟
گروه می تواند شامل یک واحد تجاری اصلی و یک یا چند بخش باشد.
بخش ممکن است یک:
- شرکت فرعی
- شعبه
- واحد تجاری
- فعالیت تجاری
- محل جغرافیایی
- واحد عملیاتی
- یا مجموعه ای از اطلاعات مالی
باشد که اطلاعات آن در صورتهای مالی گروه منعکس می شود.
حسابرس گروه کیست؟
حسابرس گروه حسابرسی است که مسئولیت اظهارنظر درباره صورتهای مالی گروه را بر عهده دارد.
حسابرس گروه معمولا مسئولیت دارد:
- برنامه ریزی حسابرسی گروه
- شناسایی و ارزیابی خطرهای بااهمیت
- تعیین اهمیت بخشها
- هماهنگی با حسابرسان بخش
- بررسی کار انجام شده
- ارزیابی شواهد حسابرسی
- نتیجه گیری درباره صورتهای مالی گروه
- ارائه گزارش حسابرس گروه
را انجام دهد.
حسابرس بخش کیست؟
حسابرس بخش، حسابرسی است که برای رسیدگی به اطلاعات مالی یک بخش از گروه کار حسابرسی انجام می دهد.
برای مثال یک شرکت مادر در تهران دارای یک شرکت فرعی در شهر دیگری است.
ممکن است حسابرس گروه برای رسیدگی به اطلاعات شرکت فرعی از یک موسسه حسابرسی دیگر استفاده کند.
در این حالت، حسابرس موسسه دوم می تواند به عنوان حسابرس بخش فعالیت کند.
حسابرس بخش ممکن است درباره موضوعاتی مانند:
- موجودی کالا
- داراییهای ثابت
- درآمد
- هزینه ها
- حسابهای دریافتنی
- حسابهای پرداختنی
- بدهیها
- معاملات با اشخاص وابسته
رسیدگی انجام دهد.
چرا استاندارد 600 اهمیت دارد؟
وقتی یک گروه از چندین شرکت یا بخش تشکیل شده باشد، حسابرس گروه نمی تواند بدون برنامه ریزی مشخص فرض کند که تمام اطلاعات مالی گروه به درستی حسابرسی شده است.
ممکن است:
- اندازه بخشها متفاوت باشد.
- فعالیتهای بخشها متفاوت باشد.
- قوانین محل فعالیت آنها متفاوت باشد.
- سیستمهای حسابداری متفاوت باشد.
- حسابرسان مختلف درگیر کار باشند.
- خطرهای تحریف در بخشهای مختلف متفاوت باشد.
بنابراین باید یک چارچوب مشخص برای هماهنگی کل حسابرسی وجود داشته باشد.
استاندارد 600 دقیقا برای چنین شرایطی اهمیت پیدا می کند.
هدف اصلی استاندارد حسابرسی 600
هدف اصلی حسابرس گروه این است که شواهد حسابرسی کافی و مناسب درباره اطلاعات مالی گروه به دست آورد تا بتواند درباره صورتهای مالی گروه اظهارنظر کند.
برای رسیدن به این هدف، حسابرس گروه باید:
- گروه و بخشهای آن را به اندازه کافی بشناسد.
- بخشهای مهم را شناسایی کند.
- خطرهای تحریف بااهمیت را ارزیابی کند.
- درباره کار حسابرسان بخش تصمیم گیری کند.
- صلاحیت و استقلال حسابرسان بخش را مورد توجه قرار دهد.
- ارتباط مناسب با حسابرسان بخش داشته باشد.
- کار انجام شده توسط حسابرسان بخش را ارزیابی کند.
- شواهد کافی و مناسب جمع آوری کند.
- نتایج حسابرسی بخشها را در حسابرسی گروه لحاظ کند.
- درباره صورتهای مالی گروه نتیجه گیری کند.
ساختار کلی حسابرسی گروه
فرآیند حسابرسی گروه را می توان به شکل زیر خلاصه کرد:
| مرحله | اقدام |
| 1 | شناخت ساختار گروه |
| 2 | شناسایی بخشها |
| 3 | شناخت فعالیت هر بخش |
| 4 | ارزیابی خطرهای تحریف |
| 5 | تعیین اهمیت |
| 6 | تعیین بخشهای مهم |
| 7 | تصمیم گیری درباره استفاده از حسابرس بخش |
| 8 | ارزیابی صلاحیت و استقلال حسابرس بخش |
| 9 | تعیین ماهیت و میزان کار مورد نیاز |
| 10 | ارتباط با حسابرس بخش |
| 11 | بررسی نتایج کار |
| 12 | ارزیابی شواهد |
| 13 | رسیدگی به موارد بااهمیت |
| 14 | نتیجه گیری درباره کل گروه |
| 15 | صدور گزارش حسابرس |
بخش مهم و بخش غیرمهم چیست؟
همه بخشهای یک گروه اهمیت یکسانی ندارند.
ممکن است یک شرکت فرعی 60 درصد فروش گروه را تشکیل دهد، در حالی که شرکت فرعی دیگری تنها 2 درصد فروش گروه را داشته باشد.
بنابراین حسابرس گروه باید اهمیت بخشها را ارزیابی کند.
یک بخش ممکن است به دلیل:
- حجم معاملات
- میزان داراییها
- میزان بدهیها
- درآمد
- سود یا زیان
- خطرهای خاص
- معاملات پیچیده
برای حسابرسی گروه اهمیت بیشتری داشته باشد.
اهمیت بخش در حسابرسی گروه
اهمیت بخش به حسابرس کمک می کند منابع حسابرسی را به شکل مناسب تخصیص دهد.
برای مثال:
| بخش | سهم تقریبی از داراییهای گروه | ارزیابی |
| شرکت اصلی | 50٪ | بسیار مهم |
| شرکت فرعی اول | 30٪ | مهم |
| شرکت فرعی دوم | 15٪ | قابل توجه |
| شرکت فرعی سوم | 5٪ | کم اهمیت تر |
البته اهمیت یک بخش فقط بر اساس درصد دارایی یا فروش تعیین نمی شود.
خطرهای خاص هر بخش نیز اهمیت زیادی دارند.
خطرهای حسابرسی در سطح گروه
حسابرس گروه باید خطرهای تحریف بااهمیت را هم در سطح گروه و هم در سطح بخشهای تشکیل دهنده آن در نظر بگیرد.
برای مثال:
- معاملات بین شرکتهای گروه
- حذف معاملات درون گروهی
- تفاوت رویه های حسابداری
- تبدیل ارز
- تلفیق اشتباه
- شناسایی نادرست درآمد
- اشخاص وابسته
- بدهیهای ثبت نشده
- کاهش ارزش داراییها
می توانند از خطرهای مهم در حسابرسی گروه باشند.
معاملات درون گروهی
یکی از موضوعات مهم در حسابرسی گروه، معاملات بین شرکتهای یک گروه است.
برای مثال:
شرکت اصلی به شرکت فرعی کالا می فروشد.
اگر این معامله در صورتهای مالی گروه بدون تعدیل مناسب باقی بماند، ممکن است درآمد یا سود گروه بیش از واقع نشان داده شود.
به همین دلیل حسابرس باید موضوعاتی مانند:
- فروش درون گروهی
- خرید درون گروهی
- مطالبات و بدهیهای درون گروهی
- سود تحقق نیافته
- انتقال داراییها
را مورد توجه قرار دهد.
تفاوت حسابرسی شرکت منفرد و حسابرسی گروه
| ویژگی | حسابرسی شرکت منفرد | حسابرسی گروه |
| دامنه | یک واحد تجاری | چند واحد یا بخش |
| حسابرسان | معمولا یک تیم | ممکن است چند تیم |
| پیچیدگی | کمتر | بیشتر |
| هماهنگی | محدودتر | بسیار مهم |
| اطلاعات مالی | یک مجموعه | چند مجموعه |
| خطرهای تلفیق | معمولا وجود ندارد | اهمیت زیادی دارد |
| حسابرس مسئول | حسابرس واحد | حسابرس گروه |
| استفاده از حسابرس دیگر | ممکن است | بسیار رایج تر |
مسئولیت حسابرس گروه
یکی از مهم ترین نکات استاندارد 600 این است که مسئولیت اظهارنظر درباره صورتهای مالی گروه بر عهده حسابرس گروه است.
حسابرس گروه نمی تواند صرفا به این دلیل که حسابرس بخش کار خود را انجام داده است، بدون ارزیابی مناسب، مسئولیت خود را کنار بگذارد.
حسابرس گروه باید اطمینان حاصل کند که شواهد کافی و مناسب برای اظهارنظر درباره کل گروه در اختیار دارد.
آیا حسابرس گروه می تواند از کار حسابرس بخش استفاده کند؟
بله.
در حسابرسی گروه، حسابرس گروه می تواند برای رسیدگی به اطلاعات مالی بخشها از کار حسابرسان بخش استفاده کند.
اما این استفاده باید با برنامه ریزی و کنترل مناسب انجام شود.
حسابرس گروه باید درباره:
- صلاحیت حسابرس بخش
- استقلال حسابرس بخش
- شناخت حسابرس بخش از استانداردهای حسابرسی
- ماهیت کار انجام شده
- نتایج کار
- ارتباط با حسابرس بخش
اطمینان مناسبی به دست آورد.
ارزیابی صلاحیت حسابرس بخش
حسابرس گروه باید به صلاحیت حرفه ای حسابرس بخش توجه کند.
برای مثال:
- دانش حرفه ای
- تجربه
- تخصص
- شناخت استانداردهای حسابرسی
- منابع انسانی
- توانایی اجرای کار
- سابقه حرفه ای
می توانند در ارزیابی حسابرس بخش مورد توجه قرار گیرند.
ارزیابی استقلال حسابرس بخش
استقلال حسابرس بخش نیز اهمیت زیادی دارد.
اگر حسابرس بخش نسبت به واحد تجاری مورد رسیدگی وابستگی یا رابطه ای داشته باشد که استقلال او را تهدید کند، حسابرس گروه باید این موضوع را بررسی کند.
برای مثال:
- منافع مالی
- روابط تجاری
- روابط خانوادگی خاص
- خدمات غیرحسابرسی
- سایر روابطی که می تواند بی طرفی حسابرس را تهدید کند
می توانند مورد توجه قرار گیرند.
ارتباط حسابرس گروه با حسابرس بخش
ارتباط میان حسابرس گروه و حسابرس بخش اهمیت زیادی دارد.
حسابرس گروه باید اطلاعات لازم را درباره:
- دامنه کار
- زمانبندی
- خطرهای شناسایی شده
- اهمیت
- موضوعات خاص
- یافته های حسابرسی
- تحریفهای شناسایی شده
- ضعفهای کنترل داخلی
در اختیار حسابرس بخش قرار دهد.
همچنین حسابرس بخش باید نتایج مهم کار خود را به حسابرس گروه منتقل کند.
دستورالعمل حسابرس گروه برای حسابرس بخش
در شرایط مناسب، حسابرس گروه می تواند دستورالعملهای لازم را برای حسابرس بخش مشخص کند.
این دستورالعملها ممکن است شامل موارد زیر باشد:
- هدف کار
- دامنه رسیدگی
- سطح اهمیت
- خطرهای خاص
- روشهای حسابرسی مورد انتظار
- زمانبندی
- نحوه گزارش یافته ها
- قالب گزارش به حسابرس گروه
این کار باعث هماهنگی بیشتر میان تیمهای حسابرسی می شود.
بررسی کار حسابرس بخش
حسابرس گروه باید نتایج کار حسابرس بخش را بررسی و ارزیابی کند.
این بررسی می تواند شامل:
- مطالعه گزارش حسابرس بخش
- بررسی موضوعات بااهمیت
- بررسی تحریفهای شناسایی شده
- بررسی نتیجه گیری حسابرس بخش
- بررسی مستندات مورد نیاز
- ارتباط مستقیم با حسابرس بخش
باشد.
هدف این است که حسابرس گروه بتواند از شواهد حاصل از کار حسابرس بخش در حسابرسی گروه استفاده کند.
اگر حسابرس گروه درباره کار حسابرس بخش تردید داشته باشد چه می کند؟
اگر حسابرس گروه به این نتیجه برسد که کار حسابرس بخش برای اهداف حسابرسی گروه کافی نیست، باید اقدامات مناسب انجام دهد.
برای مثال ممکن است:
- روشهای حسابرسی بیشتری درخواست کند.
- درباره موضوع با حسابرس بخش مذاکره کند.
- مستندات بیشتری درخواست کند.
- خودش روشهای حسابرسی تکمیلی اجرا کند.
- از حسابرس دیگری استفاده کند.
هدف نهایی، دستیابی به شواهد کافی و مناسب است.
تحریفهای شناسایی شده در بخشها
فرض کنید حسابرس بخش شرکت فرعی متوجه یک اشتباه حسابداری به مبلغ 2 میلیارد تومان شود.
این تحریف باید به حسابرس گروه گزارش شود.
حسابرس گروه باید بررسی کند:
- آیا تحریف اصلاح شده است؟
- آیا تحریف بااهمیت است؟
- آیا تحریفهای مشابه در سایر بخشها وجود دارد؟
- مجموع تحریفها چه اثری بر صورتهای مالی گروه دارد؟
- آیا این تحریف بر گزارش حسابرس اثر می گذارد؟
بنابراین ارزیابی تحریفها در سطح گروه بسیار مهم است.
اهمیت ارتباط با حسابرس بخش
اگر ارتباط ضعیف باشد، ممکن است اطلاعات مهمی به حسابرس گروه منتقل نشود.
برای مثال ممکن است حسابرس بخش متوجه شود:
- شرکت فرعی با مشکل نقدینگی مواجه است.
- یک دعوای حقوقی مهم وجود دارد.
- بخشی از موجودی کالا فاقد ارزش واقعی است.
- معاملات غیرعادی با اشخاص وابسته انجام شده است.
اگر این اطلاعات به حسابرس گروه منتقل نشود، ممکن است نتیجه گیری نهایی حسابرسی گروه تحت تاثیر قرار گیرد.
حسابرسی بخش در یک کشور دیگر
گروههای بزرگ ممکن است در کشورهای مختلف فعالیت کنند.
در این شرایط حسابرس گروه باید موضوعاتی مانند:
- قوانین محلی
- استانداردهای حسابداری
- استانداردهای حسابرسی
- تفاوت واحد پول
- تبدیل ارز
- تفاوت سال مالی
- مالیات
- مقررات محلی
را نیز مورد توجه قرار دهد.
تفاوت استانداردهای حسابداری در بخشهای مختلف
ممکن است بخشهای یک گروه اطلاعات مالی خود را با رویه های متفاوت تهیه کنند.
در این حالت حسابرس گروه باید اطمینان حاصل کند اطلاعات مورد استفاده در صورتهای مالی گروه با چارچوب گزارشگری مالی مورد استفاده گروه سازگار است.
برای مثال اگر یک شرکت فرعی از روش یا رویه ای استفاده کند که با رویه مورد استفاده در صورتهای مالی گروه سازگار نیست، ممکن است تعدیلات لازم باشد.
حسابرسی شعب و واحدهای دور از مرکز
استاندارد 600 فقط برای شرکتهای فرعی بزرگ کاربرد ندارد.
در شرایطی که یک واحد تجاری دارای شعب یا واحدهای مختلف باشد نیز می توان از حسابرسان دیگر برای انجام برخی کارهای حسابرسی استفاده کرد.
برای مثال:
یک شرکت در تهران دارای انبار بزرگی در بندرعباس است.
حسابرس گروه می تواند برای مشاهده شمارش موجودی کالا از حسابرس دیگری در آن منطقه استفاده کند.
این موضوع نیز نیازمند برنامه ریزی و هماهنگی مناسب است.
مثال جامع استاندارد حسابرسی 600
فرض کنید شرکت «الف» یک شرکت مادر است و سه شرکت فرعی دارد:
- شرکت ب
- شرکت ج
- شرکت د
شرکت ب 50 درصد داراییهای گروه را در اختیار دارد.
شرکت ج 30 درصد و شرکت د 20 درصد داراییهای گروه را تشکیل می دهند.
حسابرس شرکت الف، حسابرس گروه است.
برای رسیدگی به شرکت ج، از یک موسسه حسابرسی دیگر استفاده می شود.
در این شرایط حسابرس گروه باید:
- ساختار گروه را شناسایی کند.
- اهمیت شرکت ج را ارزیابی کند.
- خطرهای شرکت ج را بررسی کند.
- صلاحیت حسابرس بخش را ارزیابی کند.
- استقلال حسابرس بخش را بررسی کند.
- دستورالعملهای لازم را ارائه کند.
- دامنه کار حسابرس بخش را مشخص کند.
- نتایج کار حسابرس بخش را دریافت کند.
- تحریفهای شناسایی شده را بررسی کند.
- نتایج حسابرس بخش را در حسابرسی گروه لحاظ کند.
در نهایت حسابرس گروه باید بر اساس مجموع شواهد به دست آمده درباره صورتهای مالی گروه اظهارنظر کند.
مثال دوم؛ تحریف در یک شرکت فرعی
فرض کنید حسابرس بخش شرکت ج متوجه می شود که شرکت ج مبلغ 5 میلیارد تومان از هزینه های دوره را به اشتباه به عنوان دارایی ثبت کرده است.
حسابرس بخش باید این موضوع را به حسابرس گروه اطلاع دهد.
حسابرس گروه باید بررسی کند:
- آیا مبلغ اصلاح شده است؟
- اهمیت مبلغ نسبت به صورتهای مالی گروه چقدر است؟
- آیا اشتباه مشابه در سایر شرکتهای گروه وجود دارد؟
- اثر این اشتباه بر سود گروه چقدر است؟
- آیا نیاز به تعدیل صورتهای مالی وجود دارد؟
اگر تحریف اصلاح نشود و بااهمیت باشد، می تواند بر نتیجه گیری حسابرس گروه اثر بگذارد.
مثال سوم؛ حسابرس بخش مستقل نیست
فرض کنید حسابرس گروه متوجه شود حسابرس بخش علاوه بر حسابرسی، خدماتی ارائه کرده که استقلال او را نسبت به شرکت فرعی مورد رسیدگی تهدید می کند.
در این شرایط حسابرس گروه نمی تواند موضوع را نادیده بگیرد.
باید:
- ماهیت رابطه را بررسی کند.
- تهدید استقلال را ارزیابی کند.
- اقدامات حفاظتی را بررسی کند.
- در صورت نیاز کار حسابرس دیگری را جایگزین کند.
- روشهای حسابرسی اضافی انجام دهد.
هدف، حفظ کیفیت و قابلیت اتکای شواهد حسابرسی گروه است.
مستندسازی حسابرسی گروه
حسابرس گروه باید تصمیمها و اقدامات مهم مربوط به استفاده از کار حسابرسان بخش را مستند کند.
مستندات می تواند شامل:
- ساختار گروه
- شناسایی بخشها
- ارزیابی اهمیت بخشها
- ارزیابی خطرها
- ارزیابی صلاحیت حسابرس بخش
- ارزیابی استقلال
- دستورالعملهای ارسالی
- ارتباطات با حسابرس بخش
- گزارشهای دریافت شده
- تحریفهای شناسایی شده
- نتیجه گیری حسابرس گروه
باشد.
ارتباط استاندارد 600 با استاندارد 200
استاندارد 200 اهداف کلی حسابرس مستقل و اجرای حسابرسی طبق استانداردهای حسابرسی را بیان می کند.
استاندارد 600 نیز در حسابرسی گروه باید در کنار الزامات کلی حسابرسی مورد استفاده قرار گیرد.
حسابرس گروه همچنان باید:
- تردید حرفه ای داشته باشد.
- قضاوت حرفه ای اعمال کند.
- شواهد کافی و مناسب جمع آوری کند.
- خطرهای بااهمیت را ارزیابی کند.
- درباره صورتهای مالی نتیجه گیری کند.
ارتباط استاندارد 600 با استاندارد 300
استاندارد 300 درباره برنامه ریزی حسابرسی است.
در حسابرسی گروه، برنامه ریزی اهمیت بیشتری پیدا می کند زیرا حسابرس باید:
- بخشها را شناسایی کند.
- اهمیت آنها را تعیین کند.
- حسابرسان بخش را هماهنگ کند.
- زمانبندی کارها را مشخص کند.
- ارتباطات را برنامه ریزی کند.
ارتباط استاندارد 600 با استاندارد 315
استاندارد 315 درباره شناخت واحد تجاری و ارزیابی خطرهای تحریف بااهمیت است.
در حسابرسی گروه، حسابرس باید خطرهای مربوط به:
- گروه
- شرکت اصلی
- شرکتهای فرعی
- بخشهای مختلف
را مورد توجه قرار دهد.
ارتباط استاندارد 600 با استاندارد 330
پس از ارزیابی خطرها، حسابرس باید واکنش مناسب نسبت به خطرهای شناسایی شده داشته باشد.
در حسابرسی گروه ممکن است برای یک بخش:
- رسیدگی کامل
- رسیدگی محدود
- روشهای مشخص
- روشهای تحلیلی
- رسیدگی به اقلام خاص
در نظر گرفته شود.
ارتباط استاندارد 600 با استاندارد 450
استاندارد 450 درباره ارزیابی تحریفهای شناسایی شده در حسابرسی است.
در حسابرسی گروه، تحریفهای شناسایی شده در بخشهای مختلف باید در سطح گروه نیز ارزیابی شوند.
ممکن است یک تحریف در یک بخش به تنهایی بااهمیت نباشد، اما مجموع چند تحریف مشابه در چند بخش بااهمیت شود.
ارتباط استاندارد 600 با استاندارد 500
استاندارد 500 درباره شواهد حسابرسی است.
کار حسابرسان بخش نیز می تواند منبعی برای کسب شواهد حسابرسی گروه باشد.
حسابرس گروه باید ارزیابی کند که شواهد حاصل از کار حسابرس بخش برای اهداف حسابرسی گروه کافی و مناسب هست یا خیر.
تفاوت استاندارد 600 و استاندارد 610
این دو استاندارد را نباید با هم اشتباه گرفت.
| موضوع | استاندارد 600 | استاندارد 610 |
| موضوع | حسابرسی صورتهای مالی گروه | استفاده از کار حسابرسان داخلی |
| فرد یا تیم مورد استفاده | حسابرس بخش | حسابرس داخلی |
| هدف | کسب شواهد درباره بخشهای گروه | استفاده مناسب از کار حسابرسی داخلی |
| استقلال | اهمیت زیادی دارد | ارزیابی بی طرفی و صلاحیت حسابرس داخلی |
| مسئولیت نهایی | حسابرس گروه | حسابرس مستقل |
تفاوت استاندارد 600 و استاندارد 620
استاندارد 620 درباره استفاده از کار کارشناس حسابرس است.
اما استاندارد 600 درباره حسابرس بخش و حسابرسی اطلاعات مالی بخشهای گروه است.
بنابراین:
- 600 = حسابرس گروه و حسابرس بخش
- 620 = حسابرس مستقل و کارشناس
اشتباهات رایج در حسابرسی گروه
فرض اینکه همه بخشها اهمیت یکسان دارند
اهمیت و خطرهای هر بخش باید جداگانه ارزیابی شود.
اعتماد کامل به گزارش حسابرس بخش
حسابرس گروه باید کار حسابرس بخش را برای اهداف حسابرسی گروه ارزیابی کند.
بی توجهی به استقلال حسابرس بخش
استقلال حسابرس بخش اهمیت اساسی دارد.
نبود ارتباط مناسب
عدم ارتباط کافی میان حسابرس گروه و حسابرس بخش می تواند باعث از دست رفتن اطلاعات مهم شود.
بی توجهی به معاملات درون گروهی
معاملات بین شرکتهای گروه باید به دقت بررسی شوند.
نادیده گرفتن تفاوت رویه های حسابداری
تفاوت رویه ها می تواند بر صورتهای مالی گروه اثر بگذارد.
بررسی نکردن تحریفهای بخشها در سطح گروه
تحریفهای چند بخش ممکن است در مجموع بااهمیت شوند.
چک لیست حسابرسی گروه
| سوال | وضعیت |
| آیا ساختار گروه شناسایی شده است؟ | بررسی شود |
| آیا تمام بخشهای مهم شناسایی شده اند؟ | بررسی شود |
| آیا خطرهای هر بخش ارزیابی شده است؟ | بررسی شود |
| آیا اهمیت بخشها تعیین شده است؟ | بررسی شود |
| آیا صلاحیت حسابرسان بخش ارزیابی شده است؟ | بررسی شود |
| آیا استقلال حسابرسان بخش بررسی شده است؟ | بررسی شود |
| آیا دستورالعملهای مناسب ارسال شده است؟ | بررسی شود |
| آیا ارتباط کافی با حسابرسان بخش وجود دارد؟ | بررسی شود |
| آیا گزارشهای حسابرسان بخش دریافت شده است؟ | بررسی شود |
| آیا تحریفهای شناسایی شده بررسی شده اند؟ | بررسی شود |
| آیا معاملات درون گروهی بررسی شده اند؟ | بررسی شود |
| آیا شواهد کافی و مناسب جمع آوری شده است؟ | بررسی شود |
| آیا نتیجه گیری نهایی مستند شده است؟ | بررسی شود |
نکات کلیدی استاندارد حسابرسی 600
اگر بخواهیم استاندارد 600 را خیلی خلاصه کنیم:
- استاندارد 600 درباره حسابرسی صورتهای مالی گروه است.
- در این استاندارد موضوع حسابرسان بخش اهمیت زیادی دارد.
- حسابرس گروه مسئول اظهارنظر درباره صورتهای مالی گروه است.
- حسابرس گروه باید ساختار گروه را بشناسد.
- اهمیت بخشها باید ارزیابی شود.
- خطرهای هر بخش باید مورد توجه قرار گیرد.
- صلاحیت حسابرس بخش باید بررسی شود.
- استقلال حسابرس بخش باید مورد توجه قرار گیرد.
- ارتباط مناسب میان حسابرس گروه و حسابرس بخش ضروری است.
- حسابرس گروه باید دستورالعملهای مناسب ارائه کند.
- نتایج کار حسابرس بخش باید ارزیابی شود.
- تحریفهای بخشها باید در سطح گروه نیز بررسی شوند.
- معاملات درون گروهی از موضوعات مهم حسابرسی گروه هستند.
- شواهد حسابرسی باید کافی و مناسب باشد.
- استفاده از کار حسابرس بخش مسئولیت حسابرس گروه را از بین نمی برد.
- حسابرس گروه باید در نهایت درباره صورتهای مالی گروه نتیجه گیری کند.
نقش رسا CRM در مدیریت اطلاعات گروهی
در شرکتهایی که چند شعبه، واحد تجاری یا مجموعه عملیاتی دارند، مدیریت یکپارچه اطلاعات اهمیت زیادی دارد.
اطلاعات پراکنده می تواند فرآیند گزارشگیری و کنترل داخلی را دشوار کند.
یک سیستم CRM می تواند به سازمان کمک کند اطلاعات مربوط به:
- مشتریان
- فروش
- قراردادها
- ارتباطات
- فعالیتهای شعب
- سوابق مشتریان
- فرآیندهای سازمانی
- گزارشهای مدیریتی
به شکل منظم و یکپارچه مدیریت شود.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتری و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات خود را یکپارچه تر مدیریت کنند و دسترسی مدیران به اطلاعات سازمانی را ساده تر کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 600 با عنوان ملاحظات خاص در حسابرسی صورتهای مالی گروه (شامل کار حسابرسان بخش)، یکی از استانداردهای مهم در شرایطی است که صورتهای مالی یک گروه از اطلاعات مالی چند واحد تجاری یا بخش تشکیل شده باشد.
در حسابرسی گروه، حسابرس گروه مسئولیت دارد شواهد کافی و مناسب درباره کل صورتهای مالی گروه به دست آورد و بر اساس آن اظهارنظر کند.
برای انجام این کار ممکن است از خدمات و کار حسابرسان بخش استفاده شود. با این حال، حسابرس گروه باید صلاحیت و استقلال حسابرسان بخش را مورد توجه قرار دهد، دستورالعملهای مناسب ارائه کند، ارتباط کافی با آنها داشته باشد و نتایج کار انجام شده را ارزیابی کند.
همچنین معاملات درون گروهی، تفاوت رویه های حسابداری، تحریفهای شناسایی شده در بخشها، خطرهای خاص هر بخش و نحوه تلفیق اطلاعات مالی از موضوعات مهم در حسابرسی گروه هستند.
نکته بسیار مهم این است که استفاده از کار حسابرس بخش باعث انتقال مسئولیت نهایی اظهارنظر از حسابرس گروه نمی شود. حسابرس گروه همچنان باید بر اساس شواهد کافی و مناسب درباره صورتهای مالی گروه نتیجه گیری کند.
در نهایت، اجرای صحیح استاندارد حسابرسی 600 باعث می شود فرآیند حسابرسی گروه منسجم تر، قابل کنترل تر و قابل اتکاتر باشد و حسابرس بتواند با اطمینان بیشتری درباره صورتهای مالی گروه اظهارنظر کند.
سوالات متداول استاندارد حسابرسی 600
استاندارد حسابرسی 600 درباره چیست؟
استاندارد حسابرسی 600 درباره ملاحظات خاص در حسابرسی صورتهای مالی گروه، از جمله استفاده از کار حسابرسان بخش است.
حسابرس گروه کیست؟
حسابرس گروه حسابرسی است که مسئولیت اظهارنظر درباره صورتهای مالی گروه را بر عهده دارد.
حسابرس بخش کیست؟
حسابرس بخش حسابرسی است که برای رسیدگی به اطلاعات مالی یک بخش از گروه کار حسابرسی انجام می دهد.
آیا حسابرس گروه می تواند از کار حسابرس بخش استفاده کند؟
بله. حسابرس گروه می تواند در شرایط مناسب از کار حسابرسان بخش استفاده کند، اما باید کار آنها را برای اهداف حسابرسی گروه ارزیابی کند.
آیا استفاده از کار حسابرس بخش مسئولیت حسابرس گروه را کاهش می دهد؟
خیر. مسئولیت اظهارنظر درباره صورتهای مالی گروه همچنان بر عهده حسابرس گروه است.
آیا استقلال حسابرس بخش اهمیت دارد؟
بله. حسابرس گروه باید استقلال و صلاحیت حرفه ای حسابرس بخش را مورد توجه قرار دهد.
بخش مهم در حسابرسی گروه چیست؟
بخشی است که به دلیل اهمیت مالی، خطرهای خاص یا سایر عوامل، می تواند تاثیر قابل توجهی بر صورتهای مالی گروه داشته باشد.
معاملات درون گروهی چرا اهمیت دارند؟
زیرا معاملات میان شرکتهای گروه ممکن است در فرآیند تلفیق نیازمند حذف یا تعدیل باشند و در صورت رسیدگی نادرست می توانند باعث تحریف صورتهای مالی گروه شوند.
آیا همه شرکتهای فرعی باید به یک اندازه حسابرسی شوند؟
خیر. میزان و نوع رسیدگی می تواند بر اساس اهمیت و خطرهای هر بخش تعیین شود.
اگر کار حسابرس بخش کافی نباشد چه اتفاقی می افتد؟
حسابرس گروه باید اقدامات تکمیلی انجام دهد؛ برای مثال درخواست رسیدگی بیشتر، بررسی مستندات بیشتر یا اجرای روشهای حسابرسی توسط خود یا حسابرس دیگر.
آیا استاندارد 600 فقط برای شرکتهای مادر و فرعی است؟
تمرکز اصلی استاندارد بر صورتهای مالی گروه و حسابرسان بخش است، اما در شرایطی که حسابرس برای رسیدگی به بخشهایی از یک واحد تجاری از خدمات حسابرس دیگر استفاده کند نیز می تواند با تعدیلات مناسب مفید باشد.
استاندارد 600 چه ارتباطی با استاندارد 610 دارد؟
استاندارد 600 درباره حسابرسی گروه و کار حسابرسان بخش است، در حالی که استاندارد 610 درباره استفاده از کار حسابرسان داخلی است.
استاندارد 600 چه ارتباطی با استاندارد 620 دارد؟
استاندارد 600 به حسابرسان بخش مربوط است، اما استاندارد 620 درباره استفاده از کار کارشناس حسابرس است.