بلاگ
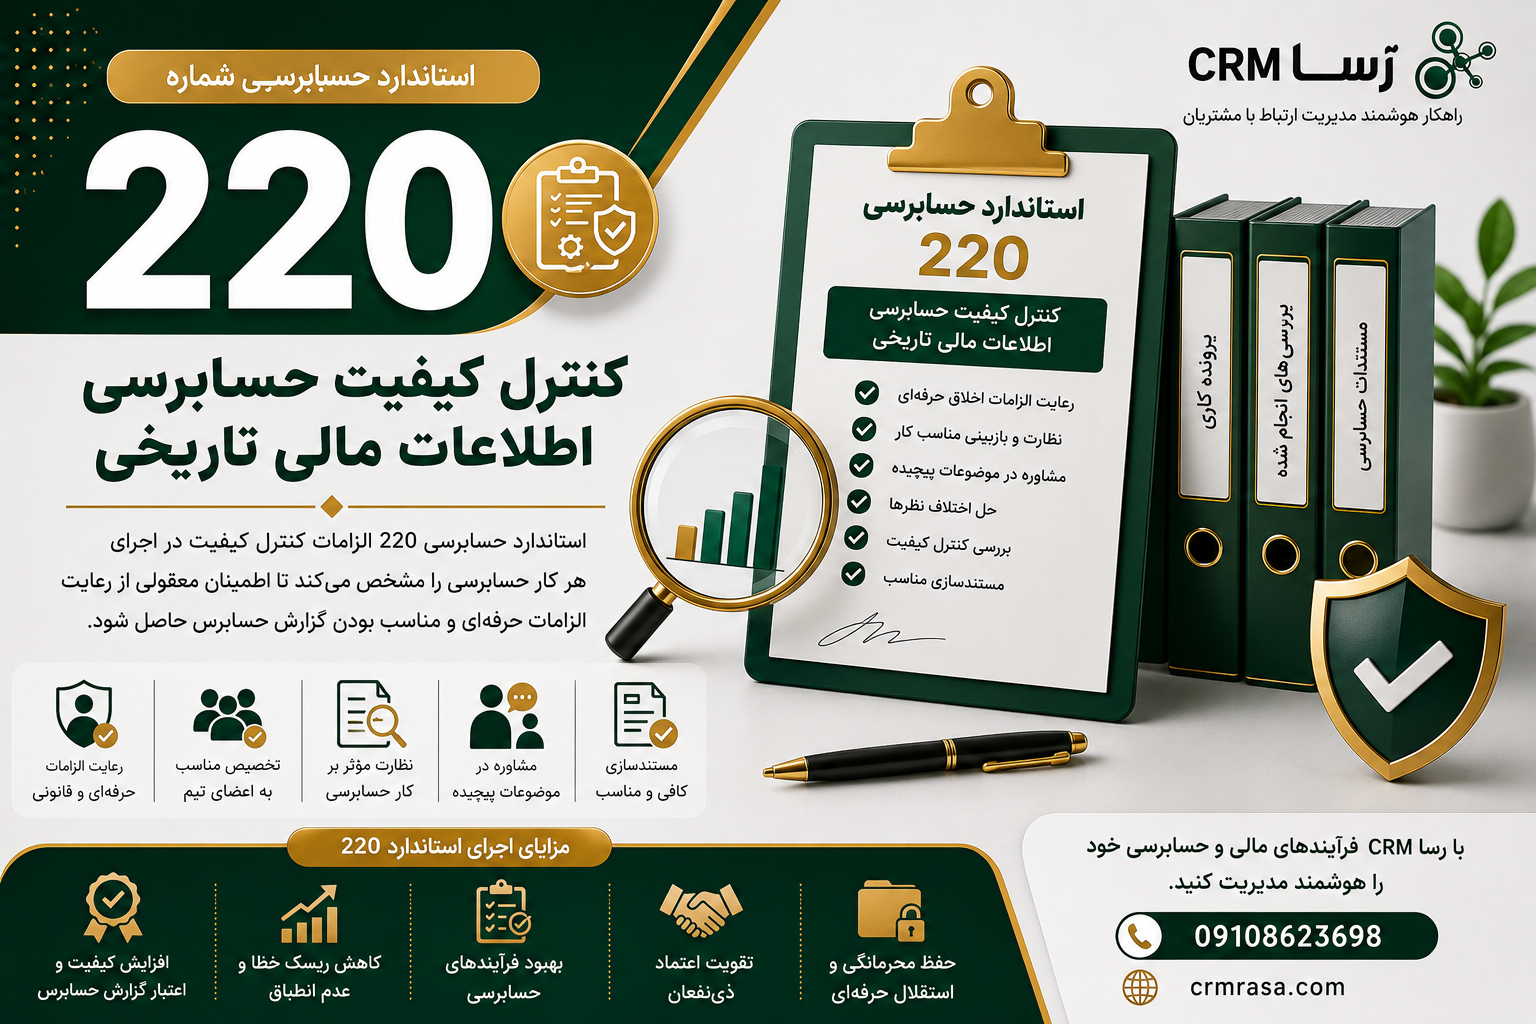
کنترل کیفیت حسابرسی اطلاعات مالی تاریخی استاندارد حسابرسی شماره 220
خلاصه استاندارد حسابرسی شماره 220
| مورد | توضیح |
|---|---|
| شماره استاندارد | 220 |
| عنوان | کنترل کیفیت حسابرسی اطلاعات مالی تاریخی |
| وضعیت | تجدیدنظر شده 1386 |
| موضوع اصلی | کنترل کیفیت در سطح هر کار حسابرسی |
| مسئولیت اصلی | مدیر مسئول کار و تیم حسابرسی |
| هدف | اطمینان معقول از رعایت الزامات حرفه ای و مناسب بودن گزارش حسابرس |
استاندارد حسابرسی شماره 220 چیست؟
استاندارد حسابرسی شماره 220 به کنترل کیفیت در اجرای هر کار حسابرسی می پردازد. هدف آن این است که حسابرسی طبق استانداردهای حرفه ای، الزامات قانونی و مقرراتی مربوط انجام شود و گزارش حسابرس متناسب با شرایط موجود صادر گردد.
در این استاندارد، بین سیستم کنترل کیفیت مؤسسه حسابرسی و روش های کنترل کیفیت مربوط به یک کار حسابرسی مشخص تفاوت وجود دارد. استاندارد 220 بیشتر بر مسئولیت های اعضای تیم حسابرسی و به ویژه مدیر مسئول کار در ارتباط با کیفیت همان کار تمرکز دارد.
هدف استاندارد 220
مهم ترین اهداف این استاندارد عبارت اند از:
- حفظ کیفیت اجرای حسابرسی
- رعایت استانداردهای حرفه ای
- رعایت الزامات قانونی و مقرراتی
- اطمینان از مناسب بودن گزارش حسابرس
- تعیین مسئولیت های اعضای تیم حسابرسی
- ایجاد فرآیند مناسب برای بررسی قضاوت های مهم حسابرسی
کنترل کیفیت حسابرسی چیست؟
کنترل کیفیت مجموعه سیاست ها، روش ها و اقداماتی است که برای اطمینان از اجرای صحیح حسابرسی و صدور گزارش مناسب به کار گرفته می شود.
کنترل کیفیت فقط به بررسی نهایی پرونده محدود نیست و باید در تمام مراحل کار حسابرسی مورد توجه قرار گیرد.
موضوعاتی مانند موارد زیر بخشی از کنترل کیفیت هستند:
- رعایت استقلال
- رعایت الزامات اخلاق حرفه ای
- پذیرش و حفظ صاحبکار
- انتخاب اعضای مناسب تیم
- نظارت بر کار کارکنان
- بررسی قضاوت های مهم
- مشاوره در موضوعات پیچیده
- حل اختلاف نظرها
- بررسی کنترل کیفیت کار
مسئولیت مدیر مسئول کار
مدیر مسئول کار نقش اصلی در حفظ کیفیت حسابرسی دارد.
از مهم ترین مسئولیت های او می توان به موارد زیر اشاره کرد:
- مسئولیت کیفیت کلی کار حسابرسی
- اطمینان از رعایت الزامات اخلاق حرفه ای
- توجه به استقلال اعضای تیم
- اطمینان از تخصیص مناسب کارها
- نظارت بر اعضای تیم حسابرسی
- بررسی کار انجام شده
- اطمینان از کسب شواهد کافی و مناسب
- مشاوره در موضوعات پیچیده
- حل و فصل اختلاف نظرها
- اطمینان از مناسب بودن گزارش نهایی
گروه حسابرسی چه مسئولیتی دارد؟
گروه حسابرسی باید روش های کنترل کیفیت قابل اجرا در کار را رعایت کند.
همچنین باید اطلاعات مرتبط با موضوعاتی مانند استقلال و سایر الزامات حرفه ای را در اختیار مؤسسه قرار دهد.
اعضای تیم حسابرسی باید در صورت مشاهده موارد غیرعادی، ابهام یا اختلاف نظر، موضوع را به افراد مسئول اطلاع دهند.
رعایت الزامات اخلاق حرفه ای
یکی از بخش های مهم کنترل کیفیت، رعایت اصول اخلاق حرفه ای است.
از جمله مهم ترین موارد:
- درستکاری
- بی طرفی
- صلاحیت و مراقبت حرفه ای
- رازداری
- رفتار حرفه ای
- استقلال
حسابرس باید در طول اجرای کار نسبت به رعایت این الزامات هشیار باشد.
پذیرش و حفظ صاحبکار
سیستم کنترل کیفیت مؤسسه باید فرآیند مناسبی برای پذیرش و حفظ صاحبکار داشته باشد.
پیش از ادامه همکاری، موضوعاتی مانند موارد زیر اهمیت دارد:
- استقلال حسابرس
- صلاحیت و توانایی انجام کار
- اعتبار مدیریت
- ریسک های مرتبط با صاحبکار
- امکان رعایت الزامات حرفه ای
هدف این است که مؤسسه فقط کارهایی را بپذیرد که توانایی انجام حرفه ای آنها را دارد.
تخصیص کار به اعضای تیم
اعضای تیم حسابرسی باید متناسب با:
- دانش
- تجربه
- مهارت
- تخصص
- سطح مسئولیت
برای انجام بخش های مختلف حسابرسی انتخاب شوند.
کارهای پیچیده تر نیز باید تحت نظارت افراد دارای تجربه و صلاحیت مناسب انجام شوند.
نظارت بر کار حسابرسی
نظارت مناسب باعث می شود مشکلات در زمان مناسب شناسایی و اصلاح شوند.
نظارت شامل مواردی مانند:
- پیگیری پیشرفت کار
- بررسی صلاحیت اعضای تیم
- ارزیابی کار انجام شده
- بررسی مسائل مهم
- اصلاح برنامه های حسابرسی در صورت نیاز
- اطمینان از تکمیل مستندات
است.
مشاوره در موضوعات پیچیده
اگر در جریان حسابرسی موضوعی پیچیده یا غیرمعمول مطرح شود، تیم حسابرسی باید از افراد دارای تخصص و تجربه مناسب مشاوره بگیرد.
این موضوع به ویژه در موارد زیر اهمیت دارد:
- مسائل پیچیده حسابداری
- موضوعات تخصصی مالی
- دعاوی حقوقی
- ارزش گذاری
- مالیات
- معاملات غیرمعمول
مشاوره باید به شکل مناسب مستند شود.
اختلاف نظر در حسابرسی
ممکن است میان:
- اعضای تیم حسابرسی
- افراد مورد مشورت
- مدیر مسئول کار
- بررسی کننده کنترل کیفیت
درباره یک موضوع اختلاف نظر ایجاد شود.
در چنین شرایطی، موضوع باید طبق سیاست ها و روش های مؤسسه حل و فصل شود و تا زمان حل اختلاف، گزارش حسابرس نباید بدون تعیین تکلیف موضوع صادر شود.
بررسی کنترل کیفیت کار حسابرسی
بررسی کنترل کیفیت فرآیندی است که امکان ارزیابی بی طرفانه قضاوت های مهم تیم حسابرسی و نتایج حاصل از آن را فراهم می کند.
این بررسی باید پیش از صدور گزارش حسابرس انجام شود؛ در مواردی که طبق الزامات مربوط، بررسی کنترل کیفیت لازم است.
بررسی کننده کنترل کیفیت باید تجربه، صلاحیت و اختیار کافی برای انجام این ارزیابی داشته باشد.
مستندسازی کنترل کیفیت
اقدامات مرتبط با کنترل کیفیت باید در حد لازم مستند شوند.
مستندات باید نشان دهند که:
- موضوعات مهم بررسی شده اند.
- الزامات حرفه ای رعایت شده است.
- مشاوره های لازم انجام شده است.
- اختلاف نظرها حل و فصل شده اند.
- بررسی کنترل کیفیت، در موارد لازم، انجام شده است.
تفاوت استاندارد 220 با استاندارد کنترل کیفیت مؤسسه
این دو موضوع به هم مرتبط هستند اما یکسان نیستند.
استاندارد کنترل کیفیت مؤسسه بیشتر درباره سیستم کلی کنترل کیفیت در مؤسسه حسابرسی است.
اما استاندارد 220 بر مسئولیت های مرتبط با کنترل کیفیت در یک کار حسابرسی مشخص تمرکز دارد.
بنابراین می توان گفت استاندارد 220، کنترل کیفیت را از زاویه اجرای یک کار حسابرسی مشخص بررسی می کند.
جدول اختصاصی استاندارد حسابرسی شماره 220
| موضوع | مسئول / محور اصلی |
| کیفیت کلی کار | مدیر مسئول کار |
| رعایت استقلال | مدیر مسئول و اعضای تیم |
| تخصیص کار | مدیر مسئول کار |
| نظارت | مدیر مسئول و اعضای ارشد تیم |
| مشاوره | تیم حسابرسی و افراد متخصص |
| اختلاف نظر | فرآیندهای مؤسسه |
| بررسی کنترل کیفیت | بررسی کننده کنترل کیفیت، در موارد لازم |
| مستندسازی | تیم حسابرسی |
اشتباهات رایج درباره استاندارد 220
1. کنترل کیفیت فقط بررسی نهایی پرونده است
خیر. کنترل کیفیت باید در تمام مراحل اجرای کار حسابرسی مورد توجه قرار گیرد.
2. تمام مسئولیت کیفیت فقط بر عهده مؤسسه است
خیر. مدیر مسئول کار و اعضای تیم نیز در سطح کار حسابرسی مسئولیت های مشخصی دارند.
3. اختلاف نظر را می توان نادیده گرفت
خیر. اختلاف نظرهای مهم باید طبق فرآیندهای تعیین شده بررسی و حل و فصل شوند.
4. مشاوره نیازی به مستندسازی ندارد
موضوعات مهم و مشاوره های مرتبط باید به شکل مناسب مستند شوند.
5. کنترل کیفیت فقط برای شرکت های بزرگ اهمیت دارد
کنترل کیفیت یک موضوع حرفه ای است و متناسب با ماهیت و شرایط هر کار حسابرسی باید رعایت شود.
اهمیت استاندارد 220 برای کیفیت حسابرسی
اجرای صحیح استاندارد 220 کمک می کند حسابرسی با نظم و کنترل بیشتری انجام شود.
مهم ترین نتایج آن عبارت اند از:
- کاهش احتمال خطا
- افزایش کیفیت شواهد
- بهبود نظارت
- افزایش رعایت الزامات حرفه ای
- شناسایی زودتر مسائل مهم
- افزایش قابلیت اتکای گزارش حسابرس
نقش رسا CRM
فرآیندهای کنترل کیفیت نیازمند دسترسی منظم به اطلاعات، مستندات، سوابق فعالیت ها، مکاتبات و وظایف اعضای تیم هستند.
رسا CRM با مدیریت متمرکز اطلاعات، اسناد، فعالیت ها و گردش کار، می تواند به سازمان ها کمک کند اطلاعات و فرآیندهای داخلی خود را منظم تر مدیریت کنند و دسترسی به سوابق مورد نیاز برای بررسی ها و کنترل های داخلی را ساده تر سازند.
جمع بندی
استاندارد حسابرسی شماره 220 یکی از استانداردهای مهم در زمینه کنترل کیفیت اجرای کار حسابرسی است. این استاندارد مسئولیت های مدیر مسئول کار و اعضای تیم حسابرسی را در زمینه رعایت الزامات حرفه ای، استقلال، نظارت، مشاوره، حل اختلاف نظر و بررسی کیفیت مشخص می کند.
اجرای مناسب این الزامات باعث می شود کار حسابرسی با کیفیت بالاتر انجام شود و گزارش نهایی حسابرس بر پایه قضاوت ها و شواهد مناسب صادر گردد.
سوالات متداول
استاندارد حسابرسی شماره 220 درباره چیست؟
این استاندارد درباره کنترل کیفیت اجرای کار حسابرسی اطلاعات مالی تاریخی و مسئولیت های تیم حسابرسی در این زمینه است.
مسئول اصلی کیفیت یک کار حسابرسی چه کسی است؟
مدیر مسئول کار، مسئولیت اصلی کیفیت کلی کار حسابرسی را بر عهده دارد.
آیا استاندارد 220 با کنترل کیفیت مؤسسه ارتباط دارد؟
بله. تیم حسابرسی می تواند در چارچوب کار خود به سیستم کنترل کیفیت مؤسسه اتکا کند، مگر اینکه شرایط یا اطلاعات موجود اقدام دیگری را ضروری کند.
بررسی کنترل کیفیت کار چیست؟
فرآیندی برای ارزیابی بی طرفانه قضاوت های مهم تیم حسابرسی و نتایجی است که برای تهیه گزارش حسابرس به دست آمده است.
اختلاف نظر در تیم حسابرسی چگونه حل می شود؟
اختلاف نظرها باید طبق سیاست ها و روش های تعیین شده توسط مؤسسه بررسی و حل و فصل شوند.