بلاگ
توافق در خصوص شرایط کار حسابرسی استاندارد حسابرسی شماره 210
خلاصه استاندارد حسابرسی شماره 210
| مورد | توضیح |
|---|---|
| شماره استاندارد | 210 |
| عنوان | توافق در خصوص شرایط کار حسابرسی |
| نسخه | تجدیدنظر شده 1401 |
| موضوع اصلی | تعیین و مستندسازی شرایط کار حسابرسی |
| طرفین توافق | حسابرس و واحد مورد رسیدگی |
| سند اصلی | قرارداد حسابرسی یا توافق مستند مشابه |
استاندارد حسابرسی شماره 210 چیست؟
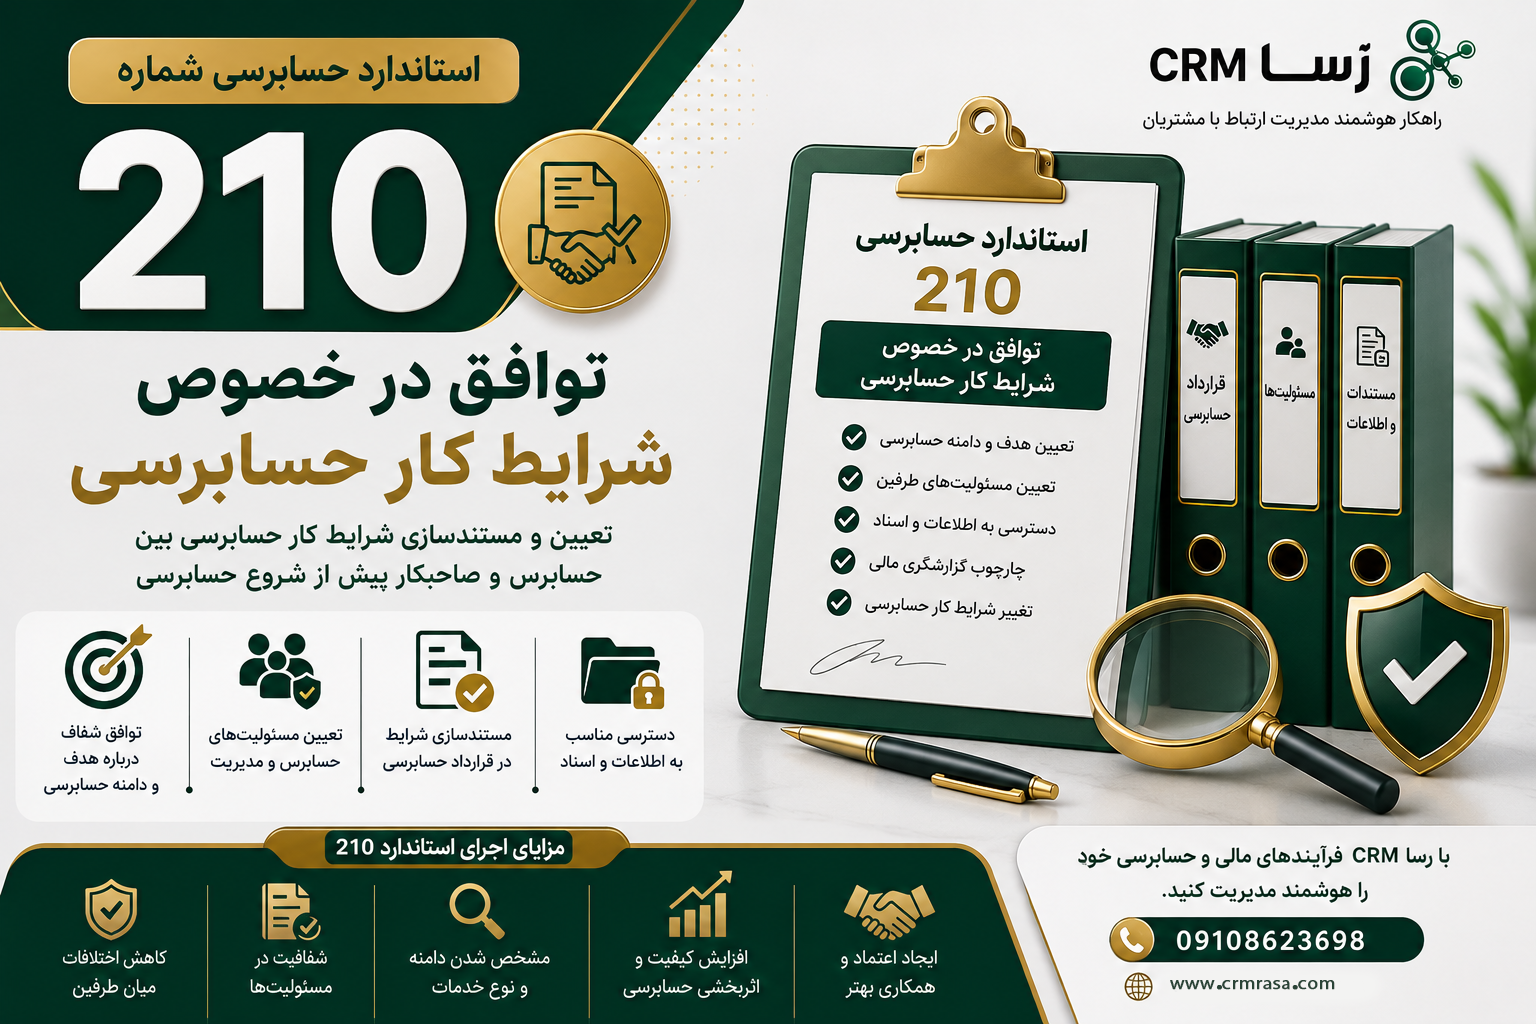
استاندارد حسابرسی شماره 210 با عنوان «توافق در خصوص شرایط کار حسابرسی» چارچوب لازم برای توافق حسابرس و صاحبکار درباره شرایط انجام حسابرسی را مشخص می کند.
هدف اصلی این استاندارد جلوگیری از برداشت های متفاوت درباره هدف، دامنه و مسئولیت های حسابرسی است. به همین دلیل، پیش از شروع کار باید شرایط حسابرسی میان حسابرس و واحد مورد رسیدگی مشخص و به شکل مناسب مستند شود.
این استاندارد در ارتباط نزدیک با استاندارد حسابرسی شماره 200 قرار دارد و شرایطی را مشخص می کند که حسابرس پیش از پذیرش یا ادامه یک کار حسابرسی باید مورد توجه قرار دهد.
هدف استاندارد حسابرسی 210
مهم ترین اهداف استاندارد شماره 210 عبارت اند از:
- مشخص کردن شرایط انجام حسابرسی
- تعیین مسئولیت های حسابرس و مدیریت
- جلوگیری از سوء برداشت درباره دامنه حسابرسی
- مستندسازی توافق میان طرفین
- مشخص کردن چارچوب گزارشگری حسابرس
- بررسی شرایط پذیرش یا ادامه کار حسابرسی
قرارداد حسابرسی چیست؟
قرارداد حسابرسی سندی است که شرایط توافق شده میان حسابرس و واحد مورد رسیدگی را مشخص می کند.
این قرارداد معمولا باید مواردی مانند موارد زیر را مشخص کند:
- هدف حسابرسی
- دامنه حسابرسی
- مسئولیت حسابرس
- مسئولیت مدیریت
- چارچوب گزارشگری مالی مورد استفاده
- شکل کلی گزارش حسابرس
- دسترسی حسابرس به اطلاعات و اسناد
- نحوه همکاری کارکنان واحد مورد رسیدگی
تنظیم قرارداد پیش از شروع حسابرسی باعث می شود طرفین دقیقا بدانند چه خدماتی قرار است ارائه شود و مسئولیت هر یک از آنها چیست.
مسئولیت مدیریت در قرارداد حسابرسی
یکی از نکات مهم استاندارد 210 این است که مدیریت باید مسئولیت های خود را در ارتباط با صورت های مالی بپذیرد.
این مسئولیت ها شامل مواردی مانند:
- تهیه و ارائه صورت های مالی طبق چارچوب گزارشگری مالی مربوط
- طراحی و اجرای کنترل های داخلی لازم
- فراهم کردن اطلاعات مورد نیاز حسابرس
- فراهم کردن دسترسی حسابرس به مدارک و اسناد
- ارائه اطلاعات و توضیحات مورد نیاز حسابرس
پذیرش این مسئولیت ها از پیش شرط های مهم پذیرش کار حسابرسی است.
مسئولیت حسابرس
حسابرس نیز باید مسئولیت خود را در انجام حسابرسی طبق استانداردهای حسابرسی بپذیرد.
این مسئولیت شامل اجرای روش های حسابرسی مناسب، کسب شواهد کافی و مناسب، ارزیابی خطرهای تحریف با اهمیت و در نهایت ارائه گزارش حسابرس است.
حسابرس نباید مسئولیت تهیه صورت های مالی را بر عهده بگیرد؛ زیرا تهیه و ارائه صورت های مالی مسئولیت مدیریت است.
اهمیت توافق پیش از شروع حسابرسی
توافق درباره شرایط کار باید تا حد امکان پیش از شروع حسابرسی انجام شود.
این موضوع از چند جهت اهمیت دارد:
- دامنه کار مشخص می شود.
- مسئولیت طرفین روشن می شود.
- امکان اختلاف درباره خدمات کاهش می یابد.
- دسترسی حسابرس به اطلاعات از ابتدا مشخص می شود.
- نحوه گزارشگری حسابرس برای طرفین روشن خواهد بود.
تغییر شرایط کار حسابرسی
گاهی پس از شروع حسابرسی، صاحبکار درخواست تغییر در شرایط کار می کند.
برای مثال ممکن است درخواست شود حسابرسی به خدمتی با سطح اطمینان پایین تر تبدیل شود.
در چنین شرایطی حسابرس باید دلایل درخواست را بررسی کند و مشخص کند آیا تغییر شرایط کار از نظر حرفه ای و الزامات مربوط قابل قبول است یا خیر.
تغییر شرایط نباید صرفا با هدف جلوگیری از ارائه یک گزارش حسابرسی نامطلوب انجام شود.
چه زمانی ممکن است قرارداد حسابرسی نیاز به تجدیدنظر داشته باشد؟
در حسابرسی های بعدی، حسابرس باید بررسی کند آیا شرایط قبلی همچنان معتبر است یا خیر.
مواردی مانند موارد زیر ممکن است باعث نیاز به تجدیدنظر در شرایط کار شوند:
- تغییر مدیریت ارشد
- تغییر مالکیت واحد تجاری
- تغییر قابل توجه در فعالیت های شرکت
- تغییر در قوانین و مقررات
- تغییر در چارچوب گزارشگری مالی
- تغییر قابل توجه در حجم یا ماهیت عملیات
- ایجاد برداشت متفاوت صاحبکار از هدف یا دامنه حسابرسی
دسترسی حسابرس به اطلاعات
یکی از موضوعات مهم در توافق حسابرسی، فراهم کردن دسترسی حسابرس به اطلاعات مورد نیاز است.
حسابرس باید بتواند در چارچوب کار خود به مواردی مانند:
- دفاتر و اسناد حسابداری
- قراردادها
- مدارک مالی
- اطلاعات کارکنان مرتبط با حسابرسی
- اطلاعات مربوط به معاملات
- توضیحات مدیریت
دسترسی داشته باشد.
محدود کردن دسترسی حسابرس به اطلاعات مورد نیاز می تواند بر پذیرش یا ادامه کار حسابرسی اثر بگذارد.
ارتباط استاندارد 210 با استاندارد 200
استانداردهای 200 و 210 ارتباط بسیار نزدیکی با یکدیگر دارند.
استاندارد 200 بیشتر بر اهداف کلی حسابرس و مسئولیت های او در اجرای حسابرسی تمرکز دارد، در حالی که استاندارد 210 بر توافق اولیه درباره شرایط انجام کار حسابرسی تمرکز می کند.
به همین دلیل، این دو استاندارد باید در کنار یکدیگر مطالعه شوند.
مزایای اجرای استاندارد حسابرسی 210
اجرای صحیح استاندارد شماره 210 می تواند باعث شود:
- اختلاف میان حسابرس و صاحبکار کاهش یابد.
- مسئولیت های طرفین شفاف شود.
- دامنه حسابرسی مشخص باشد.
- فرآیند حسابرسی منظم تر انجام شود.
- دسترسی به اطلاعات مورد نیاز از ابتدا مشخص باشد.
- ریسک سوء برداشت از گزارش حسابرس کاهش پیدا کند.
جدول اختصاصی استاندارد حسابرسی شماره 210
| موضوع | توضیح |
| هدف اصلی | توافق درباره شرایط کار حسابرسی |
| زمان توافق | ترجیحا پیش از شروع کار |
| سند توافق | قرارداد حسابرسی یا سند مناسب دیگر |
| مسئول صورت های مالی | مدیریت |
| مسئول اجرای حسابرسی | حسابرس |
| دسترسی به اطلاعات | باید برای حسابرس فراهم باشد |
| تغییر شرایط کار | نیازمند بررسی و توافق مناسب است |
اشتباهات رایج درباره استاندارد 210
1. شروع حسابرسی بدون مشخص کردن شرایط کار
این کار می تواند باعث اختلاف درباره دامنه خدمات و مسئولیت ها شود.
2. تصور اینکه حسابرس مسئول تهیه صورت های مالی است
تهیه و ارائه صورت های مالی مسئولیت مدیریت است.
3. مشخص نکردن دسترسی حسابرس به اطلاعات
حسابرس برای اجرای حسابرسی به اسناد و اطلاعات مرتبط نیاز دارد.
4. تغییر نوع خدمت بدون بررسی دلایل
هر درخواست برای تغییر شرایط کار باید از نظر حرفه ای و الزامات استاندارد بررسی شود.
5. بی توجهی به تغییر شرایط در حسابرسی های بعدی
اگر شرایط واحد تجاری تغییر کند، ممکن است لازم باشد شرایط قرارداد حسابرسی نیز مورد بازنگری قرار گیرد.
نقش رسا CRM
در فرآیند حسابرسی، دسترسی منظم به قراردادها، اسناد، مکاتبات، اطلاعات مشتریان و سوابق فعالیت ها می تواند مدیریت فرآیندهای داخلی سازمان را ساده تر کند.
رسا CRM با فراهم کردن امکان مدیریت متمرکز اطلاعات، اسناد و فعالیت ها، می تواند به سازمان ها کمک کند اطلاعات مورد نیاز فرآیندهای نظارتی و حسابرسی را منظم تر نگهداری و در زمان مناسب بازیابی کنند.
جمع بندی
استاندارد حسابرسی شماره 210 یکی از استانداردهای پایه در فرآیند پذیرش و اجرای حسابرسی است. این استاندارد بر توافق روشن میان حسابرس و واحد مورد رسیدگی درباره هدف، دامنه، مسئولیت ها و شرایط انجام کار تأکید دارد.
مستندسازی مناسب شرایط کار حسابرسی باعث می شود انتظارات طرفین از ابتدا مشخص باشد و احتمال اختلاف درباره مسئولیت ها و دامنه خدمات کاهش پیدا کند.
سوالات متداول
استاندارد حسابرسی شماره 210 درباره چیست؟
این استاندارد درباره توافق حسابرس و واحد مورد رسیدگی در خصوص شرایط انجام کار حسابرسی است.
قرارداد حسابرسی چه اهمیتی دارد؟
قرارداد حسابرسی هدف، دامنه، مسئولیت های طرفین و سایر شرایط اصلی کار را مشخص و مستند می کند.
مسئول تهیه صورت های مالی چه کسی است؟
مسئولیت تهیه و ارائه صورت های مالی بر عهده مدیریت واحد مورد رسیدگی است.
آیا شرایط قرارداد حسابرسی می تواند تغییر کند؟
بله، در صورت تغییر شرایط یا درخواست تغییر نوع خدمت، حسابرس باید موضوع را بررسی کرده و در صورت امکان، شرایط جدید را به شکل مناسب مستند کند.
آیا استاندارد 210 با استاندارد 200 ارتباط دارد؟
بله. استاندارد 210 مکمل استاندارد 200 است و باید همراه با آن مطالعه شود.