بلاگ
مسئولیت حسابرس در ارتباط با تقلب در حسابرسی استاندارد حسابرسی شماره 240
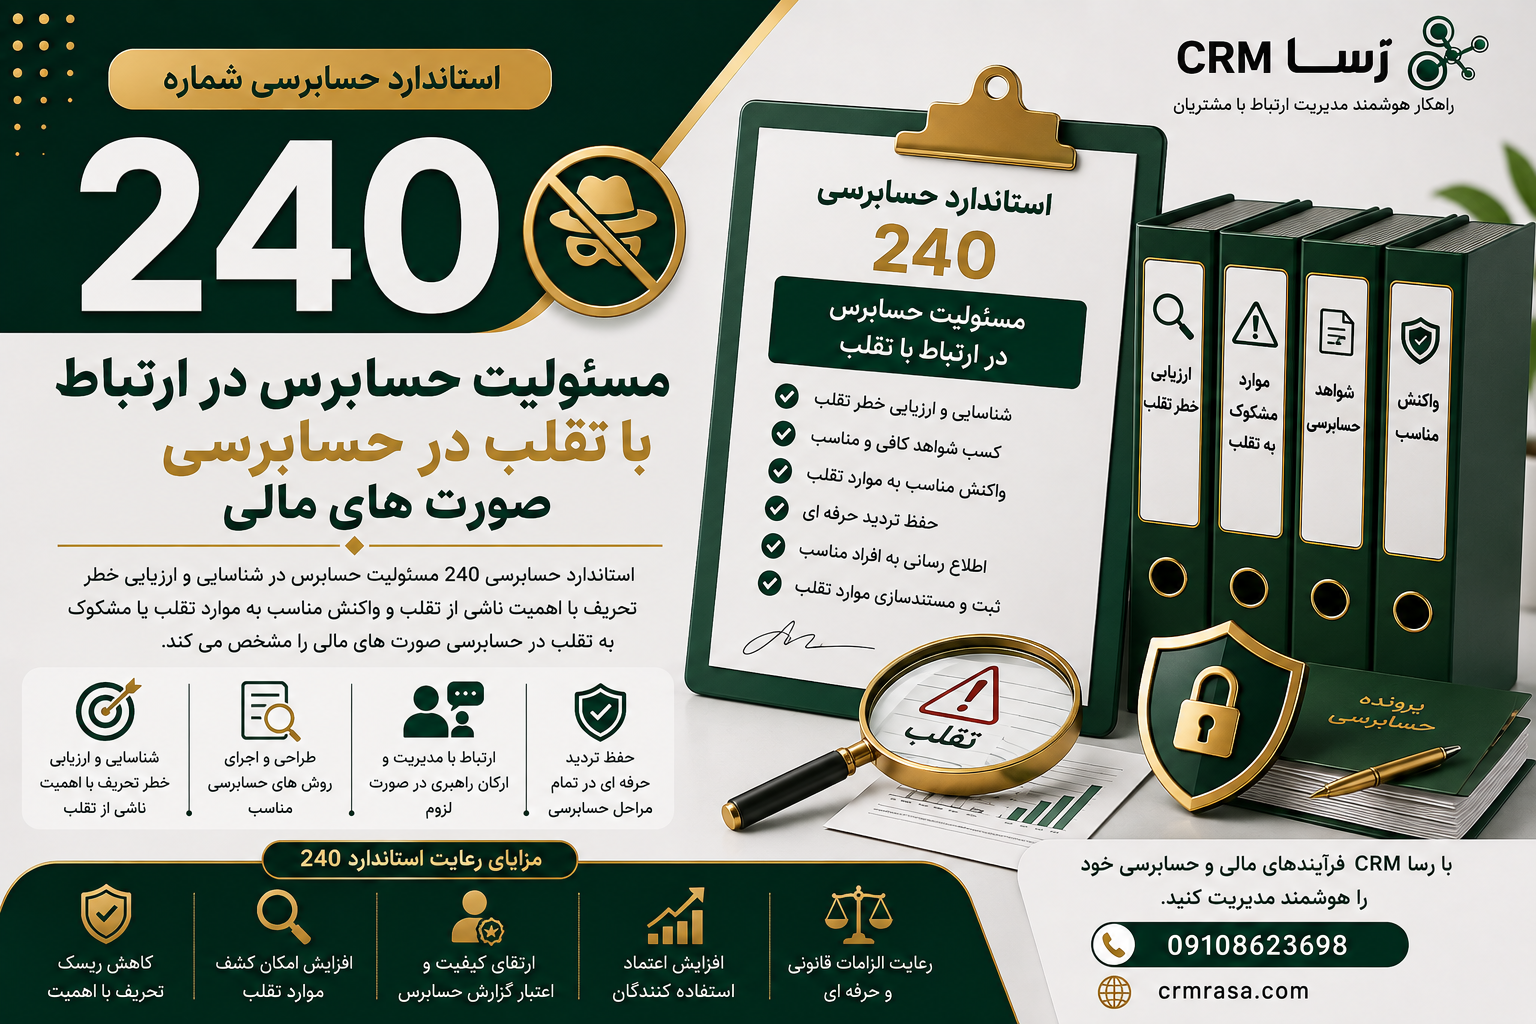
خلاصه استاندارد حسابرسی شماره 240
| مورد | توضیح |
|---|---|
| شماره استاندارد | 240 |
| عنوان | مسئولیت حسابرس در ارتباط با تقلب در حسابرسی صورت های مالی |
| نسخه | تجدیدنظر شده 1394 |
| موضوع اصلی | مسئولیت حسابرس در ارتباط با تقلب |
| هدف اصلی | شناسایی و ارزیابی خطر تحریف با اهمیت ناشی از تقلب |
| مسئول اصلی پیشگیری از تقلب | مدیریت واحد مورد رسیدگی |
| مسئولیت حسابرس | ارزیابی خطر، کسب شواهد و واکنش مناسب |
| ارتباط با استانداردها | 200، 315 و 330 |
استاندارد 240 باید همراه با استاندارد 200 مطالعه شود و نحوه به کارگیری الزامات مربوط به ارزیابی خطر و واکنش به خطرهای تحریف با اهمیت ناشی از تقلب را نیز تشریح می کند.
استاندارد حسابرسی شماره 240 چیست؟
استاندارد حسابرسی شماره 240 به مسئولیت حسابرس در ارتباط با تقلب در حسابرسی صورت های مالی می پردازد.
تقلب می تواند باعث شود اطلاعات مالی یک واحد تجاری به شکل نادرست ارائه شود و استفاده کنندگان صورت های مالی تصمیم های خود را بر اساس اطلاعات نادرست اتخاذ کنند.
نکته بسیار مهم این است که مسئولیت اصلی پیشگیری و کشف تقلب بر عهده مدیریت واحد تجاری است؛ اما حسابرس نیز هنگام برنامه ریزی، اجرای روش های حسابرسی و ارزیابی نتایج باید خطر وجود تحریف با اهمیت ناشی از تقلب را در نظر بگیرد.
هدف استاندارد حسابرسی 240
بر اساس این استاندارد، اهداف اصلی حسابرس عبارت اند از:
- شناسایی و ارزیابی خطرهای تحریف با اهمیت ناشی از تقلب
- طراحی و اجرای روش های مناسب برای برخورد با خطرهای ارزیابی شده
- کسب شواهد حسابرسی کافی و مناسب
- برخورد مناسب با موارد تقلب یا موارد مشکوک به تقلب
- حفظ تردید حرفه ای در تمام مراحل حسابرسی
این اهداف مستقیما در استاندارد 240 مورد تأکید قرار گرفته اند.
تقلب چیست؟
تقلب به یک عمل عمدی گفته می شود که توسط مدیریت، کارکنان یا اشخاص ثالث انجام می شود و هدف آن فریب دیگران و ایجاد تحریف در اطلاعات مالی یا سایر اطلاعات مرتبط است.
تقلب با اشتباه تفاوت اساسی دارد.
اشتباه معمولا غیرعمدی است، اما تقلب ماهیت عمدی دارد.
برای مثال:
- ثبت عمدی فروش های غیرواقعی
- پنهان کردن بدهی ها
- دستکاری اسناد حسابداری
- ثبت هزینه ها در دوره اشتباه
- ایجاد معاملات صوری
- دستکاری برآوردهای حسابداری
می توانند نمونه هایی از رفتارهای متقلبانه باشند.
تفاوت تقلب و اشتباه
| ویژگی | تقلب | اشتباه |
|---|---|---|
| ماهیت | عمدی | غیرعمدی |
| هدف | فریب یا کسب منفعت | بدون قصد فریب |
| مثال | ثبت فروش صوری | اشتباه در ثبت مبلغ |
| مسئولیت مدیریت | پیشگیری و کشف | ایجاد سیستم مناسب برای کاهش خطا |
| واکنش حسابرس | ارزیابی خطر تقلب و رسیدگی مناسب | بررسی تحریف و اصلاح آن |
دو نوع اصلی تقلب
استاندارد 240 تقلب های مرتبط با تحریف صورت های مالی را به طور کلی در دو گروه مهم مورد توجه قرار می دهد:
تقلب ناشی از گزارشگری مالی متقلبانه
در این حالت اطلاعات صورت های مالی به صورت عمدی دستکاری می شود.
برای مثال:
- بیش از واقع نشان دادن درآمد
- کمتر از واقع نشان دادن هزینه ها
- بیش از واقع نشان دادن دارایی ها
- پنهان کردن بدهی ها
- دستکاری زمان شناسایی درآمد
تقلب ناشی از سوء استفاده از دارایی ها
در این حالت دارایی های واحد تجاری به صورت غیرمجاز مورد استفاده یا برداشت قرار می گیرند.
مانند:
- سرقت وجه نقد
- برداشت غیرمجاز از موجودی کالا
- استفاده شخصی از دارایی شرکت
- پرداخت های غیرمجاز
مسئولیت مدیریت در قبال تقلب
یکی از مهم ترین نکات استاندارد 240 این است که حسابرس جایگزین مدیریت در پیشگیری و کشف تقلب نیست.
مدیریت باید:
- محیط کنترلی مناسب ایجاد کند.
- کنترل های داخلی مناسب طراحی کند.
- کنترل ها را اجرا و حفظ کند.
- خطرهای تقلب را شناسایی کند.
- رفتارهای مشکوک را بررسی کند.
- سازوکارهای مناسب گزارش تخلف داشته باشد.
بنابراین وجود حسابرس به این معنا نیست که مدیریت مسئولیت خود در قبال تقلب را از دست می دهد.
مسئولیت حسابرس در ارتباط با تقلب
حسابرس باید خطرهای تحریف با اهمیت ناشی از تقلب را شناسایی و ارزیابی کند و بر اساس این ارزیابی، روش های حسابرسی مناسب را طراحی و اجرا نماید.
حسابرس باید:
- تردید حرفه ای داشته باشد.
- احتمال تقلب را در نظر بگیرد.
- خطرهای عمده را شناسایی کند.
- شواهد کافی و مناسب کسب کند.
- موارد مشکوک را بررسی کند.
- در صورت لزوم موضوع را به سطوح مناسب مدیریت یا ارکان راهبری اطلاع دهد.
استاندارد 240 تأکید می کند که حسابرس باید خطرهای تحریف با اهمیت ناشی از تقلب را در سطح صورت های مالی و در سطح ادعاها مورد توجه قرار دهد.
تردید حرفه ای در برخورد با تقلب
در حسابرسی تقلب، تردید حرفه ای اهمیت ویژه ای دارد.
حسابرس نباید صرفا به دلیل شناخت قبلی از مدیریت یا سابقه خوب شرکت، احتمال تقلب را نادیده بگیرد.
برای مثال اگر مدارک ارائه شده با اطلاعات دیگر تناقض داشته باشند، حسابرس باید موضوع را بررسی کند و نمی تواند صرفا بر توضیحات مدیریت تکیه کند.
عوامل خطر تقلب
برخی شرایط می توانند احتمال وقوع تقلب را افزایش دهند.
سه گروه رایج عوامل خطر عبارت اند از:
فشار یا انگیزه
مانند:
- فشار برای دستیابی به سود مشخص
- مشکلات مالی
- بدهی های سنگین
- فشار سرمایه گذاران
فرصت
مانند:
- ضعف کنترل های داخلی
- دسترسی نامحدود به دارایی ها
- نبود نظارت کافی
- تفکیک نامناسب وظایف
توجیه
فرد ممکن است رفتار خود را برای خودش توجیه کند؛ مثلا تصور کند حق او از شرکت پرداخت نشده یا اقدام انجام شده ضرری ایجاد نمی کند.
خطر تقلب در شناسایی درآمد
در استاندارد 240، خطر تحریف با اهمیت ناشی از تقلب در شناسایی درآمد از موضوعات مهم حسابرسی است.
حسابرس باید ارزیابی کند آیا روش ها و معاملات مرتبط با درآمد می توانند خطر تقلب ایجاد کنند یا خیر.
برای مثال:
- ثبت فروش پیش از تحویل کالا
- ثبت فروش های صوری
- ثبت درآمد در دوره اشتباه
- ایجاد معاملات غیرواقعی در پایان سال
می توانند موجب تحریف صورت های مالی شوند.
واکنش حسابرس به خطر تقلب
پس از ارزیابی خطر، حسابرس باید واکنش مناسب طراحی کند.
این واکنش می تواند شامل موارد زیر باشد:
- افزایش میزان رسیدگی
- تغییر زمان اجرای آزمون ها
- افزایش نمونه گیری
- انجام آزمون های غیرمنتظره
- بررسی اسناد و مدارک بیشتر
- استفاده از روش های تحلیلی
- بررسی معاملات غیرعادی
- آزمون ثبت های دفتر روزنامه
هدف این است که خطر تحریف با اهمیت ناشی از تقلب تا سطح قابل قبول کاهش یابد.
ثبت های دفتر روزنامه و تعدیلات
بررسی ثبت های حسابداری یکی از حوزه هایی است که می تواند در شناسایی دستکاری های احتمالی اهمیت داشته باشد.
حسابرس ممکن است مواردی مانند:
- ثبت های غیرعادی
- ثبت های پایان دوره
- ثبت های دارای مبالغ غیرمعمول
- ثبت های انجام شده توسط افراد خاص
- تعدیلات دستی
را مورد بررسی قرار دهد.
برخورد با موارد تقلب یا مشکوک به تقلب
اگر حسابرس به وجود تقلب یا موارد مشکوک به تقلب پی ببرد، نباید موضوع را نادیده بگیرد.
حسابرس باید:
- موضوع را بررسی کند.
- اثر آن بر صورت های مالی را ارزیابی کند.
- اثر آن بر ارزیابی خطر را بررسی کند.
- در صورت لزوم روش های حسابرسی بیشتری انجام دهد.
- موضوع را طبق الزامات مربوط به افراد مناسب اطلاع دهد.
مستندسازی تقلب
موضوعات مربوط به خطر تقلب و واکنش حسابرس باید به شکل مناسب در مستندات حسابرسی ثبت شوند.
مستندات می تواند شامل:
- خطرهای شناسایی شده
- ارزیابی حسابرس
- روش های انجام شده
- شواهد کسب شده
- نتایج رسیدگی
- ارتباطات با مدیریت
- نتیجه گیری نهایی
باشد.
ارتباط استاندارد 240 با استانداردهای 315 و 330
استاندارد 240 به تنهایی مطالعه نمی شود.
ارتباط آن با استانداردهای زیر بسیار مهم است:
استاندارد 315: شناسایی و ارزیابی خطرهای تحریف با اهمیت
استاندارد 330: واکنش حسابرس نسبت به خطرهای ارزیابی شده
به همین دلیل، استاندارد 240 در عمل بخشی از فرآیند شناسایی خطر، ارزیابی خطر و طراحی واکنش حسابرسی محسوب می شود.
جدول اختصاصی استاندارد حسابرسی شماره 240
| موضوع | توضیح |
|---|---|
| شماره استاندارد | 240 |
| موضوع | تقلب در حسابرسی صورت های مالی |
| مسئول اصلی پیشگیری از تقلب | مدیریت |
| مسئولیت حسابرس | ارزیابی و برخورد با خطر تحریف ناشی از تقلب |
| نوع تحریف | عمدی |
| انواع مهم تقلب | گزارشگری مالی متقلبانه و سوء استفاده از دارایی ها |
| ابزار مهم حسابرس | تردید حرفه ای |
| خطر مهم | تحریف با اهمیت ناشی از تقلب |
| استانداردهای مرتبط | 200، 315 و 330 |
اشتباهات رایج درباره استاندارد 240
آیا حسابرس مسئول کشف تمام تقلب هاست؟
خیر. حسابرسی نمی تواند تضمین کند که تمام تقلب ها کشف خواهند شد. حسابرس مسئول ارزیابی خطر تحریف با اهمیت ناشی از تقلب و طراحی و اجرای روش های مناسب برای برخورد با این خطرهاست.
آیا مسئولیت تقلب بر عهده حسابرس است؟
خیر. مسئولیت اصلی پیشگیری و کشف تقلب بر عهده مدیریت واحد مورد رسیدگی است.
آیا تقلب همان اشتباه است؟
خیر. تفاوت اصلی در عمدی بودن رفتار است.
آیا سابقه خوب مدیریت باعث حذف خطر تقلب می شود؟
خیر. حسابرس باید در تمام مراحل حسابرسی تردید حرفه ای خود را حفظ کند.
اهمیت استاندارد 240 برای حسابرسی
تقلب می تواند آثار قابل توجهی بر تصمیم های استفاده کنندگان صورت های مالی داشته باشد. به همین دلیل، ارزیابی خطر تقلب یکی از بخش های مهم حسابرسی صورت های مالی است.
اجرای مناسب استاندارد 240 باعث می شود حسابرس:
- خطرهای تقلب را بهتر شناسایی کند.
- روش های حسابرسی مناسب تری طراحی کند.
- شواهد کافی تری جمع آوری کند.
- موارد مشکوک را سریع تر شناسایی کند.
- ارتباط مناسب تری با مدیریت و ارکان راهبری داشته باشد.
نقش رسا CRM
مدیریت منظم اطلاعات، سوابق، اسناد، مکاتبات و فعالیت های سازمانی می تواند به ایجاد شفافیت بیشتر در فرآیندهای داخلی کمک کند.
رسا CRM با مدیریت متمرکز اطلاعات و فعالیت ها، ثبت سوابق و مدیریت اسناد می تواند به سازمان ها کمک کند فرآیندهای داخلی خود را منظم تر مدیریت کرده و دسترسی به اطلاعات مورد نیاز برای بررسی های داخلی و حسابرسی را ساده تر کنند.
جمع بندی
استاندارد حسابرسی شماره 240 یکی از مهم ترین استانداردهای حسابرسی در زمینه تقلب است. این استاندارد بر مسئولیت حسابرس در شناسایی و ارزیابی خطر تحریف با اهمیت ناشی از تقلب، کسب شواهد کافی و مناسب و واکنش مناسب به موارد تقلب یا مشکوک به تقلب تأکید دارد.
در عین حال، نباید فراموش کرد که مسئولیت اصلی پیشگیری و کشف تقلب بر عهده مدیریت واحد مورد رسیدگی است و حسابرس مسئولیت مدیریت را بر عهده نمی گیرد.
سوالات متداول
استاندارد حسابرسی شماره 240 درباره چیست؟
استاندارد 240 درباره مسئولیت حسابرس در ارتباط با تقلب در حسابرسی صورت های مالی است.
مسئول اصلی پیشگیری و کشف تقلب چه کسی است؟
مسئولیت اصلی پیشگیری و کشف تقلب بر عهده مدیریت واحد مورد رسیدگی است.
هدف حسابرس طبق استاندارد 240 چیست؟
شناسایی و ارزیابی خطر تحریف با اهمیت ناشی از تقلب، کسب شواهد کافی و مناسب و برخورد مناسب با موارد تقلب یا مشکوک به تقلب.
تفاوت تقلب و اشتباه چیست؟
تقلب عمدی است، اما اشتباه بدون قصد فریب رخ می دهد.
آیا حسابرس باید تردید حرفه ای داشته باشد؟
بله. تردید حرفه ای در ارزیابی خطر تقلب و بررسی شواهد اهمیت زیادی دارد.
استاندارد 240 با کدام استانداردها ارتباط بیشتری دارد؟
استانداردهای 200، 315 و 330 ارتباط مستقیمی با استاندارد 240 دارند.