بلاگ
واکنش حسابرس به خطرهای ارزیابی شده استاندارد حسابرسی شماره 330
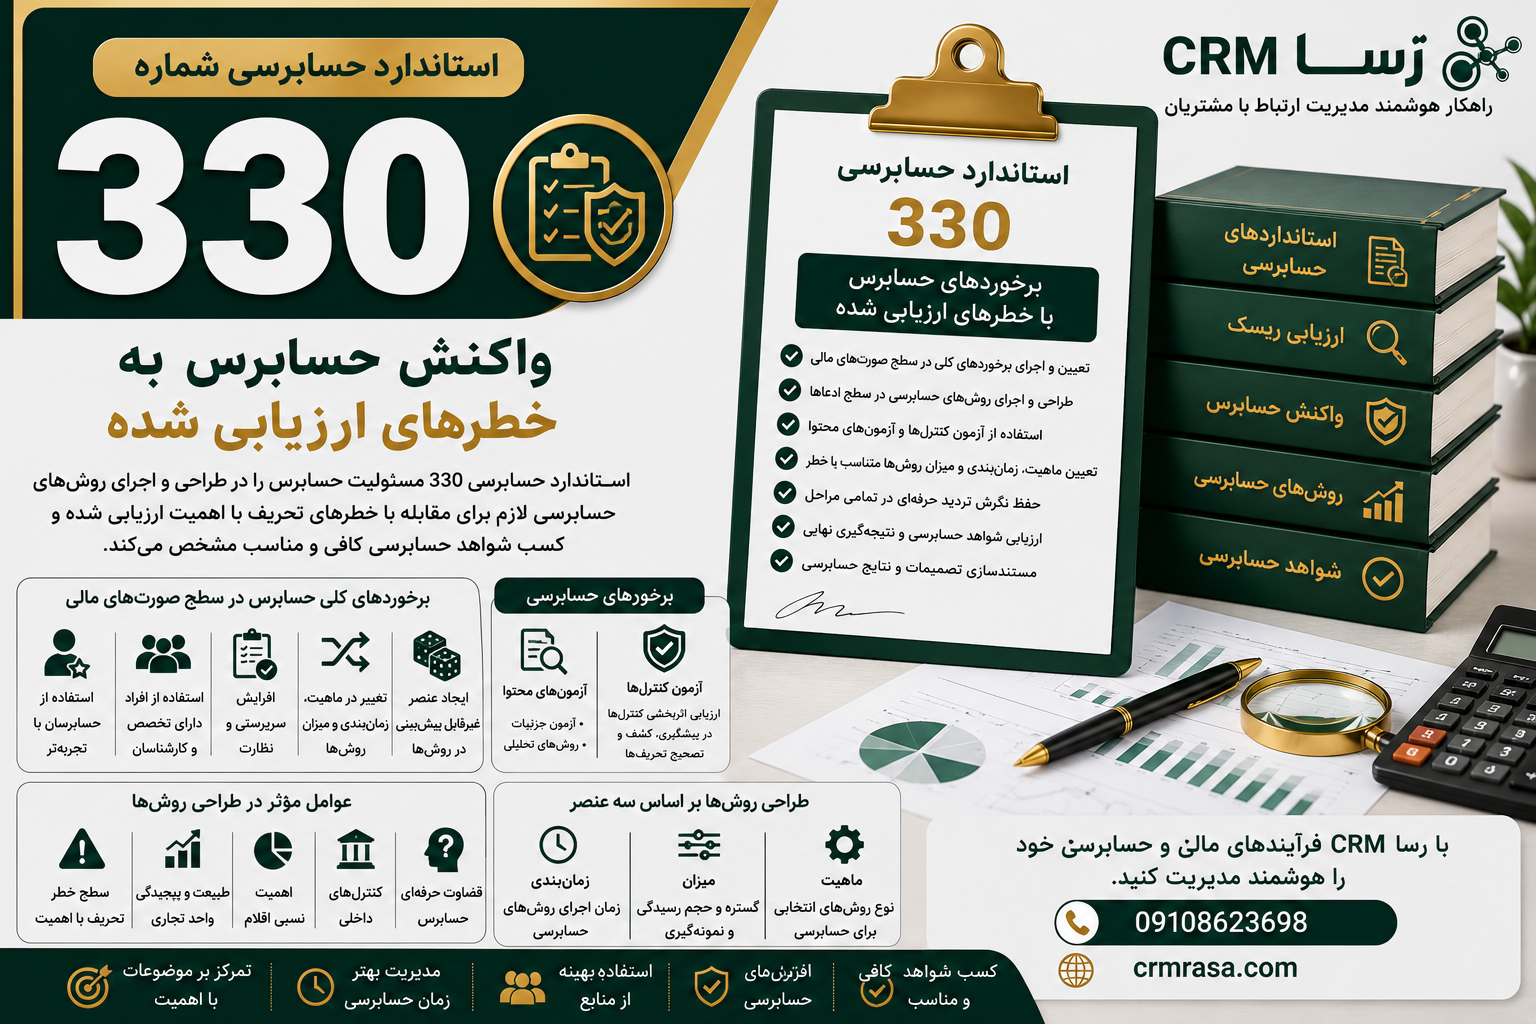
خلاصه استاندارد حسابرسی شماره 330
| مورد | توضیحات |
|---|---|
| شماره استاندارد | 330 |
| عنوان | برخوردهای حسابرس با خطرهای ارزیابی شده |
| عنوان ساده | واکنش حسابرس به خطرهای ارزیابی شده |
| نسخه | تجدیدنظر شده 1393 |
| موضوع اصلی | طراحی و اجرای روشهای حسابرسی در واکنش به خطرهای ارزیابی شده |
| ارتباط مستقیم | استاندارد 315 |
| هدف اصلی | کسب شواهد حسابرسی کافی و مناسب |
| روشهای اصلی | آزمون کنترلها و آزمونهای محتوا |
| سطح بررسی | سطح صورتهای مالی و سطح ادعاها |
| تاریخ اجرا | دوره های مالی شروع شده از 1 فروردین 1394 و پس از آن |
استاندارد 330 مسئولیت حسابرس را در طراحی و اجرای روشهای حسابرسی لازم برای مقابله با خطرهای تحریف با اهمیت مشخص و ارزیابی شده طبق استاندارد 315 مشخص می کند.
استاندارد حسابرسی 330 چیست؟
استاندارد حسابرسی شماره 330 یکی از استانداردهای اصلی در فرآیند حسابرسی مبتنی بر خطر است.
در استاندارد 315، حسابرس خطرهای تحریف با اهمیت را شناسایی و ارزیابی می کند.
اما شناسایی خطر به تنهایی کافی نیست.
بعد از اینکه حسابرس مشخص کرد کدام بخشهای صورتهای مالی بیشتر در معرض تحریف با اهمیت قرار دارند، باید تصمیم بگیرد:
برای مقابله با این خطرها چه روشهای حسابرسی انجام شود؟
پاسخ این سؤال موضوع اصلی استاندارد 330 است.
به زبان ساده:
استاندارد 315 = خطر را شناسایی و ارزیابی کن.
استاندارد 330 = متناسب با آن خطر، واکنش حسابرسی مناسب طراحی و اجرا کن.
هدف استاندارد حسابرسی شماره 330
هدف اصلی حسابرس طبق این استاندارد، کسب شواهد حسابرسی کافی و مناسب درباره خطرهای تحریف با اهمیت ارزیابی شده است.
برای رسیدن به این هدف، حسابرس باید روشهای حسابرسی لازم را متناسب با خطرهای شناسایی شده طراحی و اجرا کند.
بنابراین سه مفهوم در استاندارد 330 اهمیت زیادی دارند:
- خطرهای ارزیابی شده
- روشهای حسابرسی
- شواهد حسابرسی کافی و مناسب
ارتباط استاندارد 315 و 330
استانداردهای 315 و 330 مکمل یکدیگر هستند.
استاندارد 315 بر تشخیص و ارزیابی خطرهای تحریف با اهمیت تمرکز دارد.
استاندارد 330 بر واکنش حسابرس نسبت به خطرهای ارزیابی شده تمرکز می کند.
| استاندارد | موضوع |
| 315 | شناسایی و ارزیابی خطر |
| 320 | اهمیت در برنامه ریزی و اجرای حسابرسی |
| 330 | واکنش به خطرهای ارزیابی شده |
به زبان خیلی ساده:
315 می پرسد: مشکل احتمالی کجاست؟
320 می پرسد: این مشکل از چه میزان اهمیتی برخوردار است؟
330 می پرسد: برای این خطر چه رسیدگی باید انجام دهیم؟
خطر تحریف با اهمیت چیست؟
خطر تحریف با اهمیت یعنی احتمال اینکه صورتهای مالی پیش از انجام عملیات حسابرسی، حاوی تحریفی باشند که بتواند تصمیمهای اقتصادی استفاده کنندگان را تحت تاثیر قرار دهد.
این خطر ممکن است ناشی از:
- اشتباه
- تقلب
باشد.
حسابرس پس از ارزیابی این خطرها باید روشهای مناسب برای مقابله با آنها را طراحی کند.
برخوردهای کلی حسابرس با خطرهای ارزیابی شده
یکی از بخشهای مهم استاندارد 330، برخوردهای کلی حسابرس در سطح صورتهای مالی است.
حسابرس باید برای مقابله با خطرهای تحریف با اهمیت ارزیابی شده در سطح صورتهای مالی، برخوردهای کلی مناسب مشخص کند.
این برخوردها می توانند شامل موارد زیر باشند:
- تاکید بیشتر بر حفظ نگرش تردید حرفه ای
- استفاده از حسابرسان با تجربه تر
- استفاده از افراد دارای مهارتهای تخصصی
- استفاده از کارشناسان در موارد لازم
- افزایش سرپرستی بر کار حسابرسی
- ایجاد تغییر در ماهیت روشهای حسابرسی
- تغییر زمان اجرای روشهای حسابرسی
- افزایش میزان رسیدگی
- استفاده بیشتر از روشهای حسابرسی در پایان دوره
- ایجاد عناصر غیرقابل پیش بینی در انتخاب روشهای حسابرسی
هدف از این اقدامات، افزایش توانایی تیم حسابرسی برای مقابله با خطرهای ارزیابی شده است.
نگرش تردید حرفه ای
استاندارد 330 بر اهمیت حفظ نگرش تردید حرفه ای تاکید دارد.
تردید حرفه ای یعنی حسابرس اطلاعات و شواهد را با ذهنی پرسشگر و نقادانه ارزیابی کند و صرفا به دلیل اعتماد به مدیریت، اطلاعات ارائه شده را بدون بررسی نپذیرد.
این موضوع مخصوصا در شرایطی اهمیت دارد که:
- خطر تقلب بالا باشد.
- معاملات پیچیده باشند.
- برآوردهای حسابداری مهم وجود داشته باشد.
- معاملات غیرعادی انجام شده باشد.
- شواهد متناقض وجود داشته باشد.
استفاده از حسابرسان با تجربه تر
اگر خطرهای ارزیابی شده در یک بخش بالا باشد، حسابرس می تواند از اعضای با تجربه تر تیم حسابرسی برای رسیدگی به آن بخش استفاده کند.
برای مثال، در یک معامله پیچیده مالی، استفاده از حسابرسی با تجربه بیشتر می تواند به ارزیابی صحیح تر شواهد و قضاوتهای حسابرسی کمک کند.
استفاده از کارشناسان
برخی موضوعات ممکن است نیازمند تخصصی خارج از حوزه حسابداری و حسابرسی باشند.
برای مثال:
- ارزش گذاری داراییهای خاص
- مسائل فنی
- ارزیابی برخی داراییها
- موضوعات حقوقی
- محاسبات تخصصی
در چنین شرایطی استفاده از کارشناس می تواند بخشی از واکنش حسابرس به خطر ارزیابی شده باشد.
استاندارد 620 نیز به استفاده از کار کارشناس حسابرس مربوط است.
آزمون کنترلها چیست؟
یکی از دو گروه اصلی روشهای حسابرسی در استاندارد 330، آزمون کنترلها است.
آزمون کنترلها برای ارزیابی اثربخشی عملکرد کنترلها در پیشگیری، یا کشف و اصلاح تحریفهای با اهمیت در سطح ادعاها طراحی می شود.
به زبان ساده، حسابرس بررسی می کند:
آیا کنترل داخلی که قرار است جلوی اشتباه یا تقلب را بگیرد، واقعا درست کار می کند؟
مثال ساده آزمون کنترل
فرض کنیم شرکت برای پرداختهای بالاتر از 500 میلیون تومان یک کنترل داخلی دارد که طبق آن پرداخت باید توسط مدیر مالی و مدیرعامل تایید شود.
حسابرس ممکن است تعدادی از پرداختها را انتخاب کند و بررسی کند:
- آیا پرداخت وجود داشته است؟
- آیا مبلغ درست بوده است؟
- آیا تایید مدیر مالی وجود داشته؟
- آیا تایید مدیرعامل وجود داشته؟
- آیا کنترل در طول دوره به شکل مستمر اجرا شده است؟
اگر کنترل به طور موثر کار کرده باشد، حسابرس می تواند از نتیجه آزمون کنترل در طراحی سایر روشهای حسابرسی استفاده کند.
آزمون محتوا چیست؟
دومین گروه اصلی روشهای حسابرسی، آزمونهای محتوا هستند.
هدف آزمون محتوا، کشف تحریفهای با اهمیت در سطح ادعاهاست.
آزمونهای محتوا شامل:
- آزمون جزئیات گروههای معاملات، مانده حسابها و موارد افشا
- روشهای تحلیلی
است.
تفاوت آزمون کنترل و آزمون محتوا
| آزمون کنترل | آزمون محتوا |
| بررسی اثربخشی کنترل | کشف تحریف |
| تمرکز بر کنترل داخلی | تمرکز بر ارقام و اطلاعات مالی |
| آیا کنترل درست کار می کند؟ | آیا مبلغ یا اطلاعات تحریف شده است؟ |
| ارزیابی عملکرد کنترل | بررسی مستقیم یا تحلیلی اطلاعات |
| مرتبط با ریسک کنترل | مرتبط با کشف تحریف با اهمیت |
آیا آزمونهای محتوا همیشه لازم هستند؟
بله.
حتی در شرایطی که حسابرس قصد دارد به اثربخشی کنترلها اتکا کند، اجرای روشهای محتوا برای هر گروه عمده معاملات، مانده حساب و موارد افشا ضروری است.
بنابراین اتکا به کنترلهای داخلی به معنای حذف کامل آزمونهای محتوا نیست.
طراحی روشهای حسابرسی
حسابرس باید روشهای حسابرسی را طوری طراحی و اجرا کند که:
- ماهیت
- زمانبندی
- میزان
آنها متناسب با خطرهای تحریف با اهمیت ارزیابی شده باشد.
این سه مفهوم بسیار مهم هستند.
ماهیت روش حسابرسی
ماهیت یعنی چه روشی برای رسیدگی انتخاب شود.
برای مثال:
- مشاهده
- بازرسی اسناد
- پرس و جو
- تاییدیه گرفتن
- محاسبه مجدد
- اجرای مجدد
- روشهای تحلیلی
نوع روش باید متناسب با خطر مورد بررسی باشد.
زمانبندی روش حسابرسی
زمان اجرای رسیدگی نیز اهمیت دارد.
برای مثال، در یک شرایط ممکن است حسابرس بتواند بخشی از آزمونها را در طول دوره انجام دهد.
اما اگر خطر تحریف با اهمیت بالا باشد، ممکن است نیاز باشد رسیدگیهای بیشتری در پایان دوره یا نزدیک به تاریخ صورتهای مالی انجام شود.
میزان روشهای حسابرسی
میزان یعنی گستره رسیدگی.
برای مثال:
- تعداد نمونه ها
- تعداد معاملات بررسی شده
- تعداد اسناد وارسی شده
- میزان استفاده از آزمونهای جزئیات
می تواند بر اساس سطح خطر تغییر کند.
هرچه خطر ارزیابی شده بالاتر باشد، ممکن است نیاز به شواهد متقاعدکننده تر و رسیدگی گسترده تر وجود داشته باشد.
ارتباط خطر با ماهیت، زمانبندی و میزان
یکی از مفاهیم مهم استاندارد 330 این است که طراحی روشهای حسابرسی باید با خطر ارزیابی شده ارتباط داشته باشد.
| سطح خطر | واکنش احتمالی |
| پایین | روشهای معمول حسابرسی |
| متوسط | افزایش یا تغییر برخی آزمونها |
| بالا | شواهد بیشتر، آزمونهای گسترده تر و روشهای متقاعدکننده تر |
البته تعیین واکنش دقیق، به شرایط واقعی واحد تجاری و قضاوت حرفه ای حسابرس بستگی دارد.
روشهای غیرقابل پیش بینی
یکی از روشهای مقابله با خطر، ایجاد عنصر غیرقابل پیش بینی بودن در انتخاب روشهای حسابرسی است.
این کار می تواند احتمال کشف تقلب یا تحریف عمدی را افزایش دهد.
برای مثال حسابرس ممکن است:
- یک حساب غیرمنتظره را بررسی کند.
- یک شعبه خاص را که قبلا انتخاب نمی شد بررسی کند.
- معاملات خاصی را خارج از نمونه معمول انتخاب کند.
- زمان برخی رسیدگیها را تغییر دهد.
هدف این نیست که برنامه حسابرسی بدون دلیل تغییر کند؛ بلکه هدف افزایش احتمال کشف تحریفهایی است که ممکن است با روشهای قابل پیش بینی پنهان بمانند.
واکنش به خطرهای سطح ادعاها
پس از ارزیابی خطرها، حسابرس باید روشهای حسابرسی لازم را در سطح ادعاها طراحی کند.
ادعاها می توانند به:
- گروههای معاملات
- مانده حسابها
- موارد افشا
مربوط باشند.
حسابرس باید مشخص کند کدام ادعاها بیشتر در معرض تحریف قرار دارند و روشهای مناسب را برای آنها انتخاب کند.
ادعاهای صورتهای مالی
برخی از ادعاهای مهم که در حسابرسی مورد توجه قرار می گیرند عبارتند از:
وجود
آیا دارایی یا بدهی واقعا وجود دارد؟
کامل بودن
آیا همه معاملات و اقلامی که باید ثبت می شدند، ثبت شده اند؟
حقوق و تعهدات
آیا واحد تجاری واقعا حقوق مربوط به داراییها را دارد و بدهیها تعهدات آن هستند؟
وقوع
آیا معاملات ثبت شده واقعا اتفاق افتاده اند؟
اندازه گیری و ارزشیابی
آیا مبالغ به شکل مناسب اندازه گیری و ارزشیابی شده اند؟
ارائه و افشا
آیا اطلاعات در صورتهای مالی به شکل مناسب طبقه بندی، ارائه و افشا شده اند؟
خطرهای با اهمیت و آزمونهای محتوا
هرچه خطر تحریف با اهمیت بالاتر باشد، حسابرس باید روشهای حسابرسی متناسب و متقاعدکننده تری طراحی کند.
برای مثال اگر حسابرس درباره وجود موجودی کالا خطر بالایی ارزیابی کرده باشد، ممکن است روشهایی مانند:
- مشاهده موجودی
- شمارش مجدد
- بررسی اسناد خرید
- بررسی اسناد فروش
- آزمون cut-off
- بررسی حرکت موجودی
را اجرا کند.
نوع دقیق رسیدگی به خطر و شرایط واحد تجاری بستگی دارد.
آزمون کنترل و خطر بالا
اگر حسابرس قصد داشته باشد برای یک خطر مشخص به اثربخشی کنترلها اتکا کند، باید شواهد مناسبی درباره اثربخشی آن کنترلها به دست آورد.
این یعنی حسابرس نمی تواند صرفا بر اساس توضیح مدیریت نتیجه بگیرد که یک کنترل موثر است.
باید شواهد لازم برای اثربخشی عملکرد کنترل به دست آید.
تغییر ارزیابی خطر در جریان حسابرسی
ارزیابی خطر در ابتدای حسابرسی ممکن است در طول رسیدگی تغییر کند.
برای مثال حسابرس ممکن است متوجه شود:
- کنترل داخلی ضعیف تر از تصور اولیه است.
- تحریفهای بیشتری وجود دارد.
- تقلب احتمالی شناسایی شده است.
- معاملات غیرعادی وجود دارد.
- شواهد حسابرسی با اطلاعات اولیه سازگار نیست.
در این شرایط حسابرس باید ارزیابی خطر خود را بازنگری کند و روشهای حسابرسی را در صورت لزوم تغییر دهد.
ارزیابی کافی و مناسب بودن شواهد حسابرسی
یکی از مراحل مهم استاندارد 330، ارزیابی شواهد کسب شده است.
حسابرس باید قبل از نتیجه گیری از حسابرسی، مناسب بودن ارزیابیهای انجام شده درباره خطرهای تحریف با اهمیت در سطح ادعاها را بررسی کند.
همچنین باید مشخص کند آیا شواهد حسابرسی کافی و مناسب به دست آمده است یا خیر.
شواهد کافی و مناسب یعنی چه؟
دو مفهوم جداگانه وجود دارد:
کافی بودن
به میزان شواهد مربوط است.
یعنی آیا مقدار شواهد برای رسیدن به نتیجه مناسب کافی است؟
مناسب بودن
به کیفیت شواهد مربوط است.
یعنی آیا شواهد:
- مربوط هستند؟
- قابل اتکا هستند؟
- برای نتیجه گیری حسابرس مناسب هستند؟
بنابراین زیاد بودن شواهد به تنهایی کافی نیست.
شواهد موافق و مخالف
حسابرس نباید فقط شواهدی را که ادعاهای صورتهای مالی را تایید می کنند در نظر بگیرد.
باید شواهدی که ادعاها را تایید نمی کنند یا با آنها تناقض دارند نیز مورد توجه قرار گیرند.
در نهایت حسابرس باید بر اساس مجموع شواهد موجود درباره کافی و مناسب بودن شواهد قضاوت کند.
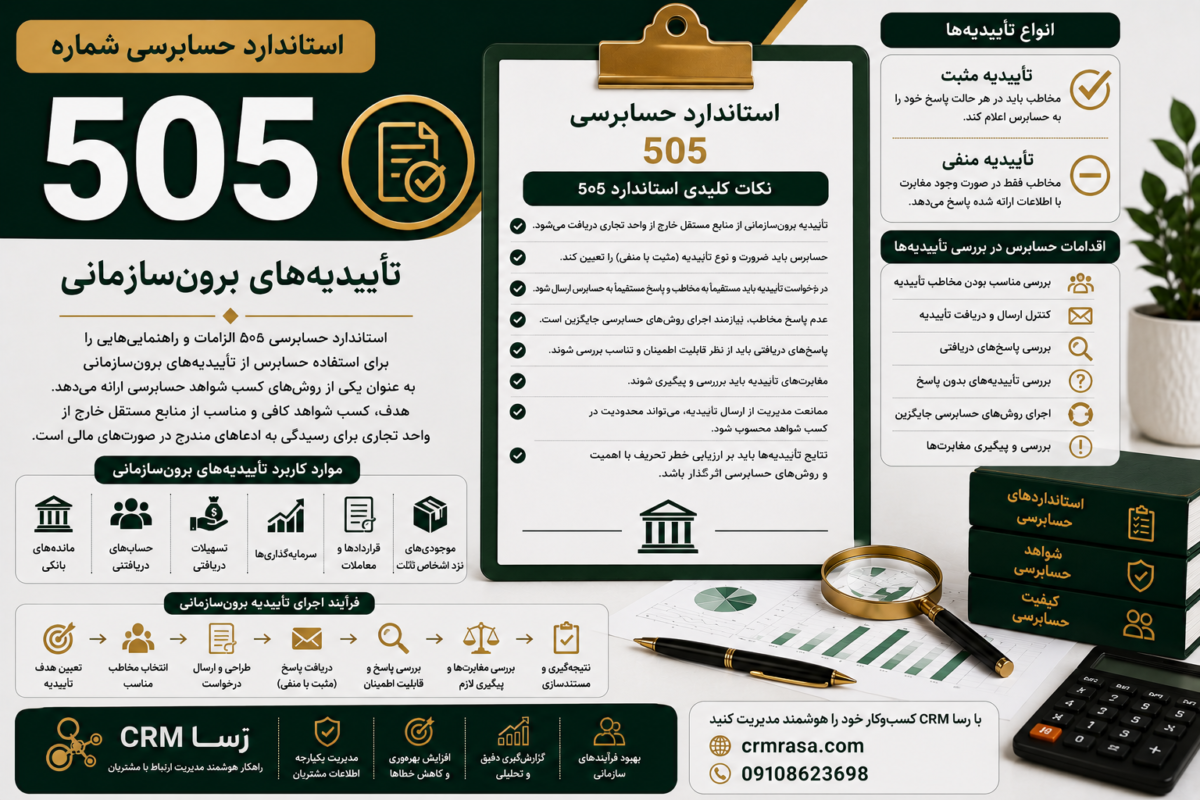
ارتباط استاندارد 330 با استاندارد 500
استاندارد 500 به شواهد حسابرسی مربوط است.
استاندارد 330 مشخص می کند حسابرس چگونه باید برای مقابله با خطرهای ارزیابی شده، روشهای حسابرسی را طراحی و اجرا کند.
بنابراین:
330 → چه روشهایی برای مقابله با خطر انجام دهیم؟
500 → شواهد حاصل از این روشها چگونه باید ارزیابی شود؟
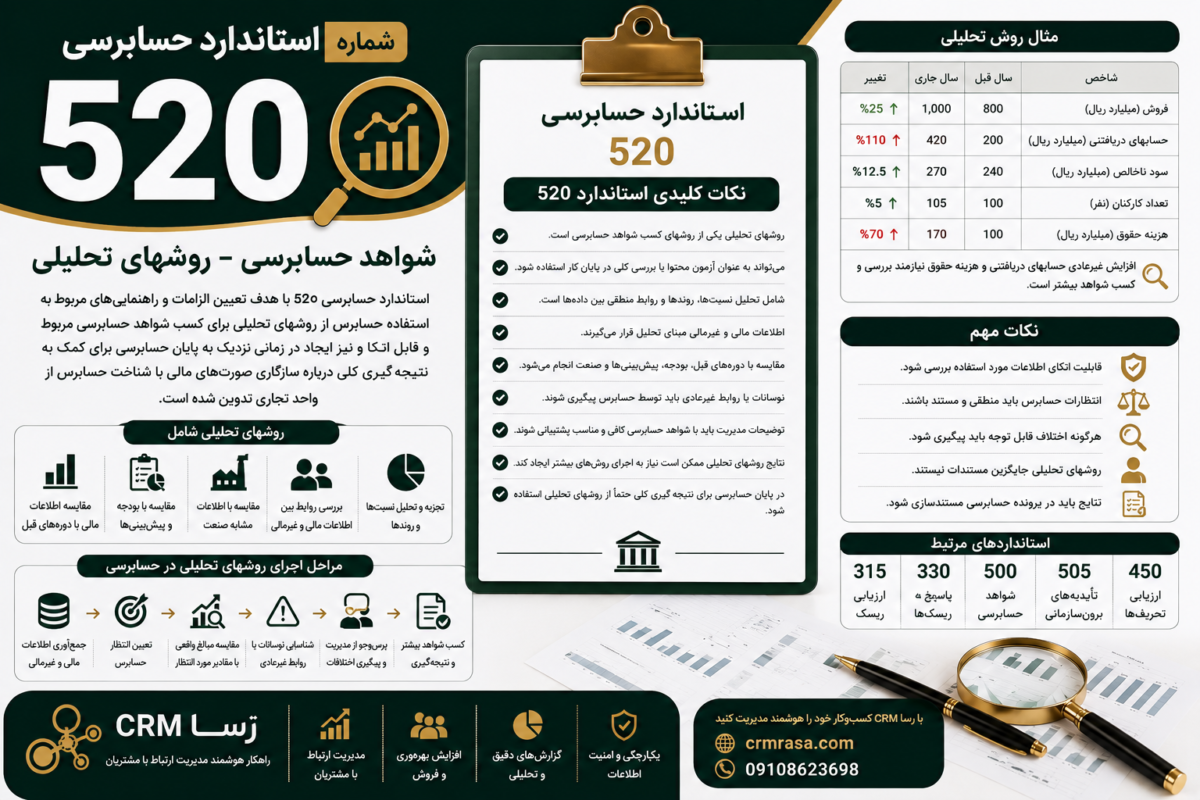
ارتباط استاندارد 330 با استاندارد 520
استاندارد 520 مربوط به روشهای تحلیلی است.
روشهای تحلیلی یکی از ابزارهایی هستند که می توانند در فرآیند حسابرسی و اجرای آزمونهای محتوا مورد استفاده قرار گیرند.
بنابراین استاندارد 520 یکی از استانداردهای مرتبط با اجرای روشهای پیش بینی شده در استاندارد 330 است.
ارتباط استاندارد 330 با استاندارد 530
استاندارد 530 به نمونه گیری در حسابرسی مربوط می شود.
وقتی حسابرس برای آزمون معاملات یا مانده حسابها از نمونه استفاده می کند، انتخاب نمونه مناسب می تواند بر میزان و کیفیت شواهد حاصل از آزمون تاثیر بگذارد.
ارتباط استاندارد 330 با استاندارد 240
استاندارد 240 درباره مسئولیت حسابرس در ارتباط با تقلب است.
اگر خطر تقلب وجود داشته باشد، حسابرس باید این خطر را در طراحی واکنشهای حسابرسی مورد توجه قرار دهد.
در چنین شرایطی استفاده از روشهای غیرقابل پیش بینی و افزایش تردید حرفه ای می تواند اهمیت بیشتری پیدا کند.
ارتباط استاندارد 330 با استاندارد 320
استاندارد 320 درباره اهمیت در برنامه ریزی و اجرای عملیات حسابرسی است.
اهمیت و خطر در کنار یکدیگر بر طراحی روشهای حسابرسی تاثیر دارند.
بنابراین:
315 = ارزیابی خطر
320 = اهمیت
330 = واکنش حسابرسی
مستندسازی طبق استاندارد 330
حسابرس باید مبنای تصمیمهای مهم خود درباره واکنش به خطرهای ارزیابی شده را مستند کند.
مستندات می تواند شامل موارد زیر باشد:
- خطرهای شناسایی شده
- ارزیابی خطرها
- روشهای حسابرسی طراحی شده
- ماهیت روشها
- زمانبندی روشها
- میزان رسیدگی
- نتایج آزمون کنترلها
- نتایج آزمونهای محتوا
- شواهد کسب شده
- نتیجه گیری حسابرس
- تغییرات ایجاد شده در ارزیابی خطر
شکل و میزان مستندسازی به قضاوت حرفه ای حسابرس و عواملی مانند ماهیت، اندازه و پیچیدگی واحد تجاری، کنترلهای داخلی و روش حسابرسی بستگی دارد.
مثال کاربردی استاندارد 330
فرض کنیم حسابرس در استاندارد 315 متوجه شده است که حسابهای دریافتنی شرکت در معرض خطر تحریف با اهمیت قرار دارند.
مرحله اول: ارزیابی خطر
حسابرس تشخیص می دهد خطر وجود مطالبات غیرواقعی یا وصول نشدن مطالبات بالاست.
مرحله دوم: طراحی واکنش
حسابرس ممکن است تصمیم بگیرد:
- تاییدیه از مشتریان دریافت کند.
- وصولهای بعد از تاریخ ترازنامه را بررسی کند.
- اسناد فروش را بررسی کند.
- مانده حساب مشتریان را با دفاتر تطبیق دهد.
- نمونه بیشتری انتخاب کند.
مرحله سوم: اجرای روشها
روشهای انتخاب شده اجرا می شوند.
مرحله چهارم: ارزیابی شواهد
حسابرس بررسی می کند آیا شواهد به دست آمده کافی و مناسب هستند یا خیر.
مرحله پنجم: نتیجه گیری
اگر شواهد کافی نباشند، حسابرس باید روشهای بیشتری اجرا کند یا واکنش خود را تغییر دهد.
این مثال به خوبی نشان می دهد که استاندارد 330 حلقه اتصال بین ارزیابی خطر و اجرای واقعی حسابرسی است.
مثال دوم؛ موجودی کالا
فرض کنیم موجودی کالا بخش قابل توجهی از داراییهای شرکت را تشکیل می دهد و حسابرس خطر تحریف با اهمیت را بالا ارزیابی کرده است.
حسابرس می تواند با توجه به شرایط:
- در شمارش موجودی حضور پیدا کند.
- نمونه گیری انجام دهد.
- شمارشهای مدیریت را بررسی کند.
- اسناد خرید را بررسی کند.
- اسناد فروش را بررسی کند.
- cut-off معاملات را بررسی کند.
- اقلام را از نظر وضعیت و ارزش بررسی کند.
هرچه خطر بالاتر باشد، حسابرس ممکن است به شواهد متقاعدکننده تر نیاز داشته باشد.
جدول اختصاصی استاندارد حسابرسی شماره 330
| موضوع | توضیح |
| شماره استاندارد | 330 |
| عنوان | برخوردهای حسابرس با خطرهای ارزیابی شده |
| عنوان ساده | واکنش حسابرس به خطرهای ارزیابی شده |
| نسخه | تجدیدنظر شده 1393 |
| تاریخ اجرا | از 1 فروردین 1394 |
| استاندارد پایه | 315 |
| هدف | کسب شواهد کافی و مناسب |
| روشهای اصلی | آزمون کنترلها و آزمونهای محتوا |
| سطح اول واکنش | سطح صورتهای مالی |
| سطح دوم واکنش | سطح ادعاها |
| سه عنصر طراحی | ماهیت، زمانبندی و میزان |
| موضوع مهم | تردید حرفه ای |
| موضوع مهم دیگر | شواهد حسابرسی |
| مستندسازی | الزامی |
| استانداردهای مرتبط | 200، 240، 315، 320، 500، 520 و 530 |
تفاوت استاندارد 315 و 330
| استاندارد 315 | استاندارد 330 | |
| شناخت واحد تجاری | واکنش حسابرس | |
| شناسایی خطر | طراحی روش حسابرسی | |
| ارزیابی خطر | اجرای روش حسابرسی | |
| تمرکز بر علت و محل خطر | تمرکز بر نحوه مقابله با خطر | |
| خروجی | خطرهای ارزیابی شده | شواهد حسابرسی |
به زبان ساده:
315 می گوید کجا احتمال مشکل وجود دارد.
330 می گوید برای پیدا کردن یا کاهش این مشکل چه رسیدگی انجام شود.
تفاوت آزمون کنترل و آزمون محتوا
| ویژگی | آزمون کنترل | آزمون محتوا |
| هدف | ارزیابی اثربخشی کنترل | کشف تحریف |
| تمرکز | کنترل داخلی | اطلاعات مالی |
| نمونه | تایید پرداختها | بررسی مبلغ پرداخت |
| سوال اصلی | آیا کنترل اجرا شده؟ | آیا مبلغ صحیح است؟ |
| نتیجه | میزان اتکا به کنترل | شواهد درباره مانده یا معامله |
اشتباهات رایج درباره استاندارد 330
آیا استاندارد 330 فقط درباره کنترلهای داخلی است؟
خیر. کنترلها بخشی از استاندارد هستند، اما استاندارد 330 بسیار گسترده تر است و طراحی و اجرای روشهای حسابرسی برای مقابله با خطرهای ارزیابی شده را پوشش می دهد.
آیا بعد از استاندارد 315 دیگر نیازی به ارزیابی خطر نیست؟
خیر. اگر اطلاعات جدیدی به دست آید، حسابرس باید در صورت لزوم ارزیابی خطر را بازنگری کند.
آیا آزمون کنترل همان آزمون محتواست؟
خیر. آزمون کنترل برای ارزیابی اثربخشی عملکرد کنترلهاست، در حالی که آزمون محتوا برای کشف تحریفهای با اهمیت در سطح ادعاها طراحی می شود.
آیا با وجود کنترلهای قوی می توان آزمون محتوا را حذف کرد؟
خیر. برای هر گروه عمده معاملات، مانده حساب و موارد افشا، اجرای روشهای محتوا لازم است.
آیا هرچه خطر بیشتر باشد باید فقط نمونه را بزرگ تر کنیم؟
لزوما نه. واکنش حسابرس می تواند شامل تغییر ماهیت، زمانبندی و میزان روشهای حسابرسی باشد.
آیا حسابرس باید فقط شواهد تاییدکننده را بررسی کند؟
خیر. شواهد موافق و مخالف ادعاهای صورتهای مالی باید مورد توجه قرار گیرند.
آیا استفاده از روشهای غیرقابل پیش بینی در استاندارد 330 مطرح است؟
بله. ایجاد عنصر غیرقابل پیش بینی در انتخاب روشهای حسابرسی می تواند یکی از برخوردهای کلی حسابرس با خطرهای ارزیابی شده باشد.
چرا استاندارد 330 مهم است؟
استاندارد 330 باعث می شود حسابرسی صرفا یک بررسی عمومی و یکسان برای همه بخشهای صورتهای مالی نباشد.
حسابرس ابتدا خطرها را شناسایی می کند و سپس منابع و روشهای حسابرسی را متناسب با خطرها تخصیص می دهد.
این رویکرد باعث می شود:
- خطرهای مهم بیشتر مورد توجه قرار گیرند.
- منابع حسابرسی بهتر استفاده شوند.
- شواهد مناسب تری جمع آوری شود.
- احتمال کشف تحریف با اهمیت افزایش یابد.
- واکنش حسابرس با شرایط واقعی واحد تجاری هماهنگ باشد.
استاندارد 330 به زبان ساده
اگر بخواهیم کل استاندارد را در چند مرحله خلاصه کنیم:
مرحله 1: خطرهای تحریف با اهمیت شناسایی و ارزیابی می شوند.
مرحله 2: حسابرس خطرها را در سطح صورتهای مالی و ادعاها بررسی می کند.
مرحله 3: برخورد کلی با خطرها تعیین می شود.
مرحله 4: روشهای حسابرسی متناسب با خطر طراحی می شوند.
مرحله 5: آزمون کنترلها و آزمونهای محتوا در صورت لزوم اجرا می شوند.
مرحله 6: ماهیت، زمانبندی و میزان روشها با خطر هماهنگ می شوند.
مرحله 7: شواهد حسابرسی ارزیابی می شوند.
مرحله 8: اگر شواهد کافی و مناسب نباشند، رسیدگیهای بیشتری انجام می شود.
مرحله 9: نتایج و قضاوتهای حسابرس مستند می شوند.
نقش رسا CRM
در فرآیندهای سازمانی، وجود اطلاعات منظم و قابل دسترس می تواند به مدیریت بهتر سوابق، فعالیتها و مستندات کمک کند.
رسا CRM با تمرکز بر مدیریت ارتباط با مشتری، ثبت اطلاعات مشتریان، پیگیری فعالیتها و مدیریت فرآیندهای مرتبط می تواند به سازمانها کمک کند اطلاعات عملیاتی خود را منظم تر مدیریت کنند.
مدیریت منظم اطلاعات می تواند در زمان بررسی سوابق و مستندات مرتبط با فرآیندهای سازمانی نیز مفید باشد.
جمع بندی استاندارد حسابرسی 330
استاندارد حسابرسی شماره 330 یکی از مهم ترین استانداردهای حسابرسی مبتنی بر خطر است.
این استاندارد مشخص می کند حسابرس پس از شناسایی و ارزیابی خطرهای تحریف با اهمیت، چگونه باید به آنها واکنش نشان دهد.
حسابرس باید روشهای حسابرسی را بر اساس ماهیت، زمانبندی و میزان مناسب طراحی و اجرا کند و در صورت لزوم از آزمون کنترلها و آزمونهای محتوا استفاده کند.
در نهایت نیز باید اطمینان حاصل کند که شواهد حسابرسی کسب شده کافی و مناسب هستند.
به صورت خلاصه:
استاندارد 315 → تشخیص خطر
استاندارد 320 → اهمیت
استاندارد 330 → واکنش به خطر
به همین دلیل استاندارد 330 حلقه اتصال بسیار مهمی میان ارزیابی ریسک حسابرسی و اجرای واقعی عملیات حسابرسی محسوب می شود.
سوالات متداول استاندارد حسابرسی 330
استاندارد حسابرسی شماره 330 درباره چیست؟
استاندارد 330 درباره مسئولیت حسابرس برای طراحی و اجرای روشهای حسابرسی لازم در واکنش به خطرهای تحریف با اهمیت ارزیابی شده است.
هدف اصلی استاندارد 330 چیست؟
هدف اصلی، کسب شواهد حسابرسی کافی و مناسب درباره خطرهای تحریف با اهمیت ارزیابی شده است.
آزمون کنترل چیست؟
آزمونی برای ارزیابی اثربخشی عملکرد کنترلها در پیشگیری یا کشف و اصلاح تحریفهای با اهمیت در سطح ادعاهاست.
آزمون محتوا چیست؟
روشی برای کشف تحریفهای با اهمیت در سطح ادعاها که شامل آزمون جزئیات و روشهای تحلیلی است.
حسابرس چگونه به خطرهای ارزیابی شده واکنش نشان می دهد؟
با طراحی و اجرای روشهای حسابرسی متناسب با خطر، تغییر ماهیت، زمانبندی و میزان رسیدگی و در صورت لزوم استفاده از حسابرسان با تجربه تر یا کارشناسان.
آیا استاندارد 330 با استاندارد 315 ارتباط دارد؟
بله. استاندارد 315 درباره تشخیص و ارزیابی خطر و استاندارد 330 درباره واکنش به خطرهای ارزیابی شده است.
آیا شواهد حسابرسی باید کافی و مناسب باشند؟
بله. حسابرس باید پیش از نتیجه گیری از حسابرسی ارزیابی کند که شواهد کافی و مناسب کسب شده است یا خیر.
استاندارد 330 چه سالی تجدیدنظر شده است؟
نسخه مورد استفاده در این مجموعه، استاندارد 330 تجدیدنظر شده 1393 است و برای دوره های مالی شروع شده از 1 فروردین 1394 و پس از آن لازم الاجراست.