بلاگ
راهنمای شواهد حسابرسی و ملاحظات خاص استاندارد حسابرسی شماره 501
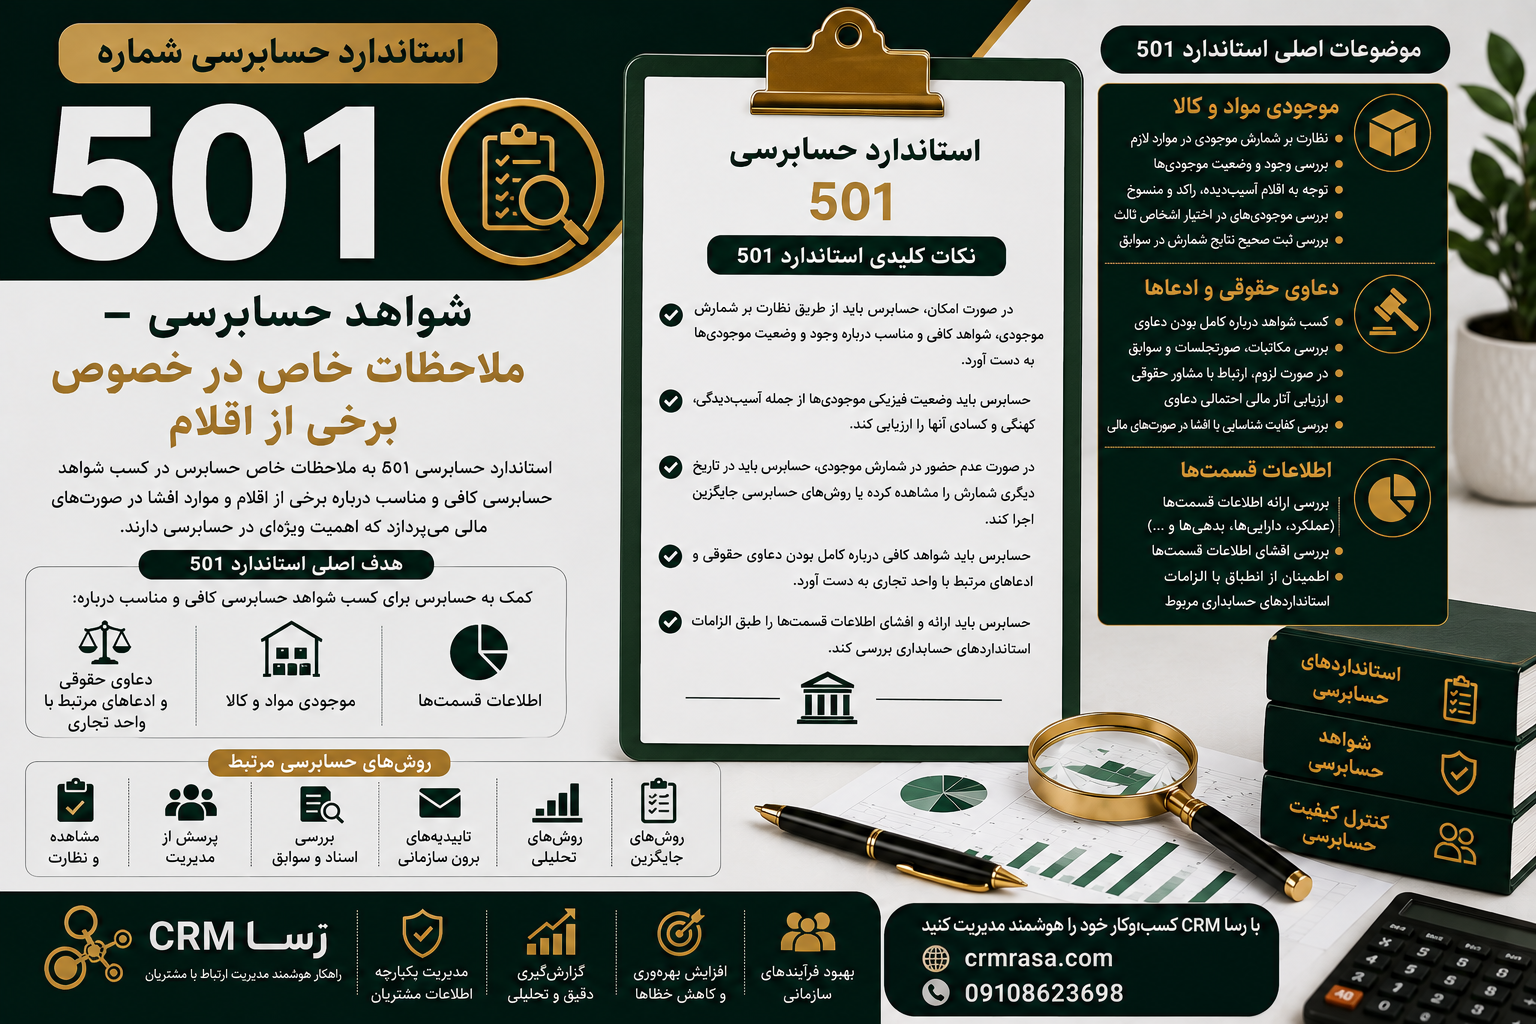
خلاصه استاندارد حسابرسی شماره 501 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 501 |
| عنوان استاندارد | شواهد حسابرسی ـ ملاحظات خاص در خصوص برخی از اقلام |
| نسخه | تجدیدنظر شده 1395 |
| موضوع اصلی | کسب شواهد حسابرسی کافی و مناسب درباره برخی اقلام خاص صورت های مالی و موارد افشا |
| هدف اصلی | کمک به حسابرس برای کسب شواهد کافی و مناسب درباره موجودی مواد و کالا، دعاوی حقوقی و اطلاعات قسمت ها |
| موجودی مواد و کالا | حسابرس باید درباره وجود و وضعیت موجودی ها شواهد کافی و مناسب به دست آورد |
| روش مهم درباره موجودی | حضور و نظارت بر شمارش موجودی ها در موارد لازم |
| دعاوی حقوقی | حسابرس باید شواهد کافی درباره کامل بودن دعاوی و ادعاهای مرتبط با واحد تجاری به دست آورد |
| اطلاعات قسمت ها | حسابرس باید ارائه و افشای اطلاعات قسمت ها را طبق الزامات حسابداری بررسی کند |
| در صورت عدم حضور در شمارش | حسابرس باید در صورت امکان، شمارش را در تاریخ دیگری مشاهده یا روش های حسابرسی جایگزین اجرا کند |
| موضوع مهم | شواهد باید کافی و مناسب باشند |
| استانداردهای مرتبط | 330، 500، 505 و سایر استانداردهای مرتبط |
| نتیجه نهایی | افزایش اطمینان حسابرس درباره وجود و وضعیت موجودی ها، کامل بودن دعاوی و ارائه مناسب اطلاعات قسمت ها |
استاندارد حسابرسی شماره 501 چیست؟
استاندارد حسابرسی شماره 501 با عنوان شواهد حسابرسی ـ ملاحظات خاص در خصوص برخی از اقلام، الزامات و راهنمایی های خاصی را برای کسب شواهد حسابرسی درباره برخی موضوعات مهم در صورت های مالی ارائه می کند.
این استاندارد در کنار استاندارد 500 قرار می گیرد. استاندارد 500 اصول کلی مربوط به شواهد حسابرسی را بیان می کند و استاندارد 501 برای برخی اقلام خاص، ملاحظات بیشتری در اختیار حسابرس قرار می دهد.
تمرکز اصلی استاندارد 501 بر سه موضوع است:
- موجودی مواد و کالا
- دعاوی حقوقی و ادعاهای مرتبط با واحد تجاری
- ارائه و افشای اطلاعات قسمت ها
هدف استاندارد این است که حسابرس برای این موارد شواهد حسابرسی کافی و مناسب به دست آورد.
هدف استاندارد حسابرسی 501
هدف حسابرس طبق این استاندارد، کسب شواهد حسابرسی کافی و مناسب درباره موارد زیر است:
- وجود و وضعیت موجودی مواد و کالا
- کامل بودن دعاوی حقوقی و ادعاهای مرتبط با واحد تجاری
- ارائه و افشای اطلاعات قسمت ها طبق الزامات حسابداری مربوط
بنابراین استاندارد 501 بیشتر از آنکه یک استاندارد عمومی درباره شواهد باشد، روی ملاحظات خاص برخی اقلام مهم تمرکز دارد.
چرا استاندارد 501 اهمیت دارد؟
برخی اطلاعات صورت های مالی را نمی توان صرفا با بررسی اسناد حسابداری ارزیابی کرد.
برای مثال، اگر شرکت اعلام کند در پایان سال 10 میلیارد ریال موجودی کالا دارد، حسابرس فقط با مشاهده دفتر حسابداری نمی تواند به تنهایی درباره وجود فیزیکی کالا اطمینان پیدا کند.
ممکن است:
- بخشی از کالا وجود نداشته باشد.
- کالا آسیب دیده باشد.
- کالا متعلق به شرکت نباشد.
- کالا در انبار شخص ثالث باشد.
- موجودی کالا اشتباه شمارش شده باشد.
به همین دلیل، حسابرس باید روش های خاصی را برای کسب شواهد اجرا کند.
بخش اول استاندارد 501؛ موجودی مواد و کالا
مهم ترین بخش استاندارد 501 مربوط به موجودی مواد و کالا است.
موجودی کالا در بسیاری از شرکت ها یکی از اقلام با اهمیت صورت های مالی است.
اشتباه در موجودی می تواند بر موارد زیر تاثیر بگذارد:
- دارایی های جاری
- بهای تمام شده کالای فروش رفته
- سود ناخالص
- سود خالص
- مالیات
- سرمایه در گردش
به همین دلیل حسابرس باید شواهد کافی و مناسب درباره وجود و وضعیت موجودی ها به دست آورد.
نظارت حسابرس بر شمارش موجودی
مدیریت واحد تجاری معمولا حداقل سالی یک بار روش هایی برای شمارش موجودی مواد و کالا اجرا می کند.
هدف این شمارش می تواند:
- تهیه اطلاعات لازم برای صورت های مالی
- بررسی صحت سیستم ثبت دائمی موجودی
- شناسایی کسری یا اضافی موجودی
- بررسی وضعیت کالاها
باشد.
اگر موجودی مواد و کالا با اهمیت باشد، حسابرس باید در صورت امکان از طریق نظارت بر شمارش موجودی شواهد کافی و مناسب درباره وجود و وضعیت آن به دست آورد.
حضور حسابرس در زمان شمارش موجودی چه فایده ای دارد؟
حضور حسابرس در شمارش موجودی به او امکان می دهد:
- موجودی ها را مشاهده کند.
- نحوه اجرای دستورالعمل های مدیریت را بررسی کند.
- فرآیند شمارش را مشاهده کند.
- نحوه ثبت نتایج شمارش را بررسی کند.
- قابلیت اعتماد روش های مدیریت را ارزیابی کند.
- وضعیت فیزیکی کالاها را مشاهده کند.
- کالاهای آسیب دیده یا قدیمی را شناسایی کند.
بنابراین حضور در شمارش صرفا به معنای «دیدن کالاها» نیست؛ بلکه حسابرس فرآیند شمارش و کنترل های مربوط به آن را نیز ارزیابی می کند.
وضعیت فیزیکی موجودی ها
یکی از نکات مهم استاندارد 501، توجه به وضعیت موجودی است.
ممکن است کالایی از نظر فیزیکی وجود داشته باشد اما ارزش اقتصادی آن کاهش یافته باشد.
برای مثال:
- کالا آسیب دیده باشد.
- کالا قدیمی شده باشد.
- کالا منسوخ شده باشد.
- کالا قابلیت فروش نداشته باشد.
- کالا تقاضای بازار خود را از دست داده باشد.
بنابراین حسابرس هنگام حضور در شمارش باید به وضعیت موجودی ها نیز توجه کند.
اگر حسابرس نتواند در تاریخ شمارش حضور داشته باشد چه می شود؟
ممکن است به دلیل شرایط پیش بینی نشده، حسابرس نتواند در تاریخ تعیین شده برای شمارش موجودی حضور داشته باشد.
در چنین شرایطی، حسابرس باید در صورت امکان:
- در یک تاریخ دیگر در شمارش حضور پیدا کند.
- آزمون های لازم را روی معاملات بین دو تاریخ انجام دهد.
- حرکت موجودی بین تاریخ شمارش و تاریخ صورت های مالی را بررسی کند.
- روش های حسابرسی جایگزین اجرا کند.
هدف این است که حسابرس همچنان بتواند شواهد کافی و مناسب درباره موجودی ها به دست آورد.
موجودی هایی که در اختیار شخص ثالث هستند
گاهی تمام موجودی های شرکت در انبار خود شرکت قرار ندارند.
ممکن است بخشی از موجودی:
- در انبار عمومی باشد.
- نزد پیمانکار باشد.
- نزد شرکت حمل و نقل باشد.
- نزد انباردار شخص ثالث باشد.
- برای فروش امانی نزد شخص دیگری قرار گرفته باشد.
در این شرایط حسابرس باید روش های مناسب برای کسب شواهد درباره وجود و وضعیت این موجودی ها را اجرا کند.
یکی از روش های مهم می تواند دریافت تاییدیه از شخص ثالث باشد.
بررسی سوابق نهایی موجودی
حسابرس باید در صورت لزوم بررسی کند که:
- شمارش نهایی موجودی به درستی در سوابق حسابداری منعکس شده است.
- اختلافات شمارش بررسی شده اند.
- اصلاحات لازم ثبت شده اند.
- اطلاعات شمارش با صورت های مالی مطابقت دارد.
این موضوع کمک می کند بین موجودی واقعی و موجودی ثبت شده در حسابداری مغایرتی وجود نداشته باشد.
موجودی های آسیب دیده و راکد
یکی از موارد مهمی که حسابرس هنگام شمارش موجودی می تواند شناسایی کند، کالاهای:
- آسیب دیده
- قدیمی
- راکد
- منسوخ
- کم گردش
- فاقد قابلیت فروش
است.
این موارد می توانند بر اندازه گیری موجودی ها و در نتیجه صورت های مالی تاثیر بگذارند.
بنابراین مشاهده فیزیکی موجودی فقط برای اثبات «وجود» کالا نیست؛ بلکه می تواند شواهدی درباره وضعیت و ارزش اقتصادی آن نیز فراهم کند.
بخش دوم استاندارد 501؛ دعاوی حقوقی و ادعاها
موضوع دوم استاندارد 501، دعاوی حقوقی و ادعاهای مرتبط با واحد تجاری است.
یک شرکت ممکن است با مواردی مانند:
- شکایت مشتری
- اختلاف قراردادی
- دعوای مالیاتی
- اختلاف با کارکنان
- دعاوی مربوط به تامین کنندگان
- پرونده های قضایی
- ادعاهای خسارت
مواجه باشد.
این دعاوی ممکن است در صورت های مالی نیازمند شناسایی، اندازه گیری یا افشا باشند.
چرا دعاوی حقوقی برای حسابرس مهم هستند؟
دعاوی حقوقی می توانند باعث ایجاد:
- بدهی
- ذخیره
- بدهی احتمالی
- هزینه
- افشا در یادداشت های صورت های مالی
شوند.
اگر یک دعوای مهم در صورت های مالی افشا یا شناسایی نشده باشد، ممکن است صورت های مالی به شکل مناسبی وضعیت مالی شرکت را نشان ندهند.
مسئولیت حسابرس درباره دعاوی حقوقی
هدف حسابرس این است که درباره کامل بودن دعاوی و ادعاهای مرتبط با واحد تجاری شواهد کافی و مناسب به دست آورد.
حسابرس می تواند برای این کار:
- صورتجلسات هیئت مدیره را بررسی کند.
- مکاتبات حقوقی شرکت را بررسی کند.
- هزینه های حقوقی را بررسی کند.
- از مدیریت درباره دعاوی سوال کند.
- با مشاور حقوقی شرکت ارتباط برقرار کند.
- پاسخ های مربوط به دعاوی را بررسی کند.
ارتباط با وکیل یا مشاور حقوقی
در شرایطی که دعاوی حقوقی با اهمیت وجود دارد، حسابرس ممکن است برای کسب شواهد مناسب، ارتباط با مشاور حقوقی واحد تجاری را مورد توجه قرار دهد.
این ارتباط می تواند به حسابرس کمک کند درباره:
- وضعیت پرونده
- احتمال موفقیت یا شکست
- مبلغ احتمالی زیان
- مرحله رسیدگی
- اقدامات انجام شده
اطلاعات بیشتری به دست آورد.
چرا کامل بودن دعاوی اهمیت دارد؟
فرض کنیم یک شرکت یک دعوای حقوقی بزرگ دارد اما آن را به حسابرس اعلام نمی کند.
اگر حسابرس فقط اسناد حسابداری را بررسی کند، ممکن است این موضوع را پیدا نکند.
به همین دلیل، حسابرس باید علاوه بر پرسش از مدیریت، از روش های دیگری نیز برای شناسایی دعاوی استفاده کند.
هدف، اطمینان از کامل بودن اطلاعات مربوط به دعاوی و ادعاهای حقوقی است.
بخش سوم استاندارد 501؛ اطلاعات قسمت ها
موضوع سوم استاندارد 501، اطلاعات قسمت ها است.
برخی واحدهای تجاری فعالیت های مختلفی دارند.
برای مثال یک شرکت ممکن است در:
- تولید
- فروش
- خدمات
- صادرات
- واردات
فعالیت داشته باشد.
همچنین ممکن است در مناطق جغرافیایی مختلف فعالیت کند.
در این شرایط اطلاعات قسمت ها می تواند برای استفاده کنندگان صورت های مالی اهمیت داشته باشد.
هدف حسابرس درباره اطلاعات قسمت ها
حسابرس باید شواهد کافی و مناسب درباره:
- ارائه اطلاعات قسمت ها
- افشای اطلاعات قسمت ها
- انطباق اطلاعات با الزامات حسابداری مربوط
به دست آورد.
بنابراین حسابرس فقط بررسی نمی کند که اطلاعات قسمت ها وجود دارد؛ بلکه باید بررسی کند آیا این اطلاعات طبق الزامات مربوط به شکل مناسب ارائه و افشا شده اند یا خیر.
مثال ساده اطلاعات قسمت ها
فرض کنیم یک شرکت سه فعالیت اصلی دارد:
| قسمت فعالیت | فروش | سود |
| تولید | 50 میلیارد ریال | 8 میلیارد ریال |
| خدمات | 30 میلیارد ریال | 6 میلیارد ریال |
| صادرات | 20 میلیارد ریال | 2 میلیارد ریال |
| جمع | 100 میلیارد ریال | 16 میلیارد ریال |
اگر طبق الزامات حسابداری، ارائه اطلاعات مربوط به قسمت ها ضروری باشد، حسابرس باید بررسی کند اطلاعات ارائه شده صحیح و کامل است.
ارتباط استاندارد 501 با استاندارد 500
استاندارد 500 چارچوب کلی شواهد حسابرسی را مشخص می کند.
استاندارد 501 ملاحظات خاص مربوط به برخی اقلام را مطرح می کند.
به زبان ساده:
استاندارد 500 = اصول کلی شواهد حسابرسی
استاندارد 501 = ملاحظات خاص برای برخی اقلام
بنابراین این دو استاندارد مکمل یکدیگر هستند.
ارتباط استاندارد 501 با استاندارد 330
استاندارد 330 درباره برخورد حسابرس با خطرهای ارزیابی شده است.
اگر موجودی کالا یا دعاوی حقوقی دارای خطر تحریف با اهمیت باشند، حسابرس باید روش های مناسب حسابرسی را برای پاسخ به این خطرها طراحی و اجرا کند.
استاندارد 501 در این زمینه، روش های خاصی را برای برخی اقلام ارائه می کند.
ارتباط استاندارد 501 با استاندارد 505
استاندارد 505 درباره تاییدیه های برون سازمانی است.
در استاندارد 501 نیز ممکن است برای کسب شواهد درباره برخی موجودی های نزد اشخاص ثالث یا برخی موضوعات مرتبط، استفاده از تاییدیه های برون سازمانی مطرح شود.
بنابراین این دو استاندارد در برخی رسیدگی ها ارتباط نزدیکی دارند.
جدول مسیر حسابرسی موجودی کالا
| مرحله | اقدام حسابرس |
| 1 | بررسی اهمیت موجودی مواد و کالا |
| 2 | شناخت فرآیند شمارش موجودی |
| 3 | بررسی دستورالعمل های مدیریت |
| 4 | حضور در شمارش در موارد لازم |
| 5 | مشاهده موجودی ها |
| 6 | بررسی وضعیت فیزیکی کالاها |
| 7 | انجام آزمون شمارش |
| 8 | بررسی کالاهای آسیب دیده و راکد |
| 9 | تطبیق نتایج شمارش با سوابق |
| 10 | بررسی تغییرات موجودی بین تاریخ شمارش و تاریخ صورت های مالی |
| 11 | اجرای روش های تکمیلی در صورت نیاز |
| 12 | نتیجه گیری درباره وجود و وضعیت موجودی |
جدول مسیر بررسی دعاوی حقوقی
| مرحله | اقدام حسابرس |
| 1 | پرسش از مدیریت |
| 2 | بررسی صورتجلسات |
| 3 | بررسی مکاتبات حقوقی |
| 4 | بررسی هزینه های حقوقی |
| 5 | شناسایی دعاوی با اهمیت |
| 6 | بررسی وضعیت پرونده ها |
| 7 | ارتباط با مشاور حقوقی در موارد لازم |
| 8 | ارزیابی آثار مالی احتمالی |
| 9 | بررسی کفایت شناسایی یا افشا |
| 10 | نتیجه گیری درباره کامل بودن دعاوی |
مثال جامع استاندارد حسابرسی 501
فرض کنید شرکت «الف» در پایان سال مالی دارای موجودی کالایی به مبلغ 50 میلیارد ریال است.
حسابرس تشخیص می دهد موجودی کالا با اهمیت است.
در جریان شمارش مشخص می شود:
- 2 میلیارد ریال کالا آسیب دیده است.
- 1 میلیارد ریال کالا کاملا راکد است.
- 500 میلیون ریال کالا در انبار شخص ثالث قرار دارد.
- بخشی از شمارش اولیه با سوابق حسابداری مغایرت دارد.
حسابرس باید این موارد را بررسی کند.
برای مثال:
مرحله اول
حضور در شمارش و مشاهده موجودی ها.
مرحله دوم
بررسی کالاهای آسیب دیده و راکد.
مرحله سوم
کسب شواهد درباره موجودی نزد شخص ثالث.
مرحله چهارم
بررسی مغایرت شمارش با سیستم حسابداری.
مرحله پنجم
بررسی تاثیر نتایج بر صورت های مالی.
در این مثال، حسابرس صرفا به عدد 50 میلیارد ریال در دفتر حسابداری اکتفا نمی کند.
مثال دعاوی حقوقی
فرض کنیم شرکت «ب» با یک تامین کننده درباره قرارداد 20 میلیارد ریالی اختلاف دارد.
پرونده در دادگاه در حال رسیدگی است.
مدیریت شرکت این موضوع را در اختیار حسابرس قرار می دهد.
حسابرس باید بررسی کند:
- وضعیت پرونده چیست؟
- مبلغ مورد اختلاف چقدر است؟
- احتمال زیان شرکت چقدر است؟
- آیا نیاز به شناسایی یا افشا وجود دارد؟
- آیا اطلاعات ارائه شده در صورت های مالی کافی است؟
در صورت نیاز، حسابرس می تواند برای کسب شواهد بیشتر از ارتباط با مشاور حقوقی استفاده کند.
اشتباهات رایج در اجرای استاندارد 501
اتکا صرف به شمارش مدیریت
حسابرس نباید صرفا نتیجه شمارش مدیریت را بدون انجام روش های مناسب بپذیرد.
توجه نکردن به وضعیت فیزیکی کالا
وجود فیزیکی کالا به تنهایی کافی نیست. کالا ممکن است آسیب دیده یا منسوخ شده باشد.
نادیده گرفتن موجودی نزد اشخاص ثالث
موجودی هایی که در اختیار انباردار یا شخص ثالث هستند نیز باید به شکل مناسب بررسی شوند.
اتکا صرف به اظهارات مدیریت درباره دعاوی
اظهارات مدیریت مهم است اما همیشه به تنهایی شواهد کافی محسوب نمی شود.
بررسی نکردن صورتجلسات
صورتجلسات هیئت مدیره می تواند اطلاعات مهمی درباره دعاوی و اختلافات حقوقی در اختیار حسابرس قرار دهد.
بی توجهی به اطلاعات قسمت ها
اگر اطلاعات قسمت ها طبق الزامات حسابداری باید ارائه شود، حسابرس باید ارائه و افشای آن را بررسی کند.
نکات کلیدی استاندارد حسابرسی 501
اگر بخواهیم استاندارد 501 را خیلی خلاصه کنیم:
- استاندارد 501 مکمل استاندارد 500 است.
- موضوع آن شواهد حسابرسی درباره برخی اقلام خاص است.
- موجودی مواد و کالا یکی از موضوعات اصلی آن است.
- حسابرس در موارد لازم بر شمارش موجودی نظارت می کند.
- وجود و وضعیت موجودی باید بررسی شود.
- کالاهای آسیب دیده و راکد اهمیت دارند.
- موجودی نزد اشخاص ثالث نیز باید مورد توجه قرار گیرد.
- دعاوی حقوقی باید از نظر کامل بودن بررسی شوند.
- در موارد لازم، ارتباط با مشاور حقوقی می تواند به کسب شواهد کمک کند.
- ارائه و افشای اطلاعات قسمت ها نیز باید بررسی شود.
- هدف نهایی، کسب شواهد حسابرسی کافی و مناسب است.
تفاوت استاندارد 500 و 501
| ویژگی | استاندارد 500 | استاندارد 501 |
| موضوع | شواهد حسابرسی | ملاحظات خاص درباره برخی اقلام |
| دامنه | کلی | خاص |
| موجودی کالا | اصول کلی | ملاحظات خاص و نظارت بر شمارش |
| دعاوی حقوقی | به صورت عمومی | الزامات خاص مربوط به کامل بودن دعاوی |
| اطلاعات قسمت ها | اصول کلی شواهد | ارائه و افشای اطلاعات قسمت ها |
| هدف | تعیین چارچوب شواهد کافی و مناسب | کسب شواهد کافی و مناسب درباره اقلام خاص |
استاندارد 501 در یک نگاه کاربردی
می توان کاربرد این استاندارد را به شکل زیر خلاصه کرد:
موجودی کالا → مشاهده و نظارت بر شمارش → بررسی وجود و وضعیت
دعاوی حقوقی → شناسایی و بررسی دعاوی → ارزیابی کامل بودن
اطلاعات قسمت ها → بررسی ارائه و افشا → تطبیق با الزامات حسابداری
در هر سه مورد، هدف اصلی:
کسب شواهد حسابرسی کافی و مناسب
است.
چرا استاندارد 501 برای حسابرس مهم است؟
استاندارد 501 باعث می شود حسابرس در برابر برخی اقلام حساس، رسیدگی عمیق تری انجام دهد.
اجرای صحیح این استاندارد می تواند به حسابرس کمک کند:
- وجود واقعی موجودی ها را بهتر ارزیابی کند.
- وضعیت فیزیکی کالاها را بررسی کند.
- کالاهای آسیب دیده و راکد را شناسایی کند.
- دعاوی حقوقی پنهان یا اعلام نشده را بهتر شناسایی کند.
- آثار مالی دعاوی را بررسی کند.
- اطلاعات قسمت ها را از نظر ارائه و افشا ارزیابی کند.
- شواهد حسابرسی کافی و مناسب به دست آورد.
رسا CRM و اهمیت کنترل اطلاعات سازمانی
در شرکت هایی که حجم زیادی از اطلاعات مالی، قراردادها، مشتریان و فرآیندهای سازمانی دارند، دسترسی منظم به اطلاعات می تواند به کنترل بهتر فرآیندها کمک کند.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت اطلاعات و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات خود را ساختاریافته تر مدیریت کنند.
برای آشنایی بیشتر با رسا CRM:
جمع بندی استاندارد حسابرسی شماره 501
استاندارد حسابرسی شماره 501 با عنوان شواهد حسابرسی ـ ملاحظات خاص در خصوص برخی از اقلام یکی از استانداردهای مهم بخش شواهد حسابرسی است.
این استاندارد برای سه حوزه اصلی ملاحظات ویژه ای ارائه می کند:
موجودی مواد و کالا، دعاوی حقوقی و اطلاعات قسمت ها.
در مورد موجودی کالا، حسابرس در موارد لازم باید بر شمارش موجودی نظارت کند و درباره وجود و وضعیت آن شواهد کافی و مناسب به دست آورد.
در مورد دعاوی حقوقی، حسابرس باید شواهد کافی درباره کامل بودن دعاوی و ادعاهای مرتبط با واحد تجاری به دست آورد و در موارد لازم از روش های مناسب مانند بررسی سوابق و ارتباط با مشاور حقوقی استفاده کند.
در مورد اطلاعات قسمت ها نیز حسابرس باید ارائه و افشای این اطلاعات را طبق الزامات حسابداری مربوط بررسی کند.
بنابراین هسته اصلی استاندارد 501 را می توان این گونه خلاصه کرد:
موجودی ها → وجود و وضعیت
دعاوی حقوقی → کامل بودن
اطلاعات قسمت ها → ارائه و افشا
و در نهایت:
هدف حسابرس → کسب شواهد کافی و مناسب
سوالات متداول استاندارد حسابرسی 501
استاندارد حسابرسی 501 درباره چیست؟
استاندارد 501 درباره ملاحظات خاص حسابرس برای کسب شواهد حسابرسی کافی و مناسب درباره برخی اقلام صورت های مالی و موارد افشا است.
مهم ترین موضوعات استاندارد 501 چیست؟
سه موضوع اصلی عبارت اند از موجودی مواد و کالا، دعاوی حقوقی و ادعاهای مرتبط با واحد تجاری و اطلاعات قسمت ها.
آیا حسابرس باید در شمارش موجودی حضور داشته باشد؟
اگر موجودی مواد و کالا با اهمیت باشد، حسابرس باید در صورت امکان از طریق نظارت بر شمارش، شواهد کافی و مناسب درباره وجود و وضعیت موجودی به دست آورد.
اگر حسابرس نتواند در زمان شمارش حضور داشته باشد چه می کند؟
حسابرس می تواند در صورت امکان در تاریخ دیگری شمارش را مشاهده کند و روش های حسابرسی مناسب دیگری را برای کسب شواهد اجرا کند.
آیا فقط وجود کالا برای حسابرس اهمیت دارد؟
خیر. حسابرس باید به وضعیت موجودی نیز توجه کند؛ برای مثال کالاهای آسیب دیده، قدیمی یا راکد می توانند اهمیت داشته باشند.
دعاوی حقوقی چه ارتباطی با حسابرسی دارند؟
دعاوی حقوقی ممکن است باعث ایجاد بدهی، ذخیره، زیان یا افشا در صورت های مالی شوند. بنابراین حسابرس باید درباره کامل بودن این دعاوی شواهد کافی به دست آورد.
آیا اظهارات مدیریت درباره دعاوی کافی است؟
اظهارات مدیریت یکی از منابع اطلاعاتی حسابرس است، اما حسابرس باید با توجه به شرایط، شواهد حسابرسی مناسب دیگری نیز به دست آورد.
اطلاعات قسمت ها در استاندارد 501 چیست؟
اطلاعات قسمت ها اطلاعات مربوط به بخش ها یا قسمت های مختلف فعالیت واحد تجاری است که در صورت وجود الزامات مربوط، باید به شکل مناسب ارائه و افشا شود.
استاندارد 501 چه ارتباطی با استاندارد 500 دارد؟
استاندارد 500 اصول کلی مربوط به شواهد حسابرسی را بیان می کند و استاندارد 501 ملاحظات خاص مربوط به برخی اقلام را تکمیل می کند.