بلاگ
اظهارنظر و گزارشگری نسبت به صورت های مالی استاندارد حسابرسی شماره 700
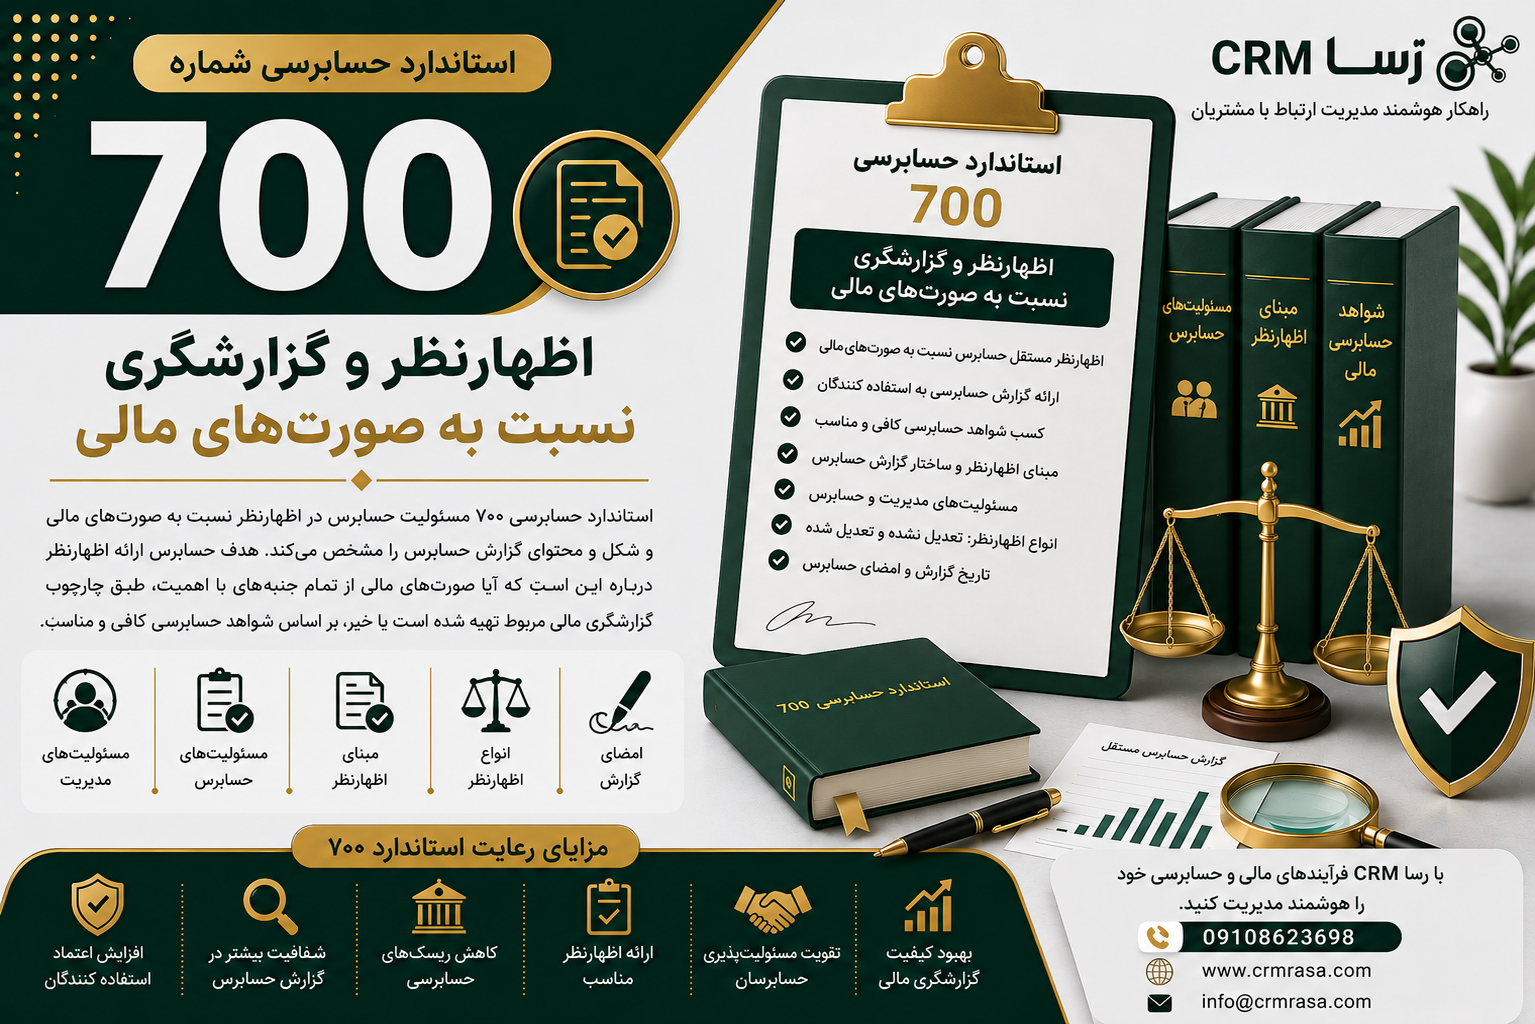
خلاصه استاندارد حسابرسی شماره 700 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 700 |
| عنوان استاندارد | اظهارنظر و گزارشگری نسبت به صورت های مالی |
| موضوع اصلی | مسئولیت حسابرس در اظهارنظر نسبت به صورت های مالی و شکل و محتوای گزارش حسابرس |
| هدف اصلی | ارائه اظهارنظر درباره صورت های مالی و گزارش نتایج حسابرسی به استفاده کنندگان |
| مبنای اظهارنظر | شواهد حسابرسی کافی و مناسب |
| مسئولیت مدیریت | تهیه و ارائه صورت های مالی طبق چارچوب گزارشگری مالی مربوط |
| مسئولیت حسابرس | اظهارنظر مستقل درباره صورت های مالی بر اساس حسابرسی انجام شده |
| اظهارنظر تعدیل نشده | زمانی که حسابرس به این نتیجه برسد صورت های مالی از تمام جنبه های بااهمیت طبق چارچوب مربوط تهیه شده است |
| بخش مهم گزارش | اظهارنظر |
| بخش مبنای اظهارنظر | تشریح مبنای اظهارنظر حسابرس |
| شواهد حسابرسی | باید کافی و مناسب باشد |
| امضای گزارش | توسط حسابرس دارای مجوز حرفه ای یا قانونی مربوط |
| تاریخ گزارش | پس از تکمیل فرآیند کسب شواهد کافی و مناسب |
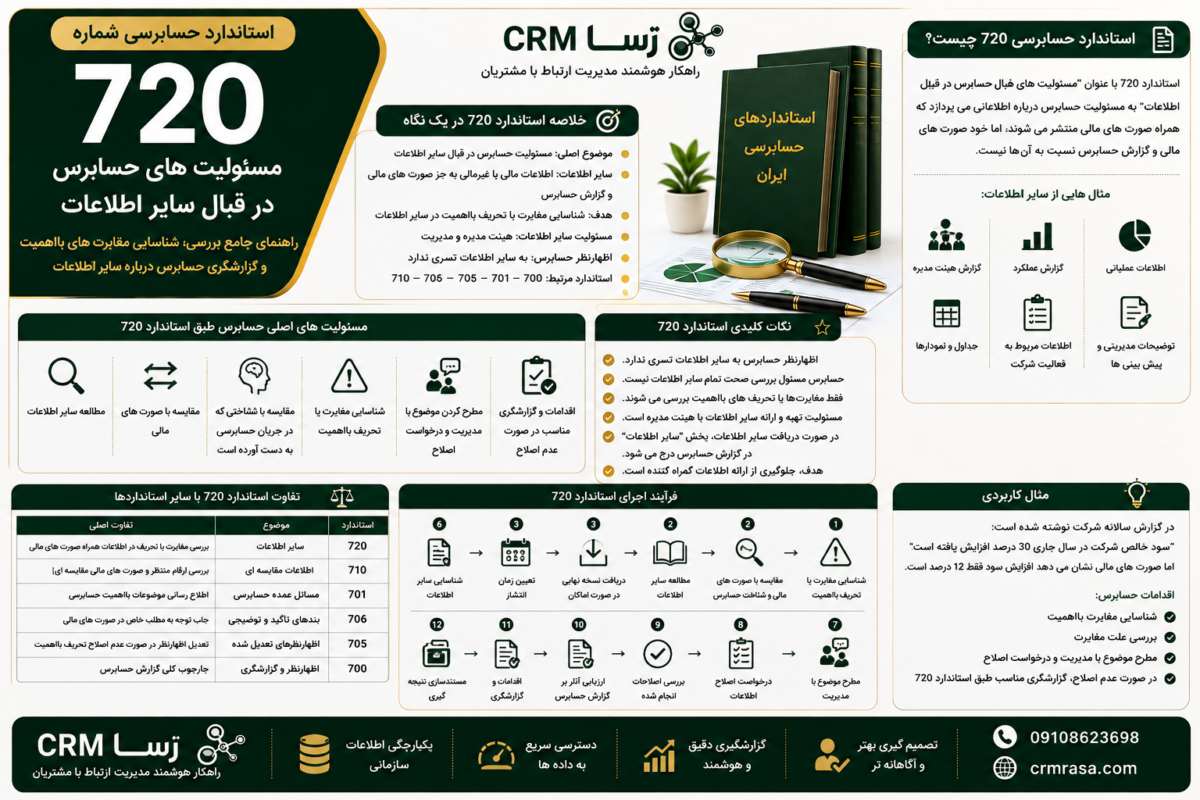
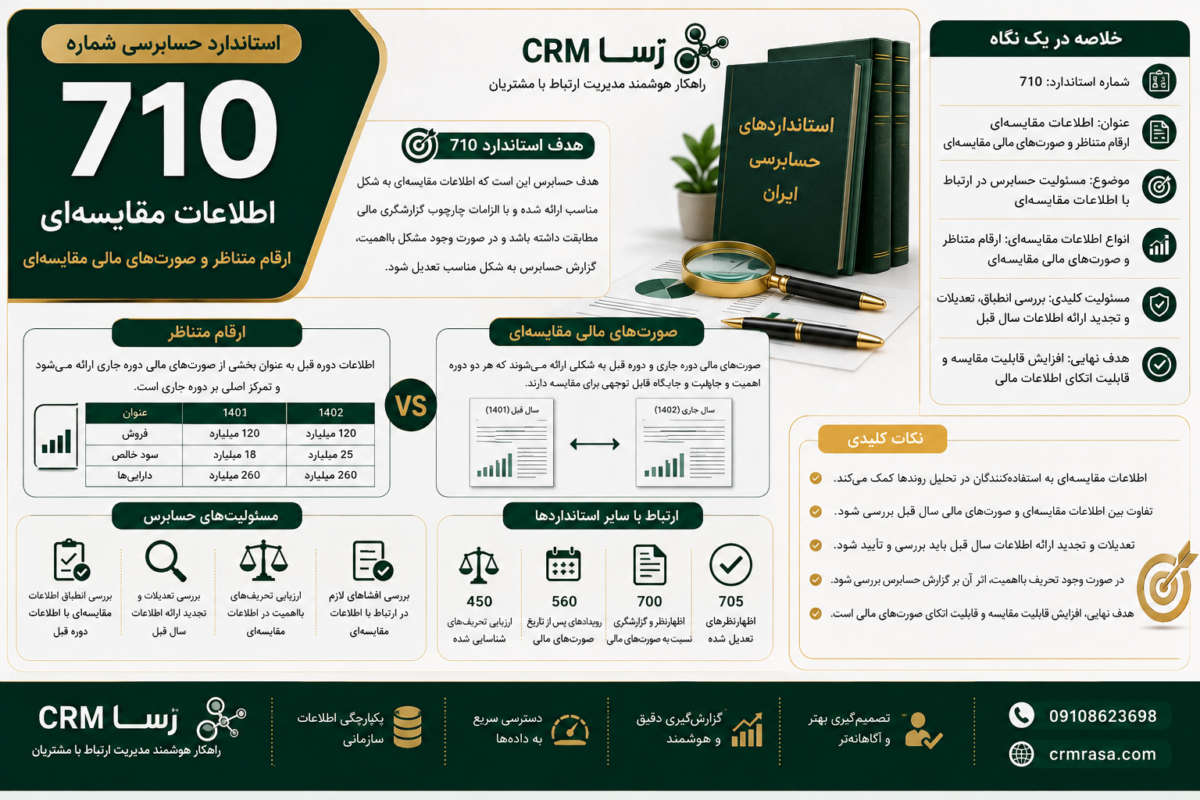
| استانداردهای مرتبط | 200، 230، 500، 701، 705، 706، 710 و 720 |
استاندارد حسابرسی شماره 700 چیست؟
استاندارد حسابرسی شماره 700 با عنوان «اظهارنظر و گزارشگری نسبت به صورت های مالی» یکی از مهم ترین استانداردهای بخش گزارشگری حسابرسی است.
این استاندارد مسئولیت حسابرس را در رابطه با:
- اظهارنظر نسبت به صورت های مالی
- شکل گزارش حسابرس
- محتوای گزارش حسابرس
- مبنای اظهارنظر
- مسئولیت مدیریت
- مسئولیت حسابرس
- تاریخ گزارش
- امضای گزارش
- سایر اطلاعات مرتبط با گزارش حسابرس
مشخص می کند.
به زبان ساده، استاندارد 700 توضیح می دهد حسابرس پس از انجام فرآیند حسابرسی، چگونه نتیجه کار خود را درباره صورت های مالی به استفاده کنندگان گزارش کند.
هدف استاندارد حسابرسی 700
هدف اصلی حسابرس طبق این استاندارد، دستیابی به نتیجه گیری درباره صورت های مالی و سپس بیان اظهارنظر مناسب در گزارش حسابرس است.
برای این کار حسابرس باید بررسی کند آیا:
- صورت های مالی از جنبه های بااهمیت طبق چارچوب گزارشگری مالی مربوط تهیه شده اند یا خیر.
- شواهد حسابرسی کافی و مناسب برای اظهارنظر به دست آمده است یا خیر.
- موارد شناسایی شده در حسابرسی بر صورت های مالی اثر بااهمیت دارند یا خیر.
- گزارش حسابرس باید تعدیل شود یا خیر.
بنابراین گزارش حسابرس نتیجه نهایی فرآیند حسابرسی است.
مسئولیت مدیریت در تهیه صورت های مالی
یکی از نکات مهم استاندارد 700، تفکیک مسئولیت مدیریت از مسئولیت حسابرس است.
مدیریت واحد تجاری مسئول تهیه و ارائه صورت های مالی طبق چارچوب گزارشگری مالی مربوط است.
این مسئولیت می تواند شامل:
- انتخاب و اعمال رویه های حسابداری مناسب
- تهیه صورت های مالی
- ثبت صحیح معاملات
- حفظ کنترل های داخلی مناسب
- ارائه اطلاعات لازم به حسابرس
- ارزیابی تداوم فعالیت
- افشای اطلاعات بااهمیت
باشد.
حسابرس صورت های مالی را تهیه نمی کند.
وظیفه حسابرس، بررسی صورت های مالی و اظهارنظر مستقل نسبت به آنهاست.
مسئولیت حسابرس چیست؟
مسئولیت اصلی حسابرس، اظهارنظر نسبت به صورت های مالی بر اساس حسابرسی انجام شده طبق استانداردهای حسابرسی است.
حسابرس باید:
- حسابرسی را برنامه ریزی کند.
- خطرهای تحریف بااهمیت را ارزیابی کند.
- روش های حسابرسی مناسب را اجرا کند.
- شواهد حسابرسی کافی و مناسب کسب کند.
- یافته های حسابرسی را ارزیابی کند.
- نتیجه گیری حرفه ای انجام دهد.
- اظهارنظر مناسب ارائه کند.
- گزارش حسابرس را تهیه و صادر کند.
شواهد حسابرسی در استاندارد 700
یکی از پایه های اصلی اظهارنظر حسابرس، شواهد حسابرسی است.
حسابرس نباید صرفا بر اساس حدس یا اطلاعات ناقص اظهارنظر کند.
شواهد باید:
کافی و مناسب
باشد.
کفایت بیشتر به میزان شواهد و مناسب بودن بیشتر به کیفیت و ارتباط شواهد مربوط می شود.
برای مثال اگر حسابرس درباره موجودی کالا ابهام مهمی داشته باشد، باید روش های حسابرسی مناسبی را برای کسب شواهد اجرا کند.
اظهارنظر حسابرس چیست؟
اظهارنظر حسابرس، نتیجه گیری حرفه ای حسابرس درباره صورت های مالی است.
اظهارنظر به استفاده کنندگان کمک می کند بدانند آیا صورت های مالی از جنبه های بااهمیت طبق چارچوب گزارشگری مالی مربوط تهیه شده اند یا خیر.
اظهارنظر حسابرس جایگزین مسئولیت مدیریت در تهیه صورت های مالی نیست.
اظهارنظر تعدیل نشده چیست؟
اگر حسابرس پس از انجام حسابرسی به این نتیجه برسد که صورت های مالی از تمام جنبه های بااهمیت طبق چارچوب گزارشگری مالی مربوط تهیه شده اند، می تواند اظهارنظر تعدیل نشده ارائه کند.
در چنین شرایطی، گزارش حسابرس نشان می دهد که شواهد کافی و مناسب برای اظهارنظر به دست آمده و تحریف بااهمیتی که نیازمند تعدیل نظر باشد شناسایی نشده است.
چه زمانی اظهارنظر حسابرس تعدیل می شود؟
اگر شرایط خاصی وجود داشته باشد، حسابرس ممکن است نتواند اظهارنظر تعدیل نشده ارائه کند.
برای مثال:
- صورت های مالی دارای تحریف بااهمیت باشند.
- محدودیت در دامنه حسابرسی وجود داشته باشد.
- شواهد کافی و مناسب به دست نیامده باشد.
- تحریف ها بااهمیت و فراگیر باشند.
در چنین شرایطی استانداردهای 705 و 706 نیز اهمیت پیدا می کنند.
انواع اصلی اظهارنظر حسابرس
| نوع اظهارنظر | مفهوم کلی |
| اظهارنظر تعدیل نشده | صورت های مالی از جنبه های بااهمیت طبق چارچوب مربوط ارائه شده اند |
| اظهارنظر مشروط | موضوع بااهمیتی وجود دارد اما فراگیر نیست |
| اظهارنظر مردود | صورت های مالی دارای تحریف بااهمیت و فراگیر هستند |
| عدم اظهارنظر | حسابرس نتوانسته شواهد کافی و مناسب به دست آورد و آثار احتمالی می تواند بااهمیت و فراگیر باشد |
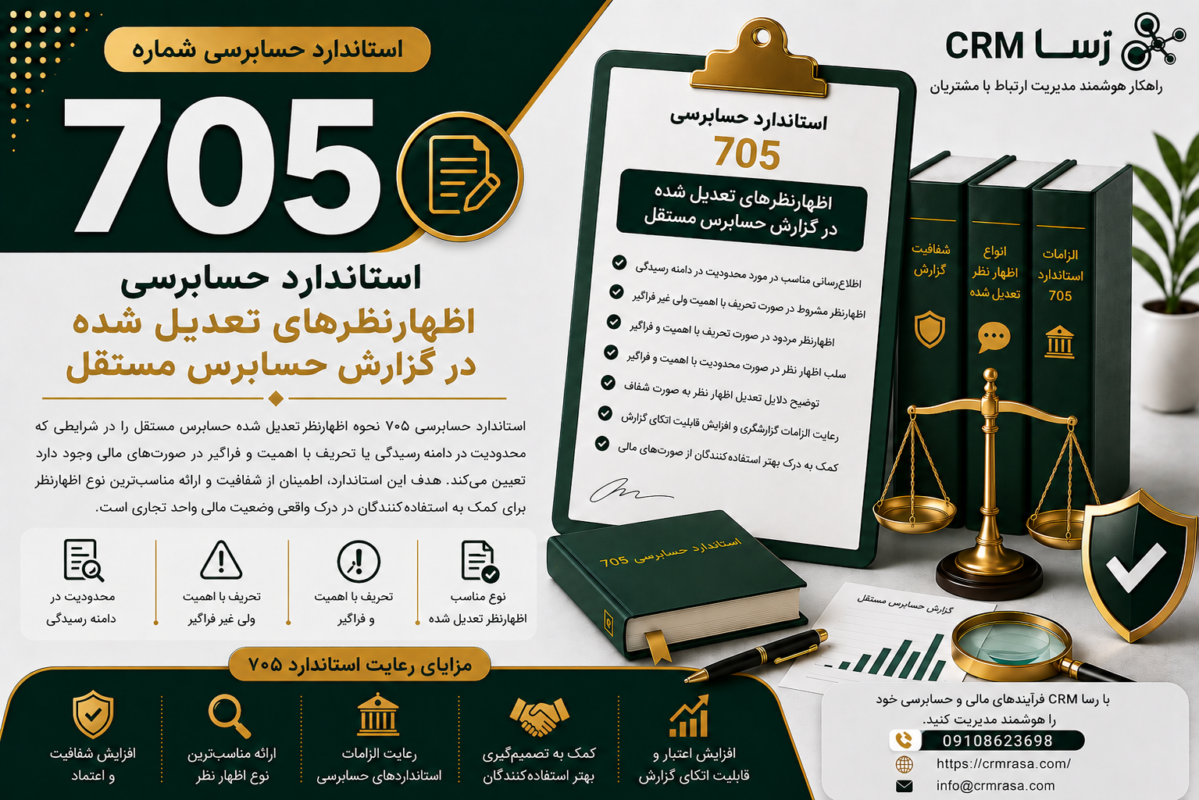
نکته مهم این است که جزئیات اظهارنظرهای تعدیل شده در استاندارد حسابرسی 705 بررسی می شود.
مبنای اظهارنظر چیست؟
گزارش حسابرس باید علاوه بر بخش اظهارنظر، مبنای اظهارنظر را نیز مشخص کند.
در این بخش، حسابرس بیان می کند که حسابرسی طبق استانداردهای حسابرسی انجام شده و مسئولیت های حسابرس در چارچوب این استانداردها انجام شده است.
همچنین در شرایط لازم، موضوعات مرتبط با استقلال حسابرس و کسب شواهد کافی و مناسب در این بخش مورد توجه قرار می گیرد.
استقلال حسابرس
استقلال یکی از پایه های اصلی اعتبار اظهارنظر حسابرس است.
استفاده کنندگان صورت های مالی باید بتوانند اطمینان داشته باشند که حسابرس تحت تاثیر منافع شخصی یا روابط نامناسب قرار نگرفته است.
بنابراین حسابرس باید الزامات استقلال حرفه ای را رعایت کند.
شکل و محتوای گزارش حسابرس
گزارش حسابرس باید ساختار مشخصی داشته باشد.
بخش های مهم گزارش می تواند شامل:
- عنوان
- مخاطب
- اظهارنظر
- مبنای اظهارنظر
- مسئولیت های مدیریت
- مسئولیت های حسابرس
- سایر بخش های لازم طبق شرایط
- نام و امضای حسابرس
- تاریخ گزارش
- نشانی حسابرس
باشد.
ساختار دقیق گزارش ممکن است بر اساس شرایط کار حسابرسی و الزامات استانداردهای مرتبط متفاوت باشد.
بخش اظهارنظر در گزارش حسابرس
بخش «اظهارنظر» یکی از مهم ترین بخش های گزارش حسابرس است.
این بخش باید به شکل واضح نتیجه گیری حسابرس را درباره صورت های مالی بیان کند.
برای نمونه، در اظهارنظر تعدیل نشده، حسابرس بیان می کند که صورت های مالی از تمام جنبه های بااهمیت، طبق چارچوب گزارشگری مالی مربوط، به نحو مطلوب ارائه شده است.
چرا بخش اظهارنظر اهمیت زیادی دارد؟
بسیاری از استفاده کنندگان گزارش حسابرس ابتدا به بخش اظهارنظر توجه می کنند.
این بخش به آنها کمک می کند نتیجه کلی حسابرس را درباره صورت های مالی درک کنند.
با این حال، استفاده کننده نباید فقط به یک جمله اظهارنظر توجه کند و سایر بخش های گزارش و صورت های مالی را نادیده بگیرد.
مبنای گزارشگری حسابرس
حسابرس باید مشخص کند که حسابرسی طبق استانداردهای حسابرسی انجام شده است.
این موضوع نشان می دهد حسابرس فرآیند حسابرسی را بر اساس الزامات حرفه ای مربوط انجام داده است.
همچنین حسابرس باید تنها زمانی به رعایت استانداردهای حسابرسی در گزارش اشاره کند که الزامات مربوط را رعایت کرده باشد.
ارزیابی مناسب بودن رویه های حسابداری
حسابرس هنگام اظهارنظر باید جنبه های مهم رویه های حسابداری مورد استفاده واحد تجاری را نیز مورد توجه قرار دهد.
برای مثال:
- انتخاب روش های حسابداری
- نحوه شناسایی درآمد
- نحوه اندازه گیری دارایی ها
- نحوه شناسایی بدهی ها
- نحوه محاسبه استهلاک
- نحوه ثبت ذخایر
- نحوه ارائه و افشای اطلاعات
باید در چارچوب گزارشگری مالی مربوط بررسی شود.
ارزیابی ارائه و افشای صورت های مالی
صرف صحیح بودن ارقام برای ارائه صورت های مالی کافی نیست.
حسابرس باید در حد لازم به مواردی مانند:
- طبقه بندی اقلام
- ارائه مناسب
- افشای اطلاعات
- یادداشت های توضیحی
- ارتباط بین صورت های مالی و یادداشت ها
توجه کند.
اهمیت افشا در گزارشگری مالی
ممکن است یک معامله یا رویداد در دفاتر ثبت شده باشد، اما افشای نامناسب آن باعث شود صورت های مالی اطلاعات کافی در اختیار استفاده کنندگان قرار ندهد.
بنابراین حسابرس باید علاوه بر ارقام، افشاهای بااهمیت را نیز مورد توجه قرار دهد.
ارزیابی تداوم فعالیت
موضوع تداوم فعالیت نیز در فرآیند حسابرسی اهمیت دارد.
حسابرس باید در چارچوب استانداردهای مربوط، شرایط و رویدادهایی را که ممکن است درباره توانایی واحد تجاری برای ادامه فعالیت تردید ایجاد کنند مورد توجه قرار دهد.
در صورت وجود ابهام بااهمیت مرتبط با تداوم فعالیت، نحوه گزارشگری حسابرس می تواند تحت تاثیر قرار گیرد.
استاندارد حسابرسی 570 در این زمینه اهمیت ویژه ای دارد.
تاریخ گزارش حسابرس
تاریخ گزارش حسابرس اهمیت زیادی دارد.
تاریخ گزارش نباید قبل از تاریخی باشد که حسابرس شواهد کافی و مناسب را برای اظهارنظر به دست آورده است.
همچنین صورت های مالی باید تهیه شده باشند و مسئولیت آنها توسط اشخاص مسئول پذیرفته شده باشد.
به همین دلیل تاریخ گزارش حسابرس نشان دهنده نقطه ای مهم در فرآیند تکمیل حسابرسی است.
امضای گزارش حسابرس
گزارش حسابرس باید توسط افراد دارای مجوز حرفه ای یا قانونی مربوط امضا شود.
امضا نشان دهنده مسئولیت حرفه ای حسابرس نسبت به گزارش صادر شده است.
نشانی حسابرس
نشانی حسابرس نیز باید طبق الزامات مربوط در گزارش درج شود.
این موضوع بخشی از اطلاعات شناسایی کننده گزارش حسابرس است.
مثال ساده از استاندارد حسابرسی 700
فرض کنید شرکت «الف» صورت های مالی سالانه خود را تهیه کرده است.
حسابرس مستقل فرآیند حسابرسی را انجام می دهد.
پس از بررسی:
- موجودی کالا
- حساب های دریافتنی
- دارایی های ثابت
- بدهی ها
- درآمد
- هزینه ها
- مالیات
- رویدادهای بعد از تاریخ صورت های مالی
- افشاهای صورت های مالی
حسابرس به این نتیجه می رسد که صورت های مالی از تمام جنبه های بااهمیت طبق چارچوب گزارشگری مالی مربوط تهیه شده اند.
در این شرایط، حسابرس می تواند اظهارنظر تعدیل نشده ارائه کند.
مثال اظهارنظر مشروط
فرض کنید حسابرس متوجه یک تحریف بااهمیت در صورت های مالی شود.
اما این تحریف به اندازه ای نیست که آثار آن فراگیر باشد.
در چنین شرایطی ممکن است حسابرس با توجه به شرایط، اظهارنظر مشروط ارائه کند.
جزئیات این نوع تعدیل در استاندارد 705 بررسی می شود.
مثال اظهارنظر مردود
فرض کنید صورت های مالی شرکت دارای تحریف های بسیار مهم و گسترده ای باشد و این تحریف ها باعث شود صورت های مالی به طور کلی تصویر مناسبی ارائه نکنند.
در چنین شرایطی ممکن است حسابرس اظهارنظر مردود ارائه کند.
مثال عدم اظهارنظر
فرض کنید حسابرس به دلیل یک محدودیت بسیار گسترده نتواند شواهد حسابرسی کافی و مناسب به دست آورد.
اگر آثار احتمالی این موضوع بااهمیت و فراگیر باشد، ممکن است حسابرس عدم اظهارنظر ارائه کند.
فرآیند کلی استاندارد حسابرسی 700
| مرحله | اقدام حسابرس |
| 1 | تکمیل روش های حسابرسی |
| 2 | کسب شواهد کافی و مناسب |
| 3 | ارزیابی تحریف های شناسایی شده |
| 4 | بررسی ارائه و افشا |
| 5 | ارزیابی چارچوب گزارشگری مالی |
| 6 | بررسی تداوم فعالیت در صورت لزوم |
| 7 | ارزیابی نتیجه کلی حسابرسی |
| 8 | تعیین نوع اظهارنظر |
| 9 | تهیه گزارش حسابرس |
| 10 | تعیین تاریخ گزارش |
| 11 | امضای گزارش |
| 12 | صدور گزارش نهایی |
چک لیست استاندارد حسابرسی 700
| سوال | وضعیت |
| آیا حسابرسی طبق استانداردهای حسابرسی انجام شده است؟ | بررسی شود |
| آیا شواهد کافی و مناسب کسب شده است؟ | بررسی شود |
| آیا تحریف های شناسایی شده ارزیابی شده اند؟ | بررسی شود |
| آیا صورت های مالی طبق چارچوب مربوط تهیه شده اند؟ | بررسی شود |
| آیا رویه های حسابداری مناسب هستند؟ | بررسی شود |
| آیا افشاهای صورت های مالی کافی و مناسب هستند؟ | بررسی شود |
| آیا تداوم فعالیت در صورت لزوم بررسی شده است؟ | بررسی شود |
| آیا نوع اظهارنظر مشخص شده است؟ | بررسی شود |
| آیا مبنای اظهارنظر مشخص است؟ | بررسی شود |
| آیا مسئولیت مدیریت به شکل مناسب بیان شده است؟ | بررسی شود |
| آیا مسئولیت حسابرس به شکل مناسب بیان شده است؟ | بررسی شود |
| آیا گزارش ساختار مناسب دارد؟ | بررسی شود |
| آیا تاریخ گزارش صحیح است؟ | بررسی شود |
| آیا گزارش توسط شخص مجاز امضا شده است؟ | بررسی شود |
| آیا نشانی حسابرس درج شده است؟ | بررسی شود |
| آیا سایر استانداردهای مرتبط مانند 701، 705، 706، 710 و 720 رعایت شده اند؟ | بررسی شود |
نکات کلیدی استاندارد حسابرسی 700
اگر بخواهیم استاندارد 700 را خیلی خلاصه کنیم:
- استاندارد 700 درباره اظهارنظر و گزارشگری نسبت به صورت های مالی است.
- حسابرس مسئول اظهارنظر مستقل نسبت به صورت های مالی است.
- مدیریت مسئول تهیه صورت های مالی است.
- حسابرس باید شواهد کافی و مناسب کسب کند.
- گزارش حسابرس باید بخش اظهارنظر داشته باشد.
- مبنای اظهارنظر باید به شکل مناسب در گزارش بیان شود.
- اظهارنظر تعدیل نشده زمانی ارائه می شود که شرایط لازم وجود داشته باشد.
- شرایط تعدیل اظهارنظر در استاندارد 705 بررسی می شود.
- استاندارد 701 درباره مسائل عمده حسابرسی است.
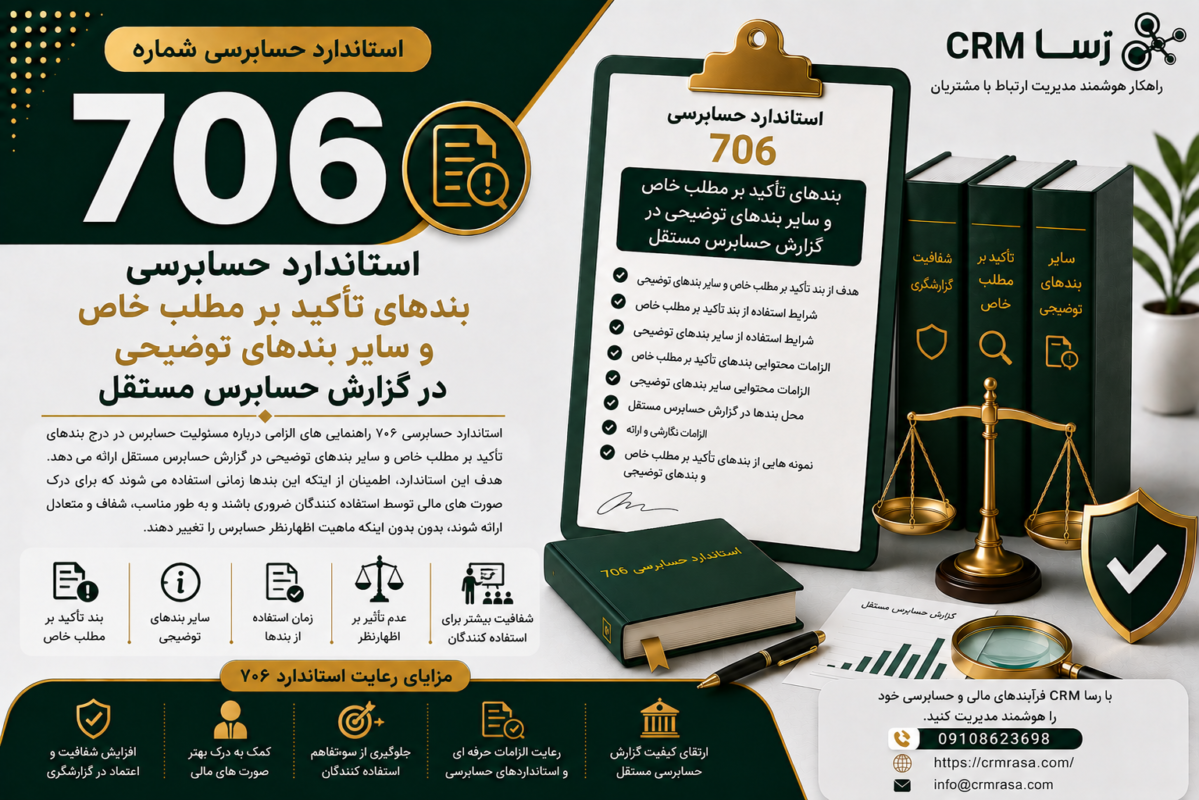
- استاندارد 706 درباره بندهای تأکید بر مطلب خاص و سایر بندهای توضیحی است.
- تاریخ گزارش نباید قبل از تکمیل فرآیند کسب شواهد کافی و مناسب باشد.
- گزارش باید توسط شخص دارای مجوز مربوط امضا شود.
- استقلال حسابرس اهمیت اساسی دارد.
- گزارش حسابرس محصول نهایی فرآیند حسابرسی و وسیله انتقال نتیجه حسابرسی به استفاده کنندگان است.
اشتباهات رایج درباره استاندارد 700
تصور اینکه حسابرس صورت های مالی را تهیه می کند
تهیه صورت های مالی مسئولیت مدیریت است، نه حسابرس.
تصور اینکه اظهارنظر حسابرس تضمین مطلق صحت صورت های مالی است
حسابرسی اطمینان معقول فراهم می کند، نه تضمین مطلق.
یکی دانستن استاندارد 700 و 705
استاندارد 700 چارچوب اظهارنظر و گزارشگری را مشخص می کند، در حالی که استاندارد 705 به اظهارنظرهای تعدیل شده می پردازد.
نادیده گرفتن شواهد حسابرسی
اظهارنظر حسابرس باید بر اساس شواهد کافی و مناسب باشد.
توجه نکردن به افشاها
ارزیابی صورت های مالی فقط به بررسی ارقام محدود نمی شود و ارائه و افشا نیز اهمیت دارد.
بی توجهی به تاریخ گزارش
تاریخ گزارش باید با تکمیل فرآیند حسابرسی و کسب شواهد کافی و مناسب سازگار باشد.
اهمیت استاندارد حسابرسی 700 برای استفاده کنندگان صورت های مالی
استاندارد 700 باعث می شود گزارش حسابرس ساختار مشخص و قابل فهمی داشته باشد.
سرمایه گذاران، اعتباردهندگان، مدیران، سهامداران و سایر استفاده کنندگان می توانند از گزارش حسابرس برای درک نتیجه کلی حسابرسی استفاده کنند.
گزارش استاندارد شده همچنین باعث می شود شرایط خاص و موارد غیرعادی راحت تر شناسایی شوند.
نقش رسا CRM در مدیریت اطلاعات و فرآیندهای سازمانی
مدیریت صحیح اطلاعات و فرآیندهای سازمانی می تواند به شرکت ها در ایجاد نظم بیشتر در فعالیت های مالی و مدیریتی کمک کند.
ثبت منظم اطلاعات، مدیریت ارتباط با مشتریان، پیگیری فعالیت ها، کنترل فرآیندهای سازمانی و دسترسی سریع به داده های مورد نیاز می تواند فرآیند گزارشگیری و تصمیم گیری مدیریتی را ساده تر کند.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات و فعالیت های خود را ساختاریافته تر مدیریت کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 700 با عنوان اظهارنظر و گزارشگری نسبت به صورت های مالی یکی از مهم ترین استانداردهای بخش گزارشگری حسابرسی است.
این استاندارد مشخص می کند حسابرس پس از تکمیل فرآیند حسابرسی چگونه باید درباره صورت های مالی اظهارنظر کند و نتیجه کار خود را در قالب گزارش حسابرس به استفاده کنندگان ارائه دهد.
مدیریت مسئول تهیه و ارائه صورت های مالی طبق چارچوب گزارشگری مالی مربوط است، در حالی که حسابرس مسئول اظهارنظر مستقل نسبت به صورت های مالی بر اساس شواهد حسابرسی کافی و مناسب است.
یکی از مهم ترین بخش های گزارش حسابرس، بخش اظهارنظر است. در صورتی که شرایط لازم وجود داشته باشد، حسابرس اظهارنظر تعدیل نشده ارائه می کند. در شرایطی که تحریف بااهمیت یا محدودیت در کسب شواهد وجود داشته باشد، نوع اظهارنظر ممکن است بر اساس الزامات استانداردهای مربوط، به ویژه استاندارد 705، تغییر کند.
استانداردهای 701، 706، 710 و 720 نیز در کنار استاندارد 700 نقش مهمی در گزارشگری حسابرس دارند.
در نهایت، استاندارد 700 کمک می کند گزارش حسابرس به شکل منظم، حرفه ای و قابل فهم تهیه شود و استفاده کنندگان بتوانند نتیجه حسابرسی را بهتر درک کنند.
سوالات متداول استاندارد حسابرسی 700
استاندارد حسابرسی 700 درباره چیست؟
استاندارد حسابرسی 700 درباره اظهارنظر حسابرس و نحوه گزارشگری نسبت به صورت های مالی است.
مسئولیت مدیریت طبق استاندارد 700 چیست؟
مدیریت مسئول تهیه و ارائه صورت های مالی طبق چارچوب گزارشگری مالی مربوط است.
مسئولیت حسابرس چیست؟
حسابرس مسئول اظهارنظر مستقل نسبت به صورت های مالی بر اساس حسابرسی انجام شده و شواهد کافی و مناسب است.
اظهارنظر تعدیل نشده چیست؟
اظهارنظری است که در شرایطی ارائه می شود که حسابرس به این نتیجه رسیده باشد صورت های مالی از تمام جنبه های بااهمیت طبق چارچوب گزارشگری مالی مربوط تهیه شده اند.
اظهارنظر مشروط مربوط به کدام استاندارد است؟
استاندارد 705 به اظهارنظرهای تعدیل شده، از جمله اظهارنظر مشروط، مردود و عدم اظهارنظر می پردازد.
آیا استاندارد 700 درباره مسائل عمده حسابرسی است؟
خیر. مسائل عمده حسابرسی در استاندارد 701 بررسی می شود.
گزارش حسابرس چه زمانی صادر می شود؟
پس از تکمیل فرآیند حسابرسی و کسب شواهد کافی و مناسب برای مبنای اظهارنظر.
آیا حسابرس صورت های مالی را تهیه می کند؟
خیر. تهیه صورت های مالی مسئولیت مدیریت واحد تجاری است.
آیا اظهارنظر حسابرس به معنی تضمین کامل صحت صورت های مالی است؟
خیر. حسابرسی برای ارائه اطمینان معقول انجام می شود و به معنی تضمین مطلق نیست.
چرا استاندارد 700 اهمیت دارد؟
زیرا چارچوب اصلی اظهارنظر و گزارشگری حسابرس نسبت به صورت های مالی را مشخص می کند.