بلاگ
بررسی اجمالی صورت های مالی استاندارد حسابرسی شماره 2400
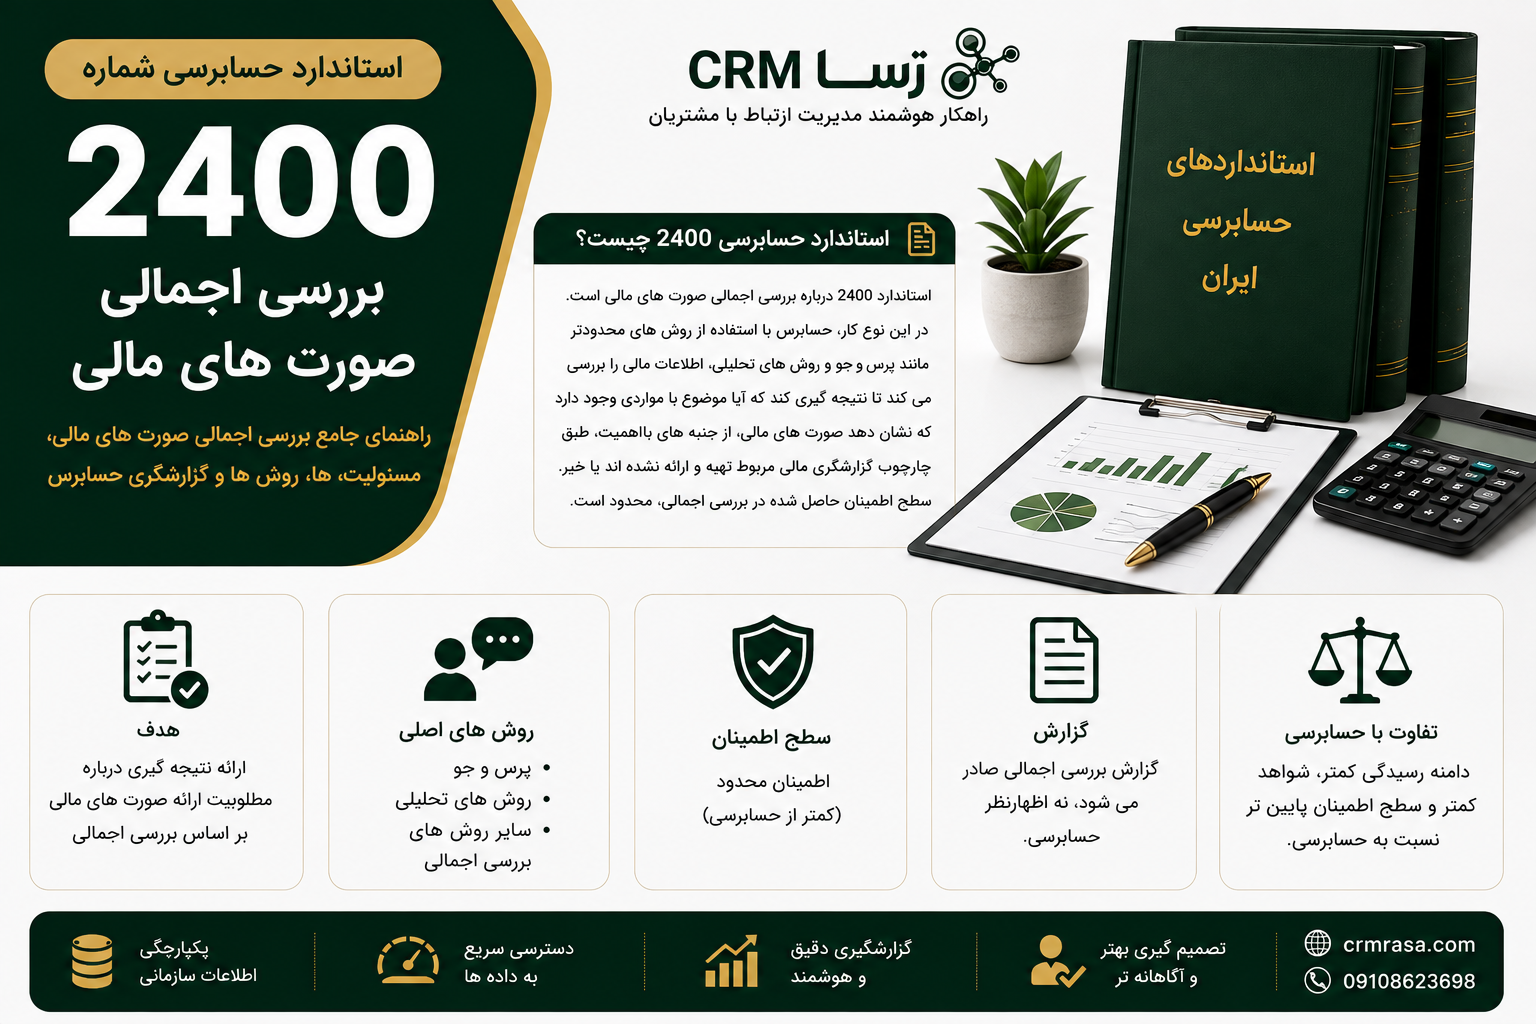
خلاصه استاندارد حسابرسی شماره 2400 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 2400 |
| موضوع | بررسی اجمالی صورت های مالی |
| هدف اصلی | ارائه نتیجه گیری درباره مطلوبیت ارائه صورت های مالی بر اساس بررسی اجمالی |
| ماهیت کار | محدودتر از حسابرسی |
| روش های اصلی | پرس و جو، روش های تحلیلی و سایر روش های بررسی اجمالی |
| سطح اطمینان | اطمینان محدود |
| مسئول تهیه صورت های مالی | مدیریت واحد تجاری |
| مسئولیت حسابرس | اجرای بررسی اجمالی و ارائه نتیجه گیری |
| نوع گزارش | گزارش بررسی اجمالی |
| تفاوت مهم با حسابرسی | حسابرس اظهارنظر حسابرسی ارائه نمی کند |
| موضوع مهم | بررسی اجمالی مبنای کسب اطمینان معقول مانند حسابرسی نیست |
استاندارد حسابرسی شماره 2400 چیست؟
استاندارد حسابرسی شماره 2400 با موضوع «بررسی اجمالی صورت های مالی» به شرایطی مربوط می شود که حسابرس به جای انجام یک حسابرسی کامل، مأموریت بررسی اجمالی صورت های مالی را بر عهده می گیرد.
در بررسی اجمالی، حسابرس از روش هایی مانند پرس و جو، روش های تحلیلی و سایر روش های محدود بررسی استفاده می کند تا بتواند درباره این موضوع نتیجه گیری کند که آیا مورد یا مواردی وجود دارد که نشان دهد صورت های مالی، از جنبه های بااهمیت، طبق چارچوب گزارشگری مالی مربوط تهیه و ارائه نشده اند یا خیر.
نکته مهم این است که بررسی اجمالی با حسابرسی کامل یکسان نیست و سطح اطمینان حاصل شده از آن نیز پایین تر از حسابرسی است.
بررسی اجمالی صورت های مالی چیست؟
بررسی اجمالی نوعی کار اطمینان بخشی است که در آن حسابرس با اجرای روش های محدودتر نسبت به حسابرسی، اطلاعات مالی را بررسی می کند.
در این نوع کار، حسابرس معمولا:
- از مدیران و کارکنان مسئول امور مالی پرس و جو می کند.
- روابط و روندهای مالی را تحلیل می کند.
- اطلاعات غیرعادی را شناسایی می کند.
- اطلاعات مالی را با اطلاعات دوره های قبل مقایسه می کند.
- در صورت نیاز، بررسی های تکمیلی انجام می دهد.
هدف این نیست که تمام شواهد مورد نیاز برای یک حسابرسی کامل جمع آوری شود.
هدف استاندارد حسابرسی 2400
هدف اصلی استاندارد 2400 این است که حسابرس بتواند بر اساس بررسی اجمالی، نتیجه گیری کند که آیا موضوعی توجه او را جلب کرده است که نشان دهد صورت های مالی از جنبه های بااهمیت، طبق چارچوب گزارشگری مالی مربوط تهیه و ارائه نشده اند یا خیر.
به زبان ساده:
حسابرسی کامل → اظهارنظر با اطمینان معقول
اما:
بررسی اجمالی → نتیجه گیری با سطح اطمینان محدود
تفاوت حسابرسی و بررسی اجمالی
یکی از مهم ترین موضوعات استاندارد 2400، تفاوت بررسی اجمالی با حسابرسی است.
| ویژگی | حسابرسی | بررسی اجمالی |
|---|---|---|
| دامنه رسیدگی | گسترده | محدودتر |
| روش های اصلی | آزمون ها، تاییدیه، مشاهده، رسیدگی و تحلیل | پرس و جو و روش های تحلیلی |
| میزان شواهد | بیشتر | کمتر |
| سطح اطمینان | اطمینان معقول | اطمینان محدود |
| نتیجه | اظهارنظر حسابرسی | نتیجه گیری بررسی اجمالی |
| هزینه و زمان | معمولا بیشتر | معمولا کمتر |
| هدف | کسب اطمینان معقول | کاهش خطر تا سطح قابل قبول برای بررسی اجمالی |
آیا بررسی اجمالی همان حسابرسی ساده است؟
خیر.
این تصور یکی از اشتباهات رایج است.
بررسی اجمالی صرفا یک «حسابرسی کوچک تر» نیست؛ بلکه ماهیت و سطح اطمینان آن با حسابرسی تفاوت دارد.
در حسابرسی، حسابرس برای کسب اطمینان معقول، روش های حسابرسی گسترده ای را اجرا می کند.
در بررسی اجمالی، تمرکز اصلی بر پرس و جو، تحلیل اطلاعات و بررسی موارد غیرعادی است.
بنابراین گزارش بررسی اجمالی نیز نباید به عنوان گزارش حسابرسی کامل تفسیر شود.
مسئولیت مدیریت در استاندارد 2400
مدیریت همچنان مسئول تهیه و ارائه صورت های مالی است.
مسئولیت مدیریت شامل مواردی مانند:
- تهیه صورت های مالی طبق چارچوب مربوط
- انتخاب رویه های حسابداری مناسب
- انجام برآوردهای حسابداری مناسب
- طراحی و حفظ کنترل های داخلی
- ارائه اطلاعات مورد نیاز حسابرس
- ارائه افشاهای لازم
است.
انجام بررسی اجمالی باعث انتقال این مسئولیت ها از مدیریت به حسابرس نمی شود.
مسئولیت حسابرس
حسابرس مسئول اجرای بررسی اجمالی طبق استاندارد مربوط و ارائه نتیجه گیری بر اساس کار انجام شده است.
حسابرس باید:
- شرایط کار را بررسی کند.
- درباره واحد تجاری شناخت کافی به دست آورد.
- روش های مناسب بررسی اجمالی را طراحی کند.
- پرس و جوهای لازم را انجام دهد.
- روش های تحلیلی را اجرا کند.
- تحریف های شناسایی شده را ارزیابی کند.
- نتیجه گیری مناسب ارائه دهد.
- گزارش بررسی اجمالی را صادر کند.
پذیرش کار بررسی اجمالی
قبل از پذیرش کار، حسابرس باید شرایط مأموریت را بررسی کند.
از جمله موارد مهم:
- مشخص بودن هدف کار
- مشخص بودن صورت های مالی مورد بررسی
- قابل قبول بودن چارچوب گزارشگری مالی
- مشخص بودن مسئولیت مدیریت
- مشخص بودن مسئولیت حسابرس
- امکان دسترسی به اطلاعات و سوابق لازم
- وجود شرایط مناسب برای اجرای کار
اگر شرایط لازم وجود نداشته باشد، حسابرس باید آثار آن را بر پذیرش مأموریت بررسی کند.
توافق درباره شرایط کار
شرایط کار باید با مدیریت مورد توافق قرار گیرد.
این توافق بهتر است موارد زیر را مشخص کند:
- موضوع بررسی اجمالی
- دوره مالی مورد بررسی
- مسئولیت مدیریت
- مسئولیت حسابرس
- چارچوب گزارشگری مالی
- شکل گزارش نهایی
- دسترسی حسابرس به اطلاعات
- امکان دریافت اطلاعات و توضیحات لازم
شفاف بودن این موارد از اختلافات بعدی جلوگیری می کند.
شناخت واحد تجاری
حسابرس برای انجام بررسی اجمالی باید شناخت کافی از واحد تجاری و محیط فعالیت آن به دست آورد.
این شناخت می تواند شامل:
- فعالیت اصلی شرکت
- صنعت مربوط
- ساختار سازمانی
- وضعیت مالی
- رویه های حسابداری
- سیستم های اطلاعاتی
- معاملات عمده
- تغییرات مهم نسبت به دوره قبل
باشد.
هدف از این شناخت، کمک به حسابرس برای شناسایی موارد غیرعادی و انتخاب روش های مناسب بررسی است.
روش های بررسی اجمالی
روش های اصلی بررسی اجمالی معمولا شامل موارد زیر است:
پرس و جو
حسابرس از مدیران و کارکنان مرتبط درباره موضوعات مالی و حسابداری سوال می کند.
برای مثال:
- علت افزایش هزینه ها چیست؟
- چرا فروش کاهش پیدا کرده است؟
- آیا معامله عمده ای انجام شده است؟
- آیا بدهی جدیدی ایجاد شده است؟
- آیا رویداد بااهمیتی بعد از پایان دوره رخ داده است؟
روش های تحلیلی
حسابرس اطلاعات مالی را با استفاده از تحلیل روندها و روابط مالی بررسی می کند.
برای مثال:
- مقایسه فروش امسال با سال قبل
- بررسی حاشیه سود
- مقایسه هزینه ها
- بررسی نسبت های مالی
- مقایسه حساب های دریافتنی با فروش
- بررسی تغییرات موجودی کالا
هدف، شناسایی روابط یا تغییرات غیرعادی است.
نمونه روش تحلیلی
فرض کنید فروش شرکت در سال قبل 100 میلیارد ریال بوده و امسال به 180 میلیارد ریال رسیده است، اما موجودی کالا و حساب های دریافتنی تغییر بسیار زیادی کرده اند.
این تغییر می تواند توجه حسابرس را جلب کند.
حسابرس ممکن است درباره:
- علت افزایش فروش
- شرایط فروش
- وصول مطالبات
- معاملات عمده
- تغییر سیاست فروش
پرس و جو کند.
این نمونه نشان می دهد که پرس و جو و روش تحلیلی در بررسی اجمالی ارتباط نزدیکی با یکدیگر دارند.
بررسی تحریف ها
اگر حسابرس در جریان بررسی اجمالی متوجه تحریف شود، باید اهمیت آن را ارزیابی کند.
تحریف می تواند ناشی از:
- اشتباه حسابداری
- ثبت نادرست
- طبقه بندی اشتباه
- حذف اطلاعات
- افشای ناکافی
- رعایت نکردن چارچوب گزارشگری مالی
باشد.
حسابرس باید بررسی کند که آیا تحریف بااهمیت است یا خیر.
برخورد با تحریف های اصلاح نشده
اگر مدیریت تحریف شناسایی شده را اصلاح نکند، حسابرس باید آثار آن را بر نتیجه گیری و گزارش خود ارزیابی کند.
اگر تحریف بااهمیت باشد، ممکن است نتیجه گیری حسابرس نیازمند تعدیل شود.
تقلب در بررسی اجمالی
بررسی اجمالی برای شناسایی همه موارد تقلب طراحی نشده است.
با این حال، اگر حسابرس در جریان کار با نشانه هایی از تقلب مواجه شود، نمی تواند نسبت به آن بی توجه باشد.
حسابرس باید:
- موضوع را بررسی کند.
- پرس و جوهای لازم را انجام دهد.
- آثار آن را بر صورت های مالی ارزیابی کند.
- در صورت ضرورت، موضوع را به مدیریت یا ارکان راهبری اطلاع دهد.
- آثار موضوع بر گزارش بررسی اجمالی را بررسی کند.
تداوم فعالیت
حسابرس باید در جریان بررسی اجمالی به شرایطی که می تواند درباره تداوم فعالیت واحد تجاری تردید ایجاد کند، توجه داشته باشد.
برای مثال:
- زیان های سنگین
- کمبود نقدینگی
- بدهی های سررسید شده
- مشکلات تامین مالی
- از دست دادن بازار اصلی
- توقف فعالیت
- مشکلات جدی عملیاتی
می توانند نشانه هایی از مشکل در تداوم فعالیت باشند.
رویدادهای بعد از تاریخ صورت های مالی
حسابرس باید درباره رویدادهایی که پس از تاریخ صورت های مالی رخ داده اند و ممکن است بر صورت های مالی اثر داشته باشند، پرس و جو کند.
برای مثال:
- وقوع حادثه مهم
- ورشکستگی مشتری عمده
- انعقاد قرارداد بزرگ
- فروش یک دارایی مهم
- ایجاد بدهی عمده
- تغییر قابل توجه در فعالیت شرکت
ممکن است نیازمند تعدیل یا افشا در صورت های مالی باشند.
تأییدیه مدیریت
در بررسی اجمالی، دریافت تأییدیه های کتبی از مدیریت اهمیت دارد.
مدیریت باید مسئولیت خود را نسبت به:
- تهیه صورت های مالی
- ارائه اطلاعات کامل به حسابرس
- افشای اطلاعات مهم
- کنترل های داخلی مرتبط
- رویدادهای بااهمیت
تأیید کند.
مستندسازی بررسی اجمالی
حسابرس باید کار انجام شده را مستند کند.
مستندات باید به اندازه ای باشد که یک حسابرس با تجربه بتواند موارد زیر را درک کند:
- چه پرس و جوهایی انجام شده است.
- چه روش های تحلیلی اجرا شده است.
- چه اطلاعاتی به دست آمده است.
- چه موضوعات مهمی شناسایی شده است.
- چگونه موضوعات مهم حل و فصل شده اند.
- مبنای نتیجه گیری حسابرس چه بوده است.
گزارش بررسی اجمالی
گزارش بررسی اجمالی باید به روشنی ماهیت کار انجام شده و نتیجه گیری حسابرس را مشخص کند.
در گزارش معمولا مواردی مانند:
- عنوان گزارش
- مخاطب
- مشخصات صورت های مالی
- مسئولیت مدیریت
- مسئولیت حسابرس
- شرح ماهیت بررسی اجمالی
- تفاوت بررسی اجمالی با حسابرسی
- نتیجه گیری حسابرس
- تاریخ گزارش
- نام و امضای حسابرس
درج می شود.
آیا در بررسی اجمالی «اظهارنظر» ارائه می شود؟
این نکته خیلی مهم است.
در بررسی اجمالی، حسابرس مانند حسابرسی کامل، اظهارنظر حسابرسی ارائه نمی کند.
در عوض، نتیجه گیری خود را در قالبی ارائه می کند که نشان می دهد آیا موضوعی توجه حسابرس را جلب کرده است که نشان دهد صورت های مالی از جنبه های بااهمیت طبق چارچوب مربوط تهیه و ارائه نشده اند یا خیر.
به همین دلیل، نباید گزارش بررسی اجمالی را با گزارش حسابرسی اشتباه گرفت.
نتیجه گیری بدون تعدیل
اگر حسابرس در جریان بررسی اجمالی به موضوع بااهمیتی که نشان دهنده عدم ارائه مطلوب صورت های مالی باشد برخورد نکند، نتیجه گیری مناسب و بدون تعدیل ارائه می کند.
این نتیجه گیری به معنای آن نیست که حسابرس همان سطح اطمینان حاصل شده در حسابرسی کامل را به دست آورده است.
نتیجه گیری تعدیل شده
اگر حسابرس با موضوع بااهمیتی مواجه شود که صورت های مالی را تحت تاثیر قرار دهد، ممکن است نتیجه گیری او تعدیل شود.
نوع تعدیل به مواردی مانند:
- ماهیت موضوع
- اهمیت آن
- میزان اثرگذاری
- گستردگی اثر
بستگی دارد.
تفاوت گزارش حسابرسی و گزارش بررسی اجمالی
| مورد | گزارش حسابرسی | گزارش بررسی اجمالی |
|---|---|---|
| سطح اطمینان | معقول | محدود |
| حجم رسیدگی | گسترده | محدودتر |
| شواهد | بیشتر | کمتر |
| روش های اصلی | آزمون های حسابرسی متنوع | پرس و جو و تحلیل |
| نتیجه | اظهارنظر | نتیجه گیری |
| هدف | اطمینان معقول | ارائه اطمینان محدود |
| امکان کشف همه تحریف ها | هدفمندتر | تضمین نمی شود |
استاندارد 2400 برای چه شرکت هایی مناسب است؟
بررسی اجمالی می تواند در شرایطی مورد استفاده قرار گیرد که استفاده کنندگان به سطحی از اطمینان نسبت به اطلاعات مالی نیاز دارند، اما انجام حسابرسی کامل ضرورت یا صرفه اقتصادی لازم را ندارد.
برای مثال:
- شرکت های کوچک
- گزارش های مالی مورد استفاده محدود
- دوره های خاص مالی
- درخواست سهامداران
- برخی قراردادها
- اطلاعات مالی برای تصمیم گیری های مشخص
البته پذیرش چنین کاری باید با توجه به شرایط و الزامات حرفه ای انجام شود.
مثال کاربردی استاندارد حسابرسی 2400
فرض کنید شرکت «الف» صورت های مالی سالانه خود را تهیه کرده و یکی از سرمایه گذاران درخواست کرده است اطلاعات مالی شرکت قبل از تصمیم گیری سرمایه گذاری، مورد بررسی قرار گیرد.
شرکت به جای درخواست حسابرسی کامل، از حسابرس می خواهد بررسی اجمالی انجام دهد.
حسابرس ابتدا شرایط کار را مشخص می کند.
سپس:
- شناخت خود از شرکت را به دست می آورد.
- صورت های مالی را بررسی می کند.
- درباره تغییرات عمده پرس و جو می کند.
- نسبت های مالی را تحلیل می کند.
- فروش و هزینه ها را با دوره قبل مقایسه می کند.
- حساب های غیرعادی را بررسی می کند.
- درباره رویدادهای مهم پرس و جو می کند.
- تحریف های شناسایی شده را ارزیابی می کند.
- تأییدیه مدیریت را دریافت می کند.
- نتیجه گیری خود را در گزارش بررسی اجمالی ارائه می کند.
در این حالت، کار انجام شده حسابرسی کامل نیست و سطح اطمینان نیز محدودتر است.
چک لیست استاندارد حسابرسی 2400
| مورد بررسی | وضعیت |
|---|---|
| هدف بررسی اجمالی مشخص شده است؟ | بررسی شود |
| شرایط کار با مدیریت توافق شده است؟ | بررسی شود |
| چارچوب گزارشگری مشخص شده است؟ | بررسی شود |
| شناخت کافی از واحد تجاری به دست آمده است؟ | بررسی شود |
| روش های تحلیلی اجرا شده است؟ | بررسی شود |
| پرس و جوهای لازم انجام شده است؟ | بررسی شود |
| تغییرات غیرعادی بررسی شده است؟ | بررسی شود |
| تحریف های شناسایی شده ارزیابی شده اند؟ | بررسی شود |
| تداوم فعالیت مورد توجه قرار گرفته است؟ | بررسی شود |
| رویدادهای بعد از تاریخ صورت های مالی بررسی شده اند؟ | بررسی شود |
| تأییدیه مدیریت دریافت شده است؟ | بررسی شود |
| گزارش مناسب تهیه شده است؟ | بررسی شود |
| مستندات کافی تهیه شده است؟ | بررسی شود |
اشتباهات رایج درباره استاندارد 2400
بررسی اجمالی همان حسابرسی است
خیر. سطح اطمینان و میزان رسیدگی در بررسی اجمالی پایین تر از حسابرسی است.
حسابرس باید همه حساب ها را آزمون کند
خیر. بررسی اجمالی عمدتا بر پرس و جو و روش های تحلیلی متکی است.
گزارش بررسی اجمالی همان گزارش حسابرسی است
خیر. نتیجه گیری بررسی اجمالی با اظهارنظر حسابرسی تفاوت دارد.
بررسی اجمالی هیچ ارزشی ندارد
این نیز اشتباه است. بررسی اجمالی می تواند سطحی از اطمینان محدود را برای استفاده کنندگان فراهم کند و برای برخی نیازهای اطلاعاتی مناسب باشد.
حسابرس مسئول تهیه صورت های مالی است
خیر. تهیه و ارائه صورت های مالی همچنان بر عهده مدیریت است.
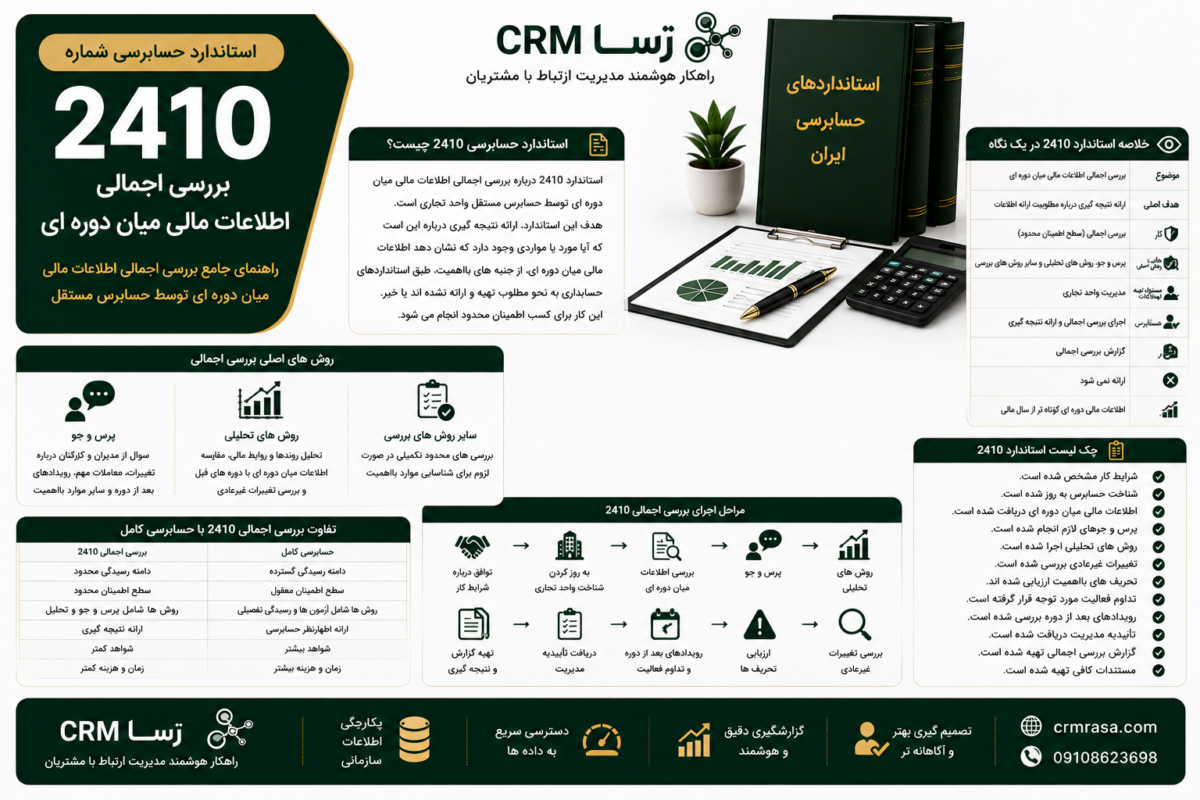
تفاوت استاندارد 2400 و 2410
استانداردهای 2400 و 2410 هر دو به بررسی اجمالی مربوط هستند، اما کاربرد آنها متفاوت است.
| ویژگی | استاندارد 2400 | استاندارد 2410 |
|---|---|---|
| موضوع | بررسی اجمالی صورت های مالی | بررسی اجمالی اطلاعات مالی میان دوره ای |
| کاربرد | صورت های مالی | اطلاعات مالی میان دوره ای |
| حسابرس | حسابرس انجام دهنده کار | حسابرس مستقل واحد تجاری |
| تمرکز | بررسی اجمالی صورت های مالی | اطلاعات مالی دوره ای کوتاه تر از سال مالی |
| نتیجه | گزارش بررسی اجمالی | گزارش بررسی اجمالی |
استاندارد 2410 به طور مشخص درباره بررسی اجمالی اطلاعات مالی میان دوره ای توسط حسابرس مستقل واحد تجاری است.
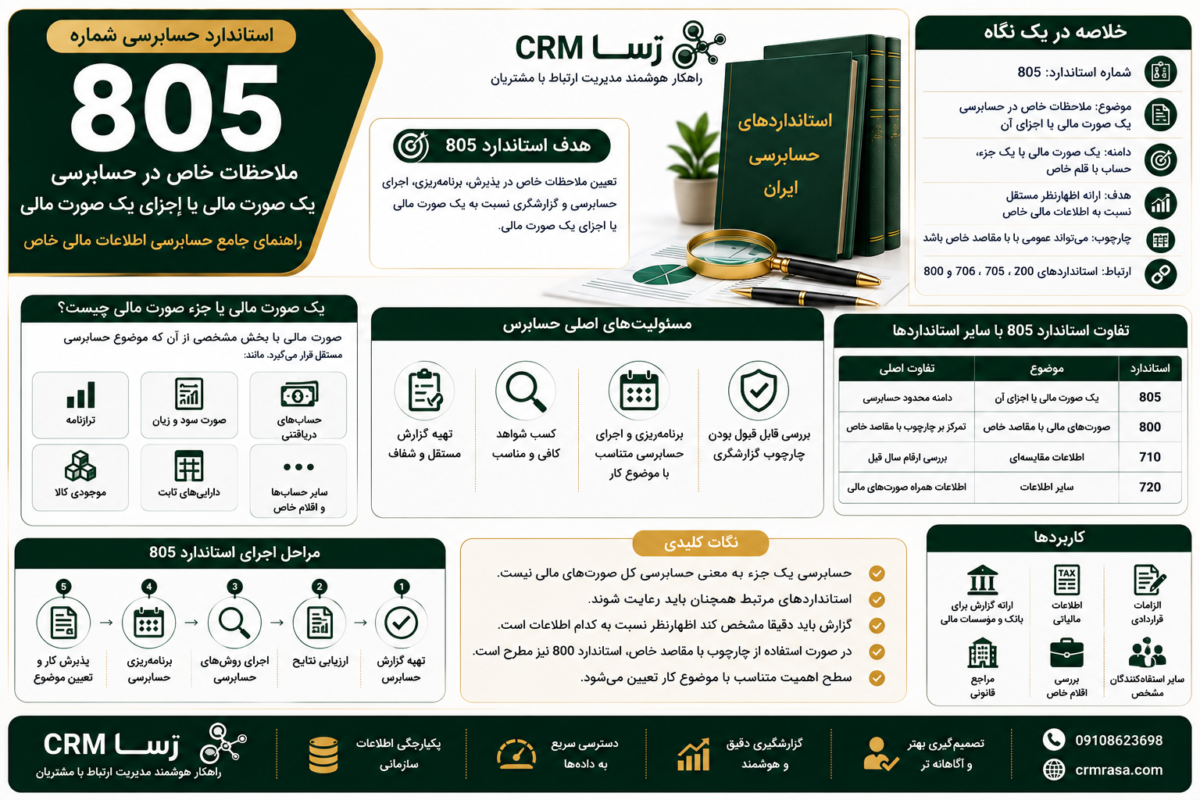
تفاوت استاندارد 2400 و استاندارد 805
| ویژگی | استاندارد 2400 | استاندارد 805 |
|---|---|---|
| موضوع | بررسی اجمالی صورت های مالی | حسابرسی یک صورت مالی یا جزء آن |
| سطح رسیدگی | محدود | حسابرسی |
| نتیجه | نتیجه گیری بررسی اجمالی | اظهارنظر حسابرسی |
| سطح اطمینان | محدود | معقول |
| نمونه | بررسی اجمالی صورت های مالی | حسابرسی حساب های دریافتنی |
اهمیت استاندارد حسابرسی 2400
استاندارد 2400 باعث می شود بررسی اجمالی صورت های مالی بر اساس یک چارچوب حرفه ای مشخص انجام شود.
اجرای صحیح این استاندارد کمک می کند:
- هدف کار برای مدیریت مشخص باشد.
- مسئولیت حسابرس روشن باشد.
- سطح اطمینان برای استفاده کنندگان مشخص باشد.
- روش های بررسی به شکل مناسب انتخاب شوند.
- تحریف های بااهمیت شناسایی و ارزیابی شوند.
- گزارش حسابرس شفاف باشد.
- بررسی اجمالی با حسابرسی کامل اشتباه گرفته نشود.
جمع بندی
استاندارد حسابرسی شماره 2400 با موضوع «بررسی اجمالی صورت های مالی» چارچوب انجام مأموریت هایی را مشخص می کند که در آنها حسابرس به جای حسابرسی کامل، بررسی اجمالی صورت های مالی را انجام می دهد.
در این نوع کار، حسابرس بیشتر از پرس و جو، روش های تحلیلی و سایر روش های محدود بررسی استفاده می کند و به سطحی از اطمینان محدود دست پیدا می کند.
تفاوت اصلی بررسی اجمالی با حسابرسی این است که حسابرس در بررسی اجمالی، شواهدی در سطح حسابرسی کامل جمع آوری نمی کند و اظهارنظر حسابرسی ارائه نمی دهد؛ بلکه نتیجه گیری خود را درباره مواردی که ممکن است نشان دهنده عدم ارائه مطلوب صورت های مالی باشد، گزارش می کند.
مدیریت همچنان مسئول تهیه و ارائه صورت های مالی است و حسابرس مسئول اجرای بررسی اجمالی و گزارش نتیجه آن است.
در نهایت، استاندارد 2400 کمک می کند استفاده کنندگان بدانند بررسی انجام شده چه ماهیتی داشته، چه سطحی از اطمینان ایجاد می کند و چرا نباید گزارش بررسی اجمالی را با گزارش حسابرسی کامل یکسان دانست.
سوالات متداول استاندارد حسابرسی 2400
استاندارد حسابرسی 2400 درباره چیست؟
استاندارد 2400 درباره بررسی اجمالی صورت های مالی و مسئولیت های حسابرس در این نوع مأموریت است.
بررسی اجمالی چیست؟
بررسی اجمالی نوعی کار اطمینان بخشی است که با روش های محدودتر نسبت به حسابرسی انجام می شود و سطح اطمینان محدود ایجاد می کند.
آیا بررسی اجمالی همان حسابرسی است؟
خیر. حسابرسی کامل دامنه رسیدگی و سطح اطمینان بالاتری دارد.
آیا در بررسی اجمالی اظهارنظر حسابرسی صادر می شود؟
خیر. حسابرس نتیجه گیری بررسی اجمالی را ارائه می کند و آن را نباید با اظهارنظر حسابرسی اشتباه گرفت.
روش های اصلی بررسی اجمالی چیست؟
پرس و جو، روش های تحلیلی و سایر روش های محدود بررسی از روش های اصلی هستند.
مسئول تهیه صورت های مالی چه کسی است؟
مدیریت واحد تجاری مسئول تهیه و ارائه صورت های مالی است.
آیا حسابرس در بررسی اجمالی مسئول کشف همه تقلب هاست؟
خیر. بررسی اجمالی برای کشف همه موارد تقلب مانند یک حسابرسی کامل طراحی نشده است، اما حسابرس باید نسبت به نشانه های تقلب حساس باشد و در صورت مشاهده موارد مهم، اقدامات لازم را انجام دهد.
آیا استاندارد 2400 با استاندارد 2410 تفاوت دارد؟
بله. استاندارد 2400 درباره بررسی اجمالی صورت های مالی است، در حالی که استاندارد 2410 به بررسی اجمالی اطلاعات مالی میان دوره ای توسط حسابرس مستقل واحد تجاری مربوط می شود.
تفاوت استاندارد 2400 و 805 چیست؟
استاندارد 2400 درباره بررسی اجمالی صورت های مالی است، اما استاندارد 805 درباره ملاحظات خاص در حسابرسی یک صورت مالی یا اجزای یک صورت مالی است.