بلاگ
حسابرسی برآوردهای حسابداری استاندارد حسابرسی شماره 540
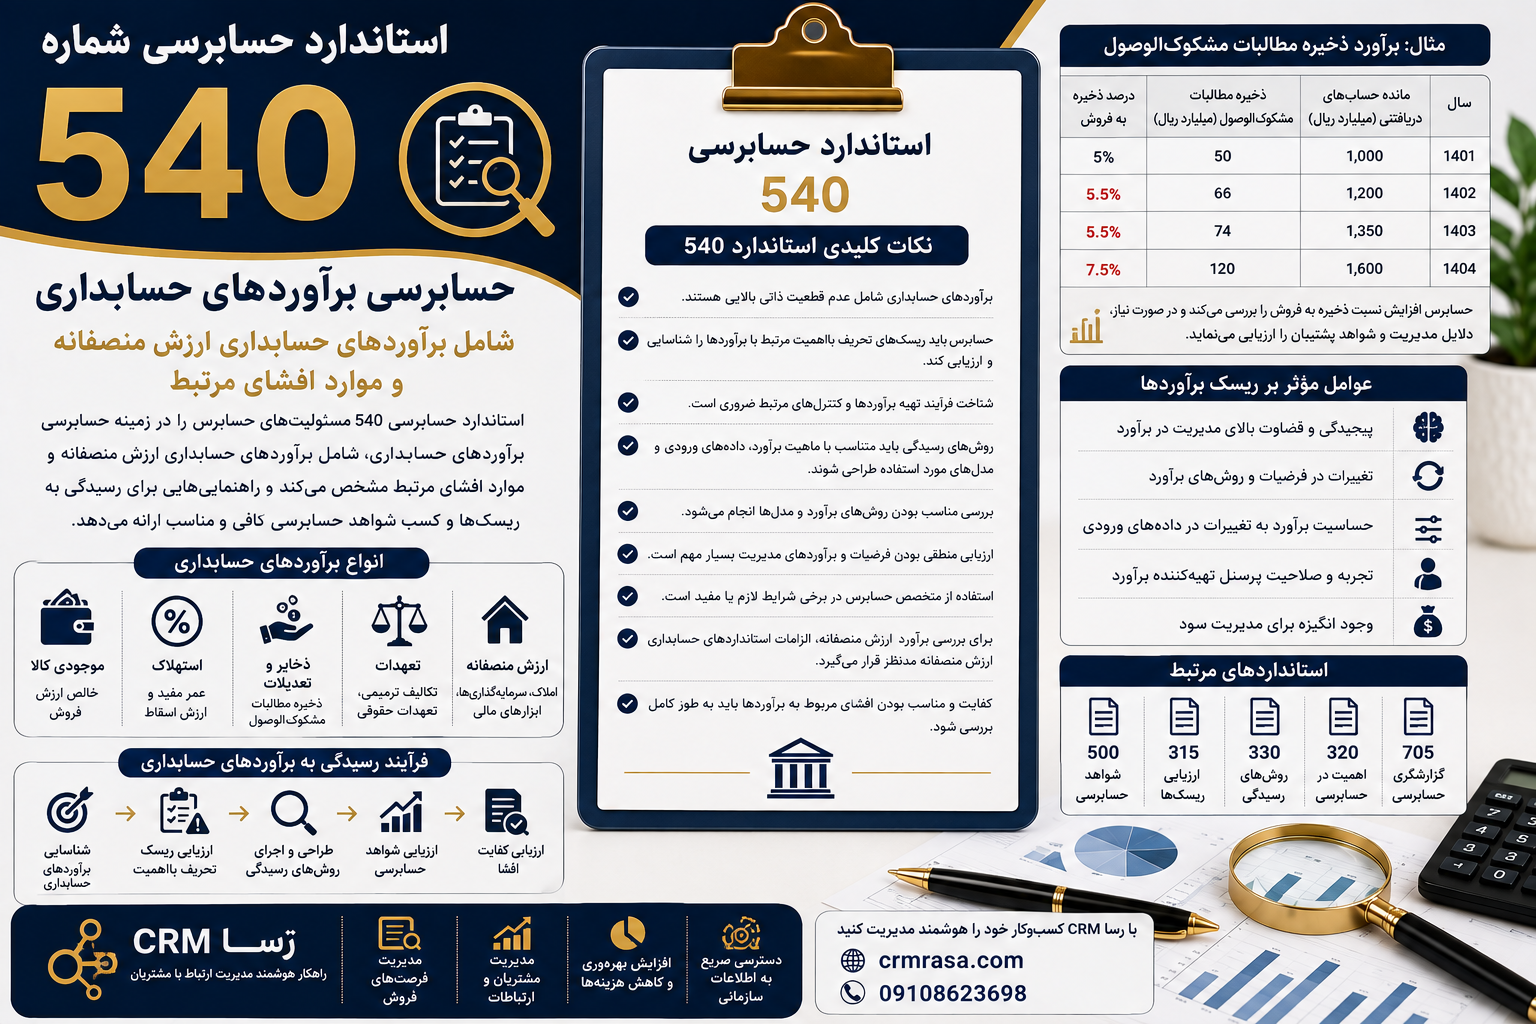
خلاصه استاندارد حسابرسی شماره 540 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 540 |
| عنوان استاندارد | حسابرسی برآوردهای حسابداری، شامل برآوردهای حسابداری ارزش منصفانه و موارد افشای مرتبط |
| نسخه | تجدیدنظر شده 1392 |
| موضوع اصلی | مسئولیت حسابرس در ارتباط با برآوردهای حسابداری و افشای اطلاعات مرتبط |
| هدف اصلی | کسب شواهد حسابرسی کافی و مناسب درباره معقول بودن برآوردهای حسابداری و افشای مرتبط |
| نمونه برآوردها | ذخیره مطالبات مشکوک الوصول، عمر مفید دارایی، کاهش ارزش داراییها و ارزش منصفانه |
| موضوع مهم | ارزیابی روشها، داده ها و مفروضات مورد استفاده مدیریت |
| خطر مهم | خطر تحریف بااهمیت ناشی از ابهام در برآورد |
| مسئولیت مدیریت | تهیه و ارائه برآوردهای حسابداری و افشای مناسب آنها |
| مسئولیت حسابرس | ارزیابی معقول بودن برآوردها و کفایت شواهد و افشا |
| روشهای حسابرس | آزمون نحوه انجام برآورد، بررسی رویدادهای بعدی و تهیه برآورد مستقل یا دامنه ای در صورت لزوم |
| ارزش منصفانه | یکی از موضوعات مهم مورد توجه استاندارد |
| افشا | بررسی انطباق افشای برآوردها با چارچوب گزارشگری مالی |
| ارتباط با استانداردهای دیگر | به ویژه استانداردهای 315، 330، 500 و 705 |
استاندارد حسابرسی شماره 540 چیست؟
استاندارد حسابرسی شماره 540 با عنوان حسابرسی برآوردهای حسابداری، شامل برآوردهای حسابداری ارزش منصفانه و موارد افشای مرتبط، مسئولیتهای حسابرس را در ارتباط با برآوردهای حسابداری در صورتهای مالی مشخص می کند.
در بسیاری از موارد، مبلغ یک قلم در صورتهای مالی دقیقا و به صورت قطعی قابل اندازه گیری نیست.
برای مثال، مدیریت ممکن است مجبور باشد مبلغی را برای:
- مطالبات مشکوک الوصول
- کاهش ارزش داراییها
- عمر مفید داراییها
- ذخایر
- تعهدات احتمالی
- ارزش منصفانه برخی داراییها
- هزینه های آتی
- مزایای کارکنان
برآورد کند.
این برآوردها معمولا بر اساس اطلاعات موجود، تجربه، مفروضات، مدلهای محاسباتی و قضاوت مدیریت انجام می شوند.
به همین دلیل، حسابرسی برآوردهای حسابداری یکی از بخشهای مهم حسابرسی صورتهای مالی است.
هدف استاندارد حسابرسی 540
هدف اصلی استاندارد 540، تعیین مسئولیت حسابرس در زمینه بررسی برآوردهای حسابداری و موارد افشای مرتبط است.
حسابرس باید بر اساس شواهد حسابرسی کافی و مناسب ارزیابی کند که آیا برآوردهای حسابداری مندرج در صورتهای مالی، با توجه به چارچوب گزارشگری مالی مربوط، معقول هستند یا تحریف شده اند.
همچنین حسابرس باید کفایت افشای مربوط به برآوردهای حسابداری را بررسی کند.
برآورد حسابداری چیست؟
برآورد حسابداری مبلغی است که اندازه گیری دقیق آن به صورت مستقیم امکان پذیر نیست و بنابراین مدیریت باید آن را با استفاده از اطلاعات و مفروضات موجود تعیین کند.
برای مثال، یک شرکت نمی تواند دقیقا مشخص کند یک حساب دریافتنی در آینده چه مقدار از نظر وصول با مشکل مواجه خواهد شد.
بنابراین مدیریت ممکن است بر اساس سوابق وصول، وضعیت مشتریان، شرایط اقتصادی و سایر اطلاعات، مبلغی را به عنوان ذخیره مطالبات مشکوک الوصول برآورد کند.
چرا برآوردهای حسابداری اهمیت دارند؟
برآوردهای حسابداری می توانند تاثیر قابل توجهی بر صورتهای مالی داشته باشند.
یک تغییر کوچک در یک فرض یا روش محاسبه ممکن است باعث تغییر قابل توجه در:
- سود یا زیان
- داراییها
- بدهیها
- هزینه ها
- درآمدها
- حقوق مالکانه
شود.
به همین دلیل حسابرس باید در بررسی برآوردهای بااهمیت، توجه ویژه ای به روش محاسبه، داده ها، مفروضات و میزان ابهام داشته باشد.
نمونه های برآوردهای حسابداری
برآوردهای حسابداری می توانند انواع مختلفی داشته باشند.
برخی نمونه های رایج عبارت اند از:
- ذخیره مطالبات مشکوک الوصول
- کاهش ارزش موجودیها
- کاهش ارزش داراییهای ثابت
- عمر مفید داراییها
- ارزش باقیمانده داراییها
- ذخایر مربوط به تعهدات
- مزایای پایان خدمت کارکنان
- ارزش منصفانه سرمایه گذاریها
- ارزش منصفانه برخی ابزارهای مالی
- هزینه های مربوط به دعاوی
- برآورد هزینه های آتی
- تعهدات مربوط به قراردادها
نقش مدیریت در برآوردهای حسابداری
مسئولیت تهیه صورتهای مالی و انجام برآوردهای حسابداری بر عهده مدیریت واحد تجاری است.
مدیریت باید:
- روش مناسب برآورد را انتخاب کند.
- داده های مناسب را مورد استفاده قرار دهد.
- مفروضات منطقی تعیین کند.
- تغییرات شرایط را در نظر بگیرد.
- برآوردهای قبلی را بررسی کند.
- اطلاعات لازم را در صورتهای مالی افشا کند.
حسابرس مسئول تهیه برآورد به جای مدیریت نیست.
وظیفه حسابرس، بررسی و ارزیابی برآوردهای تهیه شده توسط مدیریت است.
نقش حسابرس در حسابرسی برآوردهای حسابداری
حسابرس باید بر اساس ارزیابی خطر و شواهد حسابرسی، بررسی کند که:
- روش برآورد مناسب است یا خیر.
- داده های مورد استفاده قابل اتکا هستند یا خیر.
- مفروضات مدیریت منطقی هستند یا خیر.
- تغییرات نسبت به دوره قبل منطقی است یا خیر.
- برآورد با اطلاعات موجود سازگار است یا خیر.
- افشای مربوط به برآورد کافی است یا خیر.
شناخت فرآیند برآورد توسط مدیریت
حسابرس باید درباره نحوه تهیه برآوردهای حسابداری توسط مدیریت شناخت کافی به دست آورد.
این شناخت می تواند شامل موارد زیر باشد:
- روش انجام برآورد
- مدل مورد استفاده
- کنترلهای مرتبط
- استفاده از کارشناسان
- داده های مورد استفاده
- مفروضات اصلی
- تغییرات نسبت به دوره قبل
- نحوه برخورد مدیریت با ابهام در برآورد
شناخت این فرآیند به حسابرس کمک می کند خطرهای مرتبط با برآورد را بهتر ارزیابی کند.
روش انجام برآورد حسابداری
مدیریت ممکن است برای تهیه یک برآورد از روشهای مختلف استفاده کند.
برای مثال:
- روشهای آماری
- مدلهای مالی
- اطلاعات تاریخی
- اطلاعات بازار
- پیش بینی جریانهای نقدی
- نرخهای مورد انتظار
- نظر کارشناسان
حسابرس باید مناسب بودن روش مورد استفاده را با توجه به شرایط بررسی کند.
مدل مورد استفاده در برآورد
برخی برآوردهای حسابداری با استفاده از مدلهای پیچیده انجام می شوند.
برای مثال، محاسبه ارزش فعلی جریانهای نقدی آینده ممکن است به استفاده از یک مدل مالی نیاز داشته باشد.
در چنین شرایطی حسابرس باید به مواردی مانند:
- ساختار مدل
- داده های ورودی
- مفروضات
- نرخهای مورد استفاده
- منطق محاسبات
- تغییرات مدل
توجه کند.
داده های مورد استفاده در برآورد
کیفیت داده های مورد استفاده در برآورد اهمیت زیادی دارد.
اگر داده های ورودی نادرست باشند، حتی یک مدل مناسب نیز می تواند به نتیجه نادرست منجر شود.
حسابرس ممکن است موارد زیر را بررسی کند:
- منبع داده
- صحت داده
- کامل بودن داده
- ارتباط داده با برآورد
- به روز بودن اطلاعات
- سازگاری داده با سایر اطلاعات مالی
مفروضات حسابداری چیست؟
مفروضات، شرایط یا پیش بینی هایی هستند که مدیریت هنگام تهیه برآوردهای حسابداری از آنها استفاده می کند.
برای مثال:
- نرخ رشد فروش
- نرخ تورم
- نرخ بهره
- نرخ وصول مطالبات
- عمر مفید دارایی
- نرخ رشد هزینه ها
- نرخ تنزیل
- وضعیت بازار
اگر این مفروضات به شکل غیرمنطقی انتخاب شوند، ممکن است برآورد حسابداری دچار تحریف شود.
ابهام در برآورد چیست؟
ابهام در برآورد به این معناست که نتیجه واقعی یک مبلغ برآورد شده ممکن است با مبلغ ثبت شده در صورتهای مالی تفاوت داشته باشد.
هرچه میزان عدم قطعیت بیشتر باشد، ابهام در برآورد نیز بیشتر خواهد بود.
برای مثال، ارزش یک دارایی در بازاری که معاملات زیادی برای آن وجود دارد، ممکن است با ابهام کمتری نسبت به ارزش یک دارایی خاص و غیرقابل معامله تعیین شود.
خطر ابهام در برآورد
حسابرس باید بررسی کند که آیا ابهام موجود در یک برآورد می تواند باعث ایجاد خطر تحریف بااهمیت شود یا خیر.
عوامل موثر بر خطر ابهام می تواند شامل موارد زیر باشد:
- پیچیدگی مدل
- ذهنی بودن مفروضات
- نبود اطلاعات قابل اتکا
- طولانی بودن دوره پیش بینی
- تغییرات شدید اقتصادی
- نبود بازار فعال
- استفاده از اطلاعات غیرقابل مشاهده
- حساسیت زیاد برآورد به تغییر مفروضات
برآوردهای دارای خطر عمده
برخی برآوردها ممکن است به دلیل پیچیدگی یا میزان ابهام، خطر عمده ایجاد کنند.
در این شرایط حسابرس باید توجه بیشتری به:
- مفروضات
- روش محاسبه
- داده های ورودی
- کنترلهای داخلی
- شواهد مستقل
- حساسیت برآورد
- افشای ابهام
داشته باشد.
حسابرسی برآوردهای حسابداری چگونه انجام می شود؟
حسابرس می تواند برای رسیدگی به برآوردهای حسابداری از چند رویکرد استفاده کند.
سه رویکرد اصلی عبارت اند از:
- بررسی نحوه انجام برآورد توسط مدیریت
- بررسی رویدادها یا معاملات بعد از تاریخ صورتهای مالی
- تهیه یک برآورد مستقل یا تعیین یک دامنه برآوردی برای مقایسه با برآورد مدیریت
انتخاب روش مناسب به شرایط برآورد و ارزیابی خطر حسابرس بستگی دارد.
بررسی نحوه انجام برآورد توسط مدیریت
در این روش حسابرس فرآیند مورد استفاده مدیریت را بررسی می کند.
برای مثال:
مدیریت برای تعیین ذخیره مطالبات مشکوک الوصول از اطلاعات سالهای گذشته استفاده کرده است.
حسابرس می تواند:
- روش محاسبه را بررسی کند.
- داده های مورد استفاده را آزمون کند.
- مفروضات را ارزیابی کند.
- محاسبات را مجددا انجام دهد.
- کنترلهای مرتبط را بررسی کند.
بررسی رویدادهای بعد از تاریخ صورتهای مالی
در برخی موارد، رویدادهای رخ داده بعد از پایان دوره مالی می توانند شواهد مناسبی درباره معقول بودن یک برآورد ارائه کنند.
برای مثال:
شرکت در پایان سال مبلغ مشخصی را برای یک طلب به عنوان ذخیره در نظر گرفته است.
اگر در ماههای بعد مشخص شود که مشتری واقعا قادر به پرداخت نیست یا مبلغ قابل توجهی از طلب وصول شود، این اطلاعات می تواند برای ارزیابی برآورد قبلی مفید باشد.
تهیه برآورد مستقل توسط حسابرس
در برخی شرایط حسابرس ممکن است خودش یک برآورد یا دامنه برآوردی تهیه کند.
سپس آن را با مبلغ ثبت شده توسط مدیریت مقایسه کند.
برای مثال:
برآورد مدیریت: 10 میلیارد ریال
دامنه برآورد حسابرس: 9 تا 11 میلیارد ریال
اگر برآورد مدیریت در این دامنه قرار داشته باشد، حسابرس باید با توجه به سایر شواهد و شرایط، معقول بودن آن را ارزیابی کند.
برآورد نقطه ای و برآورد دامنه ای
حسابرس ممکن است برای ارزیابی یک برآورد، یک مبلغ مشخص را به عنوان برآورد نقطه ای تعیین کند.
همچنین می تواند یک دامنه از مبالغ قابل قبول را تعیین کند.
مثلا:
برآورد نقطه ای حسابرس: 10 میلیارد ریال
یا:
دامنه برآوردی حسابرس: 9 تا 11 میلیارد ریال
هدف این کار، مقایسه منطقی با برآورد مدیریت و ارزیابی احتمال وجود تحریف است.
ارزش منصفانه در استاندارد حسابرسی 540
یکی از موضوعات مهم استاندارد 540، حسابرسی برآوردهای حسابداری ارزش منصفانه است.
ارزش منصفانه در بسیاری از موارد بر اساس اطلاعات بازار یا مدلهای ارزش گذاری تعیین می شود.
حسابرس باید بررسی کند:
- روش ارزش گذاری مناسب است یا خیر.
- داده های ورودی معتبر هستند یا خیر.
- مفروضات منطقی هستند یا خیر.
- اطلاعات بازار مورد استفاده مناسب است یا خیر.
- مدل ارزش گذاری به درستی اجرا شده است یا خیر.
- افشاهای مرتبط با ارزش منصفانه کافی است یا خیر.
استفاده از کارشناس
گاهی حسابرسی یک برآورد حسابداری به دانش تخصصی نیاز دارد.
برای مثال:
- ارزش گذاری یک ملک
- ارزش گذاری یک شرکت
- محاسبه تعهدات بیمه ای
- ارزش گذاری ابزار مالی پیچیده
- محاسبه فنی یک ذخیره
در چنین شرایطی حسابرس ممکن است از کارشناس استفاده کند.
البته استفاده از کارشناس باعث نمی شود مسئولیت نهایی حسابرس درباره نتیجه حسابرسی از بین برود.
تغییر در روش برآورد
ممکن است روش تهیه یک برآورد نسبت به دوره قبل تغییر کند.
حسابرس باید بررسی کند:
- آیا تغییر منطقی است؟
- آیا شرایط جدید باعث تغییر شده است؟
- آیا تغییر روش با چارچوب گزارشگری مالی سازگار است؟
- آیا تغییر باید در صورتهای مالی افشا شود؟
تغییر روش بدون دلیل منطقی می تواند یکی از نشانه های نیازمند توجه بیشتر حسابرس باشد.
بررسی برآوردهای دوره قبل
یکی از اقدامات مهم حسابرس، بررسی نتیجه برآوردهای حسابداری دوره های قبل است.
حسابرس می تواند بررسی کند:
- برآورد قبلی چقدر با نتیجه واقعی تفاوت داشته است؟
- علت تفاوت چه بوده است؟
- آیا روش برآورد نیاز به اصلاح دارد؟
- آیا مدیریت در برآوردهای خود سوگیری دارد؟
این بررسی می تواند به حسابرس در ارزیابی کیفیت برآوردهای دوره جاری کمک کند.
سوگیری مدیریت در برآوردهای حسابداری
یکی از موضوعات مهم در حسابرسی برآوردها، احتمال وجود سوگیری مدیریت است.
مدیریت ممکن است به صورت آگاهانه یا ناخودآگاه، مفروضاتی انتخاب کند که نتیجه برآورد را به سمت خاصی هدایت کند.
برای مثال:
- کاهش بیش از حد ذخایر
- افزایش غیرمنطقی عمر مفید دارایی
- استفاده از نرخ رشد بیش از حد خوش بینانه
- استفاده از نرخ تنزیل نامناسب
حسابرس باید در صورت وجود نشانه های سوگیری، بررسیهای بیشتری انجام دهد.
ارزیابی معقول بودن برآوردهای حسابداری
حسابرس باید بر اساس شواهد به دست آمده ارزیابی کند که برآوردهای حسابداری:
- معقول هستند،
- یا دارای تحریف هستند.
در این ارزیابی موارد زیر اهمیت دارند:
- روش برآورد
- داده های مورد استفاده
- مفروضات
- شرایط اقتصادی
- اطلاعات بازار
- نتایج واقعی دوره های قبل
- رویدادهای بعدی
- میزان ابهام در برآورد
موارد افشای برآوردهای حسابداری
برآوردهای حسابداری فقط به مبلغ ثبت شده در صورتهای مالی محدود نمی شوند.
ممکن است چارچوب گزارشگری مالی، افشای اطلاعاتی درباره:
- روش برآورد
- مفروضات مهم
- میزان ابهام
- ارزش منصفانه
- حساسیت برآورد
- تغییرات برآورد
را نیز الزامی کند.
حسابرس باید کفایت این افشاها را بررسی کند.
افشای ابهام در برآورد
اگر یک برآورد دارای ابهام قابل توجه باشد، ممکن است افشای مناسب درباره این ابهام برای استفاده کنندگان صورتهای مالی اهمیت زیادی داشته باشد.
حسابرس باید بررسی کند که آیا افشاهای ارائه شده با الزامات چارچوب گزارشگری مالی مطابقت دارند یا خیر.
مثال کاربردی استاندارد حسابرسی 540
فرض کنید یک شرکت در پایان سال مالی دارای:
20 میلیارد ریال حساب دریافتنی
است.
مدیریت بر اساس سوابق وصول و وضعیت مشتریان، مبلغ:
2 میلیارد ریال
را به عنوان ذخیره مطالبات مشکوک الوصول برآورد کرده است.
حسابرس برای بررسی این برآورد می تواند:
- روش محاسبه مدیریت را بررسی کند.
- سوابق وصول سالهای قبل را بررسی کند.
- وضعیت مشتریان عمده را بررسی کند.
- وصول مطالبات بعد از تاریخ صورتهای مالی را بررسی کند.
- داده های مورد استفاده مدیریت را آزمون کند.
- مفروضات مدیریت را ارزیابی کند.
- در صورت نیاز برآورد مستقل تهیه کند.
- نتیجه را با مبلغ ثبت شده مقایسه کند.
- کفایت افشای مربوط را بررسی کند.
در نهایت حسابرس باید تعیین کند که آیا ذخیره 2 میلیارد ریالی با توجه به شواهد موجود، معقول است یا خیر.
مثال حسابرسی ارزش منصفانه
فرض کنید شرکت یک سرمایه گذاری را در پایان سال مالی به ارزش:
50 میلیارد ریال
در صورتهای مالی ثبت کرده است.
این ارزش بر اساس یک مدل ارزش گذاری تعیین شده است.
حسابرس می تواند موارد زیر را بررسی کند:
- مدل ارزش گذاری
- نرخ تنزیل
- جریانهای نقدی پیش بینی شده
- نرخ رشد
- اطلاعات بازار
- داده های ورودی
- محاسبات ریاضی
- حساسیت ارزش گذاری نسبت به تغییر مفروضات
اگر تغییر جزئی در یک فرض باعث تغییر قابل توجه ارزش دارایی شود، حسابرس باید ابهام برآورد و افشای مربوط را با دقت بیشتری بررسی کند.
جدول اختصاصی مسیر حسابرسی برآوردهای حسابداری
| مرحله | اقدام حسابرس | سوال اصلی |
| 1 | شناسایی برآورد | چه اقلامی دارای برآورد حسابداری هستند؟ |
| 2 | ارزیابی خطر | کدام برآوردها خطر بیشتری دارند؟ |
| 3 | شناخت روش | مدیریت چگونه برآورد را تهیه کرده است؟ |
| 4 | بررسی داده ها | آیا داده های ورودی قابل اتکا هستند؟ |
| 5 | بررسی مفروضات | آیا مفروضات منطقی هستند؟ |
| 6 | بررسی مدل | آیا مدل مورد استفاده مناسب است؟ |
| 7 | بررسی کنترلها | کنترلهای مرتبط چگونه عمل می کنند؟ |
| 8 | بررسی رویدادهای بعدی | آیا اطلاعات بعدی درباره برآورد شواهد ارائه می کند؟ |
| 9 | برآورد مستقل | آیا نیاز به تهیه برآورد یا دامنه مستقل وجود دارد؟ |
| 10 | ارزیابی نتیجه | آیا برآورد مدیریت معقول است؟ |
| 11 | بررسی افشا | آیا اطلاعات مرتبط به شکل مناسب افشا شده است؟ |
| 12 | نتیجه گیری | آیا برآورد تحریف بااهمیت دارد؟ |
تفاوت برآورد حسابداری و مبلغ قطعی
| ویژگی | مبلغ قطعی | برآورد حسابداری |
| قابلیت اندازه گیری | معمولا دقیق تر | همراه با عدم قطعیت |
| نیاز به فرض | کم یا بدون فرض | معمولا دارای مفروضات |
| میزان قضاوت | کمتر | بیشتر |
| امکان تغییر | معمولا کمتر | بیشتر |
| نمونه | مبلغ نقد موجود | ذخیره مطالبات |
| نقش مدیریت | محدودتر | مهم |
| نقش حسابرس | بررسی صحت و وجود | ارزیابی معقول بودن و شواهد |
تفاوت برآورد نقطه ای و برآورد دامنه ای
| ویژگی | برآورد نقطه ای | برآورد دامنه ای |
| شکل نتیجه | یک مبلغ مشخص | یک محدوده از مبالغ |
| کاربرد | تعیین یک مقدار مورد انتظار | نشان دادن دامنه معقول |
| نمونه | 10 میلیارد ریال | 9 تا 11 میلیارد ریال |
| استفاده در حسابرسی | مقایسه با برآورد مدیریت | ارزیابی قرار گرفتن برآورد مدیریت در دامنه |
| میزان انعطاف | کمتر | بیشتر |
عوامل موثر بر خطر برآورد حسابداری
| عامل | تاثیر احتمالی |
| پیچیدگی مدل | افزایش خطر خطا |
| ابهام بالا | افزایش خطر تحریف |
| مفروضات ذهنی | افزایش نیاز به قضاوت |
| اطلاعات محدود | کاهش قابلیت اتکا |
| نبود بازار فعال | افزایش ابهام ارزش گذاری |
| دوره پیش بینی طولانی | افزایش عدم قطعیت |
| تغییرات اقتصادی | افزایش نوسان برآورد |
| استفاده از داده های غیرقابل مشاهده | افزایش خطر |
| حساسیت بالا به مفروضات | افزایش اهمیت برآورد |
اشتباهات رایج در حسابرسی برآوردهای حسابداری
اعتماد کامل به برآورد مدیریت
حسابرس نباید صرفا به توضیحات مدیریت اکتفا کند و باید شواهد کافی و مناسب کسب کند.
بررسی نکردن مفروضات
حتی اگر محاسبات ریاضی درست باشند، مفروضات نامناسب می توانند نتیجه را تحریف کنند.
بی توجهی به اطلاعات بعد از پایان سال
رویدادهای بعدی در برخی شرایط می توانند شواهد مهمی درباره برآوردهای پایان سال ارائه کنند.
نادیده گرفتن سوگیری مدیریت
تغییرات غیرعادی در برآوردها باید مورد توجه قرار گیرند.
بررسی نکردن روش برآورد
حسابرس باید بداند برآورد چگونه تهیه شده است.
بی توجهی به افشا
مبلغ برآورد به تنهایی کافی نیست و افشای اطلاعات مرتبط نیز باید بررسی شود.
نادیده گرفتن ابهام
برآوردهای دارای عدم قطعیت بالا ممکن است به رسیدگی و افشای بیشتری نیاز داشته باشند.
اهمیت استاندارد حسابرسی 540
استاندارد حسابرسی 540 به دلیل نقش گسترده برآوردهای حسابداری در صورتهای مالی اهمیت زیادی دارد.
در بسیاری از شرکتها، مبالغ قابل توجهی از داراییها، بدهیها و هزینه ها بر اساس برآورد تعیین می شوند.
اگر این برآوردها بدون مبنای مناسب انجام شوند، ممکن است تصویر ارائه شده در صورتهای مالی با واقعیت اقتصادی فاصله داشته باشد.
اجرای مناسب استاندارد 540 به حسابرس کمک می کند خطرهای مربوط به برآوردها را بهتر شناسایی و ارزیابی کند و شواهد حسابرسی مناسب برای نتیجه گیری درباره آنها به دست آورد.
نکات کلیدی استاندارد حسابرسی 540
اگر بخواهیم استاندارد 540 را خیلی خلاصه کنیم:
- برآوردهای حسابداری دارای عدم قطعیت هستند.
- مسئولیت تهیه برآورد با مدیریت است.
- حسابرس باید معقول بودن برآوردها را ارزیابی کند.
- روش برآورد باید بررسی شود.
- داده های ورودی باید ارزیابی شوند.
- مفروضات مدیریت اهمیت زیادی دارند.
- مدلهای ارزش گذاری باید بررسی شوند.
- ابهام در برآورد باید مورد توجه قرار گیرد.
- برآوردهای پرخطر نیازمند توجه بیشتر هستند.
- نتایج برآوردهای دوره قبل می تواند اطلاعات مفیدی ارائه کند.
- رویدادهای بعد از تاریخ صورتهای مالی ممکن است شواهد مناسبی فراهم کنند.
- حسابرس در صورت نیاز می تواند برآورد مستقل یا دامنه برآوردی تهیه کند.
- استفاده از کارشناس در برآوردهای پیچیده ممکن است ضروری باشد.
- افشای مناسب برآوردها باید بررسی شود.
- سوگیری احتمالی مدیریت باید مورد توجه قرار گیرد.
- نتیجه نهایی باید بر اساس شواهد حسابرسی کافی و مناسب باشد.
رسا CRM و اهمیت مدیریت اطلاعات
برآوردهای حسابداری به اطلاعات تاریخی، داده های عملیاتی، قراردادها، معاملات، سوابق مشتریان و سایر اطلاعات سازمانی وابسته هستند.
هرچه اطلاعات یک کسب و کار منظم تر، دقیق تر و قابل دسترس تر باشد، مدیریت و تحلیل داده ها نیز ساده تر خواهد بود.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات خود را یکپارچه تر مدیریت کنند.
مدیریت منظم اطلاعات می تواند دسترسی سازمان به داده های مورد نیاز برای تحلیل، گزارشگیری و تصمیم گیری را ساده تر کند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 540 با عنوان حسابرسی برآوردهای حسابداری، شامل برآوردهای حسابداری ارزش منصفانه و موارد افشای مرتبط، یکی از استانداردهای مهم در زمینه بررسی اقلامی است که مبلغ آنها با استفاده از برآورد و قضاوت تعیین می شود.
ذخیره مطالبات مشکوک الوصول، کاهش ارزش داراییها، عمر مفید داراییها، ارزش منصفانه برخی داراییها و بسیاری از ذخایر و تعهدات از جمله مواردی هستند که می توانند شامل برآوردهای حسابداری باشند.
مسئولیت تهیه این برآوردها با مدیریت واحد تجاری است، اما حسابرس باید با کسب شواهد کافی و مناسب، معقول بودن برآوردها و انطباق آنها با چارچوب گزارشگری مالی مربوط را ارزیابی کند.
حسابرس برای رسیدگی به برآوردها می تواند روش مورد استفاده مدیریت را بررسی کند، داده ها و مفروضات را آزمون کند، رویدادهای بعد از تاریخ صورتهای مالی را بررسی کند یا در صورت نیاز برآورد مستقل یا دامنه برآوردی تهیه کند.
همچنین در برآوردهای پیچیده ممکن است استفاده از کارشناس ضروری باشد.
یکی از مهم ترین موضوعات در استاندارد 540، ابهام در برآورد است. هرچه میزان عدم قطعیت و پیچیدگی یک برآورد بیشتر باشد، خطر تحریف بااهمیت نیز می تواند افزایش پیدا کند.
بنابراین حسابرس باید علاوه بر مبلغ برآورد، روش محاسبه، داده های ورودی، مفروضات، مدل ارزش گذاری، تغییرات نسبت به دوره قبل و موارد افشای مرتبط را نیز مورد توجه قرار دهد.
در نهایت، اجرای صحیح استاندارد حسابرسی 540 باعث می شود برآوردهای حسابداری با دقت و اتکاپذیری بیشتری مورد بررسی قرار گیرند و استفاده کنندگان صورتهای مالی اطلاعات مناسب تری برای تصمیم گیری در اختیار داشته باشند.
سوالات متداول استاندارد حسابرسی 540
استاندارد حسابرسی 540 درباره چیست؟
استاندارد حسابرسی 540 درباره حسابرسی برآوردهای حسابداری، برآوردهای حسابداری ارزش منصفانه و موارد افشای مرتبط است.
برآورد حسابداری چیست؟
برآورد حسابداری مبلغی است که اندازه گیری دقیق آن به صورت مستقیم امکان پذیر نیست و بنابراین بر اساس داده ها، مفروضات و قضاوت مدیریت تعیین می شود.
چه مواردی شامل برآورد حسابداری می شوند؟
ذخیره مطالبات مشکوک الوصول، کاهش ارزش داراییها، عمر مفید داراییها، ارزش منصفانه برخی داراییها و ذخایر و تعهدات از نمونه های برآورد حسابداری هستند.
مسئول تهیه برآوردهای حسابداری چه کسی است؟
مسئولیت تهیه برآوردهای حسابداری و افشای اطلاعات مرتبط با آنها بر عهده مدیریت واحد تجاری است.
مسئولیت حسابرس در رابطه با برآوردهای حسابداری چیست؟
حسابرس باید بر اساس شواهد کافی و مناسب، معقول بودن برآوردهای حسابداری و کفایت افشای اطلاعات مرتبط را ارزیابی کند.
ابهام در برآورد چیست؟
ابهام در برآورد به عدم قطعیتی اشاره دارد که باعث می شود نتیجه واقعی یک مبلغ با مبلغ برآورد شده متفاوت باشد.
آیا حسابرس می تواند خودش برآورد تهیه کند؟
بله. در شرایط مناسب، حسابرس می تواند یک برآورد مستقل یا دامنه برآوردی تهیه و آن را با برآورد مدیریت مقایسه کند.
آیا رویدادهای بعد از پایان سال در حسابرسی برآوردها اهمیت دارند؟
در برخی موارد بله. رویدادهای بعدی می توانند شواهد مناسبی درباره شرایط موجود در تاریخ صورتهای مالی و معقول بودن برآورد ارائه کنند.
آیا ارزش منصفانه نیز در استاندارد 540 بررسی می شود؟
بله. حسابرسی برآوردهای حسابداری ارزش منصفانه یکی از موضوعات مهم استاندارد 540 است.
آیا حسابرس می تواند از کارشناس استفاده کند؟
بله. در برآوردهای پیچیده مانند ارزش گذاریهای تخصصی، حسابرس ممکن است از کارشناس مناسب استفاده کند.
چرا مفروضات مدیریت در استاندارد 540 مهم هستند؟
زیرا تغییر در مفروضات می تواند مبلغ برآورد حسابداری را به شکل قابل توجهی تغییر دهد و در نتیجه بر صورتهای مالی اثر بگذارد.
آیا برآوردهای دوره قبل نیز بررسی می شوند؟
بله. بررسی نتایج برآوردهای دوره های قبل می تواند به حسابرس در ارزیابی کیفیت و معقول بودن برآوردهای دوره جاری کمک کند.