بلاگ
تشخیص و ارزیابی خطرهای تحریف با اهمیت استاندارد حسابرسی 315
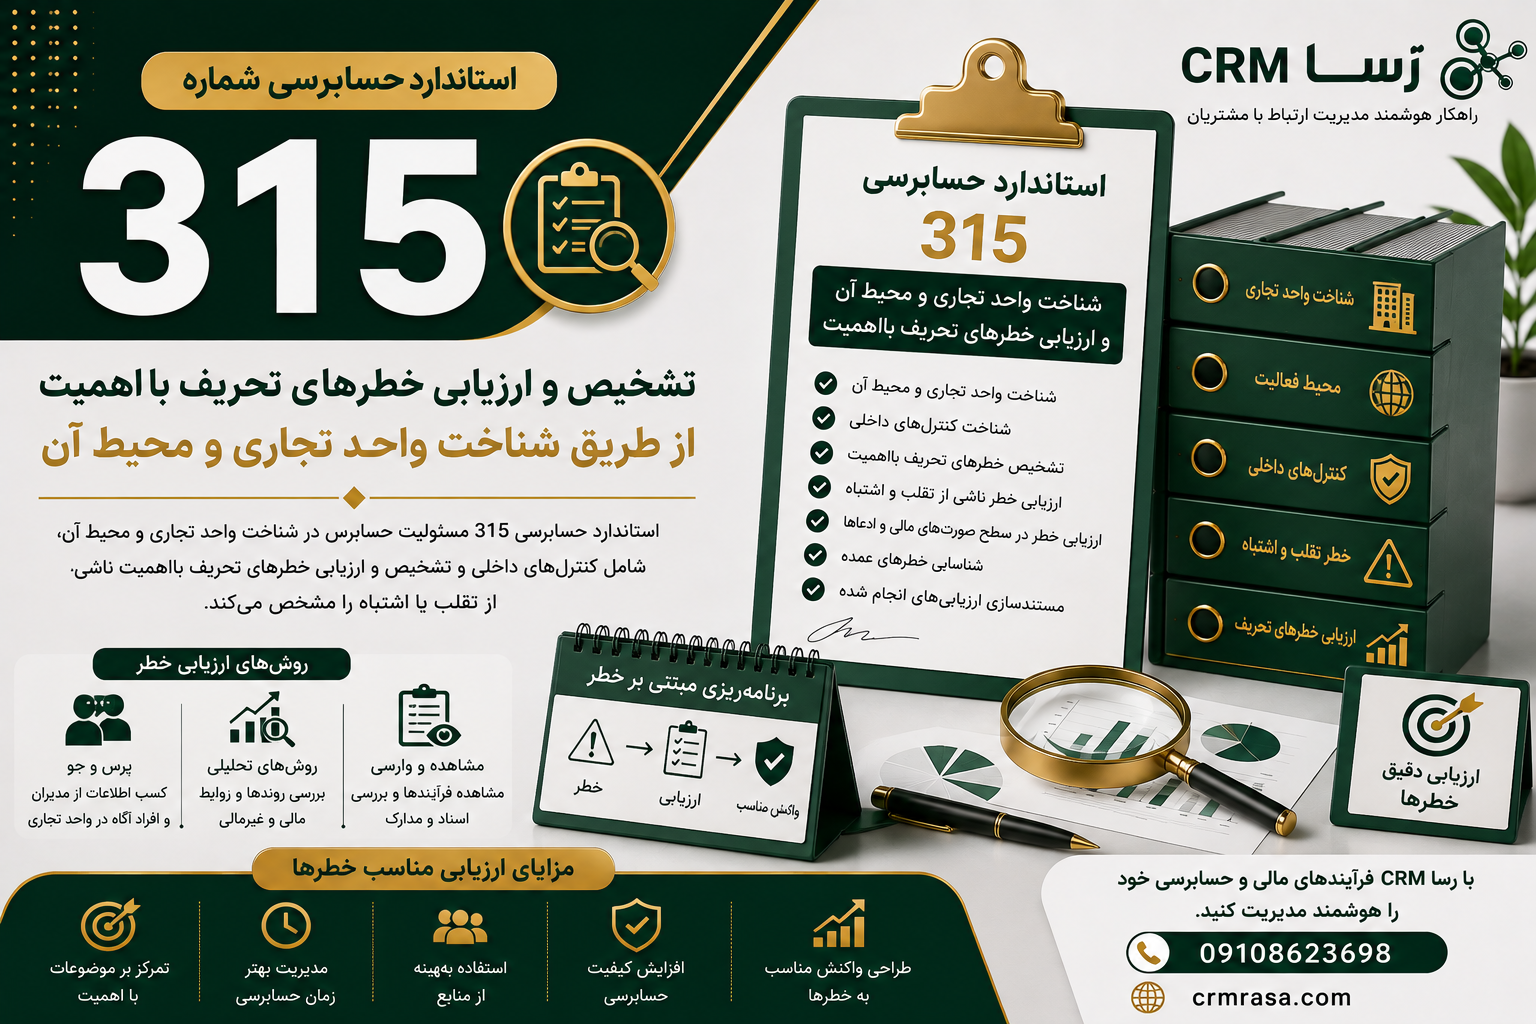
خلاصه استاندارد حسابرسی شماره 315
| مورد | توضیح |
|---|---|
| شماره استاندارد | 315 |
| عنوان | تشخیص و ارزیابی خطرهای تحریف بااهمیت از طریق شناخت واحد تجاری و محیط آن |
| موضوع اصلی | ارزیابی خطرهای تحریف بااهمیت |
| محدوده | صورتهای مالی |
| منشا خطر | تقلب یا اشتباه |
| سطح ارزیابی | سطح صورتهای مالی و سطح ادعاها |
| بخش مهم | شناخت واحد تجاری و محیط آن |
| کنترلهای داخلی | یکی از ارکان مهم شناخت و ارزیابی خطر |
| نتیجه | ایجاد مبنایی برای طراحی واکنش حسابرس به خطرهای ارزیابی شده |
| استانداردهای مرتبط | 200، 240، 300، 320 و 330 |
استاندارد 315 مسئولیت حسابرس برای تشخیص و ارزیابی خطرهای تحریف بااهمیت از طریق شناخت واحد تجاری و محیط آن، شامل کنترلهای داخلی، را مشخص می کند.
استاندارد حسابرسی 315 چیست؟
استاندارد حسابرسی شماره 315 یکی از استانداردهای مهم مرحله ارزیابی خطر در حسابرسی است.
حسابرس قبل از اینکه بتواند روشهای حسابرسی مناسب را طراحی کند، باید شناخت کافی از واحد مورد رسیدگی و محیط فعالیت آن به دست آورد.
این شناخت شامل مواردی مانند:
- فعالیتهای اصلی شرکت
- ساختار سازمانی
- محیط اقتصادی
- قوانین و مقررات
- اهداف و راهبردها
- سیستم اطلاعاتی
- کنترلهای داخلی
- معاملات و رویدادهای مهم
- شرایط مالی و عملیاتی
است.
هدف نهایی این است که حسابرس بتواند خطرهای تحریف بااهمیت ناشی از تقلب یا اشتباه را شناسایی و ارزیابی کند.
هدف استاندارد حسابرسی شماره 315
هدف اصلی استاندارد 315 این است که حسابرس بتواند با شناخت واحد تجاری و محیط آن، خطرهای تحریف بااهمیت را در دو سطح شناسایی و ارزیابی کند:
سطح صورتهای مالی
در این سطح، حسابرس خطرهایی را بررسی می کند که ممکن است به صورت کلی و فراگیر بر صورتهای مالی اثر بگذارند.
سطح ادعاها
در این سطح، حسابرس خطر را در ارتباط با:
- گروههای معاملات
- مانده حسابها
- موارد افشا
ارزیابی می کند.
نتایج این ارزیابی، مبنایی برای طراحی و اجرای روشهای حسابرسی مناسب خواهد بود.
خطر تحریف بااهمیت چیست؟
خطر تحریف بااهمیت یعنی احتمال اینکه صورتهای مالی، پیش از انجام عملیات حسابرسی، دارای تحریفی باشند که بتواند بر تصمیمهای استفاده کنندگان اثر بگذارد.
این تحریف می تواند ناشی از:
تقلب
یا
اشتباه
باشد.
بنابراین حسابرس باید هر دو منشا را در ارزیابی خطر در نظر بگیرد.
شناخت واحد تجاری چیست؟
شناخت واحد تجاری یک فرآیند مستمر و پویاست.
حسابرس باید اطلاعات مربوط به واحد تجاری را جمع آوری، به روز و تحلیل کند.
این شناخت به حسابرس کمک می کند درباره موارد زیر قضاوت حرفه ای داشته باشد:
- خطرهای حسابرسی
- اهمیت
- کنترلهای داخلی
- رویه های حسابداری
- معاملات بااهمیت
- افشاهای صورتهای مالی
- زمینه های نیازمند رسیدگی بیشتر
شناخت حسابرس لازم نیست به اندازه شناخت مدیریت برای اداره شرکت باشد، اما باید برای تشخیص و ارزیابی خطرهای تحریف بااهمیت کافی باشد.
روشهای ارزیابی خطر
طبق استاندارد 315، حسابرس برای کسب شناخت و ارزیابی خطر باید از روشهای مختلف استفاده کند.
سه روش اصلی عبارت اند از:
1. پرس و جو
حسابرس می تواند از:
- مدیران
- کارکنان
- واحد حسابرسی داخلی، در صورت وجود
- کارکنان مالی
- افراد دارای مسئولیتهای مرتبط
پرس و جو کند.
اما پاسخهای دریافت شده به تنهایی لزوما شواهد حسابرسی کافی و مناسب محسوب نمی شوند.
2. روشهای تحلیلی
حسابرس با بررسی روابط و روندهای مالی و غیرمالی می تواند موارد غیرعادی را شناسایی کند.
برای مثال:
- رشد غیرعادی فروش
- تغییر شدید حاشیه سود
- افزایش غیرمنتظره هزینه ها
- تغییرات غیرعادی در موجودی کالا
می توانند نشانه هایی برای بررسی بیشتر باشند.
3. مشاهده و وارسی
حسابرس می تواند با مشاهده فعالیتها و بررسی اسناد و مدارک، شناخت خود را افزایش دهد.
مانند:
- مشاهده فرآیندهای کاری
- بررسی اسناد
- بررسی قراردادها
- مشاهده کنترلهای داخلی
- بررسی سوابق حسابداری
این سه روش در استاندارد 315 به عنوان روشهای اصلی ارزیابی خطر مطرح شده اند.
شناخت محیط فعالیت واحد تجاری
حسابرس باید محیطی را که واحد تجاری در آن فعالیت می کند بشناسد.
این شناخت می تواند شامل:
- شرایط اقتصادی
- صنعت مربوط
- محیط رقابتی
- فناوری
- قوانین و مقررات
- تغییرات بازار
- شرایط تامین مالی
- سیاستهای اقتصادی
باشد.
برای مثال، شرکتی که در یک صنعت به شدت تحت نظارت فعالیت می کند ممکن است با خطرهای متفاوتی نسبت به یک شرکت خدماتی ساده مواجه باشد.
شناخت ساختار و فعالیتهای واحد تجاری
حسابرس باید فعالیتهای اصلی واحد تجاری را نیز بشناسد.
موارد مهم شامل:
- ساختار مالکیت
- ساختار سازمانی
- منابع درآمد
- محصولات و خدمات
- بازارهای اصلی
- مشتریان عمده
- تامین کنندگان مهم
- معاملات عمده
- سرمایه گذاریها
- تامین مالی
است.
این اطلاعات به حسابرس کمک می کند نقاط پرخطر را بهتر شناسایی کند.
شناخت اهداف و راهبردهای واحد تجاری
اهداف و راهبردهای شرکت می توانند منبع ایجاد خطرهای تجاری باشند.
برای مثال:
- توسعه سریع فعالیت
- ورود به بازار جدید
- افزایش شدید بدهی
- خرید یک شرکت دیگر
- سرمایه گذاری سنگین
- تغییر مدل کسب و کار
ممکن است خطرهای جدیدی ایجاد کنند که در ارزیابی حسابرس باید مورد توجه قرار گیرند.
شناخت کنترلهای داخلی
یکی از مهم ترین بخشهای استاندارد 315، شناخت کنترلهای داخلی است.
کنترل داخلی فرآیندی است که توسط ارکان راهبری، مدیران اجرایی و کارکنان طراحی و اجرا می شود تا اطمینان معقولی درباره مواردی مانند:
- قابلیت اتکای گزارشگری مالی
- اثربخشی و کارایی عملیات
- رعایت قوانین و مقررات
ایجاد شود.
اجزای مهم کنترلهای داخلی
برای شناخت کنترلهای داخلی، حسابرس معمولا حوزه هایی مانند موارد زیر را مورد توجه قرار می دهد:
محیط کنترلی
شامل نگرش مدیریت، ساختار سازمانی، مسئولیتها و فرهنگ کنترل در سازمان.
فرآیند ارزیابی خطر واحد تجاری
حسابرس بررسی می کند آیا خود واحد تجاری خطرهای مرتبط با گزارشگری مالی را شناسایی و ارزیابی می کند یا خیر.
سیستم اطلاعاتی
نحوه ثبت، پردازش و گزارش اطلاعات مالی و حسابداری اهمیت زیادی دارد.
فعالیتهای کنترلی
مانند:
- تفکیک وظایف
- تایید معاملات
- کنترل دسترسی
- تطبیق حسابها
- کنترل اسناد
نظارت بر کنترلها
حسابرس باید شناختی از نحوه نظارت واحد تجاری بر عملکرد کنترلهای داخلی نیز به دست آورد.
خطرهای تجاری و خطرهای تحریف بااهمیت
هر خطر تجاری الزاما به معنای وجود تحریف بااهمیت نیست.
اما برخی خطرهای تجاری می توانند احتمال تحریف صورتهای مالی را افزایش دهند.
برای مثال:
یک شرکت با مشکلات نقدینگی شدید ممکن است برای دستیابی به اهداف مالی، تحت فشار بیشتری برای ارائه مطلوب تر نتایج مالی قرار گیرد.
بنابراین حسابرس باید رابطه میان خطرهای تجاری و خطرهای تحریف بااهمیت را بررسی کند.
تشخیص خطرهای تحریف بااهمیت
پس از کسب شناخت کافی، حسابرس باید خطرهای تحریف بااهمیت را شناسایی کند.
این خطرها در دو سطح بررسی می شوند:
سطح صورتهای مالی
و
سطح ادعاها
در سطح ادعاها، حسابرس گروههای معاملات، مانده حسابها و موارد افشا را در نظر می گیرد.
خطر عمده چیست؟
خطر عمده، خطری است که از نظر حسابرس نیازمند توجه ویژه باشد.
این خطرها معمولا می توانند به موارد زیر مرتبط باشند:
- معاملات غیرعادی
- معاملات پیچیده
- برآوردهای حسابداری مهم
- موضوعات دارای قضاوت حرفه ای زیاد
- معاملات با اشخاص وابسته
- خطر تقلب
- معاملات بزرگ و غیرمعمول
استاندارد 315 تأکید می کند که خطرهای عمده معمولا با معاملات عمده غیرمعمول یا موضوعات دارای قضاوت عمده ارتباط دارند.
نمونه هایی از شرایط ایجادکننده خطر
برخی شرایط می توانند نشانه وجود خطر تحریف بااهمیت باشند.
مانند:
- فعالیت در اقتصاد بی ثبات
- تغییرات شدید ارزش پول
- فعالیت در بازارهای پرنوسان
- قوانین و مقررات پیچیده
- استفاده از استانداردهای حسابداری جدید
- معاملات پیچیده
- برآوردهای حسابداری دارای ابهام
- دعاوی حقوقی بااهمیت
- بدهیهای احتمالی
- معاملات غیرمعمول
این موارد در پیوست استاندارد 315 نیز به عنوان نمونه هایی از شرایط و رویدادهای دارای احتمال ایجاد خطر تحریف بااهمیت مطرح شده اند.
خطر ناشی از تقلب
استاندارد 315 خطرهای ناشی از تقلب و اشتباه را هر دو در نظر می گیرد.
اما برای خطرهای ناشی از تقلب، استاندارد 240 الزامات و راهنماییهای بیشتری ارائه می کند.
بنابراین حسابرس هنگام ارزیابی خطر باید استانداردهای 315 و 240 را در کنار یکدیگر در نظر بگیرد.
ارزیابی خطر در سطح صورتهای مالی
خطر در سطح صورتهای مالی به خطرهایی گفته می شود که به صورت فراگیر بر صورتهای مالی به عنوان یک مجموعه اثر می گذارند.
برای مثال:
- ضعف جدی مدیریت
- مشکلات شدید کنترل داخلی
- نگرانی درباره درستکاری مدیریت
- مشکلات جدی در سیستم حسابداری
- محدودیت دسترسی به مدارک
ممکن است بسیاری از ادعاهای صورتهای مالی را تحت تاثیر قرار دهند.
ارزیابی خطر در سطح ادعاها
در این مرحله حسابرس بررسی می کند کدام ادعاها در ارتباط با:
- معاملات
- مانده حسابها
- افشاها
با خطر بیشتری مواجه هستند.
نتیجه این ارزیابی مستقیما بر ماهیت، زمانبندی و میزان روشهای حسابرسی تاثیر می گذارد.
چرا شناخت کنترلهای داخلی مهم است؟
در بعضی خطرها، اجرای آزمونهای محتوا به تنهایی نمی تواند شواهد کافی و مناسب فراهم کند.
این وضعیت به ویژه زمانی اهمیت دارد که معاملات به شکل خودکار و از طریق سیستمهای اطلاعاتی پردازش می شوند.
در چنین شرایطی، حسابرس باید کنترلهای مرتبط را بشناسد و در صورت لزوم اثربخشی آنها را مورد آزمون قرار دهد.
بازنگری در ارزیابی خطر
ارزیابی خطر یک تصمیم ثابت و غیرقابل تغییر نیست.
ممکن است حسابرس در جریان رسیدگی به اطلاعات جدیدی دست پیدا کند که با ارزیابی اولیه او متفاوت باشد.
برای مثال:
- کنترل مورد انتظار موثر نباشد.
- تحریفهای بیشتری از حد انتظار کشف شود.
- یک معامله غیرعادی شناسایی شود.
- اطلاعات جدیدی درباره وضعیت مالی شرکت به دست آید.
در این شرایط حسابرس باید ارزیابی خطر خود را بازنگری کرده و روشهای حسابرسی را متناسب با شرایط جدید اصلاح کند.
مستندسازی طبق استاندارد 315
حسابرس باید شناخت و ارزیابیهای انجام شده را به شکل مناسب مستند کند.
مستندات می تواند شامل:
- شناخت واحد تجاری
- شناخت محیط فعالیت
- شناخت کنترلهای داخلی
- خطرهای شناسایی شده
- ارزیابی خطرها
- خطرهای عمده
- مبنای قضاوتهای حسابرس
- تغییرات ایجاد شده در ارزیابی خطر
باشد.
مستندسازی مناسب باعث می شود فرآیند ارزیابی خطر قابل بررسی و پیگیری باشد.
ارتباط استاندارد 315 با استانداردهای دیگر
استاندارد 315 در مرکز فرآیند ارزیابی خطر حسابرسی قرار دارد و با چند استاندارد ارتباط مستقیم دارد.
استاندارد 200
اهداف کلی حسابرس و الزامات کلی اجرای حسابرسی را مشخص می کند.
استاندارد 240
به مسئولیت حسابرس در ارتباط با تقلب مربوط است.
استاندارد 300
به برنامه ریزی حسابرسی مربوط می شود.
استاندارد 320
به اهمیت در برنامه ریزی و اجرای عملیات حسابرسی می پردازد.
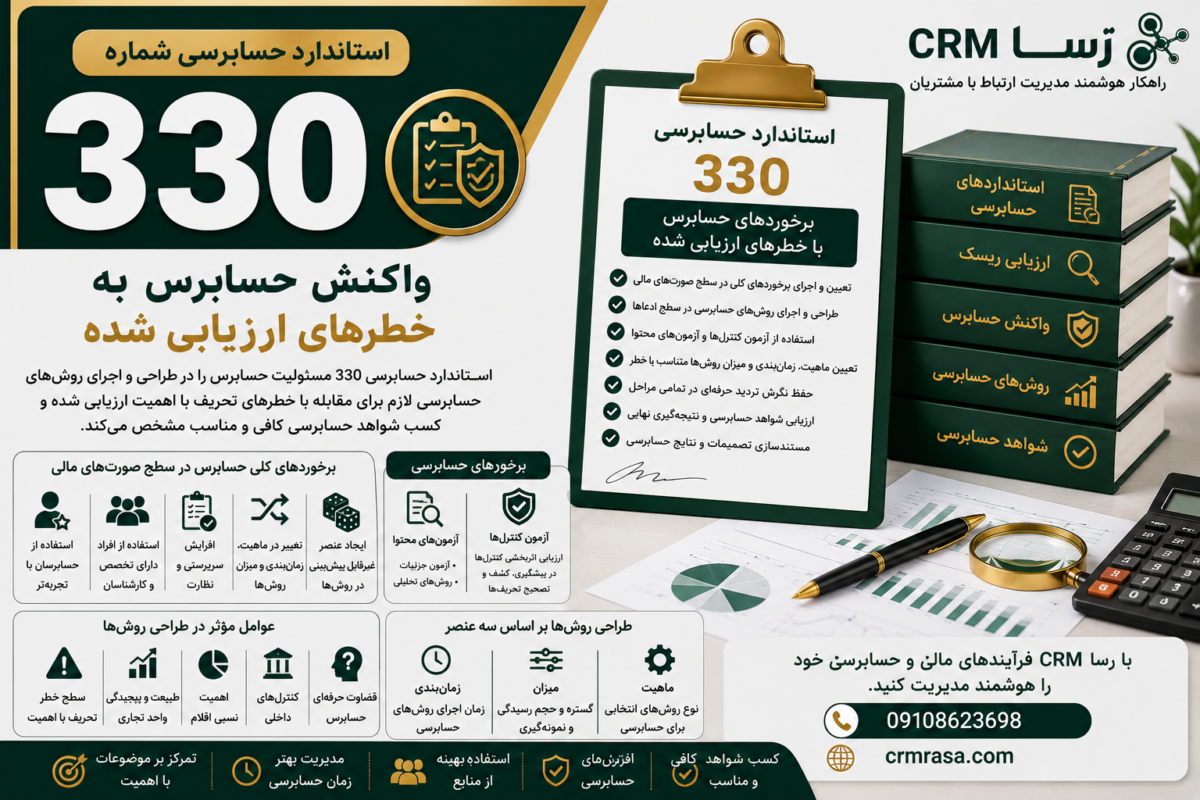
استاندارد 330
به واکنش حسابرس نسبت به خطرهای ارزیابی شده مربوط است.
بنابراین می توان فرآیند را به صورت ساده اینگونه دید:
شناخت واحد تجاری → ارزیابی خطر → تعیین اهمیت → طراحی واکنش حسابرسی → اجرای روشهای حسابرسی
تفاوت استاندارد 300 و 315
این دو استاندارد به هم مرتبط هستند اما یکسان نیستند.
| استاندارد | تمرکز اصلی |
| 300 | برنامه ریزی حسابرسی |
| 315 | شناخت واحد تجاری و ارزیابی خطر |
| 300 | چه زمانی و چگونه حسابرسی را برنامه ریزی کنیم |
| 315 | چه خطرهایی ممکن است باعث تحریف بااهمیت شوند |
| 300 | سازماندهی عملیات حسابرسی |
| 315 | شناخت و ارزیابی ریسک |
استاندارد 315 اطلاعات لازم برای برنامه ریزی دقیق تر عملیات حسابرسی را فراهم می کند.
تفاوت استاندارد 315 و 330
| استاندارد 315 | استاندارد 330 |
| شناسایی و ارزیابی خطر | واکنش به خطر |
| شناخت واحد تجاری | طراحی روشهای حسابرسی |
| ارزیابی کنترلها و محیط | اجرای آزمونهای لازم |
| مشخص کردن خطرهای عمده | برخورد با خطرهای عمده |
به زبان ساده:
315 می گوید خطر کجاست؛ 330 می گوید با آن خطر چه کار کنیم.
جدول اختصاصی استاندارد حسابرسی شماره 315
| موضوع | توضیح |
| شماره استاندارد | 315 |
| عنوان | تشخیص و ارزیابی خطرهای تحریف بااهمیت از طریق شناخت واحد تجاری و محیط آن |
| هدف | شناسایی و ارزیابی خطرهای تحریف بااهمیت |
| منشأ خطر | تقلب یا اشتباه |
| سطح اول | صورتهای مالی |
| سطح دوم | ادعاها |
| ابزارهای ارزیابی خطر | پرس و جو، روشهای تحلیلی، مشاهده و وارسی |
| حوزه مهم | کنترلهای داخلی |
| خروجی | مبنای طراحی روشهای حسابرسی |
| استانداردهای مرتبط | 200، 240، 300، 320 و 330 |
اشتباهات رایج درباره استاندارد 315
آیا استاندارد 315 فقط درباره کنترل داخلی است؟
خیر. کنترلهای داخلی بخش مهمی از استاندارد هستند، اما موضوع اصلی استاندارد تشخیص و ارزیابی خطرهای تحریف بااهمیت از طریق شناخت واحد تجاری و محیط آن است.
آیا ارزیابی خطر فقط در ابتدای حسابرسی انجام می شود؟
خیر. شناخت واحد تجاری فرآیندی مستمر و پویاست و ارزیابی خطر نیز ممکن است در جریان حسابرسی تغییر کند.
آیا پرس و جو به تنهایی شواهد کافی است؟
خیر. روشهای ارزیابی خطر به تنهایی شواهد حسابرسی کافی و مناسب برای اظهارنظر حسابرس فراهم نمی کنند.
آیا تمام خطرهای تجاری، خطر تحریف بااهمیت هستند؟
خیر. خطر تجاری ممکن است وجود داشته باشد اما لزوما به تحریف بااهمیت صورتهای مالی منجر نمی شود.
آیا حسابرس فقط خطر تقلب را بررسی می کند؟
خیر. استاندارد 315 هم خطر ناشی از تقلب و هم خطر ناشی از اشتباه را در بر می گیرد.
اهمیت استاندارد 315 در حسابرسی
استاندارد 315 پایه مهمی برای اجرای حسابرسی مبتنی بر خطر است.
اگر حسابرس شناخت مناسبی از واحد تجاری نداشته باشد، ممکن است:
- خطرهای مهم را شناسایی نکند.
- منابع را روی حوزه های کم اهمیت متمرکز کند.
- آزمونهای نامناسب طراحی کند.
- خطر تقلب را دست کم بگیرد.
- کنترلهای مهم را نادیده بگیرد.
به همین دلیل کیفیت ارزیابی خطر در استاندارد 315 تاثیر مستقیمی بر کیفیت مراحل بعدی حسابرسی دارد.
نقش رسا CRM
در فرآیندهای سازمانی، ثبت و نگهداری منظم اطلاعات می تواند دسترسی به سوابق و داده های مورد نیاز برای کنترل و بررسی را آسان تر کند.
رسا CRM با مدیریت اطلاعات، فعالیتها، اسناد و سوابق ارتباط با مشتریان می تواند به سازمانها کمک کند فرآیندهای کاری و اطلاعات مرتبط را منظم تر مدیریت کنند و دسترسی به سوابق مورد نیاز را سریع تر انجام دهند.
جمع بندی
استاندارد حسابرسی شماره 315 یکی از اصلی ترین استانداردهای مرتبط با ارزیابی خطر در حسابرسی است.
حسابرس با شناخت واحد تجاری، محیط فعالیت، سیستم اطلاعاتی و کنترلهای داخلی می تواند خطرهای تحریف بااهمیت ناشی از تقلب یا اشتباه را شناسایی و ارزیابی کند.
این خطرها در سطح صورتهای مالی و سطح ادعاها بررسی می شوند و نتیجه ارزیابی آنها مبنایی برای طراحی و اجرای واکنش مناسب حسابرس به شمار می رود.
در نتیجه، استاندارد 315 را می توان یکی از حلقه های اصلی بین شناخت واحد تجاری و اجرای حسابرسی مبتنی بر خطر دانست.
سوالات متداول
استاندارد حسابرسی شماره 315 درباره چیست؟
این استاندارد درباره تشخیص و ارزیابی خطرهای تحریف بااهمیت از طریق شناخت واحد تجاری و محیط آن، شامل کنترلهای داخلی، است.
خطرهای مورد بررسی در استاندارد 315 ناشی از چیست؟
خطرهای تحریف بااهمیت می توانند ناشی از تقلب یا اشتباه باشند.
حسابرس چگونه خطرها را ارزیابی می کند؟
از روشهایی مانند پرس و جو، روشهای تحلیلی، مشاهده و وارسی استفاده می کند.
خطر در چه سطوحی ارزیابی می شود؟
در سطح صورتهای مالی و سطح ادعاهای مربوط به گروههای معاملات، مانده حسابها و موارد افشا.
آیا شناخت واحد تجاری یک فعالیت یکباره است؟
خیر. شناخت واحد تجاری فرآیندی مستمر و پویاست و با کسب اطلاعات جدید ممکن است ارزیابی خطر نیز تغییر کند.
خطر عمده چیست؟
خطری است که به تشخیص حسابرس نیازمند توجه ویژه باشد و معمولا با معاملات عمده غیرمعمول یا موضوعات دارای قضاوت عمده ارتباط دارد.
استاندارد 315 چه ارتباطی با استاندارد 330 دارد؟
استاندارد 315 به شناسایی و ارزیابی خطر می پردازد و استاندارد 330 نحوه واکنش حسابرس به خطرهای ارزیابی شده را مشخص می کند.