بلاگ
حسابرسی اشخاص وابسته استاندارد حسابرسی شماره 550
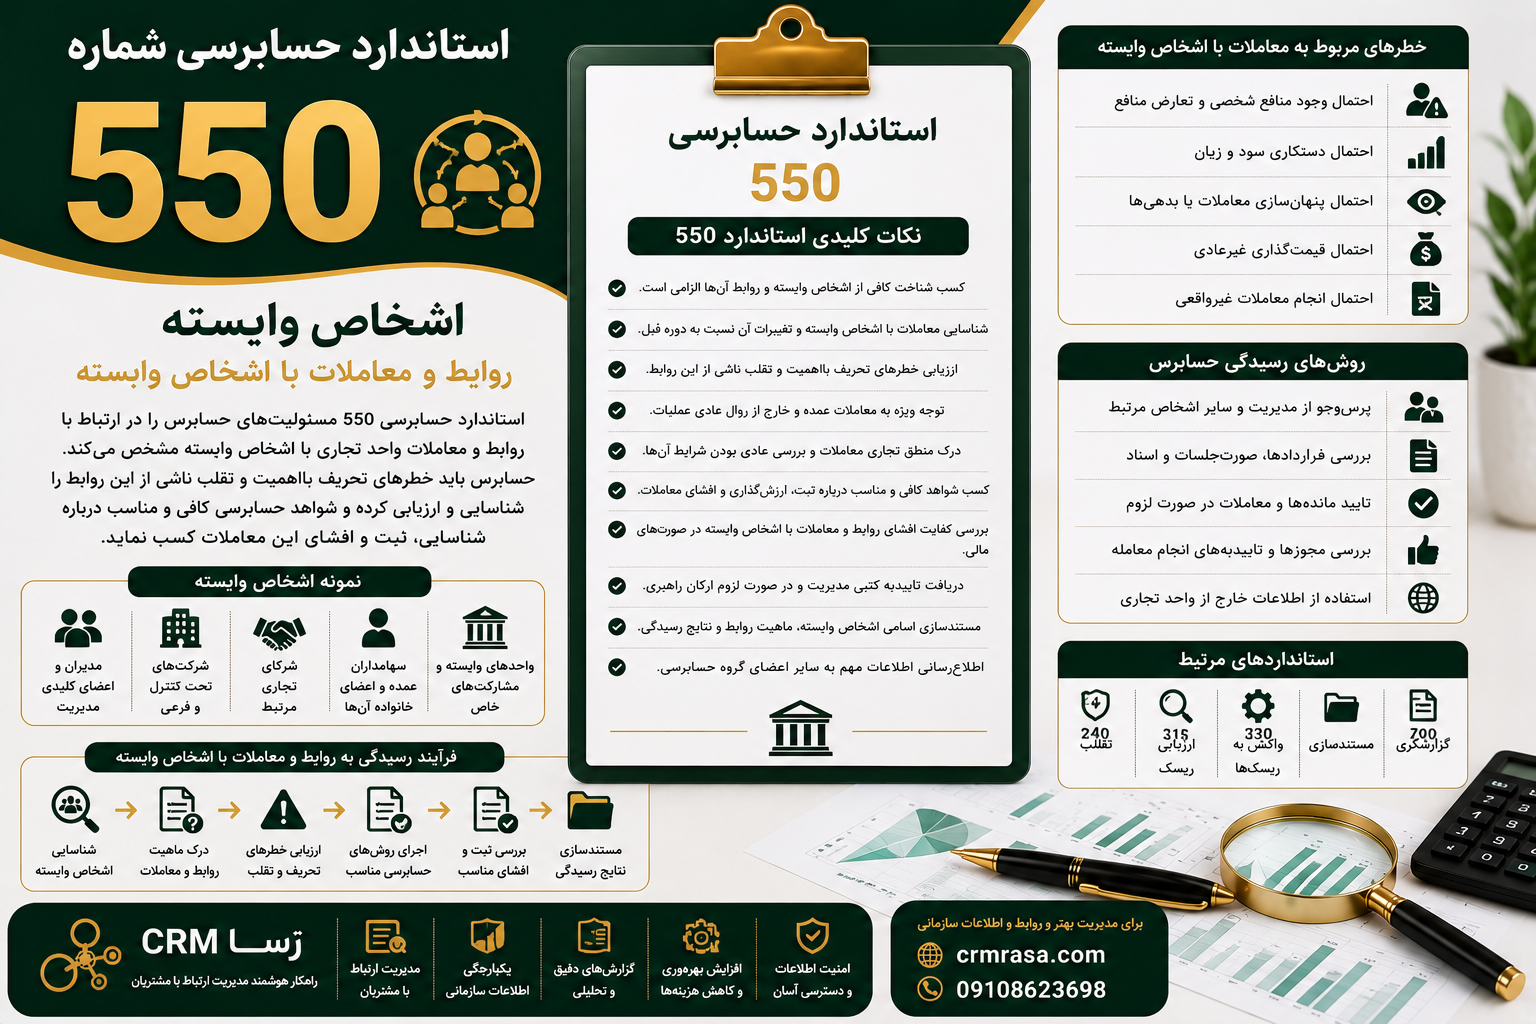
خلاصه استاندارد حسابرسی شماره 550 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 550 |
| عنوان استاندارد | اشخاص وابسته |
| نسخه | تجدیدنظر شده 1389 |
| موضوع اصلی | مسئولیت حسابرس درباره روابط و معاملات با اشخاص وابسته |
| هدف اصلی | کسب شناخت کافی از روابط و معاملات با اشخاص وابسته و کسب شواهد کافی و مناسب درباره شناسایی و افشای آنها |
| موضوع مهم | احتمال وجود تحریف بااهمیت یا تقلب در معاملات با اشخاص وابسته |
| مسئولیت مدیریت | شناسایی، ثبت و افشای مناسب روابط و معاملات با اشخاص وابسته |
| مسئولیت حسابرس | شناسایی، ارزیابی و رسیدگی به خطرهای مرتبط با اشخاص وابسته |
| استانداردهای مرتبط | 240، 315، 330، 230 و 700 |
| موارد مهم رسیدگی | هویت اشخاص وابسته، ماهیت روابط، معاملات عمده و معاملات خارج از روال عادی |
| موضوع مهم در تقلب | احتمال استفاده از اشخاص وابسته برای پنهان کردن معاملات یا دستکاری گزارشگری مالی |
| افشای اطلاعات | بررسی مناسب بودن افشای روابط و معاملات با اشخاص وابسته |
| تاییدیه کتبی | دریافت تاییدیه درباره هویت اشخاص وابسته و معاملات شناخته شده |
| مستندسازی | مستندسازی اسامی اشخاص وابسته و ماهیت روابط با آنها |
استاندارد 550 به طور مشخص مسئولیت حسابرس درباره روابط و معاملات با اشخاص وابسته را مطرح می کند و نحوه به کارگیری استانداردهای 315، 330 و 240 را در ارتباط با خطرهای تحریف بااهمیت ناشی از این روابط توضیح می دهد.
استاندارد حسابرسی شماره 550 چیست؟
استاندارد حسابرسی شماره 550 با عنوان «اشخاص وابسته» یکی از استانداردهای مهم در بخش شواهد حسابرسی است.
این استاندارد به مسئولیت حسابرس در ارتباط با روابط و معاملات واحد تجاری با اشخاص وابسته می پردازد.
در بسیاری از شرکتها، بخشی از معاملات ممکن است با مدیران، سهامداران، شرکتهای گروه، شرکتهای تحت کنترل، واحدهای تجاری وابسته یا سایر اشخاص مرتبط انجام شود.
این معاملات لزوما غیرقانونی یا اشتباه نیستند.
اما به دلیل وجود رابطه خاص میان طرفین، ممکن است خطر تحریف بااهمیت یا حتی تقلب در آنها بیشتر باشد.
برای مثال، یک شرکت ممکن است دارایی خود را به شرکتی بفروشد که مالک آن یکی از مدیران اصلی شرکت است.
در چنین شرایطی حسابرس باید علاوه بر بررسی مبلغ معامله، به ماهیت رابطه، شرایط معامله، منطق تجاری معامله و نحوه افشای آن نیز توجه کند.
هدف استاندارد حسابرسی 550
استاندارد 550 برای حسابرس دو هدف اصلی تعیین می کند.
هدف اول
حسابرس باید شناخت کافی از روابط و معاملات با اشخاص وابسته به دست آورد تا بتواند عوامل خطر تقلب ناشی از این روابط را شناسایی و ارزیابی کند.
هدف دوم
حسابرس باید شواهد حسابرسی کافی و مناسب کسب کند تا مشخص شود روابط و معاملات با اشخاص وابسته:
- به درستی شناسایی شده اند.
- طبق الزامات حسابداری ثبت شده اند.
- به شکل مناسب در صورتهای مالی افشا شده اند.
این دو هدف در متن استاندارد 550 به صورت مشخص مطرح شده اند.
شخص وابسته چیست؟
شخص وابسته، شخص یا واحدی است که به دلیل وجود رابطه کنترلی، نفوذ قابل ملاحظه یا کنترل مشترک، ارتباط خاصی با واحد تجاری دارد.
برای مثال ممکن است یک واحد تجاری:
- واحد تجاری اصلی یک شرکت باشد.
- واحد تجاری فرعی آن باشد.
- تحت کنترل همان واحد دیگری باشد.
- در آن نفوذ قابل ملاحظه داشته باشد.
- کنترل مشترک داشته باشد.
همچنین برخی واحدهای تجاری وابسته و مشارکتهای خاص نیز می توانند در چارچوب تعریف اشخاص وابسته قرار بگیرند.
چرا اشخاص وابسته برای حسابرس اهمیت دارند؟
وجود رابطه خاص میان طرفین یک معامله می تواند شرایط معامله را با معاملات عادی متفاوت کند.
در یک معامله عادی، خریدار و فروشنده معمولا مستقل از یکدیگر برای تامین منافع خود مذاکره می کنند.
اما در معامله با شخص وابسته ممکن است چنین استقلالی وجود نداشته باشد.
برای مثال:
شرکت ممکن است ملکی را از یکی از مدیران خود با مبلغی بالاتر از ارزش واقعی خریداری کند.
یا ممکن است کالایی را به یک شرکت وابسته با قیمتی غیرعادی بفروشد.
این معاملات می توانند بر:
- سود
- داراییها
- بدهیها
- درآمد
- هزینه ها
- جریانهای نقدی
- مالیات
- حقوق مالکانه
اثر بگذارند.
آیا معامله با شخص وابسته همیشه اشتباه است؟
خیر.
معامله با شخص وابسته به خودی خود به معنی تقلب یا اشتباه نیست.
بسیاری از شرکتها در جریان فعالیت عادی خود با اشخاص وابسته معامله می کنند.
آنچه برای حسابرس اهمیت دارد این است که:
- معامله واقعا انجام شده باشد.
- مبلغ و شرایط آن صحیح باشد.
- مجوزهای لازم وجود داشته باشد.
- معامله به درستی ثبت شده باشد.
- رابطه میان طرفین شناسایی شده باشد.
- افشای لازم انجام شده باشد.
استاندارد 550 نیز تصریح می کند که بسیاری از معاملات با اشخاص وابسته می توانند در روال عادی عملیات واحد تجاری انجام شوند و لزوما خطر آنها بیشتر از معاملات مشابه با اشخاص غیر وابسته نیست.
چه زمانی معاملات با اشخاص وابسته پرخطرتر می شوند؟
برخی شرایط می توانند خطر تحریف بااهمیت را افزایش دهند.
برای مثال:
- ساختار مالکیت پیچیده باشد.
- روابط میان شرکتها شفاف نباشد.
- معاملات خارج از روال عادی انجام شوند.
- مبالغ معاملات بسیار بالا باشند.
- شرایط معامله غیرعادی باشد.
- یکی از مدیران در معامله منافع مالی داشته باشد.
- معامله فاقد منطق تجاری مشخص باشد.
- اطلاعات معامله در صورتهای مالی افشا نشده باشد.
- معاملات از طریق چند واسطه انجام شوند.
استاندارد 550 تاکید ویژه ای بر شناسایی روابط و معاملات پیچیده و همچنین احتمال استفاده از آنها در تقلب دارد.
مسئولیت مدیریت در ارتباط با اشخاص وابسته
مدیریت واحد تجاری مسئول تهیه صورتهای مالی است.
بنابراین باید:
- اشخاص وابسته را شناسایی کند.
- تغییرات اشخاص وابسته را بررسی کند.
- معاملات با اشخاص وابسته را ثبت کند.
- کنترلهای مناسب برای معاملات ایجاد کند.
- معاملات عمده را تایید کند.
- اطلاعات لازم را برای حسابرس ارائه کند.
- روابط و معاملات را طبق الزامات حسابداری افشا کند.
مدیریت نباید اطلاعات مربوط به اشخاص وابسته را از حسابرس مخفی کند.
مسئولیت حسابرس در استاندارد 550
حسابرس باید در جریان حسابرسی نسبت به روابط و معاملات با اشخاص وابسته توجه کافی داشته باشد.
مهم ترین مسئولیتهای حسابرس عبارت اند از:
- شناخت اشخاص وابسته.
- شناخت ماهیت روابط.
- شناسایی معاملات با اشخاص وابسته.
- ارزیابی خطر تحریف بااهمیت.
- توجه به خطر تقلب.
- بررسی معاملات عمده.
- بررسی معاملات خارج از روال عادی.
- کسب شواهد حسابرسی کافی و مناسب.
- بررسی افشاهای صورتهای مالی.
- دریافت تاییدیه کتبی در شرایط لازم.
- مستندسازی نتایج رسیدگی.
شناخت اشخاص وابسته توسط حسابرس
حسابرس باید اطلاعات لازم درباره هویت اشخاص وابسته واحد تجاری را به دست آورد.
این اطلاعات می تواند از طریق:
- پرس و جو از مدیریت
- بررسی سوابق حسابرسی قبلی
- بررسی ساختار مالکیت
- بررسی ساختار گروه
- بررسی صورتجلسات
- بررسی قراردادهای عمده
- بررسی سوابق سرمایه گذاری
- بررسی اطلاعات ثبت شده
- سایر روشهای ارزیابی خطر
به دست آید.
پرس و جو از مدیریت
حسابرس باید از مدیران اجرایی درباره موارد زیر پرس و جو کند:
فهرست اشخاص وابسته
حسابرس باید فهرست اشخاص وابسته و تغییرات آن نسبت به دوره قبل را بررسی کند.
ماهیت روابط
حسابرس باید مشخص کند رابطه میان واحد تجاری و شخص وابسته چیست.
معاملات انجام شده
حسابرس باید درباره معاملات انجام شده با اشخاص وابسته و نوع آنها پرس و جو کند.
هدف معاملات
در صورت اهمیت، حسابرس باید درباره هدف انجام معاملات نیز شناخت به دست آورد.
این الزامات در بندهای مربوط به شناخت روابط و معاملات با اشخاص وابسته در استاندارد 550 مطرح شده اند.
کنترلهای داخلی مرتبط با اشخاص وابسته
حسابرس باید درباره کنترلهایی که مدیریت برای روابط و معاملات با اشخاص وابسته ایجاد کرده است شناخت کسب کند.
این کنترلها می توانند شامل:
- شناسایی اشخاص وابسته
- ثبت معاملات
- تایید معاملات عمده
- کنترل قراردادها
- کنترل معاملات خارج از روال عادی
- بررسی افشاهای صورتهای مالی
باشند.
اگر کنترلهای مناسبی وجود نداشته باشند، حسابرس ممکن است خطر تحریف بااهمیت بیشتری را ارزیابی کند.
معاملات خارج از روال عادی عملیات
یکی از مهم ترین موضوعات استاندارد 550، معاملات عمده خارج از روال عادی عملیات است.
برای مثال یک شرکت تولیدی معمولا محصولات خود را می فروشد.
اما اگر در پایان سال یک ملک بزرگ را به یک شرکت مرتبط با مدیرعامل منتقل کند، این معامله ممکن است خارج از روال عادی عملیات باشد.
حسابرس باید در چنین شرایطی درباره:
- ماهیت معامله
- طرف معامله
- مبلغ معامله
- شرایط قرارداد
- هدف معامله
- وجود شخص وابسته
- مجوز معامله
- نحوه ثبت حسابداری
- نحوه افشا
بررسی بیشتری انجام دهد.
استاندارد 550 از حسابرس می خواهد در صورت شناسایی معاملات عمده خارج از روال عادی، درباره ماهیت معامله و دخالت اشخاص وابسته پرس و جو کند.
معاملات پیچیده با اشخاص وابسته
معاملات پیچیده می توانند خطر بیشتری ایجاد کنند.
برای مثال:
یک شرکت معامله ای را با شخص وابسته از طریق چند شرکت واسطه انجام می دهد.
در ظاهر ممکن است طرف مستقیم معامله شخص وابسته نباشد، اما بررسی دقیق ساختار معامله نشان دهد که شخص وابسته در آن نقش داشته است.
در چنین شرایطی حسابرس باید نگرش تردید حرفه ای خود را حفظ کند.
خطر تقلب و اشخاص وابسته
یکی از موضوعات مهم استاندارد 550، ارتباط میان اشخاص وابسته و خطر تقلب است.
اشخاص وابسته ممکن است به دلیل نفوذ یا کنترل قابل توجه، توانایی اثرگذاری بر تصمیمهای شرکت را داشته باشند.
برای مثال ممکن است یک مالک عمده بتواند بر مدیریت شرکت تاثیر زیادی بگذارد.
اگر کنترلهای جایگزین مناسبی وجود نداشته باشد، این وضعیت می تواند یکی از عوامل خطر تقلب باشد.
منطق تجاری معامله
حسابرس باید به منطق تجاری معاملات با اشخاص وابسته توجه کند.
مثلا اگر شرکتی یک دارایی را با قیمت بسیار بالا از شخص وابسته خریداری کند، حسابرس باید بررسی کند:
چرا این معامله انجام شده است؟
اگر معامله هیچ منطق تجاری مشخصی نداشته باشد، می تواند نیازمند رسیدگی بیشتر باشد.
منطق تجاری ضعیف یا غیرمنطقی ممکن است نشانه ای از:
- گزارشگری مالی متقلبانه
- انتقال غیرواقعی داراییها
- اختفای معاملات
- مدیریت سود
باشد.
بررسی قراردادهای عمده
حسابرس می تواند قراردادهای عمده را برای شناسایی روابط و معاملات با اشخاص وابسته بررسی کند.
در این بررسی مواردی مانند:
- طرف قرارداد
- مبلغ قرارداد
- شرایط پرداخت
- تضمینها
- نرخ سود
- شرایط فسخ
- تاریخ قرارداد
- موضوع قرارداد
اهمیت دارند.
استفاده از اطلاعات خارج از واحد تجاری
در برخی شرایط حسابرس ممکن است برای شناسایی اشخاص وابسته از منابع خارج از واحد تجاری نیز استفاده کند.
برای مثال:
- اطلاعات ثبتی
- پایگاههای اطلاعاتی تجاری
- اطلاعات عمومی
- منابع برون سازمانی
- اطلاعات منتشر شده
استاندارد 550 نیز استفاده از منابع برون سازمانی مانند اطلاعات تجاری و جستجوهای مرتبط را به عنوان یکی از روشهای احتمالی مطرح می کند.
اطلاع رسانی به اعضای گروه حسابرسی
اطلاعات مربوط به اشخاص وابسته باید در اختیار سایر اعضای گروه حسابرسی قرار گیرد.
این موضوع به ویژه زمانی اهمیت دارد که:
- معاملات پیچیده باشند.
- معاملات مبلغ بالایی داشته باشند.
- چند بخش حسابرسی درگیر باشند.
- اشخاص وابسته در چند واحد تجاری حضور داشته باشند.
اطلاع رسانی مناسب باعث می شود اعضای گروه حسابرسی در بخشهای مختلف، نسبت به روابط و معاملات مهم آگاهی داشته باشند.
ارزیابی خطر تحریف بااهمیت
حسابرس باید خطرهای تحریف بااهمیت مربوط به روابط و معاملات با اشخاص وابسته را شناسایی و ارزیابی کند.
این ارزیابی می تواند شامل بررسی:
- احتمال تقلب
- پیچیدگی معاملات
- مبلغ معاملات
- شرایط غیرعادی
- ساختار مالکیت
- کنترلهای داخلی
- معاملات خارج از روال عادی
- میزان افشا
باشد.
طبق استاندارد 550، حسابرس باید تعیین کند که خطرهای مرتبط با روابط و معاملات با اشخاص وابسته، عمده هستند یا خیر.
واکنش حسابرس به خطرهای شناسایی شده
اگر حسابرس خطر تحریف بااهمیت را شناسایی کند، باید روشهای حسابرسی مناسب را اجرا کند.
این روشها ممکن است شامل:
- بررسی اسناد
- بررسی قراردادها
- تایید مانده ها
- بررسی مجوزها
- بررسی پرداختها
- بررسی دریافتنی ها
- بررسی اطلاعات بعدی
- پرس و جو از مدیریت
- پرس و جو از اشخاص مرتبط
- بررسی شواهد خارج از واحد تجاری
باشد.
نوع و میزان رسیدگی به سطح خطر بستگی دارد.
بررسی ادعای انجام معامله در شرایط عادی
گاهی مدیریت ادعا می کند معامله با شخص وابسته در شرایط مشابه یک معامله عادی و مستقل انجام شده است.
برای مثال:
شرکت اعلام می کند یک ملک را از شخص وابسته با «قیمت بازار» خریداری کرده است.
در این شرایط حسابرس نباید صرفا به ادعای مدیریت اکتفا کند.
باید شواهد کافی و مناسب برای بررسی این ادعا کسب شود.
استاندارد 550 نیز در چنین شرایطی کسب شواهد کافی و مناسب درباره ادعای مدیریت را الزامی می داند.
افشای اشخاص وابسته در صورتهای مالی
یکی از مسئولیتهای مهم حسابرس، بررسی مناسب بودن افشای روابط و معاملات با اشخاص وابسته است.
حسابرس باید بررسی کند که اطلاعات لازم طبق استانداردهای حسابداری مربوط:
- شناسایی شده اند.
- ثبت شده اند.
- به شکل مناسب ارائه شده اند.
- در صورت نیاز افشا شده اند.
عدم افشای یک رابطه یا معامله بااهمیت می تواند باعث شود استفاده کنندگان صورتهای مالی اطلاعات کامل و مناسبی درباره وضعیت شرکت نداشته باشند.
تاییدیه کتبی مدیریت
در شرایط مقرر، حسابرس باید تاییدیه کتبی از مدیران اجرایی و در صورت لزوم ارکان راهبری دریافت کند.
این تاییدیه می تواند شامل تایید مواردی مانند:
- هویت اشخاص وابسته
- روابط با اشخاص وابسته
- معاملات شناخته شده
- اطلاعات ارائه شده به حسابرس
باشد.
استاندارد 550 دریافت تاییدیه کتبی درباره هویت اشخاص وابسته و روابط و معاملات شناخته شده را مورد توجه قرار می دهد.
مستندسازی حسابرس
حسابرس باید اطلاعات مربوط به اشخاص وابسته را مستند کند.
از جمله:
- اسامی اشخاص وابسته
- ماهیت روابط
- معاملات مهم
- روشهای رسیدگی
- خطرهای شناسایی شده
- شواهد کسب شده
- نتیجه گیری حسابرس
- موارد افشای بررسی شده
مستندسازی مناسب باعث می شود مسیر رسیدگی و مبنای نتیجه گیری حسابرس قابل پیگیری باشد.
استاندارد 550 نیز مستندسازی اسامی اشخاص وابسته مشخص شده و ماهیت روابط با آنها را مورد تاکید قرار می دهد.
مثال کاربردی استاندارد حسابرسی 550
فرض کنید شرکت «الف» یکی از شرکتهای تولیدی است.
مدیرعامل شرکت مالک 60 درصد یک شرکت دیگر نیز هست.
شرکت الف در طول سال مالی، مبلغ 30 میلیارد ریال کالا به شرکت دوم فروخته است.
در نگاه اول، این معامله ممکن است یک فروش عادی به نظر برسد.
اما چون مدیرعامل شرکت الف در شرکت دوم مالکیت قابل توجه دارد، حسابرس باید رابطه میان دو شرکت را بررسی کند.
حسابرس می تواند:
- هویت مالک شرکت دوم را بررسی کند.
- رابطه مدیرعامل با شرکت دوم را مشخص کند.
- قرارداد فروش را بررسی کند.
- مبلغ فروش را بررسی کند.
- شرایط پرداخت را بررسی کند.
- قیمت فروش را با معاملات مشابه مقایسه کند.
- مجوز معامله را بررسی کند.
- وصول وجه فروش را بررسی کند.
- نحوه ثبت حسابداری را بررسی کند.
- افشای معامله در صورتهای مالی را ارزیابی کند.
در نهایت حسابرس باید مشخص کند که آیا معامله به شکل صحیح ثبت و افشا شده است یا خیر.
مثال معامله غیرعادی
فرض کنید یک شرکت در پایان سال مالی، یک ساختمان را به مبلغ 100 میلیارد ریال به شرکتی واگذار می کند که مالک آن یکی از اعضای اصلی هیئت مدیره است.
حسابرس باید توجه ویژه ای به این معامله داشته باشد.
موارد قابل بررسی عبارت اند از:
- ارزش واقعی ساختمان
- گزارش کارشناس رسمی
- قرارداد فروش
- نحوه پرداخت
- مجوز هیئت مدیره
- ارتباط خریدار با مدیر
- منطق تجاری معامله
- نحوه ثبت سود فروش
- افشای رابطه در صورتهای مالی
اگر ارزش واقعی ساختمان 70 میلیارد ریال باشد اما معامله با مبلغ 100 میلیارد ریال انجام شده باشد، حسابرس باید موضوع را با دقت بیشتری بررسی کند.
جدول اختصاصی مسیر حسابرسی اشخاص وابسته
| مرحله | اقدام حسابرس | سوال اصلی |
| 1 | شناسایی اشخاص وابسته | چه اشخاص و واحدهایی وابسته هستند؟ |
| 2 | بررسی روابط | رابطه میان طرفین چیست؟ |
| 3 | شناسایی معاملات | چه معاملاتی انجام شده است؟ |
| 4 | بررسی کنترلها | چه کنترلهایی برای معاملات وجود دارد؟ |
| 5 | ارزیابی خطر | آیا خطر تحریف بااهمیت وجود دارد؟ |
| 6 | بررسی معاملات عمده | آیا معامله مبلغ یا اهمیت بالایی دارد؟ |
| 7 | بررسی معاملات غیرعادی | آیا معامله خارج از روال عادی است؟ |
| 8 | بررسی منطق تجاری | چرا معامله انجام شده است؟ |
| 9 | بررسی شرایط معامله | آیا شرایط معامله منطقی است؟ |
| 10 | کسب شواهد | آیا شواهد کافی و مناسب وجود دارد؟ |
| 11 | بررسی افشا | آیا رابطه و معامله به درستی افشا شده است؟ |
| 12 | دریافت تاییدیه | آیا تاییدیه کتبی لازم دریافت شده است؟ |
| 13 | مستندسازی | آیا رسیدگی و نتیجه گیری مستند شده است؟ |
تفاوت معامله عادی و معامله با شخص وابسته
| ویژگی | معامله عادی | معامله با شخص وابسته |
| استقلال طرفین | معمولا وجود دارد | ممکن است محدود باشد |
| رابطه خاص | ندارد | وجود دارد |
| احتمال تعارض منافع | معمولا کمتر | ممکن است بیشتر باشد |
| نیاز به شناسایی رابطه | ندارد | دارد |
| اهمیت افشا | معمولی | ممکن است بااهمیت باشد |
| توجه حسابرس | رسیدگی عادی | توجه ویژه در صورت وجود خطر |
| احتمال معامله غیرعادی | معمولا کمتر | ممکن است بیشتر باشد |
نشانه های هشدار در معاملات با اشخاص وابسته
| نشانه | چرا اهمیت دارد؟ |
| مبلغ بسیار بالا | می تواند اثر قابل توجهی بر صورتهای مالی داشته باشد |
| معامله در پایان سال | ممکن است بر سود دوره اثر بگذارد |
| شرایط غیرعادی | احتمال وجود توافق خاص را افزایش می دهد |
| نبود منطق تجاری | می تواند نشانه معامله صوری یا غیرواقعی باشد |
| طرف معامله مدیر یا سهامدار | احتمال تعارض منافع وجود دارد |
| قرارداد پیچیده | بررسی واقعی بودن معامله دشوارتر می شود |
| استفاده از واسطه | ممکن است رابطه واقعی پنهان شود |
| نبود افشا | استفاده کنندگان اطلاعات کامل ندارند |
| قیمت غیرعادی | احتمال تحریف مبلغ معامله وجود دارد |
| نبود مجوز مناسب | ممکن است کنترلهای داخلی دور زده شده باشند |
ارتباط استاندارد حسابرسی 550 با استاندارد 240
استاندارد 240 درباره مسئولیت حسابرس در ارتباط با تقلب است.
اشخاص وابسته می توانند در برخی شرایط برای ایجاد یا پنهان کردن تقلب مورد استفاده قرار گیرند.
برای مثال ممکن است مدیریت از یک شرکت وابسته برای:
- انتقال سود
- انتقال هزینه
- پنهان کردن بدهی
- انتقال دارایی
- دستکاری درآمد
- مدیریت سود
استفاده کند.
به همین دلیل استاندارد 550 ارتباط نزدیکی با استاندارد 240 دارد.
ارتباط استاندارد حسابرسی 550 با استاندارد 315
استاندارد 315 درباره شناخت واحد تجاری و محیط آن و ارزیابی خطرهای تحریف بااهمیت است.
حسابرس در چارچوب استاندارد 550 باید روابط و معاملات با اشخاص وابسته را نیز هنگام ارزیابی خطر مورد توجه قرار دهد.
بنابراین شناخت:
- ساختار مالکیت
- ساختار سازمانی
- روابط تجاری
- سرمایه گذاریها
- اشخاص وابسته
برای ارزیابی خطر اهمیت زیادی دارد.
ارتباط استاندارد حسابرسی 550 با استاندارد 330
استاندارد 330 درباره واکنش حسابرس به خطرهای ارزیابی شده است.
اگر حسابرس تشخیص دهد معاملات با اشخاص وابسته خطر بالایی دارند، باید روشهای حسابرسی مناسب را برای پاسخ به این خطرها طراحی و اجرا کند.
برای مثال ممکن است نیاز به:
- آزمونهای بیشتر
- شواهد مستقل
- بررسی قراردادهای بیشتر
- تاییدیه
- بررسی معاملات بعدی
باشد.
ارتباط استاندارد حسابرسی 550 با استاندارد 230
استاندارد 230 درباره مستندسازی حسابرسی است.
در حسابرسی اشخاص وابسته نیز حسابرس باید اطلاعات مربوط به:
- هویت اشخاص وابسته
- ماهیت روابط
- معاملات مهم
- خطرهای شناسایی شده
- روشهای رسیدگی
- نتیجه گیری
را به شکل مناسب مستند کند.
ارتباط استاندارد حسابرسی 550 با استاندارد 700
در زمان اظهار نظر درباره صورتهای مالی، حسابرس باید مناسب بودن افشای روابط و معاملات با اشخاص وابسته را نیز مورد توجه قرار دهد.
اگر افشاهای لازم انجام نشده باشد و موضوع بااهمیت باشد، ممکن است بر گزارش حسابرس اثر بگذارد.
اشتباهات رایج در حسابرسی اشخاص وابسته
اعتماد کامل به فهرست ارائه شده توسط مدیریت
حسابرس نباید بدون اجرای روشهای مناسب، تصور کند فهرست ارائه شده توسط مدیریت کاملا جامع است.
بررسی نکردن معاملات خارج از روال عادی
معاملات غیرعادی می توانند اهمیت زیادی داشته باشند.
بی توجهی به روابط غیرمستقیم
گاهی شخص وابسته از طریق یک یا چند واسطه در معامله حضور دارد.
بررسی نکردن منطق تجاری
معامله ای که منطق اقتصادی مشخصی ندارد، نیازمند توجه بیشتر است.
بی توجهی به قیمت معامله
قیمت غیرعادی می تواند نشانه خطر تحریف باشد.
نادیده گرفتن افشا
حتی اگر معامله به درستی ثبت شده باشد، ممکن است افشای آن ناقص باشد.
مستندسازی ناکافی
عدم مستندسازی مناسب می تواند ارزیابی کیفیت رسیدگی را دشوار کند.
اهمیت استاندارد حسابرسی 550
استاندارد حسابرسی 550 به حسابرس کمک می کند روابط و معاملاتی را که ممکن است بر صورتهای مالی اثر قابل توجهی داشته باشند، بهتر شناسایی و ارزیابی کند.
اهمیت این استاندارد بیشتر از آن جهت است که معاملات با اشخاص وابسته ممکن است در ظاهر کاملا عادی باشند، اما در واقع شرایط متفاوتی نسبت به معاملات مستقل داشته باشند.
اجرای صحیح این استاندارد می تواند به شناسایی:
- معاملات غیرعادی
- تعارض منافع
- خطر تقلب
- معاملات پنهان
- تحریفهای بااهمیت
- افشای ناقص
کمک کند.
رسا CRM و اهمیت مدیریت اطلاعات سازمانی
شناسایی و مدیریت روابط تجاری، مشتریان، شرکتها، قراردادها و اطلاعات سازمانی می تواند در کنترل بهتر اطلاعات و دسترسی به سوابق معاملات اهمیت داشته باشد.
وجود اطلاعات منظم و یکپارچه می تواند به سازمان کمک کند سوابق ارتباطات و معاملات خود را بهتر مدیریت کند و دسترسی به اطلاعات مورد نیاز برای گزارشگیری و تصمیم گیری ساده تر شود.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات خود را یکپارچه تر مدیریت کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 550 با عنوان اشخاص وابسته، مسئولیتهای حسابرس را در زمینه شناسایی، ارزیابی و رسیدگی به روابط و معاملات واحد تجاری با اشخاص وابسته مشخص می کند.
اشخاص وابسته می توانند شامل واحدهای تجاری تحت کنترل، واحدهای تجاری اصلی و فرعی، واحدهای دارای نفوذ قابل ملاحظه، کنترل مشترک و برخی واحدهای وابسته و مشارکتهای خاص باشند.
وجود معامله با شخص وابسته به خودی خود به معنی اشتباه یا تقلب نیست. با این حال، ماهیت خاص این روابط می تواند در برخی شرایط خطر تحریف بااهمیت یا تقلب را افزایش دهد.
به همین دلیل حسابرس باید نسبت به هویت اشخاص وابسته، ماهیت روابط، معاملات انجام شده، شرایط قراردادها، مبلغ معاملات، منطق تجاری و نحوه افشای اطلاعات توجه کافی داشته باشد.
معاملات عمده خارج از روال عادی عملیات اهمیت ویژه ای دارند و حسابرس باید درباره ماهیت آنها و احتمال دخالت اشخاص وابسته بررسی بیشتری انجام دهد.
همچنین اگر مدیریت ادعا کند معامله با شخص وابسته در شرایط عادی و مشابه معاملات مستقل انجام شده است، حسابرس باید برای این ادعا شواهد کافی و مناسب کسب کند.
از طرف دیگر، بررسی مناسب بودن افشای روابط و معاملات با اشخاص وابسته یکی از بخشهای مهم مسئولیت حسابرس است.
در نهایت، اجرای صحیح استاندارد حسابرسی 550 به افزایش قابلیت اتکای صورتهای مالی و کاهش خطر پنهان ماندن معاملات بااهمیت، روابط غیرشفاف و برخی انواع تقلب کمک می کند.
سوالات متداول استاندارد حسابرسی 550
استاندارد حسابرسی 550 درباره چیست؟
استاندارد حسابرسی 550 درباره مسئولیت حسابرس در ارتباط با روابط و معاملات واحد تجاری با اشخاص وابسته است.
شخص وابسته چیست؟
شخص یا واحدی است که به دلیل وجود رابطه کنترلی، نفوذ قابل ملاحظه یا کنترل مشترک، ارتباط خاصی با واحد تجاری دارد.
آیا معامله با شخص وابسته همیشه غیرقانونی است؟
خیر. معامله با شخص وابسته می تواند کاملا قانونی و عادی باشد، اما باید به درستی شناسایی، ثبت و در صورت نیاز افشا شود.
چرا معاملات با اشخاص وابسته برای حسابرس اهمیت دارند؟
زیرا در برخی شرایط این معاملات می توانند خطر تحریف بااهمیت یا تقلب را افزایش دهند.
حسابرس چگونه اشخاص وابسته را شناسایی می کند؟
از طریق پرس و جو از مدیریت، بررسی ساختار مالکیت، سوابق حسابرسی، قراردادها، صورتجلسات و سایر روشهای ارزیابی خطر.
معاملات خارج از روال عادی چه اهمیتی دارند؟
این معاملات ممکن است به دلیل شرایط غیرعادی، مبلغ بالا یا نبود منطق تجاری، خطر بیشتری برای تحریف یا تقلب داشته باشند.
آیا حسابرس باید افشای اشخاص وابسته را بررسی کند؟
بله. حسابرس باید مناسب بودن افشای روابط و معاملات با اشخاص وابسته را طبق چارچوب گزارشگری مالی مربوط ارزیابی کند.
آیا دریافت تاییدیه مدیریت درباره اشخاص وابسته لازم است؟
در شرایط مقرر، حسابرس باید تاییدیه کتبی لازم را از مدیریت و در صورت لزوم ارکان راهبری دریافت کند.
آیا اشخاص وابسته می توانند باعث تقلب شوند؟
رابطه با اشخاص وابسته به خودی خود تقلب نیست، اما در برخی شرایط می تواند زمینه یا وسیله ای برای پنهان کردن معاملات یا تحریف صورتهای مالی باشد.
حسابرس باید ادعای مدیریت درباره عادی بودن معامله را بپذیرد؟
خیر. اگر مدیریت ادعا کند معامله با شخص وابسته در شرایط عادی و مستقل انجام شده است، حسابرس باید شواهد کافی و مناسب درباره این ادعا کسب کند.
استاندارد 550 با کدام استانداردها ارتباط بیشتری دارد؟
استانداردهای 240، 315، 330، 230 و 700 از مهم ترین استانداردهای مرتبط با استاندارد 550 هستند.