بلاگ
تاییدیه های برون سازمانی استاندارد حسابرسی شماره 505
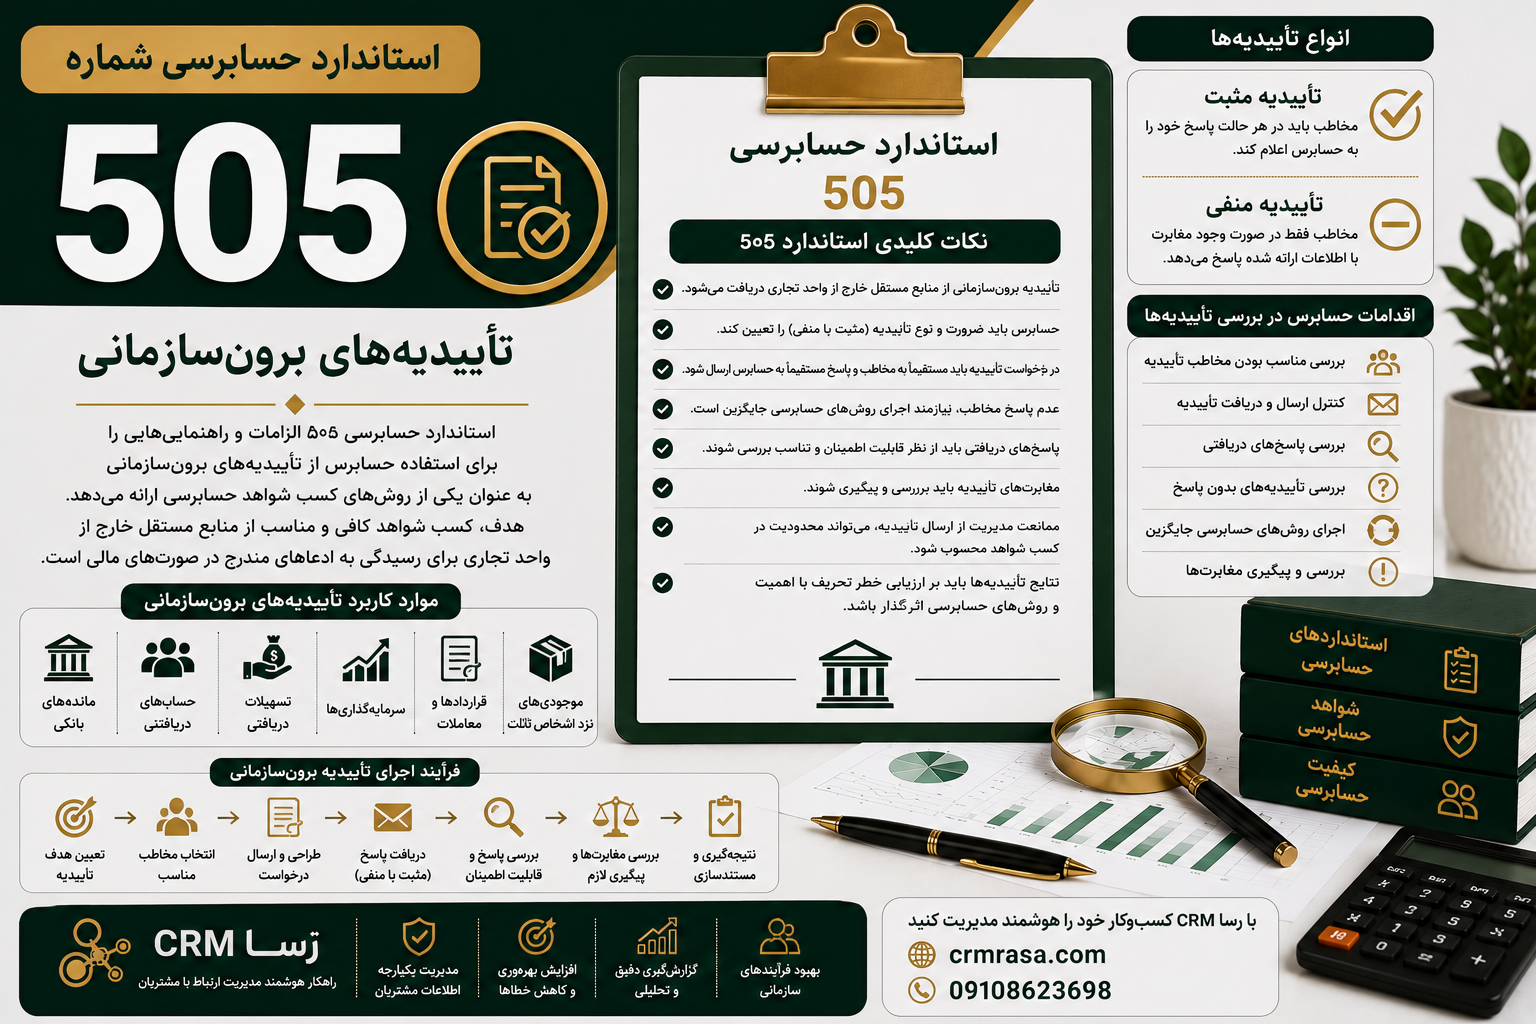
خلاصه استاندارد حسابرسی شماره 505 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 505 |
| عنوان استاندارد | تاییدیه های برون سازمانی |
| نسخه | تجدیدنظر شده 1392 |
| موضوع اصلی | استفاده از تاییدیه های برون سازمانی برای کسب شواهد حسابرسی |
| هدف اصلی | کمک به حسابرس برای کسب شواهد حسابرسی مربوط و قابل اعتماد از اشخاص ثالث |
| منبع شواهد | اشخاص یا سازمانهای مستقل خارج از واحد تجاری |
| موارد کاربرد | مانده بانک، حسابهای دریافتنی، تسهیلات، سرمایه گذاریها، قراردادها و معاملات |
| تاییدیه مثبت | مخاطب باید در هر حالت پاسخ خود را به حسابرس اعلام کند |
| تاییدیه منفی | مخاطب معمولا فقط در صورت مغایرت پاسخ می دهد |
| ممانعت مدیریت | ممانعت مدیریت از ارسال تاییدیه می تواند محدودیت در کسب شواهد باشد |
| عدم دریافت پاسخ | حسابرس باید روشهای حسابرسی جایگزین را اجرا کند |
| پاسخ غیرقابل اعتماد | حسابرس باید قابلیت اعتماد پاسخ را بررسی و در صورت نیاز روشهای بیشتری اجرا کند |
| مغایرت تاییدیه | باید بررسی شود که آیا مغایرت نشان دهنده تحریف است یا خیر |
| اهمیت شواهد | شواهد مستقیم از منابع مستقل برون سازمانی معمولا قابلیت اعتماد بیشتری دارد |
| ارتباط مهم | استانداردهای 330، 500 و 705 |
| نتیجه نهایی | ارزیابی قابلیت اعتماد شواهد و تاثیر آن بر حسابرسی و گزارش حسابرس |
استاندارد حسابرسی شماره 505 چیست؟
استاندارد حسابرسی شماره 505 با عنوان تاییدیه های برون سازمانی به نحوه استفاده حسابرس از تاییدیه های برون سازمانی برای کسب شواهد حسابرسی می پردازد.
در تاییدیه برون سازمانی، حسابرس اطلاعات مورد نظر خود را مستقیما از یک شخص یا سازمان خارج از واحد تجاری درخواست می کند.
برای مثال حسابرس ممکن است از بانک بخواهد:
- مانده حساب شرکت را تایید کند.
- تسهیلات دریافت شده را تایید کند.
- موجودی حسابهای بانکی را اعلام کند.
یا از مشتریان شرکت بخواهد:
- مانده حساب دریافتنی را تایید کنند.
- مبلغ بدهی خود را اعلام کنند.
- شرایط یک معامله را تایید کنند.
هدف این کار، کسب شواهدی است که منبع آن مستقل از واحد تجاری است.
استاندارد 505 استفاده از این تاییدیه ها را در چارچوب الزامات استانداردهای 330 و 500 مشخص می کند.
هدف استاندارد حسابرسی 505
هدف اصلی استاندارد 505، ارائه الزامات و راهنمایی برای استفاده حسابرس از تاییدیه های برون سازمانی به عنوان یکی از روشهای کسب شواهد حسابرسی است.
حسابرس باید بررسی کند که آیا استفاده از تاییدیه برون سازمانی برای کسب شواهد کافی و مناسب درباره برخی ادعاهای مندرج در صورتهای مالی ضروری است یا خیر.
در این تصمیم گیری عواملی مانند:
- اهمیت موضوع
- خطر تحریف با اهمیت
- قابلیت اعتماد شواهد سایر روشهای حسابرسی
- ماهیت حساب یا معامله
- استقلال مخاطب تاییدیه
اهمیت دارند.
تاییدیه برون سازمانی چیست؟
تاییدیه برون سازمانی فرآیندی است که طی آن حسابرس برای دریافت اطلاعات درباره یک موضوع مشخص، درخواست خود را مستقیما برای شخص ثالث ارسال می کند و پاسخ را نیز مستقیما از همان شخص دریافت می کند.
به زبان ساده:
حسابرس → درخواست اطلاعات → شخص ثالث → پاسخ مستقیم به حسابرس
برای مثال:
شرکت اعلام کرده است که در پایان سال مبلغ 5 میلیارد ریال در حساب بانکی خود دارد.
حسابرس به جای اینکه فقط به صورت حساب ارائه شده توسط شرکت اکتفا کند، می تواند از بانک بخواهد مانده حساب را مستقیما برای او تایید کند.
چرا تاییدیه های برون سازمانی مهم هستند؟
یکی از اصول مهم در ارزیابی شواهد حسابرسی این است که شواهد حاصل از منابع مستقل برون سازمانی، در شرایط مناسب، می تواند قابل اعتمادتر از شواهد ایجاد شده در داخل واحد تجاری باشد.
برای مثال:
صورت حساب تهیه شده توسط شرکت
در برابر:
تاییدیه مستقیم بانک برای حسابرس
تاییدیه مستقیم بانک می تواند شواهد مستقل تری در اختیار حسابرس قرار دهد.
البته برون سازمانی بودن یک پاسخ به تنهایی به این معنا نیست که حسابرس بدون بررسی شرایط، آن را کاملا قابل اعتماد تلقی کند. قابلیت اعتماد پاسخ همچنان باید ارزیابی شود.
چه اطلاعاتی را می توان با تاییدیه برون سازمانی بررسی کرد؟
تاییدیه های برون سازمانی فقط برای مانده حسابهای دریافتنی استفاده نمی شوند.
حسابرس می تواند برای موضوعات مختلفی از آنها استفاده کند، از جمله:
- مانده حسابهای بانکی
- حسابهای دریافتنی
- تسهیلات دریافتی
- سرمایه گذاریها
- موجودیهای امانی نزد دیگران
- اسناد مالکیت نزد اشخاص ثالث
- معاملات با اشخاص ثالث
- شرایط قراردادها
- شرایط برخی توافقها
- برخی اطلاعات مربوط به معاملات
بنابراین تاییدیه برون سازمانی یک ابزار عمومی برای کسب شواهد مستقل است.
تاییدیه حساب بانکی
یکی از رایج ترین کاربردهای تاییدیه برون سازمانی، تایید اطلاعات بانکی است.
حسابرس ممکن است از بانک بخواهد اطلاعاتی مانند:
- مانده حساب
- تسهیلات دریافتی
- بدهی بانکی
- وثایق
- ضمانت نامه ها
- برخی تعهدات بانکی
را تایید کند.
این اطلاعات می تواند به حسابرس کمک کند ادعاهای مربوط به داراییها و بدهیهای بانکی را بررسی کند.
تاییدیه حسابهای دریافتنی
حسابهای دریافتنی نیز از موارد رایج استفاده از تاییدیه هستند.
فرض کنیم شرکت در صورتهای مالی اعلام کرده است که از مشتریان خود 20 میلیارد ریال طلب دارد.
حسابرس می تواند برای نمونه ای از مشتریان تاییدیه ارسال کند و از آنها بخواهد مانده حساب خود را اعلام یا تایید کنند.
برای مثال:
| مشتری | مانده طبق دفاتر شرکت | پاسخ مشتری |
| شرکت الف | 2 میلیارد ریال | 2 میلیارد ریال |
| شرکت ب | 1.5 میلیارد ریال | 1 میلیارد ریال |
| شرکت ج | 3 میلیارد ریال | بدون پاسخ |
| شرکت د | 800 میلیون ریال | 800 میلیون ریال |
در این مثال، مغایرت شرکت ب و عدم پاسخ شرکت ج باید توسط حسابرس پیگیری شود.
انواع تاییدیه های برون سازمانی
دو نوع اصلی تاییدیه در استاندارد 505 مطرح می شود:
- تاییدیه مثبت
- تاییدیه منفی
تفاوت این دو در نحوه پاسخ مخاطب است.
تاییدیه مثبت چیست؟
در تاییدیه مثبت، از مخاطب درخواست می شود اطلاعات مورد نظر را مستقیما به حسابرس تایید کند یا درباره اطلاعات ارائه شده پاسخ دهد.
به عبارت ساده، مخاطب باید پاسخ ارسال کند.
مثلا:
لطفا مانده حساب شرکت الف به مبلغ 2 میلیارد ریال را تایید کرده و پاسخ را مستقیما برای حسابرس ارسال کنید.
اگر مانده صحیح باشد، مخاطب تایید می کند.
اگر مانده اشتباه باشد، مغایرت را اعلام می کند.
تاییدیه مثبت معمولا شواهد متقاعدکننده تری نسبت به تاییدیه منفی فراهم می کند.
تاییدیه منفی چیست؟
در تاییدیه منفی، از مخاطب درخواست می شود فقط در صورتی که اطلاعات ارائه شده با اطلاعات او مغایرت دارد، پاسخ دهد.
برای مثال:
مانده حساب شما در دفاتر شرکت 2 میلیارد ریال است. اگر با این مبلغ موافق نیستید، لطفا مستقیما به حسابرس اطلاع دهید.
اگر مخاطب پاسخ ندهد، عدم پاسخ به معنای تایید قطعی مانده نیست.
به همین دلیل، تاییدیه منفی معمولا نسبت به تاییدیه مثبت شواهد متقاعدکننده کمتری فراهم می کند.
تفاوت تاییدیه مثبت و منفی
| ویژگی | تاییدیه مثبت | تاییدیه منفی |
| نیاز به پاسخ | بله | فقط در صورت مغایرت |
| قدرت شواهد | معمولا بیشتر | معمولا کمتر |
| عدم پاسخ | نیازمند پیگیری | لزوما پاسخ دریافت نمی شود |
| کاربرد | موارد با اهمیت و خطر بالاتر | شرایط خاص و مناسب |
| هدف | تایید مستقیم اطلاعات | شناسایی مغایرت |
| میزان اطمینان | بیشتر | کمتر |
انتخاب مخاطب تاییدیه
انتخاب مخاطب مناسب اهمیت زیادی دارد.
حسابرس باید تاییدیه را برای شخص یا سازمانی ارسال کند که:
- اطلاعات مورد نظر را در اختیار دارد.
- نسبت به موضوع مورد تایید آگاهی دارد.
- مستقل از واحد تجاری است.
- می تواند پاسخ معتبر ارائه کند.
برای مثال، اگر هدف تایید مانده حساب بانکی است، درخواست باید برای بانک مربوط ارسال شود، نه یک کارمند عادی شرکت.
انتخاب مخاطب مناسب یکی از عوامل مهم در افزایش قابلیت اعتماد شواهد است.
طراحی درخواست تاییدیه
درخواست تاییدیه باید به شکلی طراحی شود که احتمال دریافت پاسخ معتبر افزایش پیدا کند.
درخواست باید:
- موضوع تایید را مشخص کند.
- اطلاعات کافی داشته باشد.
- مخاطب مناسب را مشخص کند.
- درخواست پاسخ مستقیم به حسابرس را بیان کند.
- روش ارسال پاسخ را مشخص کند.
همچنین حسابرس باید کنترل مناسبی بر فرایند ارسال و دریافت تاییدیه داشته باشد.
کنترل حسابرس بر ارسال تاییدیه
یکی از نکات مهم استاندارد 505 این است که حسابرس باید کنترل مناسبی بر فرایند تاییدیه داشته باشد.
اگر مدیریت شرکت بتواند خودش تاییدیه ها را ارسال، دریافت یا تغییر دهد، قابلیت اعتماد شواهد می تواند کاهش پیدا کند.
به همین دلیل حسابرس باید تا حد امکان کنترل کند:
چه کسی تاییدیه را ارسال می کند؟
به چه شخصی ارسال می شود؟
پاسخ چگونه دریافت می شود؟
پاسخ مستقیما به چه کسی می رسد؟
هدف این است که احتمال مداخله، دستکاری یا جعل پاسخ کاهش پیدا کند.
ممانعت مدیریت از ارسال تاییدیه
گاهی مدیریت واحد تجاری با ارسال تاییدیه مخالفت می کند.
برای مثال ممکن است مدیریت بگوید:
«این مشتریان پاسخ نمی دهند، بنابراین نیازی نیست تاییدیه ارسال شود.»
یا:
«بانک اطلاعات را تایید نمی کند.»
در چنین شرایطی حسابرس نباید صرفا به این توضیح اکتفا کند.
ممانعت مدیریت از ارسال درخواست تاییدیه می تواند محدودیت در کسب شواهد حسابرسی محسوب شود.
حسابرس باید:
- درباره دلایل مدیریت پرس و جو کند.
- منطقی بودن دلایل را ارزیابی کند.
- شواهد مربوط به این موضوع را بررسی کند.
- در صورت لزوم روشهای حسابرسی جایگزین اجرا کند.
- آثار این محدودیت را بر حسابرسی ارزیابی کند.
اگر مدیریت مانع ارسال تاییدیه شود چه می شود؟
فرض کنیم حسابرس می خواهد مانده 10 میلیارد ریالی یک حساب دریافتنی مهم را تایید کند.
مدیریت اجازه ارسال تاییدیه را نمی دهد.
حسابرس باید علت این ممانعت را بررسی کند.
اگر دلیل مدیریت منطقی و قابل قبول نباشد، موضوع می تواند نشانه ای از افزایش خطر تحریف یا حتی خطر تقلب باشد.
در چنین شرایطی حسابرس ممکن است روشهای حسابرسی دیگری را نیز افزایش دهد.
تاییدیه بدون پاسخ
ممکن است حسابرس تاییدیه را ارسال کند اما پاسخی دریافت نکند.
عدم پاسخ لزوما به معنی وجود تحریف نیست.
اما حسابرس نمی تواند آن را نیز بدون بررسی نادیده بگیرد.
در مورد تاییدیه های بدون پاسخ، حسابرس باید روشهای حسابرسی جایگزین مناسب را اجرا کند.
روشهای حسابرسی جایگزین
اگر تاییدیه دریافت نشود، حسابرس می تواند با توجه به ماهیت موضوع از روشهای جایگزین استفاده کند.
برای مثال درباره حسابهای دریافتنی ممکن است:
- وصول وجه بعد از تاریخ صورتهای مالی را بررسی کند.
- فاکتورهای فروش را بررسی کند.
- اسناد حمل را بررسی کند.
- قراردادهای فروش را بررسی کند.
- رسیدهای دریافت وجه را بررسی کند.
هدف این است که شواهد مربوط و قابل اعتماد دیگری برای رسیدگی به ادعای مورد نظر به دست آید.
چه زمانی روش جایگزین کافی نیست؟
ممکن است حسابرس به این نتیجه برسد که دریافت تاییدیه مثبت برای کسب شواهد کافی و مناسب ضروری است.
اگر در چنین شرایطی تاییدیه دریافت نشود، روشهای جایگزین ممکن است نتوانند شواهد مورد نیاز را فراهم کنند.
در این حالت حسابرس باید اثر این موضوع را بر حسابرسی و اظهارنظر خود، از جمله طبق استاندارد 705، بررسی کند.
پاسخ غیرقابل اعتماد به تاییدیه
ممکن است حسابرس پاسخی دریافت کند اما نسبت به قابلیت اعتماد آن تردید داشته باشد.
برای مثال:
- پاسخ از مسیر غیرمستقیم دریافت شده باشد.
- مشخص نباشد پاسخ واقعا توسط مخاطب ارسال شده است.
- نشانی یا اطلاعات تماس مشکوک باشد.
- محتوای پاسخ با سایر شواهد حسابرسی تناقض داشته باشد.
- پاسخ نشانه هایی از دستکاری داشته باشد.
در چنین شرایطی حسابرس باید شواهد بیشتری برای رفع تردید خود به دست آورد.
اگر پاسخ غیرقابل اعتماد تشخیص داده شود، حسابرس باید اثر آن را بر ارزیابی خطرهای تحریف با اهمیت و روشهای حسابرسی بررسی کند.
پاسخ شفاهی به تاییدیه
پاسخ شفاهی به خودی خود تاییدیه برون سازمانی محسوب نمی شود.
برای مثال اگر حسابرس تلفنی با مشتری تماس بگیرد و مشتری بگوید:
«بله، مانده حساب ما درست است.»
این پاسخ شفاهی به تنهایی همان تاییدیه برون سازمانی کتبی و مستقیم محسوب نمی شود.
حسابرس ممکن است از مخاطب بخواهد پاسخ خود را به شکل مناسب و مستقیم برای حسابرس ارسال کند یا شواهد حسابرسی دیگری به دست آورد.
بررسی مغایرتهای تاییدیه
یکی از مهم ترین بخشهای استاندارد 505، بررسی مغایرتها است.
فرض کنیم:
مانده طبق دفاتر شرکت: 5 میلیارد ریال
اما:
مانده تایید شده توسط مشتری: 4.5 میلیارد ریال
حسابرس نباید فقط اختلاف 500 میلیون ریالی را ثبت کند و پرونده را ببندد.
باید بررسی شود:
- علت مغایرت چیست؟
- آیا یک پرداخت ثبت نشده وجود دارد؟
- آیا فاکتور اشتباه ثبت شده است؟
- آیا برگشت از فروش ثبت نشده است؟
- آیا اختلاف زمانی وجود دارد؟
- آیا مغایرت نشان دهنده تحریف است؟
استاندارد 505 تاکید می کند که مغایرتها باید برای تعیین اینکه آیا نشان دهنده تحریف هستند یا خیر، بررسی شوند.
مثال مغایرت تاییدیه
فرض کنید شرکت «الف» اعلام کرده است:
حساب دریافتنی از شرکت ب = 3 میلیارد ریال
اما شرکت ب پاسخ می دهد:
مانده حساب = 2.6 میلیارد ریال
اختلاف:
400 میلیون ریال
حسابرس باید علت اختلاف را بررسی کند.
ممکن است مشخص شود:
- شرکت ب مبلغ 400 میلیون ریال را قبل از پایان سال پرداخت کرده است.
- شرکت الف وجه را بعد از پایان سال در حسابها ثبت کرده است.
در این حالت اختلاف لزوما به معنای تحریف نیست و می تواند ناشی از اختلاف زمانی در ثبت معاملات باشد.
اما اگر مشخص شود شرکت الف یک فروش را بیش از واقع ثبت کرده است، موضوع می تواند یک تحریف باشد.
ارزیابی قابلیت اعتماد تاییدیه
حسابرس باید پاسخهای دریافت شده را از نظر قابلیت اعتماد ارزیابی کند.
عوامل مهم عبارت اند از:
- منبع پاسخ
- هویت پاسخ دهنده
- نحوه دریافت پاسخ
- مستقیم بودن پاسخ
- تناسب اطلاعات
- وجود تناقض با سایر شواهد
- احتمال مداخله یا دستکاری
بنابراین حتی یک تاییدیه دریافت شده نیز باید با نگاه حرفه ای ارزیابی شود.
تاییدیه ها و خطر تقلب
تاییدیه های برون سازمانی می توانند در شناسایی برخی تحریفها و حتی نشانه های تقلب مفید باشند.
برای مثال اگر شرکت اعلام کند:
100 میلیارد ریال حساب دریافتنی دارد
اما تعداد زیادی از مشتریان:
- مانده ها را تایید نکنند.
- مبالغ بسیار متفاوتی اعلام کنند.
- پاسخهای غیرقابل اعتماد ارسال کنند.
حسابرس باید احتمال وجود تحریف با اهمیت یا خطر تقلب را جدی تر بررسی کند.
در چنین شرایطی ممکن است ارزیابی خطرهای حسابرسی و روشهای رسیدگی نیز نیاز به بازنگری داشته باشد.
ارتباط استاندارد 505 با استاندارد 500
استاندارد 500 درباره شواهد حسابرسی است.
استاندارد 505 یکی از روشهای مشخص کسب شواهد یعنی تاییدیه های برون سازمانی را پوشش می دهد.
به زبان ساده:
استاندارد 500 → اصول کلی شواهد
استاندارد 505 → شواهد حاصل از تاییدیه های برون سازمانی
استاندارد 500 بیان می کند که قابلیت اعتماد شواهد به منبع و ماهیت آنها وابسته است و استاندارد 505 این موضوع را در مورد تاییدیه های برون سازمانی به شکل تخصصی تر دنبال می کند.
ارتباط استاندارد 505 با استاندارد 330
استاندارد 330 درباره برخورد حسابرس با خطرهای ارزیابی شده است.
اگر حسابرس برای یک ادعا خطر تحریف با اهمیت بالایی ارزیابی کرده باشد، ممکن است استفاده از تاییدیه برون سازمانی یکی از روشهای مناسب برای کسب شواهد باشد.
بنابراین استاندارد 505 در اجرای پاسخ حسابرس به خطرهای ارزیابی شده نیز اهمیت دارد.
ارتباط استاندارد 505 با استاندارد 705
اگر حسابرس نتواند شواهد حسابرسی کافی و مناسب به دست آورد و روشهای جایگزین نیز کافی نباشند، ممکن است این محدودیت بر اظهارنظر حسابرس اثر بگذارد.
در چنین شرایطی حسابرس باید آثار موضوع را طبق استانداردهای مربوط به اظهارنظر تعدیل شده، از جمله استاندارد 705، ارزیابی کند.
جدول مسیر اجرای تاییدیه برون سازمانی
| مرحله | اقدام حسابرس |
| 1 | تعیین هدف تاییدیه |
| 2 | تعیین اطلاعات مورد نیاز |
| 3 | ارزیابی ضرورت استفاده از تاییدیه |
| 4 | انتخاب مخاطب مناسب |
| 5 | تعیین نوع تاییدیه |
| 6 | طراحی درخواست |
| 7 | کنترل ارسال تاییدیه |
| 8 | دریافت مستقیم پاسخ |
| 9 | بررسی قابلیت اعتماد پاسخ |
| 10 | بررسی پاسخهای بدون جواب |
| 11 | اجرای روشهای جایگزین در صورت نیاز |
| 12 | بررسی مغایرتها |
| 13 | ارزیابی اثر شواهد |
| 14 | مستندسازی نتیجه |
مثال جامع استاندارد حسابرسی 505
فرض کنیم شرکت «الف» در پایان سال اطلاعات زیر را در دفاتر خود ثبت کرده است:
| مورد | مبلغ |
| مانده بانک | 20 میلیارد ریال |
| حسابهای دریافتنی | 35 میلیارد ریال |
| تسهیلات بانکی | 15 میلیارد ریال |
| سرمایه گذاری | 10 میلیارد ریال |
حسابرس برای کسب شواهد مستقل، تاییدیه های برون سازمانی ارسال می کند.
نتیجه تاییدیه بانک
بانک مانده حساب را 20 میلیارد ریال تایید می کند.
نتیجه تاییدیه مشتری
یکی از مشتریان به جای 5 میلیارد ریال، مانده 4.2 میلیارد ریال را اعلام می کند.
نتیجه تاییدیه تسهیلات
بانک مبلغ تسهیلات را 15 میلیارد ریال تایید می کند اما یک وثیقه ثبت شده را نیز اعلام می کند که در اطلاعات ارائه شده توسط شرکت به حسابرس وجود نداشته است.
در این شرایط حسابرس باید:
- مغایرت حساب دریافتنی را بررسی کند.
- علت عدم ثبت یا افشای وثیقه را بررسی کند.
- اثر موارد شناسایی شده را بر صورتهای مالی ارزیابی کند.
- در صورت نیاز روشهای حسابرسی بیشتری اجرا کند.
این مثال نشان می دهد تاییدیه صرفا برای «تایید یک عدد» نیست؛ بلکه می تواند اطلاعات جدیدی درباره معاملات و تعهدات واحد تجاری نیز در اختیار حسابرس قرار دهد.
اشتباهات رایج در اجرای استاندارد 505
ارسال تاییدیه توسط خود شرکت
اگر کنترل کافی بر ارسال و دریافت وجود نداشته باشد، قابلیت اعتماد شواهد کاهش پیدا می کند.
انتخاب مخاطب نامناسب
تاییدیه باید برای شخص یا سازمانی ارسال شود که اطلاعات مورد نظر را در اختیار دارد.
نادیده گرفتن تاییدیه های بدون پاسخ
عدم پاسخ باید بررسی شود و در موارد لازم روشهای جایگزین اجرا شود.
قبول کردن هر پاسخ به عنوان پاسخ معتبر
حسابرس باید قابلیت اعتماد پاسخ را ارزیابی کند.
نادیده گرفتن مغایرتها
هر مغایرت باید بررسی شود تا مشخص شود ناشی از اختلاف زمانی، اشتباه یا تحریف است.
اتکا به پاسخ شفاهی
پاسخ شفاهی به تنهایی جایگزین تاییدیه برون سازمانی مناسب نیست.
نادیده گرفتن ممانعت مدیریت
ممانعت مدیریت از ارسال تاییدیه می تواند یک محدودیت مهم در کسب شواهد باشد.
نکات کلیدی استاندارد حسابرسی 505
اگر بخواهیم استاندارد 505 را خیلی خلاصه کنیم:
- تاییدیه برون سازمانی یکی از روشهای کسب شواهد حسابرسی است.
- پاسخ مستقیم از منبع مستقل می تواند شواهد قابل اعتمادتری ایجاد کند.
- حسابرس باید ضرورت استفاده از تاییدیه را ارزیابی کند.
- مخاطب تاییدیه باید مناسب و مطلع باشد.
- کنترل ارسال و دریافت تاییدیه اهمیت زیادی دارد.
- تاییدیه مثبت معمولا شواهد متقاعدکننده تری از تاییدیه منفی فراهم می کند.
- عدم دریافت پاسخ باید با روشهای جایگزین پیگیری شود.
- پاسخهای غیرقابل اعتماد باید بررسی شوند.
- مغایرتهای تاییدیه باید مورد رسیدگی قرار گیرند.
- ممانعت مدیریت می تواند محدودیت در کسب شواهد ایجاد کند.
- در برخی شرایط، نبود تاییدیه می تواند بر اظهارنظر حسابرس اثر بگذارد.
- نتیجه نهایی باید مستند شود.
تفاوت تاییدیه مثبت و منفی در یک مثال
فرض کنید مانده حساب یک مشتری 1 میلیارد ریال است.
تاییدیه مثبت
حسابرس می نویسد:
لطفا مانده حساب 1 میلیارد ریالی را تایید یا مغایرت آن را مستقیما به حسابرس اعلام کنید.
مشتری باید پاسخ دهد.
تاییدیه منفی
حسابرس می نویسد:
مانده حساب شما 1 میلیارد ریال است. فقط در صورت مغایرت، موضوع را به حسابرس اعلام کنید.
اگر مشتری هیچ پاسخی ندهد، حسابرس نمی تواند با همان میزان اطمینان تاییدیه مثبت نتیجه گیری کند.
چرا استاندارد 505 برای کیفیت حسابرسی مهم است؟
استاندارد 505 باعث می شود حسابرس در موارد مناسب، به جای اتکا صرف به اطلاعات تهیه شده توسط واحد تجاری، از منابع مستقل نیز شواهد دریافت کند.
این موضوع می تواند به:
- افزایش قابلیت اعتماد شواهد
- کاهش خطر تحریف
- شناسایی مغایرتها
- کشف اطلاعات ثبت نشده
- شناسایی برخی تعهدات
- افزایش کیفیت رسیدگی
- بهبود نتیجه گیری حسابرس
کمک کند.
رسا CRM و اهمیت مدیریت اطلاعات سازمانی
در سازمانهایی که حجم زیادی از اطلاعات مشتریان، قراردادها، معاملات و فرآیندهای کاری دارند، دسترسی منظم و ساختاریافته به اطلاعات اهمیت زیادی دارد.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات و فعالیتهای خود را یکپارچه تر مدیریت کنند.
برای آشنایی بیشتر با رسا CRM:
جمع بندی استاندارد حسابرسی شماره 505
استاندارد حسابرسی شماره 505 با عنوان تاییدیه های برون سازمانی یکی از استانداردهای مهم بخش شواهد حسابرسی است.
هدف اصلی این استاندارد، ارائه الزامات و راهنمایی لازم برای استفاده حسابرس از تاییدیه های برون سازمانی به عنوان یکی از روشهای کسب شواهد حسابرسی است.
تاییدیه برون سازمانی به حسابرس کمک می کند اطلاعات مورد نظر را مستقیما از اشخاص یا سازمانهای خارج از واحد تجاری دریافت کند.
مانده حسابهای بانکی، حسابهای دریافتنی، تسهیلات، سرمایه گذاریها، موجودیهای نزد اشخاص ثالث و برخی قراردادها و معاملات از جمله مواردی هستند که ممکن است برای آنها از تاییدیه برون سازمانی استفاده شود.
تاییدیه ها می توانند مثبت یا منفی باشند. تاییدیه مثبت معمولا شواهد متقاعدکننده تری فراهم می کند، زیرا مخاطب باید پاسخ خود را اعلام کند.
اگر تاییدیه بدون پاسخ بماند، حسابرس باید روشهای حسابرسی جایگزین مناسب را اجرا کند. همچنین اگر پاسخ دریافت شده قابل اعتماد نباشد یا با اطلاعات واحد تجاری مغایرت داشته باشد، حسابرس باید موضوع را بررسی کند.
در صورتی که مدیریت مانع ارسال تاییدیه شود، حسابرس باید دلیل این ممانعت و آثار آن بر کسب شواهد را ارزیابی کند.
در نهایت، اگر حسابرس نتواند شواهد کافی و مناسب به دست آورد، این موضوع ممکن است بر نتیجه گیری و اظهارنظر حسابرس اثر بگذارد.
بنابراین می توان هسته اصلی استاندارد 505 را این گونه خلاصه کرد:
انتخاب مخاطب مناسب → طراحی تاییدیه → ارسال و دریافت مستقیم → ارزیابی پاسخ → بررسی مغایرت یا عدم پاسخ → اجرای روشهای جایگزین → ارزیابی اثر بر حسابرسی
سوالات متداول استاندارد حسابرسی 505
استاندارد حسابرسی 505 درباره چیست؟
استاندارد 505 درباره استفاده حسابرس از تاییدیه های برون سازمانی برای کسب شواهد حسابرسی است.
تاییدیه برون سازمانی چیست؟
در تاییدیه برون سازمانی، حسابرس اطلاعات مورد نظر را از یک شخص یا سازمان خارج از واحد تجاری درخواست می کند و پاسخ را مستقیما دریافت می کند.
تاییدیه مثبت چیست؟
در تاییدیه مثبت از مخاطب خواسته می شود اطلاعات را تایید کند یا مغایرت آن را اعلام نماید.
تاییدیه منفی چیست؟
در تاییدیه منفی از مخاطب خواسته می شود فقط در صورت وجود مغایرت پاسخ دهد.
کدام نوع تاییدیه شواهد قوی تری ایجاد می کند؟
در شرایط مناسب، تاییدیه مثبت معمولا شواهد متقاعدکننده تری نسبت به تاییدیه منفی فراهم می کند.
اگر مخاطب تاییدیه پاسخ ندهد چه می شود؟
حسابرس باید روشهای حسابرسی جایگزین مناسب را برای کسب شواهد مربوط و قابل اعتماد اجرا کند.
اگر مدیریت اجازه ارسال تاییدیه ندهد چه می شود؟
حسابرس باید دلایل مدیریت را بررسی کند و آثار ممانعت بر کسب شواهد حسابرسی را ارزیابی نماید.
آیا پاسخ شفاهی تاییدیه کافی است؟
پاسخ شفاهی به خودی خود تاییدیه برون سازمانی محسوب نمی شود و ممکن است نیاز به شواهد دیگری وجود داشته باشد.
آیا همه تاییدیه ها باید از بانک دریافت شوند؟
خیر. تاییدیه برون سازمانی می تواند از مشتریان، بانکها، کارگزاران، اعتباردهندگان و سایر اشخاص ثالث مرتبط دریافت شود.
مغایرت تاییدیه چه معنایی دارد؟
مغایرت نشان می دهد اطلاعات ارائه شده توسط واحد تجاری با اطلاعات شخص ثالث یکسان نیست. حسابرس باید علت مغایرت را بررسی کند و مشخص کند آیا نشان دهنده تحریف است یا خیر.