بلاگ
ارزیابی تحریفهای شناسایی شده در حسابرسی استاندارد حسابرسی شماره 450
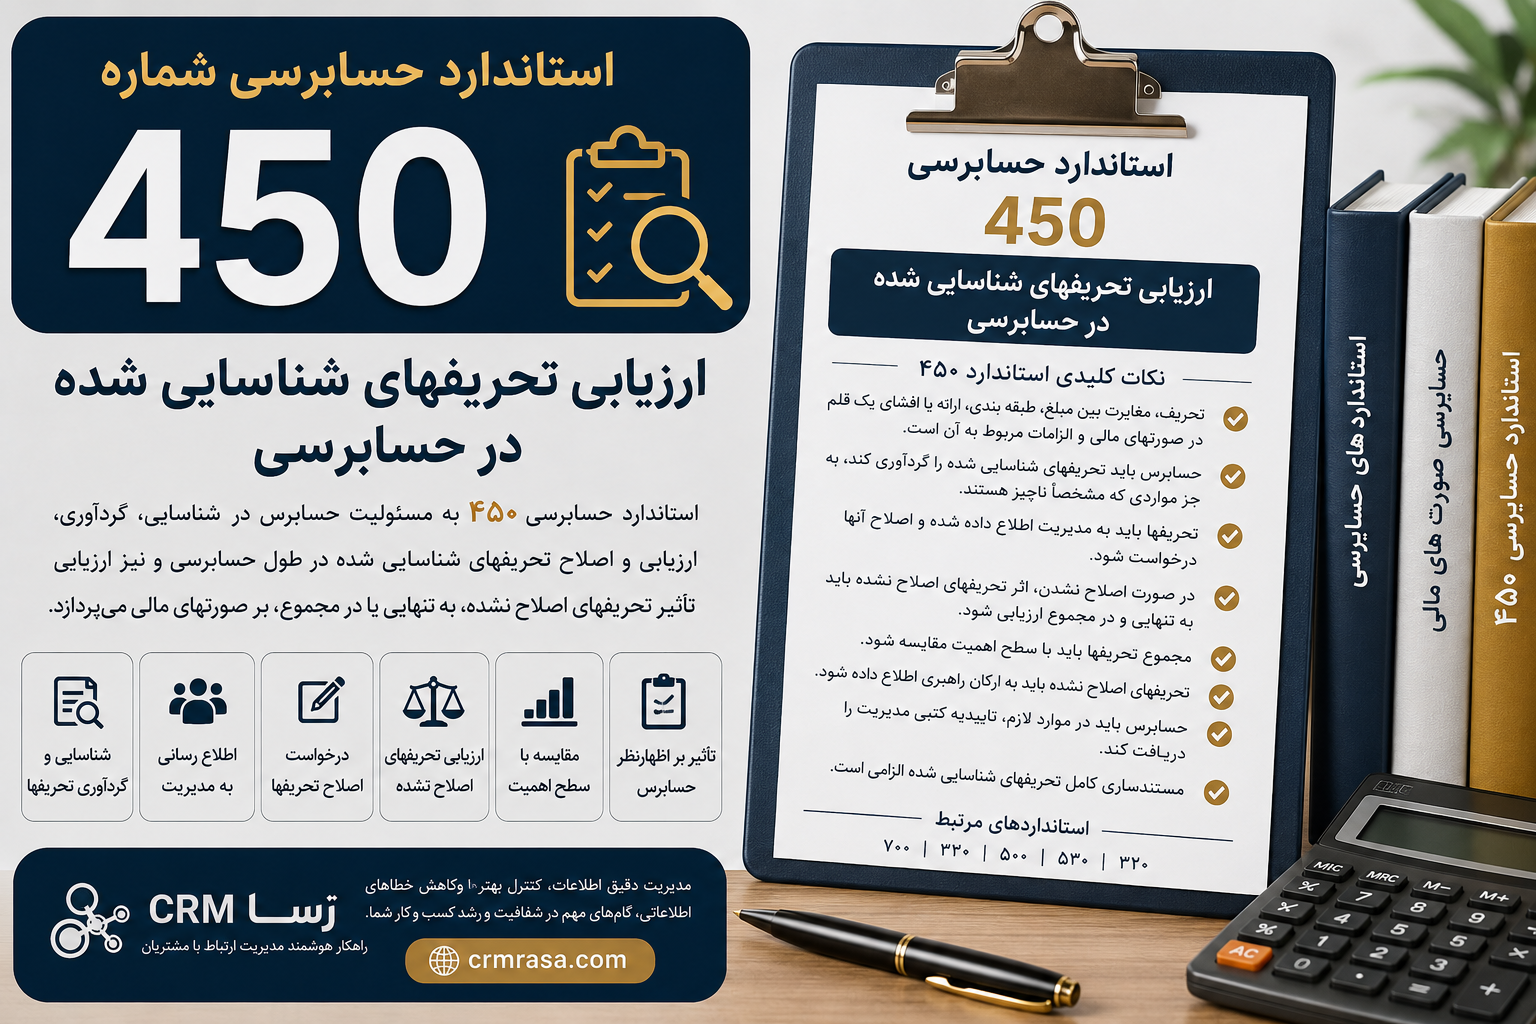
خلاصه استاندارد حسابرسی شماره 450 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 450 |
| عنوان استاندارد | ارزیابی تحریفهای شناسایی شده در حسابرسی |
| موضوع اصلی | ارزیابی اثر تحریفهای شناسایی شده و اصلاح نشده بر حسابرسی و صورتهای مالی |
| هدف اصلی | کمک به حسابرس برای ارزیابی اثر تحریفهای شناسایی شده بر حسابرسی و صورتهای مالی |
| تحریف چیست؟ | مغایرت بین مبلغ، طبقه بندی، ارائه یا افشای ثبت شده و الزامات مربوط به آن |
| اقدام مهم حسابرس | گردآوری تحریفهای شناسایی شده، به جز موارد مشخصا ناچیز |
| تحریفهای مهم | تحریفهای قطعی، قضاوتی و تعمیم یافته |
| مسئولیت مدیریت | اصلاح تحریفهای گزارش شده توسط حسابرس |
| در صورت اصلاح نشدن | حسابرس اثر تحریفهای اصلاح نشده را به صورت جداگانه و در مجموع ارزیابی می کند |
| ارتباط با اهمیت | ارزیابی تحریفها با سطح اهمیت تعیین شده طبق استاندارد 320 ارتباط مستقیم دارد |
| اطلاع رسانی | تحریفهای اصلاح نشده و آثار آنها باید به ارکان راهبری اطلاع داده شود |
| تاییدیه کتبی | حسابرس باید درباره آثار تحریفهای اصلاح نشده، تاییدیه کتبی مدیریت را دریافت کند |
| مستندسازی | تحریفهای شناسایی شده، اصلاح شده یا اصلاح نشده و نتیجه گیری حسابرس باید مستند شود |
| استانداردهای مرتبط | 320، 330، 500، 530 و 700 |
استاندارد حسابرسی شماره 450 چیست؟
استاندارد حسابرسی شماره 450 با عنوان ارزیابی تحریفهای شناسایی شده در حسابرسی به مسئولیت حسابرس در زمینه ارزیابی اثر تحریفهایی می پردازد که در جریان حسابرسی شناسایی شده اند.
حسابرس در جریان رسیدگی ممکن است متوجه شود که برخی مبالغ، طبقه بندی ها، نحوه ارائه یا افشا در صورتهای مالی با الزامات حسابداری مطابقت ندارند.
در این شرایط حسابرس فقط نباید تحریف را شناسایی کند؛ بلکه باید مشخص کند:
- تحریف چقدر است؟
- چرا ایجاد شده است؟
- آیا موارد مشابه دیگری نیز وجود دارد؟
- آیا تحریف اصلاح شده است؟
- اگر اصلاح نشده، آیا به تنهایی یا در مجموع با اهمیت است؟
- آیا تحریفهای شناسایی شده بر اظهارنظر حسابرس تاثیر می گذارند؟
استاندارد 450 دقیقا چارچوب برخورد با این موضوع را مشخص می کند.
هدف استاندارد حسابرسی 450
هدف اصلی استاندارد 450، کمک به حسابرس برای ارزیابی دو موضوع است:
- اثر تحریفهای شناسایی شده بر حسابرسی
- اثر تحریفهای اصلاح نشده بر صورتهای مالی
بنابراین حسابرس باید در پایان حسابرسی بتواند به این نتیجه برسد که آیا صورتهای مالی، به عنوان یک مجموعه واحد، دارای تحریف با اهمیت هستند یا خیر.
این موضوع ارتباط مستقیمی با استاندارد 700 درباره اظهارنظر حسابرس دارد.
تحریف در حسابرسی چیست؟
تحریف به هر نوع مغایرت بین اطلاعات ارائه شده در صورتهای مالی و الزامات مربوط به شناسایی، اندازه گیری، طبقه بندی، ارائه یا افشای آن اطلاعات گفته می شود.
به زبان ساده:
هر جا اطلاعات صورتهای مالی با چیزی که طبق الزامات حسابداری باید ارائه می شد تفاوت داشته باشد، ممکن است با یک تحریف مواجه باشیم.
برای مثال:
- ثبت اشتباه یک هزینه
- ثبت نکردن یک بدهی
- اشتباه در محاسبه استهلاک
- طبقه بندی اشتباه یک دارایی
- حذف یک مورد افشای ضروری
- استفاده از یک برآورد حسابداری نامناسب
انواع تحریفهای شناسایی شده
تحریفهای شناسایی شده را می توان از جنبه های مختلف بررسی کرد.
تحریف قطعی
تحریفی است که درباره وجود یا مبلغ آن تردیدی وجود ندارد.
مثال
حسابرس متوجه می شود مبلغ یک هزینه به جای 500 میلیون ریال، 800 میلیون ریال ثبت شده است.
در این حالت اختلاف 300 میلیون ریالی یک تحریف قطعی است.
تحریف قضاوتی
این نوع تحریف معمولا به قضاوت مدیریت مربوط می شود.
برای مثال مدیریت در یک برآورد حسابداری مبلغی را تعیین کرده است، اما حسابرس بر اساس شواهد موجود، آن برآورد را نامعقول تشخیص می دهد.
انتخاب یا به کارگیری یک رویه حسابداری نامناسب نیز می تواند باعث ایجاد تحریف قضاوتی شود.
تحریف تعمیم یافته
گاهی حسابرس در یک نمونه حسابرسی تحریفهایی پیدا می کند و بر اساس روشهای نمونه گیری، اثر احتمالی این تحریفها را به کل جامعه تعمیم می دهد.
در چنین شرایطی، مبلغ برآورد شده برای کل جامعه می تواند به عنوان تحریف تعمیم یافته مورد توجه قرار گیرد.
این موضوع ارتباط نزدیکی با استاندارد 530 درباره نمونه گیری در حسابرسی دارد.
تحریف می تواند ناشی از اشتباه یا تقلب باشد
تحریف لزوما به معنای وجود تقلب نیست.
تحریف ممکن است در نتیجه:
- اشتباه انسانی
- بی دقتی
- اشتباه در پردازش اطلاعات
- حذف اطلاعات
- اشتباه در برآورد
- انتخاب رویه حسابداری نامناسب
- تفسیر نادرست اطلاعات
- تقلب
ایجاد شود.
بنابراین حسابرس باید علاوه بر مبلغ تحریف، ماهیت و شرایط ایجاد آن را نیز مورد توجه قرار دهد.
گردآوری تحریفهای شناسایی شده
یکی از الزامات مهم استاندارد 450 این است که حسابرس باید تحریفهای شناسایی شده در جریان حسابرسی را گردآوری کند.
تنها مواردی که مشخصا ناچیز هستند می توانند از این گردآوری مستثنی شوند.
این موضوع اهمیت زیادی دارد، زیرا ممکن است هر تحریف به تنهایی کوچک باشد اما مجموع آنها با اهمیت شود.
مثال
فرض کنیم حسابرس موارد زیر را شناسایی کرده است:
| تحریف | مبلغ |
| اشتباه در هزینه | 80 میلیون ریال |
| اشتباه در موجودی کالا | 120 میلیون ریال |
| اشتباه در استهلاک | 100 میلیون ریال |
| اشتباه در بدهی | 150 میلیون ریال |
| مجموع | 450 میلیون ریال |
ممکن است هیچ کدام از این موارد به تنهایی بسیار بزرگ نباشد، اما مجموع آنها باید با سطح اهمیت مقایسه شود.
تحریف مشخصا ناچیز چیست؟
استاندارد 450 بین تحریفهای قابل توجه و مواردی که واقعا ناچیز هستند تفاوت قائل می شود.
تحریف مشخصا ناچیز باید:
- بسیار کمتر از سطح اهمیت باشد.
- به تنهایی یا در مجموع، از نظر مبلغ، ماهیت یا شرایط، بدون تردید ناچیز باشد.
اگر حسابرس درباره ناچیز بودن یک تحریف تردید داشته باشد، بهتر است آن را در فهرست تحریفهای قابل پیگیری قرار دهد.
اهمیت در استاندارد 450
استاندارد 450 ارتباط نزدیکی با استاندارد 320 دارد.
استاندارد 320 درباره اهمیت در برنامه ریزی و اجرای عملیات حسابرسی است، در حالی که استاندارد 450 به ارزیابی تحریفهای شناسایی شده و اصلاح نشده می پردازد.
برای مثال اگر سطح اهمیت حسابرس 1 میلیارد ریال باشد، یک تحریف 20 میلیون ریالی ممکن است از نظر مبلغ به تنهایی اهمیت زیادی نداشته باشد.
اما اگر ده مورد مشابه شناسایی شود و مجموع آنها به 900 میلیون ریال برسد، دیگر نمی توان صرفا تک تک آنها را نادیده گرفت.
ارزیابی تحریفها همزمان با پیشرفت حسابرسی
حسابرس نباید ارزیابی تحریفها را فقط به پایان حسابرسی موکول کند.
در طول انجام کار باید تحریفهای شناسایی شده را بررسی کند.
اگر ماهیت تحریفهای شناسایی شده نشان دهد که احتمال وجود تحریفهای بیشتری وجود دارد، حسابرس ممکن است نیاز داشته باشد:
- طرح کلی حسابرسی را بازنگری کند.
- روشهای حسابرسی بیشتری انجام دهد.
- نمونه بیشتری انتخاب کند.
- جامعه مورد رسیدگی را گسترده تر کند.
- خطرهای ارزیابی شده را دوباره بررسی کند.
همچنین اگر مجموع تحریفهای شناسایی شده به سطح اهمیت نزدیک شود، احتمال عبور مجموع تحریفهای کشف شده و کشف نشده از سطح اهمیت افزایش پیدا می کند.
چرا نزدیک شدن تحریفها به سطح اهمیت مهم است؟
فرض کنیم سطح اهمیت 1 میلیارد ریال تعیین شده است.
در طول حسابرسی، تحریفهای زیر شناسایی شده اند:
- 300 میلیون ریال
- 250 میلیون ریال
- 200 میلیون ریال
مجموع:
750 میلیون ریال
در این شرایط حسابرس باید توجه بیشتری داشته باشد، زیرا ممکن است تحریفهای دیگری نیز وجود داشته باشند.
اگر 300 میلیون ریال دیگر تحریف شناسایی یا برآورد شود، مجموع تحریفها به 1 میلیارد و 50 میلیون ریال می رسد.
در این حالت، موضوع اهمیت بیشتری پیدا می کند.
اطلاع رسانی تحریفها به مدیریت
حسابرس باید تحریفهای گردآوری شده را به موقع به سطح مناسب مدیریت اطلاع دهد، مگر اینکه قانون یا مقررات مانع این کار باشد.
هدف از اطلاع رسانی این است که مدیریت بتواند:
- تحریف را بررسی کند.
- علت ایجاد آن را مشخص کند.
- اصلاح لازم را انجام دهد.
- از تکرار اشتباه جلوگیری کند.
حسابرس معمولا از مدیریت می خواهد تحریفهای شناسایی شده را اصلاح کند.
اگر مدیریت تحریف را اصلاح نکند چه می شود؟
ممکن است مدیریت با اصلاح یک یا چند تحریف موافقت نکند.
در این شرایط حسابرس باید:
- دلایل مدیریت برای اصلاح نکردن را بررسی کند.
- اثر تحریف اصلاح نشده را ارزیابی کند.
- تحریف را همراه با سایر تحریفهای اصلاح نشده بررسی کند.
- مشخص کند آیا مجموع تحریفها با اهمیت است یا خیر.
- اثر آن را بر اظهارنظر حسابرس در نظر بگیرد.
بنابراین صرفا مخالفت مدیریت با اصلاح یک تحریف به معنای پایان موضوع نیست.
ارزیابی اثر تحریفهای اصلاح نشده
پیش از ارزیابی نهایی تحریفهای اصلاح نشده، حسابرس باید سطح اهمیت را نیز در صورت لزوم مورد بازنگری قرار دهد.
ممکن است اطلاعات جدیدی در جریان حسابرسی به دست آمده باشد که باعث شود سطح اهمیت اولیه دیگر مناسب نباشد.
برای مثال، اگر نتایج واقعی شرکت با برآوردهای اولیه تفاوت زیادی داشته باشد، حسابرس ممکن است نیاز داشته باشد اهمیت را دوباره ارزیابی کند.
تحریفهای اصلاح نشده به تنهایی یا در مجموع
یکی از مهمترین نکات استاندارد 450 این است که حسابرس نباید فقط تحریفها را جداگانه بررسی کند.
باید دو حالت بررسی شود:
تحریف به تنهایی
مثلا یک تحریف 2 میلیارد ریالی.
تحریف در مجموع
مثلا:
- 300 میلیون ریال
- 250 میلیون ریال
- 400 میلیون ریال
- 200 میلیون ریال
مجموع:
1 میلیارد و 150 میلیون ریال
ممکن است هر یک از این موارد به تنهایی اهمیت محدودی داشته باشد، اما مجموع آنها می تواند با اهمیت باشد.
اهمیت فقط به مبلغ بستگی ندارد
یکی از نکات مهم استاندارد 450 این است که اهمیت یک تحریف فقط با مبلغ آن تعیین نمی شود.
حسابرس باید مواردی مانند:
- مبلغ
- ماهیت تحریف
- شرایط ایجاد تحریف
- تاثیر بر اطلاعات مالی
- تاثیر بر تصمیم استفاده کنندگان
- الزامات قانونی
- اهمیت افشای اطلاعات
را نیز در نظر بگیرد.
بنابراین یک تحریف نسبتا کوچک نیز ممکن است به دلیل ماهیت خود مهم باشد.
مثال تحریف با اهمیت از نظر ماهیت
فرض کنیم مبلغ یک مورد افشا فقط 50 میلیون ریال است و از نظر مبلغ بسیار کوچک به نظر می رسد.
اما این مورد افشا مربوط به یک معامله مهم با شخص وابسته است.
در چنین شرایطی، اهمیت موضوع فقط بر اساس 50 میلیون ریال سنجیده نمی شود.
ممکن است ماهیت اطلاعات باعث شود این موضوع برای استفاده کنندگان صورتهای مالی اهمیت داشته باشد.
اطلاع رسانی به ارکان راهبری
تحریفهای اصلاح نشده و اثر آنها بر صورتهای مالی باید به ارکان راهبری واحد تجاری اطلاع داده شود، مگر اینکه قانون یا مقررات مانع این کار باشد.
حسابرس باید:
- تحریفهای اصلاح نشده را معرفی کند.
- اثر آنها را توضیح دهد.
- مجموع تحریفهای اصلاح نشده را مورد توجه قرار دهد.
- در صورت لزوم درخواست اصلاح آنها را مطرح کند.
این اطلاع رسانی به ارکان راهبری کمک می کند درباره کیفیت صورتهای مالی و دلایل اصلاح نشدن تحریفها آگاهی داشته باشند.
تاییدیه کتبی مدیریت
استاندارد 450 موضوع تاییدیه کتبی مدیریت را نیز مورد توجه قرار می دهد.
حسابرس باید تاییدیه کتبی مدیریت و در صورت لزوم ارکان راهبری را درباره این موضوع دریافت کند که آیا آثار تحریفهای اصلاح نشده، به تنهایی یا در مجموع، از نظر آنها با اهمیت است یا خیر.
این تاییدیه بخشی از مستندات حسابرسی محسوب می شود.
مستندسازی تحریفهای شناسایی شده
حسابرس باید موارد مهم مربوط به تحریفها را مستند کند.
این مستندات می تواند شامل:
- مبلغ آستانه تحریفهای مشخصا ناچیز
- تمام تحریفهای گردآوری شده
- وضعیت اصلاح یا اصلاح نشدن هر تحریف
- ارزیابی مجموع تحریفهای اصلاح نشده
- مقایسه تحریفها با سطح اهمیت
- مبنای نتیجه گیری حسابرس
- ارتباط تحریفها با اظهارنظر نهایی
باشد.
ارتباط استاندارد 450 با استاندارد 320
استاندارد 320 درباره اهمیت در برنامه ریزی و اجرای حسابرسی است.
استاندارد 450 از مفهوم اهمیت برای ارزیابی اثر تحریفهای شناسایی شده استفاده می کند.
به زبان ساده:
استاندارد 320 → تعیین و استفاده از اهمیت
استاندارد 450 → ارزیابی تحریفها در مقایسه با اهمیت
بنابراین این دو استاندارد ارتباط بسیار نزدیکی با یکدیگر دارند.
ارتباط استاندارد 450 با استاندارد 530
استاندارد 530 درباره نمونه گیری در حسابرسی است.
گاهی حسابرس در یک نمونه از معاملات تحریف پیدا می کند و باید احتمال وجود تحریف در کل جامعه را بررسی کند.
در این شرایط، تحریفهای شناسایی شده و تحریفهای تعمیم یافته می توانند در ارزیابی نهایی حسابرس اهمیت داشته باشند.
ارتباط استاندارد 450 با استاندارد 700
استاندارد 700 درباره اظهارنظر حسابرس و گزارش حسابرس مستقل است.
نتیجه ارزیابی تحریفهای اصلاح نشده می تواند در تعیین نوع اظهارنظر حسابرس موثر باشد.
اگر تحریفهای اصلاح نشده با اهمیت باشند، حسابرس باید تاثیر آنها را بر اظهارنظر خود طبق استانداردهای مربوط بررسی کند.
جدول مسیر ارزیابی تحریف در استاندارد 450
| مرحله | اقدام حسابرس |
| 1 | شناسایی تحریف |
| 2 | بررسی مبلغ و ماهیت تحریف |
| 3 | تعیین اینکه تحریف مشخصا ناچیز است یا خیر |
| 4 | گردآوری تحریفهای قابل توجه |
| 5 | اطلاع رسانی به مدیریت |
| 6 | درخواست اصلاح تحریف |
| 7 | بررسی اصلاح یا اصلاح نشدن تحریف |
| 8 | ارزیابی احتمال وجود تحریفهای بیشتر |
| 9 | ارزیابی مجموع تحریفهای اصلاح نشده |
| 10 | مقایسه با سطح اهمیت |
| 11 | اطلاع رسانی به ارکان راهبری |
| 12 | دریافت تاییدیه کتبی در موارد لازم |
| 13 | مستندسازی |
| 14 | ارزیابی اثر نهایی بر اظهارنظر حسابرس |
مثال جامع استاندارد حسابرسی 450
فرض کنیم حسابرس شرکت «الف» در جریان حسابرسی موارد زیر را شناسایی کرده است:
| مورد | مبلغ تحریف |
| اشتباه در استهلاک | 200 میلیون ریال |
| اشتباه در موجودی کالا | 300 میلیون ریال |
| ثبت ناقص هزینه | 150 میلیون ریال |
| اشتباه در بدهی | 250 میلیون ریال |
| مجموع | 900 میلیون ریال |
فرض کنیم سطح اهمیت حسابرس 1 میلیارد ریال باشد.
در نگاه اول مجموع تحریفها کمتر از سطح اهمیت است.
اما حسابرس باید بررسی کند:
- آیا تحریف دیگری وجود دارد؟
- آیا تحریفها از نظر ماهیت اهمیت خاصی دارند؟
- آیا این تحریفها مربوط به یک موضوع مشترک هستند؟
- آیا تحریفهای کشف نشده نیز ممکن است وجود داشته باشند؟
- آیا تحریفهای دوره های قبل نیز باید در نظر گرفته شوند؟
اگر پس از بررسی مشخص شود 200 میلیون ریال تحریف دیگر نیز وجود دارد، مجموع به:
1 میلیارد و 100 میلیون ریال
می رسد.
در این شرایط حسابرس باید اثر مجموع تحریفها را به صورت جدی ارزیابی کند.
مثال تحریف مشخصا ناچیز
فرض کنیم سطح اهمیت حسابرس 2 میلیارد ریال است.
یک اشتباه 500 هزار ریالی در یک هزینه کوچک شناسایی شده است.
اگر این مبلغ از نظر مبلغ، ماهیت و شرایط بدون تردید ناچیز باشد، ممکن است در گروه تحریفهای مشخصا ناچیز قرار گیرد.
اما اگر همین مبلغ مربوط به یک موضوع حساس قانونی یا معامله با شخص خاص باشد، حسابرس نباید صرفا بر اساس مبلغ آن تصمیم گیری کند.
تفاوت تحریف اصلاح شده و اصلاح نشده
| مورد | تحریف اصلاح شده | تحریف اصلاح نشده |
| شناسایی توسط حسابرس | دارد | دارد |
| اقدام مدیریت | اصلاح شده | اصلاح نشده |
| تاثیر نهایی بر صورتهای مالی | معمولا برطرف می شود | همچنان باقی می ماند |
| نیاز به ارزیابی نهایی | دارد | اهمیت بیشتری دارد |
| اطلاع رسانی | طبق شرایط | باید به مدیریت و ارکان راهبری اطلاع داده شود |
| تاثیر بر اظهارنظر | معمولا محدودتر | ممکن است بر اظهارنظر اثر بگذارد |
اشتباهات رایج درباره استاندارد 450
بررسی نکردن مجموع تحریفها
یکی از اشتباهات رایج این است که حسابرس هر تحریف را جداگانه بررسی کند.
در حالی که مجموع تحریفها نیز اهمیت زیادی دارد.
نادیده گرفتن تحریفهای کوچک
کوچک بودن مبلغ به تنهایی به معنای بی اهمیت بودن نیست.
ماهیت و شرایط تحریف نیز باید بررسی شود.
اصلاح نکردن تحریف توسط مدیریت و پایان دادن به موضوع
اگر مدیریت تحریف را اصلاح نکند، حسابرس باید اثر آن را در ارزیابی نهایی خود لحاظ کند.
مستند نکردن تحریفهای شناسایی شده
تمام تحریفهای قابل توجه باید به شکل مناسب مستند شوند.
توجه نکردن به تحریفهای دوره های قبل
تحریفهای اصلاح نشده دوره های قبل نیز ممکن است بر ارزیابی صورتهای مالی دوره جاری تاثیر داشته باشند.
مقایسه نکردن تحریفها با سطح اهمیت
بدون مقایسه مجموع تحریفها با سطح اهمیت، ارزیابی نهایی ناقص خواهد بود.
چرا استاندارد حسابرسی 450 اهمیت دارد؟
استاندارد 450 نقش مهمی در افزایش کیفیت حسابرسی دارد.
این استاندارد باعث می شود حسابرس:
- تحریفهای شناسایی شده را نادیده نگیرد.
- تحریفها را به صورت منظم گردآوری کند.
- اثر مجموع تحریفها را بررسی کند.
- مدیریت را از تحریفهای شناسایی شده مطلع کند.
- اصلاح تحریفها را پیگیری کند.
- تحریفهای اصلاح نشده را ارزیابی کند.
- تاثیر تحریفها بر اظهارنظر را بررسی کند.
- نتیجه گیری خود را مستند کند.
در واقع استاندارد 450 کمک می کند حسابرس بین «وجود یک اشتباه» و «اثر واقعی آن اشتباه بر صورتهای مالی» تفاوت قائل شود.
نکات مهم استاندارد حسابرسی 450
اگر بخواهیم این استاندارد را خیلی خلاصه کنیم:
- حسابرس باید تحریفهای شناسایی شده را گردآوری کند.
- موارد مشخصا ناچیز می توانند از گردآوری مستثنی شوند.
- تحریفها می توانند قطعی، قضاوتی یا تعمیم یافته باشند.
- حسابرس باید تحریفها را به مدیریت اطلاع دهد.
- حسابرس باید اصلاح تحریفها را از مدیریت درخواست کند.
- اگر تحریف اصلاح نشود، باید اثر آن ارزیابی شود.
- تحریفها باید به تنهایی و در مجموع بررسی شوند.
- سطح اهمیت باید در ارزیابی تحریفها مورد توجه قرار گیرد.
- ماهیت و شرایط تحریف نیز اهمیت دارند.
- تحریفهای اصلاح نشده باید به ارکان راهبری اطلاع داده شوند.
- تاییدیه کتبی مدیریت در موارد لازم دریافت می شود.
- تمام موارد مهم باید مستند شوند.
- نتیجه ارزیابی تحریفها می تواند بر اظهارنظر حسابرس اثر بگذارد.
استاندارد 450 در یک مثال ساده
فرض کنید یک شرکت صورتهای مالی خود را تهیه کرده و حسابرس در جریان رسیدگی متوجه چند اشتباه شده است.
حسابرس نمی تواند بگوید:
«هر اشتباه کوچک است، پس اهمیتی ندارد.»
بلکه باید:
اشتباه ها را شناسایی کند → آنها را گردآوری کند → به مدیریت اطلاع دهد → اصلاح آنها را درخواست کند → موارد اصلاح نشده را ارزیابی کند → مجموع آنها را با سطح اهمیت مقایسه کند → اثر نهایی را بر گزارش حسابرس مشخص کند.
این زنجیره، هسته اصلی استاندارد 450 است.
رسا CRM و اهمیت کنترل اطلاعات مالی
کنترل دقیق اطلاعات و فرآیندهای مالی یکی از عوامل مهم در کاهش خطاهای اطلاعاتی و افزایش نظم سازمانی است.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات و فعالیت های خود را ساختاریافته تر مدیریت کنند.
مدیریت بهتر اطلاعات می تواند به سازمان ها در ایجاد فرآیندهای منظم تر، کنترل فعالیت ها و کاهش خطاهای ناشی از پراکندگی اطلاعات کمک کند.
برای آشنایی بیشتر با رسا CRM:
جمع بندی استاندارد حسابرسی شماره 450
استاندارد حسابرسی شماره 450 با عنوان ارزیابی تحریفهای شناسایی شده در حسابرسی یکی از استانداردهای مهم در فرآیند نهایی ارزیابی صورتهای مالی است.
حسابرس در جریان رسیدگی ممکن است تحریفهای مختلفی را شناسایی کند. این تحریفها می توانند ناشی از اشتباه، قضاوت نادرست، رویه حسابداری نامناسب یا حتی تقلب باشند.
طبق این استاندارد، حسابرس باید تحریفهای شناسایی شده را گردآوری کند، به مدیریت اطلاع دهد و اصلاح آنها را درخواست کند.
اگر برخی تحریفها اصلاح نشوند، حسابرس باید آنها را به صورت جداگانه و در مجموع ارزیابی کند و اثر آنها را با سطح اهمیت مقایسه نماید.
همچنین ماهیت و شرایط ایجاد تحریف نیز باید مورد توجه قرار گیرد، زیرا اهمیت یک تحریف فقط به مبلغ آن وابسته نیست.
در نهایت، نتیجه ارزیابی تحریفهای اصلاح نشده می تواند بر اظهارنظر حسابرس درباره صورتهای مالی اثر بگذارد.
بنابراین می توان گفت:
استاندارد 450 = شناسایی تحریف + گردآوری + اصلاح + ارزیابی تحریفهای اصلاح نشده + بررسی اثر بر اظهارنظر حسابرس
سوالات متداول استاندارد حسابرسی 450
استاندارد حسابرسی 450 درباره چیست؟
استاندارد 450 درباره مسئولیت حسابرس در زمینه ارزیابی تحریفهای شناسایی شده و اثر تحریفهای اصلاح نشده بر صورتهای مالی است.
تحریف در حسابرسی چیست؟
تحریف، مغایرت بین مبلغ، طبقه بندی، ارائه یا افشای یک قلم در صورتهای مالی و الزامات مربوط به آن است.
آیا همه تحریفها باید گردآوری شوند؟
حسابرس باید تحریفهای شناسایی شده را گردآوری کند، به جز مواردی که مشخصا ناچیز هستند.
آیا تحریف کوچک همیشه بی اهمیت است؟
خیر. علاوه بر مبلغ، ماهیت و شرایط ایجاد تحریف نیز باید مورد توجه قرار گیرد.
اگر مدیریت تحریف را اصلاح نکند چه اتفاقی می افتد؟
حسابرس باید اثر تحریف اصلاح نشده را به تنهایی و در مجموع با سایر تحریفها ارزیابی کند و تاثیر آن را بر صورتهای مالی و اظهارنظر خود در نظر بگیرد.
آیا تحریفهای دوره های قبل نیز مهم هستند؟
بله. تحریفهای اصلاح نشده دوره های قبل ممکن است بر صورتهای مالی دوره جاری اثر داشته باشند و باید در ارزیابی حسابرس مورد توجه قرار گیرند.
استاندارد 450 چه ارتباطی با استاندارد 320 دارد؟
استاندارد 320 درباره اهمیت در برنامه ریزی و اجرای حسابرسی است و استاندارد 450 از مفهوم اهمیت برای ارزیابی تحریفهای شناسایی شده و اصلاح نشده استفاده می کند.
استاندارد 450 چه ارتباطی با استاندارد 700 دارد؟
نتیجه ارزیابی تحریفهای اصلاح نشده می تواند بر اظهارنظر حسابرس و گزارش حسابرس طبق استاندارد 700 اثر بگذارد.