بلاگ
راهنمای جامع شواهد حسابرسی و روشهای تحلیلی استاندارد حسابرسی شماره 520
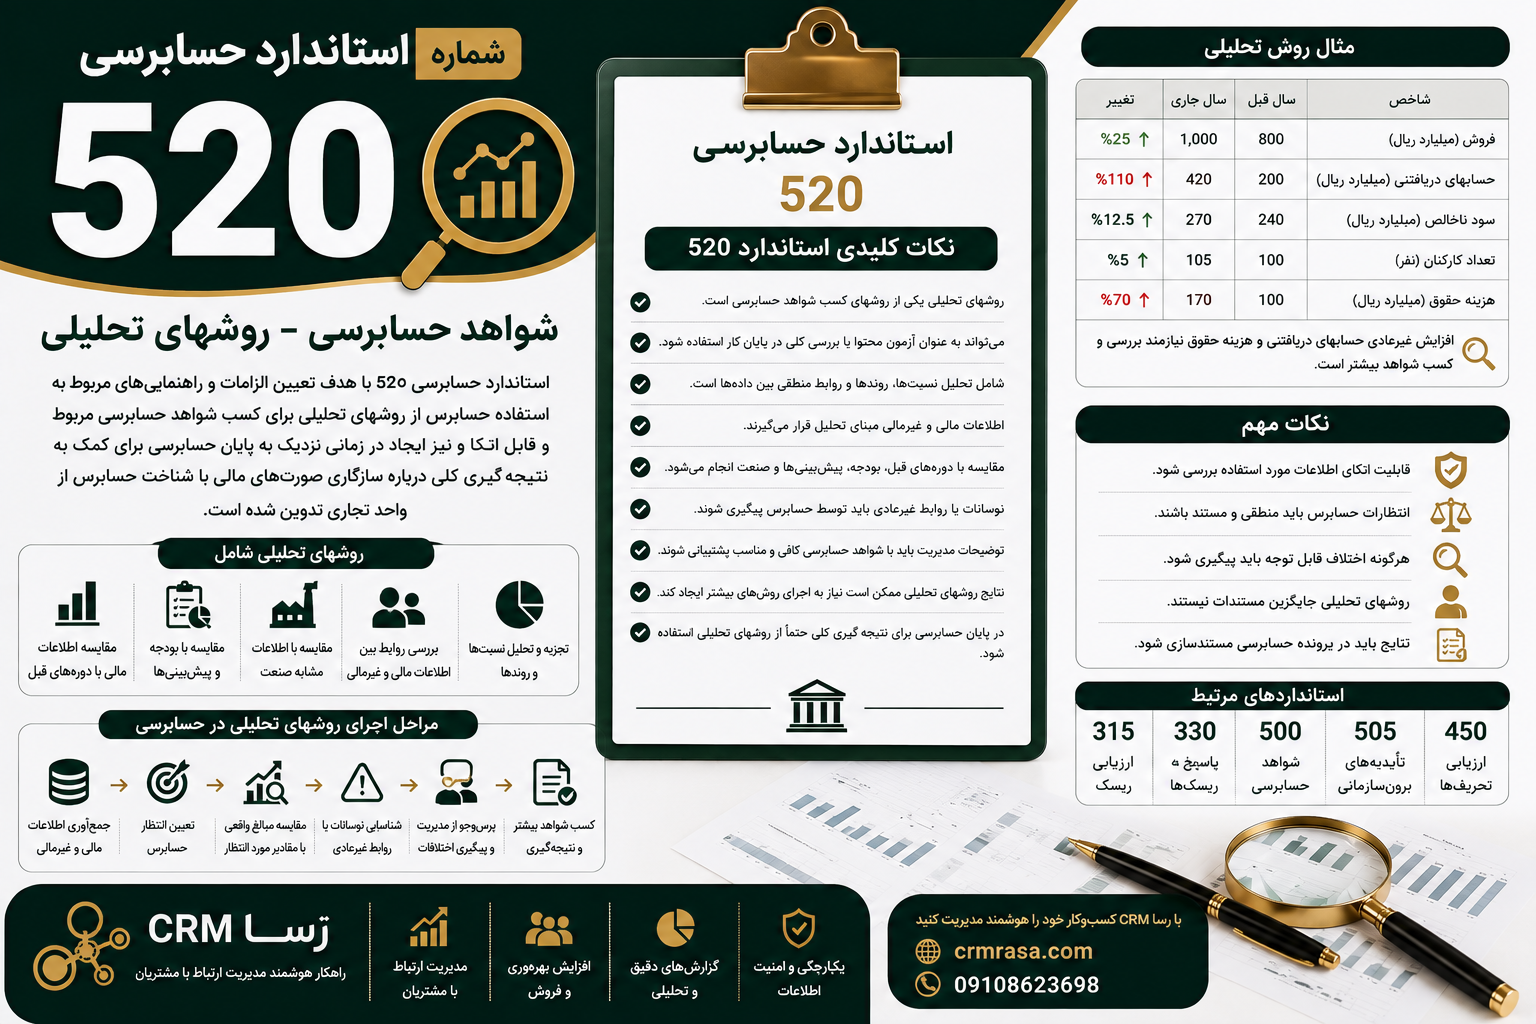
خلاصه استاندارد حسابرسی شماره 520 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 520 |
| عنوان استاندارد | شواهد حسابرسی – روشهای تحلیلی |
| نسخه | تجدیدنظر شده 1395 |
| موضوع اصلی | کاربرد روشهای تحلیلی در جریان حسابرسی |
| هدف اصلی | کسب شواهد حسابرسی مربوط و قابل اتکا از طریق روشهای تحلیلی |
| روش تحلیلی چیست؟ | ارزیابی اطلاعات مالی از طریق تحلیل روابط منطقی بین داده های مالی و غیرمالی |
| کاربرد اول | استفاده در طراحی و اجرای آزمونهای محتوا |
| کاربرد دوم | بررسی کلی صورتهای مالی در زمان نزدیک به پایان حسابرسی |
| اطلاعات مورد استفاده | اطلاعات مالی و غیرمالی |
| مقایسه با | دوره های قبل، بودجه، پیش بینی ها و اطلاعات صنعت |
| نمونه روش | بررسی نسبت سود ناخالص، روند فروش، هزینه حقوق و تعداد کارکنان |
| موضوع مهم | تعیین انتظار حسابرس درباره مبالغ یا نسبتها |
| کنترل مهم | ارزیابی قابلیت اتکای داده های مورد استفاده |
| مغایرت غیرعادی | باید توسط حسابرس پیگیری و بررسی شود |
| پاسخ مدیریت | باید با شواهد حسابرسی کافی و مناسب پشتیبانی شود |
| نتیجه تحلیل | می تواند موجب اجرای روشهای حسابرسی بیشتر شود |
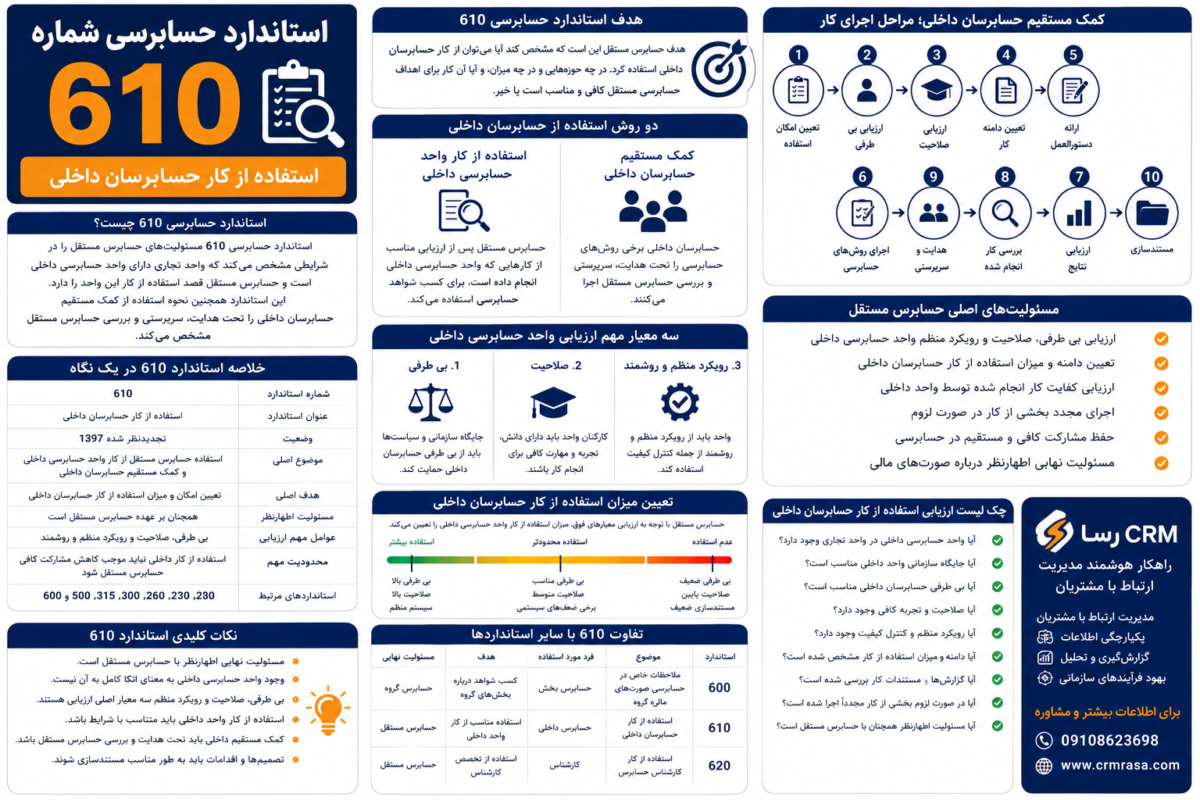
| ارتباط مهم | استانداردهای 315، 330 و 500 |
| اهمیت استاندارد | کمک به شناسایی تحریفها، ریسکها و روابط غیرعادی در صورتهای مالی |
استاندارد 520 در منابع حرفه ای به عنوان استاندارد مربوط به «شواهد حسابرسی – روشهای تحلیلی» معرفی شده و اهداف آن شامل کسب شواهد مربوط و قابل اتکا و انجام روشهای تحلیلی در نزدیکی پایان حسابرسی برای نتیجه گیری کلی درباره صورتهای مالی است.
استاندارد حسابرسی شماره 520 چیست؟
استاندارد حسابرسی شماره 520 با عنوان شواهد حسابرسی – روشهای تحلیلی، الزامات و رهنمودهای مربوط به استفاده حسابرس از روشهای تحلیلی را مشخص می کند.
حسابرس در جریان رسیدگی به صورتهای مالی فقط اسناد و مدارک تک تک معاملات را بررسی نمی کند. گاهی بررسی روابط بین اعداد و اطلاعات مختلف می تواند نشانه های مهمی درباره وضعیت مالی شرکت و احتمال وجود تحریف در صورتهای مالی ایجاد کند.
برای مثال، اگر فروش شرکت 10 درصد افزایش پیدا کرده باشد اما حسابهای دریافتنی 80 درصد رشد کرده باشد، این تفاوت می تواند برای حسابرس یک علامت هشدار ایجاد کند.
حسابرس در چنین شرایطی باید بررسی کند که آیا این تغییر منطقی است یا اینکه احتمال وجود اشتباه، تحریف یا مشکل دیگری در اطلاعات مالی وجود دارد.
روشهای تحلیلی چیست؟
در استاندارد 520، روشهای تحلیلی به معنای ارزیابی اطلاعات مالی از طریق تحلیل روابط منطقی بین داده های مالی و غیرمالی است.
این روشها همچنین شامل پیگیری نوسانات یا روابطی می شود که با سایر اطلاعات مربوط مغایرت دارند یا با مبالغ مورد انتظار تفاوت قابل توجهی دارند.
به زبان ساده، حسابرس می پرسد:
«اگر اطلاعات مالی شرکت درست باشد، چه رابطه ای باید بین اعداد مختلف وجود داشته باشد؟»
سپس این انتظار را با اطلاعات واقعی شرکت مقایسه می کند.
هدف استاندارد حسابرسی 520
استاندارد 520 دو هدف اصلی برای حسابرس تعیین می کند:
- کسب شواهد حسابرسی مربوط و قابل اتکا با استفاده از روشهای تحلیلی.
- طراحی و اجرای روشهای تحلیلی در زمانی نزدیک به پایان حسابرسی برای کمک به نتیجه گیری کلی درباره سازگاری صورتهای مالی با شناخت حسابرس از واحد تجاری.
بنابراین روشهای تحلیلی فقط یک ابزار محاسباتی نیستند.
آنها می توانند به حسابرس کمک کنند:
- ریسکهای غیرعادی را شناسایی کند.
- تحریفهای احتمالی را پیدا کند.
- روابط مالی را بررسی کند.
- روندهای غیرعادی را تشخیص دهد.
- نتیجه رسیدگی های انجام شده را ارزیابی کند.
- درباره صورتهای مالی به یک نتیجه گیری کلی برسد.
روشهای تحلیلی در چه مراحلی استفاده می شوند؟
روشهای تحلیلی در استاندارد 520 به ویژه در دو مرحله اهمیت دارند.
1. استفاده به عنوان آزمون محتوا
حسابرس می تواند از روشهای تحلیلی برای کسب شواهد درباره ادعاهای مطرح شده در صورتهای مالی استفاده کند.
این روش می تواند به تنهایی یا همراه با آزمونهای جزئیات اجرا شود.
2. استفاده در پایان حسابرسی
حسابرس باید در زمانی نزدیک به خاتمه کار حسابرسی، روشهای تحلیلی مناسبی را اجرا کند.
هدف این مرحله کمک به حسابرس برای نتیجه گیری کلی درباره این است که آیا صورتهای مالی با شناخت او از واحد تجاری سازگار است یا خیر.
تفاوت روش تحلیلی با آزمون جزئیات
این دو روش را نباید با یکدیگر اشتباه گرفت.
| ویژگی | روش تحلیلی | آزمون جزئیات |
| تمرکز | روابط و الگوها | معاملات و مانده های مشخص |
| نمونه | نسبت سود ناخالص | بررسی فاکتور فروش |
| هدف | شناسایی مغایرت و کسب شواهد | بررسی مستقیم یک قلم یا معامله |
| حجم اطلاعات | معمولا گسترده | معمولا نمونه یا اقلام مشخص |
| نوع بررسی | مقایسه و تحلیل | بررسی اسناد و مدارک |
| کاربرد | کشف روابط غیرعادی | اثبات جزئیات معاملات |
| مثال | مقایسه فروش و حسابهای دریافتنی | بررسی اسناد فروش |
در بسیاری از موارد، حسابرس می تواند از ترکیب هر دو روش استفاده کند.
اطلاعات مورد استفاده در روشهای تحلیلی
حسابرس می تواند اطلاعات مالی را با منابع مختلف مقایسه کند.
اطلاعات دوره های قبل
برای مثال:
- فروش سال جاری در مقایسه با سال قبل
- هزینه حقوق سال جاری در مقایسه با سال قبل
- سود ناخالص دوره جاری در مقایسه با دوره قبل
بودجه و پیش بینی
حسابرس می تواند اطلاعات واقعی را با:
- بودجه شرکت
- پیش بینی مدیریت
- برآوردهای حسابرس
مقایسه کند.
اگر اختلاف زیادی بین مبلغ واقعی و مبلغ مورد انتظار وجود داشته باشد، باید علت آن بررسی شود.
اطلاعات صنعت
حسابرس می تواند برخی نسبتها و شاخصهای شرکت را با اطلاعات مشابه در صنعت مقایسه کند.
برای مثال:
حاشیه سود شرکت = 8 درصد
در حالی که متوسط شرکتهای مشابه صنعت:
18 درصد
است.
این اختلاف لزوما به معنی وجود اشتباه نیست، اما می تواند موضوعی برای بررسی بیشتر باشد.
استاندارد 520 مقایسه اطلاعات واحد تجاری با اطلاعات دوره های قبل، نتایج مورد انتظار و اطلاعات مشابه صنعت را از نمونه های روشهای تحلیلی می داند.
تحلیل روابط بین اطلاعات مالی
گاهی حسابرس به جای بررسی یک عدد، رابطه بین چند عدد را بررسی می کند.
برای مثال:
فروش ↑
و
حسابهای دریافتنی ↑↑
اگر حسابهای دریافتنی بسیار سریع تر از فروش افزایش پیدا کرده باشد، حسابرس ممکن است موضوع وصول مطالبات، شناسایی درآمد یا سایر مسائل مرتبط را بررسی کند.
تحلیل روابط بین اطلاعات مالی و غیرمالی
یکی از ویژگیهای مهم روشهای تحلیلی این است که حسابرس می تواند اطلاعات مالی را با اطلاعات غیرمالی مقایسه کند.
برای مثال:
- هزینه حقوق و تعداد کارکنان
- مقدار تولید و مواد مصرفی
- تعداد کارکنان و هزینه حقوق
- تعداد شعب و هزینه اجاره
- میزان تولید و مصرف انرژی
استاندارد 520 نیز روابط بین اطلاعات مالی و اطلاعات غیرمالی مربوط را از مصادیق روشهای تحلیلی معرفی می کند.
مثال تحلیل هزینه حقوق و دستمزد
فرض کنیم شرکت 100 کارمند دارد.
میانگین هزینه حقوق ماهانه هر کارمند:
100 میلیون ریال
باشد.
انتظار حسابرس:
100 × 100 × 12 = 120 میلیارد ریال
اگر هزینه حقوق ثبت شده در صورتهای مالی:
175 میلیارد ریال
باشد، اختلاف قابل توجه است.
حسابرس باید علت اختلاف را بررسی کند.
ممکن است:
- تعداد کارکنان افزایش یافته باشد.
- پاداش پرداخت شده باشد.
- افزایش حقوق اتفاق افتاده باشد.
- مزایای خاص پرداخت شده باشد.
- بخشی از هزینه ها اشتباه ثبت شده باشد.
پس روش تحلیلی به تنهایی نتیجه نهایی را مشخص نمی کند؛ بلکه می تواند حسابرس را به سمت موضوعی هدایت کند که نیاز به بررسی بیشتر دارد.
تحلیل حاشیه سود ناخالص
یکی از روشهای رایج تحلیلی، بررسی حاشیه سود ناخالص است.
فرض کنیم:
فروش = 1,000 میلیارد ریال
بهای تمام شده = 700 میلیارد ریال
بنابراین:
سود ناخالص = 300 میلیارد ریال
و:
حاشیه سود ناخالص = 30 درصد
اگر حاشیه سود شرکت در سالهای گذشته حدود 30 درصد بوده اما امسال به 12 درصد رسیده باشد، حسابرس باید علت این تغییر را بررسی کند.
ممکن است:
- قیمت فروش کاهش یافته باشد.
- هزینه خرید افزایش یافته باشد.
- ترکیب محصولات تغییر کرده باشد.
- موجودی کالا اشتباه قیمت گذاری شده باشد.
- فروش یا بهای تمام شده به شکل نادرست ثبت شده باشد.
تحلیل روندها
حسابرس می تواند روند یک حساب را در چند دوره بررسی کند.
برای مثال:
| سال | فروش |
| 1401 | 500 میلیارد ریال |
| 1402 | 550 میلیارد ریال |
| 1403 | 590 میلیارد ریال |
| 1404 | 1,050 میلیارد ریال |
اگر در یک دوره افزایش بسیار شدیدی اتفاق افتاده باشد، حسابرس باید علت این تغییر را بررسی کند.
البته افزایش فروش به تنهایی نشانه تحریف نیست.
ممکن است شرکت:
- بازار جدیدی پیدا کرده باشد.
- قیمت محصولات را افزایش داده باشد.
- یک شعبه جدید ایجاد کرده باشد.
- شرکت دیگری را خریداری کرده باشد.
بنابراین حسابرس باید اختلاف را پیگیری و با شواهد مناسب ارزیابی کند.
ارزیابی قابلیت اتکای اطلاعات
یکی از الزامات مهم استاندارد 520 این است که حسابرس قابلیت اتکای داده هایی را که مبنای انتظارات او قرار می گیرند ارزیابی کند.
این ارزیابی با توجه به مواردی مانند:
- منبع اطلاعات
- ماهیت اطلاعات
- مربوط بودن اطلاعات
- قابل مقایسه بودن
- کنترلهای مربوط به تهیه اطلاعات
انجام می شود.
برای مثال اگر حسابرس بخواهد فروش واقعی شرکت را با بودجه مقایسه کند، باید بداند بودجه چگونه تهیه شده و اطلاعات آن تا چه اندازه قابل اتکاست.
تعیین انتظار حسابرس
حسابرس باید بتواند یک انتظار منطقی درباره مبلغ یا نسبت مورد بررسی ایجاد کند.
هرچه انتظار حسابرس دقیق تر باشد، توانایی روش تحلیلی برای شناسایی تحریف نیز بیشتر می شود.
برای مثال اگر تعداد کارکنان، حقوق ماهانه و مدت اشتغال مشخص باشد، حسابرس می تواند انتظار نسبت دقیقی درباره هزینه حقوق ایجاد کند.
حداکثر مغایرت قابل پذیرش
حسابرس باید مشخص کند چه میزان اختلاف بین مبلغ ثبت شده و مبلغ مورد انتظار، قابل پذیرش است.
برای مثال:
مبلغ ثبت شده: 100 میلیارد ریال
مبلغ مورد انتظار: 97 میلیارد ریال
اگر حسابرس حداکثر مغایرت قابل پذیرش را 5 میلیارد ریال تعیین کرده باشد، اختلاف 3 میلیارد ریالی ممکن است نیازمند بررسی بیشتر نباشد.
اما اگر:
مبلغ ثبت شده: 115 میلیارد ریال
باشد، اختلاف 18 میلیارد ریالی می تواند نیازمند پیگیری شود.
پیگیری نوسانات غیرعادی
یکی از مهم ترین الزامات استاندارد 520، پیگیری تفاوتهای قابل توجه است.
اگر روشهای تحلیلی نشان دهند که:
- یک مبلغ با انتظار حسابرس اختلاف قابل توجه دارد.
- یک روند غیرعادی ایجاد شده است.
- یک رابطه مالی منطقی از بین رفته است.
- اطلاعات مالی با اطلاعات غیرمالی سازگار نیست.
حسابرس باید موضوع را پیگیری کند.
طبق استاندارد، این پیگیری شامل پرس و جو از مدیران اجرایی، کسب شواهد حسابرسی درباره پاسخهای آنان و اجرای سایر روشهای حسابرسی لازم در شرایط مربوط است.
آیا توضیح مدیریت کافی است؟
خیر.
صرف اینکه مدیریت یک توضیح ارائه کند، لزوما به معنی پایان رسیدگی نیست.
حسابرس باید در صورت نیاز، پاسخ مدیریت را با شواهد حسابرسی پشتیبانی کند.
برای مثال مدیریت می گوید:
«فروش افزایش یافته چون مشتری جدید بزرگی پیدا کرده ایم.»
حسابرس می تواند:
- قرارداد مشتری را بررسی کند.
- فاکتورهای فروش را بررسی کند.
- وصول مطالبات را بررسی کند.
- اسناد حمل کالا را بررسی کند.
به این ترتیب، توضیح مدیریت با شواهد مستقل یا مناسب پشتیبانی می شود.
روشهای تحلیلی و خطر تحریف بااهمیت
روشهای تحلیلی می توانند به حسابرس در شناسایی خطر تحریف بااهمیت کمک کنند.
برای مثال:
اگر فروش 20 درصد افزایش پیدا کرده باشد اما:
- حسابهای دریافتنی 100 درصد افزایش یافته باشد.
- برگشت از فروش افزایش شدیدی داشته باشد.
- جریان نقدی عملیاتی کاهش پیدا کرده باشد.
این روابط می توانند حسابرس را به سمت بررسی بیشتر درآمد و مطالبات هدایت کنند.
روشهای تحلیلی در برنامه ریزی حسابرسی
اگرچه استاندارد 520 به طور ویژه بر آزمونهای محتوا و بررسی کلی پایان کار تمرکز دارد، استفاده از روشهای تحلیلی در مرحله ارزیابی خطر نیز با استاندارد 315 ارتباط دارد.
حسابرس می تواند در مرحله برنامه ریزی:
- روندهای غیرعادی را شناسایی کند.
- حسابهای پرریسک را مشخص کند.
- زمینه های نیازمند رسیدگی بیشتر را تعیین کند.
- شناخت بهتری از فعالیت واحد تجاری به دست آورد.
روشهای تحلیلی در پایان حسابرسی
در نزدیکی پایان حسابرسی، حسابرس باید روشهای تحلیلی مناسبی را برای نتیجه گیری کلی انجام دهد.
در این مرحله سوال اصلی این است:
«آیا صورتهای مالی در مجموع با شناختی که از شرکت به دست آورده ام سازگار است؟»
اگر پاسخ منفی باشد، حسابرس باید علت اختلافها را بررسی کند.
نتایج این بررسی می تواند حتی باعث شود حسابرس ریسکهای قبلی خود را دوباره ارزیابی و برخی روشهای حسابرسی را تعدیل کند.
مثال جامع استاندارد حسابرسی 520
فرض کنید یک شرکت در سال 1404 اطلاعات زیر را دارد:
| شاخص | سال 1403 | سال 1404 | تغییر |
| فروش | 800 | 1,000 | 25٪ |
| حسابهای دریافتنی | 200 | 420 | 110٪ |
| موجودی کالا | 300 | 360 | 20٪ |
| سود ناخالص | 240 | 270 | 12.5٪ |
| تعداد کارکنان | 100 | 105 | 5٪ |
| هزینه حقوق | 100 | 170 | 70٪ |
حسابرس با بررسی این اطلاعات متوجه چند نکته می شود:
نکته اول
فروش 25 درصد افزایش داشته اما حسابهای دریافتنی 110 درصد رشد کرده است.
این موضوع می تواند نیازمند بررسی بیشتر باشد.
نکته دوم
تعداد کارکنان فقط 5 درصد افزایش یافته اما هزینه حقوق 70 درصد رشد کرده است.
حسابرس باید علت این افزایش را بررسی کند.
نکته سوم
فروش 25 درصد رشد کرده اما سود ناخالص فقط 12.5 درصد افزایش یافته است.
حاشیه سود ناخالص تغییر کرده و نیازمند تحلیل است.
بنابراین حسابرس می تواند برای این موارد روشهای بیشتری اجرا کند.
جدول مسیر اجرای روشهای تحلیلی
| مرحله | اقدام حسابرس | نتیجه مورد انتظار |
| 1 | شناخت فعالیت شرکت | ایجاد مبنای مقایسه |
| 2 | جمع آوری اطلاعات مالی و غیرمالی | ایجاد داده قابل تحلیل |
| 3 | بررسی قابلیت اتکای اطلاعات | اطمینان از کیفیت داده |
| 4 | انتخاب نسبت یا روند مناسب | تعیین روش تحلیلی |
| 5 | ایجاد انتظار حسابرس | تعیین مبلغ یا نسبت مورد انتظار |
| 6 | مقایسه مبلغ واقعی و مورد انتظار | شناسایی اختلاف |
| 7 | تعیین مغایرت قابل پذیرش | مشخص کردن حد بررسی |
| 8 | شناسایی اختلافهای غیرعادی | تعیین موارد نیازمند پیگیری |
| 9 | پرس و جو از مدیریت | دریافت توضیحات |
| 10 | بررسی شواهد پشتیبان | ارزیابی توضیحات |
| 11 | اجرای روشهای تکمیلی | کسب شواهد بیشتر |
| 12 | نتیجه گیری | تعیین اثر بر حسابرسی |
عوامل موثر بر اثربخشی روشهای تحلیلی
اثربخشی روشهای تحلیلی به عوامل مختلفی بستگی دارد.
قابلیت پیش بینی
هرچه رابطه بین اطلاعات قابل پیش بینی تر باشد، روش تحلیلی می تواند اثربخش تر باشد.
کیفیت اطلاعات
اگر اطلاعات مورد استفاده قابل اتکا نباشد، نتیجه تحلیل نیز قابل اتکا نخواهد بود.
سطح تفکیک اطلاعات
تحلیل اطلاعات در سطح جزئی تر می تواند گاهی اختلافها را بهتر نشان دهد.
برای مثال تحلیل فروش به تفکیک:
- محصول
- شعبه
- مشتری
- منطقه
ممکن است اطلاعات بیشتری نسبت به بررسی فروش کل شرکت ارائه کند.
خطر تحریف
هرچه خطر تحریف بااهمیت بیشتر باشد، حسابرس باید با احتیاط بیشتری درباره میزان اتکای خود به روشهای تحلیلی تصمیم بگیرد.
روشهای تحلیلی ساده و پیچیده
روشهای تحلیلی می توانند از مقایسه های ساده تا تحلیلهای آماری پیچیده متفاوت باشند.
برای مثال:
روش ساده
مقایسه فروش امسال با فروش سال گذشته.
روش متوسط
بررسی حاشیه سود ناخالص و مقایسه آن با چند سال گذشته.
روش پیشرفته
ایجاد مدل آماری برای پیش بینی مبلغ مورد انتظار یک حساب.
استاندارد 520 نیز دامنه روشهای تحلیلی را از مقایسه های ساده تا تحلیلهای پیچیده مبتنی بر روشهای آماری پیشرفته بیان می کند.
تفاوت روشهای تحلیلی با تحلیل مالی معمول
تحلیل مالی ممکن است صرفا برای تصمیم گیری مدیریت انجام شود.
اما روش تحلیلی در حسابرسی با هدف کسب شواهد و ارزیابی اطلاعات صورتهای مالی انجام می شود.
| تحلیل مالی | روش تحلیلی حسابرسی |
| هدف اصلی تصمیم گیری | هدف اصلی کسب شواهد و نتیجه گیری حسابرسی |
| معمولا توسط مدیریت یا تحلیلگر | توسط حسابرس |
| تمرکز بر عملکرد | تمرکز بر شواهد و احتمال تحریف |
| استفاده برای برنامه ریزی | استفاده برای آزمون محتوا و نتیجه گیری |
| ممکن است صرفا اطلاعات مالی باشد | می تواند مالی و غیرمالی باشد |
ارتباط استاندارد 520 با استاندارد 315
استاندارد 315 درباره شناخت واحد تجاری و ارزیابی خطرهای تحریف بااهمیت است.
روشهای تحلیلی می توانند در فرایند ارزیابی خطر به حسابرس کمک کنند.
برای مثال یک روند غیرعادی می تواند باعث شود حسابرس یک حساب را پرریسک تر ارزیابی کند.
ارتباط استاندارد 520 با استاندارد 330
استاندارد 330 درباره واکنش حسابرس به خطرهای ارزیابی شده است.
اگر حسابرس در نتیجه روشهای تحلیلی متوجه خطر بیشتری شود، ممکن است لازم باشد ماهیت، زمان بندی یا میزان سایر روشهای حسابرسی را تغییر دهد.
استاندارد 520 نیز به این ارتباط اشاره دارد و روشهای تحلیلی می توانند بخشی از آزمونهای محتوا باشند.
ارتباط استاندارد 520 با استاندارد 500
استاندارد 500 درباره شواهد حسابرسی است.
استاندارد 520 یکی از روشهای کسب شواهد حسابرسی را از طریق تحلیل روابط مالی و غیرمالی مشخص می کند.
بنابراین:
استاندارد 500 = اصول کلی شواهد حسابرسی
استاندارد 520 = کاربرد روشهای تحلیلی برای کسب شواهد
اشتباهات رایج در اجرای روشهای تحلیلی
اعتماد بیش از حد به یک نسبت
یک نسبت به تنهایی معمولا نمی تواند وضعیت کامل شرکت را مشخص کند.
استفاده از اطلاعات غیرقابل اتکا
اگر داده اولیه اشتباه باشد، نتیجه تحلیل نیز قابل اتکا نخواهد بود.
نادیده گرفتن اختلافهای مهم
هر اختلاف قابل توجه باید متناسب با شرایط بررسی شود.
پذیرش توضیح مدیریت بدون مدرک
توضیح مدیریت باید در صورت نیاز با شواهد پشتیبانی شود.
تحلیل فقط اطلاعات مالی
اطلاعات غیرمالی نیز می توانند برای تحلیل بسیار مفید باشند.
استفاده از روش تحلیلی بدون توجه به خطر
حسابرس باید میزان اتکا به روش تحلیلی را با توجه به خطر تحریف تعیین کند.
اهمیت استاندارد حسابرسی 520
اجرای صحیح استاندارد 520 به حسابرس کمک می کند تصویر جامع تری از وضعیت مالی شرکت داشته باشد.
روشهای تحلیلی می توانند:
- روابط غیرعادی را آشکار کنند.
- روندهای غیرطبیعی را نشان دهند.
- حسابهای پرریسک را مشخص کنند.
- احتمال تحریف را افزایش یا کاهش دهند.
- نیاز به آزمونهای بیشتر را مشخص کنند.
- شواهد حسابرسی فراهم کنند.
- نتیجه گیری نهایی حسابرس را تقویت کنند.
به همین دلیل روشهای تحلیلی یکی از ابزارهای مهم حسابرس در بررسی صورتهای مالی محسوب می شوند.
نکات کلیدی استاندارد حسابرسی 520
اگر بخواهیم استاندارد 520 را خیلی خلاصه کنیم:
- روشهای تحلیلی یکی از ابزارهای مهم کسب شواهد حسابرسی هستند.
- روش تحلیلی یعنی بررسی روابط منطقی بین اطلاعات مالی و غیرمالی.
- مقایسه با دوره های قبل یکی از روشهای رایج است.
- مقایسه با بودجه و پیش بینی نیز کاربرد دارد.
- اطلاعات صنعت می تواند مبنای مقایسه قرار گیرد.
- نسبتهای مالی می توانند نشانه های مهمی ایجاد کنند.
- روندهای غیرعادی باید بررسی شوند.
- قابلیت اتکای اطلاعات مورد استفاده باید ارزیابی شود.
- حسابرس باید انتظار مناسبی درباره مبالغ یا نسبتها ایجاد کند.
- اختلافهای قابل توجه باید پیگیری شوند.
- توضیحات مدیریت باید در صورت نیاز با شواهد پشتیبانی شوند.
- روشهای تحلیلی می توانند به تنهایی یا همراه آزمونهای جزئیات اجرا شوند.
- در پایان حسابرسی نیز روشهای تحلیلی برای نتیجه گیری کلی استفاده می شوند.
- نتایج تحلیل ممکن است باعث اجرای روشهای حسابرسی بیشتر شود.
رسا CRM و اهمیت تحلیل اطلاعات سازمانی
در فرایندهای مالی و مدیریتی، دسترسی به اطلاعات منظم و قابل اتکا اهمیت زیادی دارد.
سیستمهای یکپارچه مدیریت اطلاعات می توانند به کسب و کارها کمک کنند اطلاعات مشتریان، فروش، فرآیندهای سازمانی و داده های مدیریتی را ساختاریافته تر مدیریت کنند.
رسا CRM با ارائه راهکارهای نرم افزاری مدیریت ارتباط با مشتریان و اطلاعات سازمانی، می تواند به کسب و کارها در مدیریت بهتر داده ها و فرآیندهای سازمانی کمک کند.
رسا CRM
جمع بندی
استاندارد حسابرسی شماره 520 با عنوان شواهد حسابرسی – روشهای تحلیلی، یکی از استانداردهای مهم در بخش شواهد حسابرسی است.
این استاندارد چارچوب استفاده حسابرس از روشهای تحلیلی را مشخص می کند. روشهای تحلیلی شامل ارزیابی اطلاعات مالی از طریق بررسی روابط منطقی بین داده های مالی و غیرمالی و همچنین پیگیری نوسانات یا روابط غیرعادی است.
حسابرس می تواند اطلاعات مالی شرکت را با اطلاعات دوره های قبل، بودجه ها، پیش بینی ها، انتظارات حسابرس و اطلاعات مشابه صنعت مقایسه کند.
همچنین بررسی روابط بین اطلاعات مالی و غیرمالی مانند رابطه هزینه حقوق و تعداد کارکنان می تواند اطلاعات ارزشمندی برای حسابرس ایجاد کند.
روشهای تحلیلی می توانند به عنوان آزمون محتوا، به تنهایی یا همراه با آزمونهای جزئیات مورد استفاده قرار گیرند. علاوه بر این، حسابرس باید در زمانی نزدیک به پایان حسابرسی از روشهای تحلیلی برای کمک به نتیجه گیری کلی درباره صورتهای مالی استفاده کند.
اگر روشهای تحلیلی اختلاف یا رابطه ای را نشان دهند که با سایر اطلاعات سازگار نیست یا با مبلغ مورد انتظار تفاوت قابل توجهی دارد، حسابرس باید موضوع را پیگیری کند.
در چنین شرایطی، پرس و جو از مدیریت به تنهایی کافی نیست و در صورت نیاز باید شواهد حسابرسی مناسب درباره پاسخهای مدیریت کسب شود و سایر روشهای حسابرسی نیز اجرا شود.
در نهایت، استاندارد 520 به حسابرس کمک می کند تا با تحلیل روندها، نسبتها و روابط مالی و غیرمالی، نشانه های تحریف بااهمیت و زمینه های نیازمند رسیدگی بیشتر را شناسایی کند و مبنای مناسب تری برای نتیجه گیری درباره صورتهای مالی داشته باشد.
سوالات متداول استاندارد حسابرسی 520
استاندارد حسابرسی 520 درباره چیست؟
استاندارد حسابرسی 520 درباره کاربرد روشهای تحلیلی برای کسب شواهد حسابرسی و نتیجه گیری کلی درباره صورتهای مالی است.
روش تحلیلی در حسابرسی چیست؟
روش تحلیلی یعنی ارزیابی اطلاعات مالی از طریق بررسی روابط منطقی بین داده های مالی و غیرمالی و پیگیری نوسانات یا اختلافهای غیرعادی.
آیا روشهای تحلیلی فقط برای بررسی نسبتهای مالی هستند؟
خیر. روشهای تحلیلی می توانند شامل بررسی روندها، مقایسه اطلاعات مالی، بررسی روابط مالی و غیرمالی و تحلیل مبالغ مورد انتظار نیز باشند.
آیا مقایسه فروش امسال با سال قبل روش تحلیلی است؟
بله. مقایسه اطلاعات مالی دوره جاری با دوره های قبل یکی از روشهای رایج تحلیل در حسابرسی است.
آیا حسابرس می تواند از بودجه شرکت استفاده کند؟
بله، در صورتی که اطلاعات بودجه و پیش بینی از قابلیت اتکای مناسبی برخوردار باشد، می تواند برای ایجاد انتظارات حسابرس مورد استفاده قرار گیرد.
اگر نتیجه روش تحلیلی با انتظار حسابرس متفاوت باشد چه می شود؟
حسابرس باید اختلاف را بررسی کند، از مدیریت توضیح بخواهد و در صورت نیاز شواهد حسابرسی کافی و مناسب و سایر روشهای حسابرسی را اجرا کند.
آیا توضیح مدیریت برای اختلاف کافی است؟
خیر. در موارد لازم، حسابرس باید توضیحات مدیریت را با شواهد حسابرسی مناسب پشتیبانی کند.
آیا روشهای تحلیلی جایگزین تمام آزمونهای جزئیات هستند؟
خیر. حسابرس بر اساس قضاوت حرفه ای و خطرهای ارزیابی شده تعیین می کند که از روشهای تحلیلی، آزمونهای جزئیات یا ترکیبی از آنها استفاده کند.
روشهای تحلیلی در پایان حسابرسی چه کاربردی دارند؟
در نزدیکی پایان کار حسابرسی، روشهای تحلیلی برای کمک به نتیجه گیری کلی درباره سازگاری صورتهای مالی با شناخت حسابرس از واحد تجاری استفاده می شوند.
استاندارد حسابرسی 520 با کدام استانداردها ارتباط بیشتری دارد؟
استانداردهای 315، 330 و 500 از مهم ترین استانداردهای مرتبط با استاندارد 520 هستند. همچنین نتایج روشهای تحلیلی می تواند بر ارزیابی خطر و تصمیم درباره روشهای حسابرسی اثر بگذارد.