بلاگ
رویدادهای پس از تاریخ صورتهای مالی استاندارد حسابرسی شماره 560
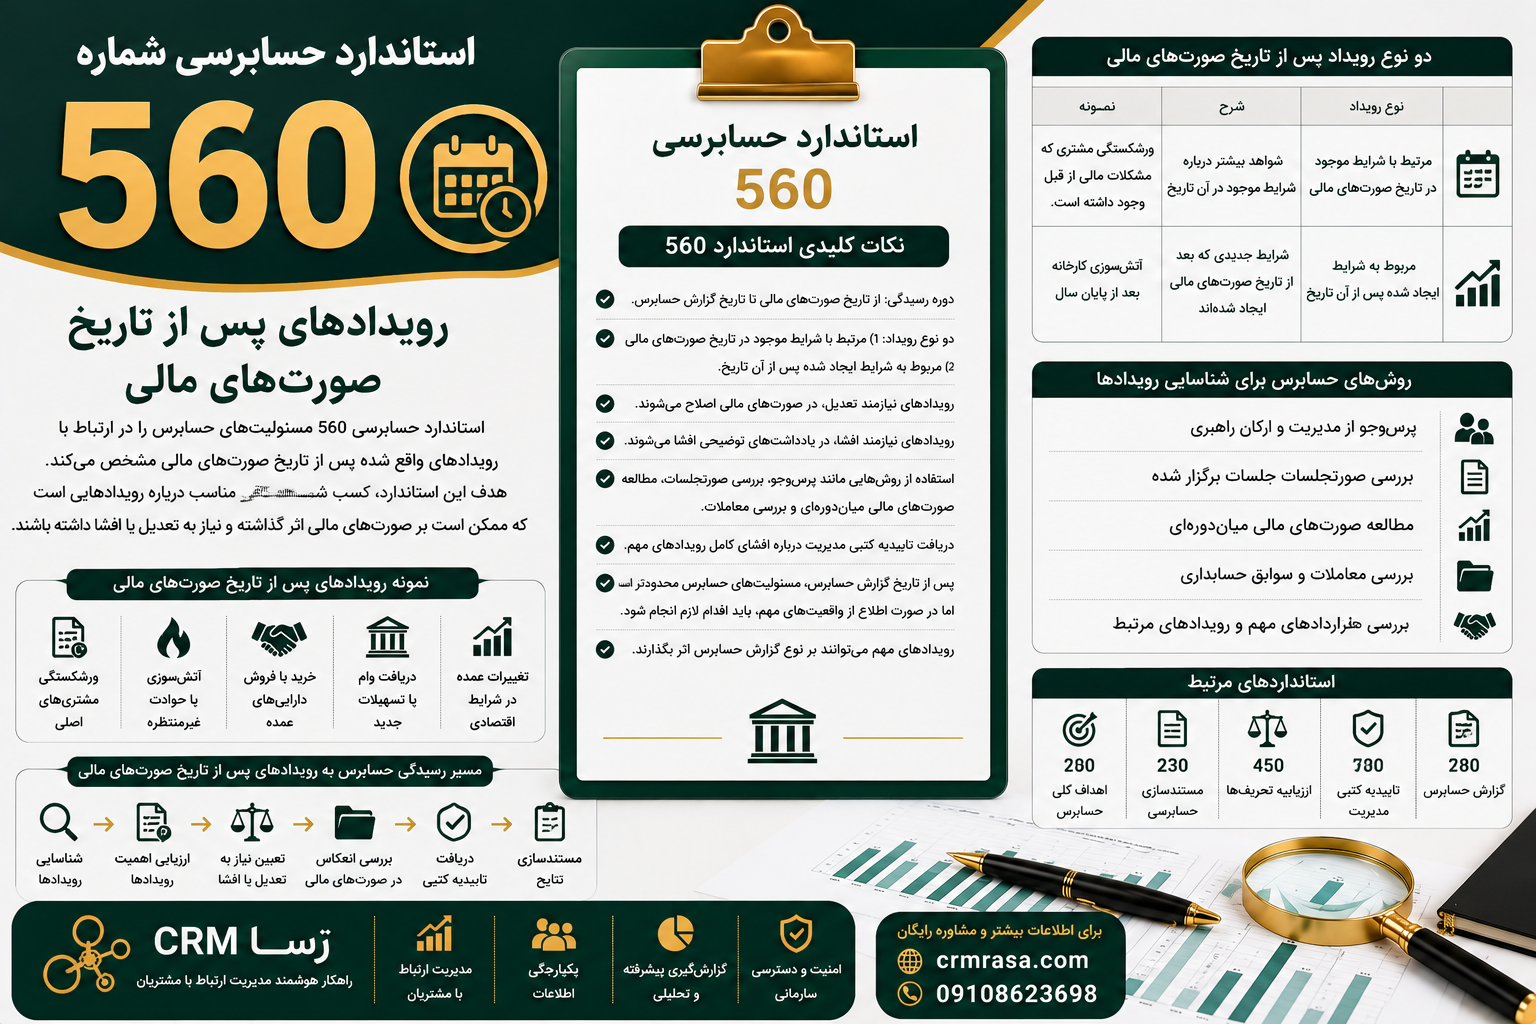
خلاصه استاندارد حسابرسی شماره 560 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 560 |
| عنوان استاندارد | رویدادهای پس از تاریخ صورتهای مالی |
| نسخه | تجدیدنظر شده 1396 |
| موضوع اصلی | مسئولیت حسابرس درباره رویدادهای پس از تاریخ صورتهای مالی |
| هدف اصلی | کسب شواهد کافی و مناسب درباره رویدادهای نیازمند تعدیل یا افشا |
| دوره مورد بررسی | از تاریخ صورتهای مالی تا تاریخ گزارش حسابرس |
| موضوع مهم | بررسی رویدادهایی که ممکن است بر صورتهای مالی اثر داشته باشند |
| دو نوع رویداد مهم | رویدادهای مرتبط با شرایط موجود در تاریخ صورتهای مالی و رویدادهای مربوط به شرایط ایجادشده پس از آن |
| مسئولیت مدیریت | شناسایی و انعکاس یا افشای مناسب رویدادهای مربوط |
| مسئولیت حسابرس | اجرای روشهای حسابرسی مناسب برای شناسایی رویدادهای نیازمند تعدیل یا افشا |
| تاییدیه کتبی | دریافت تاییدیه مدیریت درباره انعکاس رویدادهای مشمول تعدیل یا افشا |
| پس از تاریخ گزارش حسابرس | مسئولیت حسابرس برای اجرای روشهای جدید به طور معمول پایان می یابد، اما در صورت اطلاع از واقعیتهای مهم، الزامات خاصی وجود دارد |
| استانداردهای مرتبط | 200، 230، 450، 580، 700 و سایر استانداردهای مرتبط |
| اهمیت استاندارد | جلوگیری از نادیده گرفتن رویدادهایی که می توانند بر گزارشگری مالی اثر بگذارند |
استاندارد 560 مسئولیتهای حسابرس را درباره رویدادهای واقع شده بین تاریخ صورتهای مالی و تاریخ گزارش حسابرس و همچنین واقعیتهایی که حسابرس بعدا از آنها مطلع می شود، مشخص می کند.
استاندارد حسابرسی شماره 560 چیست؟
استاندارد حسابرسی شماره 560 با عنوان «رویدادهای پس از تاریخ صورتهای مالی» به مسئولیتهای حسابرس درباره رویدادهایی می پردازد که بعد از پایان دوره مالی اتفاق می افتند یا حسابرس بعدا از آنها مطلع می شود.
پایان سال مالی به معنی پایان تمام اتفاقات مرتبط با حسابرسی نیست.
ممکن است بعد از تاریخ صورتهای مالی اتفاقی رخ دهد که:
- اطلاعات بیشتری درباره شرایط موجود در پایان سال ارائه کند.
- باعث شود ارقام صورتهای مالی نیاز به اصلاح داشته باشند.
- نیازمند افشای اطلاعات جدید باشند.
- بر گزارش حسابرس تاثیر بگذارند.
به همین دلیل حسابرس باید تا تاریخ گزارش خود نسبت به این رویدادها رسیدگی لازم را انجام دهد.
استاندارد 560 برای حسابرسی صورتهای مالی همین مسئولیت را مشخص می کند.
هدف استاندارد حسابرسی 560
استاندارد 560 دو هدف اصلی برای حسابرس تعیین می کند.
هدف اول
کسب شواهد حسابرسی کافی و مناسب درباره اینکه آیا رویدادهای واقع شده بین تاریخ صورتهای مالی و تاریخ گزارش حسابرس که مستلزم تعدیل یا افشا هستند، به شکل مناسب در صورتهای مالی انعکاس یافته اند یا خیر.
هدف دوم
برخورد مناسب با واقعیتهایی که حسابرس پس از تاریخ گزارش خود از آنها مطلع می شود؛ واقعیتهایی که اگر حسابرس در تاریخ گزارش از آنها اطلاع داشت، ممکن بود موجب اصلاح گزارش حسابرس شوند.
تاریخهای مهم در استاندارد 560
برای درک این استاندارد باید چند تاریخ مهم را از یکدیگر تفکیک کنیم.
| تاریخ | مفهوم |
| تاریخ صورتهای مالی | تاریخ پایان آخرین دوره تحت پوشش صورتهای مالی |
| تاریخ تایید صورتهای مالی | تاریخی که مجموعه کامل صورتهای مالی تهیه شده و مسئولان واحد تجاری مسئولیت آن را پذیرفته اند |
| تاریخ گزارش حسابرس | تاریخی که حسابرس گزارش خود درباره صورتهای مالی را تاریخ گذاری می کند |
| تاریخ انتشار صورتهای مالی | تاریخی که صورتهای مالی حسابرسی شده و گزارش حسابرس در اختیار اشخاص ثالث قرار می گیرد |
این تفکیک برای تعیین مسئولیت حسابرس در دوره های زمانی مختلف اهمیت زیادی دارد.
رویدادهای پس از تاریخ صورتهای مالی چیست؟
رویدادهای پس از تاریخ صورتهای مالی، در استاندارد 560 شامل رویدادهایی است که:
- بین تاریخ صورتهای مالی و تاریخ گزارش حسابرس اتفاق می افتند.
- یا واقعیتهایی هستند که حسابرس پس از تاریخ گزارش حسابرس از آنها مطلع می شود.
بنابراین اصطلاح «رویدادهای پس از تاریخ صورتهای مالی» فقط به اتفاقات یک یا دو روز بعد از پایان سال محدود نمی شود.
دو نوع رویداد پس از تاریخ صورتهای مالی
در چارچوبهای گزارشگری مالی معمولا دو نوع رویداد از یکدیگر تفکیک می شوند.
رویدادهای مرتبط با شرایط موجود در تاریخ صورتهای مالی
این رویدادها شواهد بیشتری درباره شرایطی ارائه می کنند که در تاریخ صورتهای مالی وجود داشته است.
برای مثال، فرض کنید در پایان سال یکی از مشتریان شرکت با مشکلات مالی جدی مواجه بوده است و چند هفته بعد ورشکستگی او قطعی می شود.
ورشکستگی بعدی ممکن است شواهدی درباره وضعیت مالی مشتری در تاریخ صورتهای مالی ارائه کند.
در چنین شرایطی ممکن است مبلغ مطالبات نیازمند تعدیل باشد.
رویدادهای مرتبط با شرایط ایجادشده پس از تاریخ صورتهای مالی
این رویدادها مربوط به شرایطی هستند که بعد از پایان دوره مالی ایجاد شده اند.
برای مثال:
- آتش سوزی کارخانه بعد از پایان سال
- وقوع یک حادثه طبیعی
- خرید یک شرکت بعد از پایان سال
- تصمیم به تجدید ساختار بعد از پایان سال
- تغییرات عمده در بازار پس از پایان سال
این رویدادها ممکن است بسته به الزامات چارچوب گزارشگری مالی نیازمند افشا باشند.
مثال ساده برای درک تفاوت دو نوع رویداد
فرض کنید سال مالی شرکت در 29 اسفند 1404 تمام شده است.
در فروردین 1405 یکی از مشتریان شرکت ورشکسته می شود.
حالت اول
اگر مشکلات مالی مشتری از قبل از پایان سال وجود داشته باشد و ورشکستگی فروردین فقط شواهد بیشتری درباره همان وضعیت باشد، ممکن است رویداد برای تعدیل ارقام صورتهای مالی اهمیت داشته باشد.
حالت دوم
اگر مشتری در پایان سال وضعیت کاملا مناسبی داشته اما بعد از سال به دلیل یک حادثه جدید ورشکسته شده باشد، رویداد مربوط به شرایط جدید است و ممکن است در صورتهای مالی صرفا نیازمند افشا باشد.
تشخیص این موضوع به شرایط رویداد و الزامات چارچوب گزارشگری مالی بستگی دارد.
مسئولیت حسابرس تا تاریخ گزارش
یکی از مهم ترین نکات استاندارد 560 این است که حسابرس باید تا تاریخ گزارش خود نسبت به رویدادهای پس از تاریخ صورتهای مالی رسیدگی مناسب انجام دهد.
حسابرس باید روشهای حسابرسی را به گونه ای طراحی و اجرا کند که رویدادهای نیازمند تعدیل یا افشا شناسایی شوند.
روشهای حسابرسی برای شناسایی رویدادهای پس از تاریخ صورتهای مالی
بسته به ارزیابی خطر، حسابرس می تواند روشهای مختلفی را اجرا کند.
مهم ترین آنها عبارت اند از:
- پرس و جو از مدیریت
- پرس و جو از ارکان راهبری
- بررسی صورتجلسات
- مطالعه صورتهای مالی میان دوره ای
- بررسی معاملات و سوابق حسابداری
- بررسی رویدادهای مهم پس از پایان سال
- بررسی وصول مطالبات
- بررسی پرداختهای عمده
- بررسی قراردادهای جدید
- بررسی دعاوی و تعهدات جدید
استاندارد 560 صراحتا به شناخت روشهای مدیریت برای شناسایی رویدادهای بعد از تاریخ صورتهای مالی، پرس و جو از مدیریت و ارکان راهبری، مطالعه صورتجلسات و بررسی آخرین صورتهای مالی میان دوره ای اشاره می کند.
بررسی صورت جلسات
یکی از روشهای مهم حسابرس، مطالعه صورتجلسات مجامع عمومی صاحبان سرمایه، مدیران اجرایی و ارکان راهبری است که بعد از تاریخ صورتهای مالی برگزار شده اند.
اگر صورتجلسه ای تهیه نشده باشد، حسابرس می تواند درباره موضوعات مطرح شده در جلسات پرس و جو کند.
برای مثال ممکن است در جلسه هیئت مدیره تصمیمی درباره:
- فروش یک دارایی عمده
- دریافت تسهیلات جدید
- طرح دعوای حقوقی
- تعطیلی یک خط تولید
- خرید یک شرکت
گرفته شده باشد.
این اطلاعات می تواند برای حسابرس اهمیت داشته باشد.
بررسی صورتهای مالی میان دوره ای
در صورت وجود، حسابرس می تواند آخرین صورتهای مالی میان دوره ای واحد تجاری را مطالعه کند.
این کار می تواند به شناسایی تغییرات عمده پس از پایان سال کمک کند.
برای مثال:
- افزایش شدید بدهی
- کاهش فروش
- کاهش نقدینگی
- زیان غیرمنتظره
- ایجاد مطالبات جدید
- خرید یا فروش عمده دارایی
می تواند نشانه وجود یک رویداد بااهمیت باشد.
بررسی معاملات و سوابق حسابداری
حسابرس ممکن است سوابق حسابداری و معاملات انجام شده بین تاریخ صورتهای مالی و تاریخ گزارش خود را بررسی کند.
این بررسی می تواند برای شناسایی رویدادهایی که نیازمند تعدیل یا افشا هستند، مفید باشد.
مسئولیت مدیریت در قبال رویدادهای بعد از تاریخ صورتهای مالی
مدیریت مسئول تهیه و ارائه صورتهای مالی است.
بنابراین مدیریت باید رویدادهایی را که طبق چارچوب گزارشگری مالی نیازمند تعدیل یا افشا هستند، شناسایی و به شکل مناسب در صورتهای مالی منعکس کند.
حسابرس جایگزین مدیریت در تهیه صورتهای مالی نیست.
وظیفه حسابرس این است که شواهد کافی و مناسب درباره انعکاس مناسب این رویدادها کسب کند.
تاییدیه کتبی مدیریت
استاندارد 560 حسابرس را ملزم می کند در شرایط مقرر از مدیران اجرایی و در صورت لزوم ارکان راهبری درخواست کند تاییدیه کتبی ارائه کنند.
در این تاییدیه باید اذعان شود که همه رویدادهای واقع شده پس از تاریخ صورتهای مالی که طبق چارچوب گزارشگری مالی نیازمند تعدیل یا افشا هستند، در صورتهای مالی منعکس شده اند.
رویدادهایی که قبل از تاریخ گزارش حسابرس کشف می شوند
اگر حسابرس بین تاریخ صورتهای مالی و تاریخ گزارش خود رویدادی را شناسایی کند، باید بررسی کند که آیا این رویداد نیازمند:
- تعدیل صورتهای مالی
- افشای اطلاعات
- یا هیچ اقدام خاصی
است.
اگر تعدیل یا افشا لازم باشد، حسابرس باید بررسی کند که مدیریت آن را طبق چارچوب گزارشگری مالی مربوط به شکل مناسب در صورتهای مالی منعکس کرده است یا خیر.
اگر مدیریت صورتهای مالی را اصلاح نکند چه می شود؟
اگر حسابرس تشخیص دهد صورتهای مالی نیازمند اصلاح هستند اما مدیریت اصلاح لازم را انجام ندهد، موضوع می تواند بر گزارش حسابرس اثر بگذارد.
در این شرایط حسابرس باید الزامات استانداردهای مربوط به گزارشگری و اظهار نظر را نیز مورد توجه قرار دهد.
نوع اثر بر گزارش به ماهیت و اهمیت موضوع و چارچوب گزارشگری مالی بستگی دارد.
واقعیتهایی که بعد از تاریخ گزارش حسابرس کشف می شوند
یکی از بخشهای مهم استاندارد 560 مربوط به زمانی است که حسابرس پس از تاریخ گزارش خود اما قبل از انتشار صورتهای مالی از یک واقعیت جدید مطلع می شود.
در این حالت حسابرس به طور معمول مسئولیت اجرای روشهای حسابرسی جدید درباره صورتهای مالی ندارد.
اما اگر واقعیت جدید آنقدر مهم باشد که اگر حسابرس در تاریخ گزارش از آن اطلاع داشت ممکن بود گزارش خود را اصلاح کند، حسابرس باید اقدامات مقرر را انجام دهد.
اقدامات حسابرس پس از کشف یک واقعیت مهم
اگر چنین واقعیتی کشف شود، حسابرس باید:
- موضوع را با مدیریت و در صورت لزوم ارکان راهبری در میان بگذارد.
- تعیین کند آیا اصلاح صورتهای مالی ضرورت دارد یا خیر.
- در صورت نیاز به اصلاح، درباره نحوه انعکاس موضوع در صورتهای مالی با مدیریت گفت و گو کند.
اگر صورتهای مالی اصلاح شوند
اگر مدیریت صورتهای مالی را اصلاح کند، حسابرس باید روشهای لازم را درباره اصلاحات انجام دهد.
همچنین در صورت لزوم، گزارش حسابرس نیز باید مطابق الزامات مربوط اصلاح یا با تاریخ مناسب صادر شود.
این موضوع باید با توجه به شرایط پرونده و الزامات استانداردهای گزارشگری حسابرس بررسی شود.
واقعیتهایی که پس از انتشار صورتهای مالی مشخص می شوند
موضوع دیگری که استاندارد 560 به آن توجه دارد، واقعیتهایی است که حسابرس پس از انتشار صورتهای مالی از آنها مطلع می شود.
در این مرحله مسئولیت حسابرس با دوره قبل از انتشار متفاوت است.
حسابرس باید بررسی کند آیا لازم است موضوع با مدیریت و ارکان راهبری مطرح شود و آیا اقدام بیشتری برای اصلاح صورتهای مالی یا گزارش حسابرس لازم است یا خیر.
تفاوت سه دوره زمانی مهم
| دوره زمانی | مسئولیت حسابرس |
| از تاریخ صورتهای مالی تا تاریخ گزارش حسابرس | اجرای روشهای لازم برای شناسایی رویدادهای نیازمند تعدیل یا افشا |
| از تاریخ گزارش حسابرس تا قبل از انتشار صورتهای مالی | در حالت عادی مسئولیت اجرای روشهای جدید ندارد؛ اما در صورت اطلاع از واقعیت مهم، اقدامات خاص لازم است |
| پس از انتشار صورتهای مالی | در صورت اطلاع از واقعیت مهم، اقدامات مقرر استاندارد باید بررسی و اجرا شود |
این تفکیک یکی از کلیدی ترین بخشهای استاندارد 560 است.
مثال کاربردی استاندارد حسابرسی 560
فرض کنید سال مالی شرکت در 29 اسفند 1404 به پایان رسیده و حسابرس گزارش خود را در 20 اردیبهشت 1405 صادر می کند.
در 10 اردیبهشت حسابرس متوجه می شود یکی از مشتریان اصلی شرکت دچار بحران مالی جدی شده است.
حسابرس باید بررسی کند:
- آیا شرایط مالی مشتری در پایان اسفند نیز وجود داشته است؟
- آیا مطالبات شرکت در پایان سال قابل وصول بوده است؟
- آیا ذخیره یا تعدیل لازم است؟
- آیا اطلاعات جدید نیازمند افشا است؟
- آیا مدیریت موضوع را در صورتهای مالی منعکس کرده است؟
اگر مشخص شود مشکل مالی مشتری قبل از پایان سال وجود داشته و اطلاعات جدید فقط شواهد بیشتری درباره همان وضعیت ارائه می کند، ممکن است تعدیل مبلغ مطالبات لازم باشد.
مثال دوم؛ آتش سوزی بعد از پایان سال
فرض کنید کارخانه شرکت در 15 فروردین دچار آتش سوزی می شود.
اگر آتش سوزی بعد از پایان سال مالی اتفاق افتاده باشد، این حادثه لزوما به معنی وجود زیان در صورتهای مالی سال قبل نیست.
اما اگر مبلغ خسارت بااهمیت باشد، ممکن است طبق چارچوب گزارشگری مالی مربوط، افشای اطلاعات درباره آن ضروری باشد.
حسابرس باید موضوع را بررسی و کفایت افشای آن را ارزیابی کند.
مثال سوم؛ دریافت وام بزرگ بعد از پایان سال
فرض کنید شرکت در فروردین سال بعد یک تسهیلات بانکی بسیار بزرگ دریافت می کند.
این موضوع ممکن است در صورتهای مالی سال قبل ثبت نشود، زیرا معامله بعد از پایان سال رخ داده است.
اما اگر برای استفاده کنندگان صورتهای مالی بااهمیت باشد، ممکن است نیازمند افشا باشد.
مثال چهارم؛ فروش عمده دارایی بعد از پایان سال
شرکت یک ساختمان را در فروردین سال بعد به فروش می رساند.
حسابرس باید بررسی کند:
- آیا تصمیم فروش قبل از پایان سال وجود داشته است؟
- آیا قرارداد قبل از پایان سال منعقد شده بود؟
- آیا شرایط معامله بعد از پایان سال ایجاد شده است؟
- آیا رویداد نیازمند تعدیل است؟
- آیا افشای آن ضروری است؟
جدول مسیر رسیدگی به رویدادهای پس از تاریخ صورتهای مالی
| مرحله | اقدام حسابرس | نتیجه مورد انتظار |
| 1 | تعیین تاریخ صورتهای مالی | مشخص شدن نقطه شروع بررسی |
| 2 | تعیین تاریخ گزارش حسابرس | مشخص شدن پایان دوره رسیدگی اصلی |
| 3 | شناخت روشهای مدیریت | ارزیابی کنترلهای مربوط به رویدادها |
| 4 | پرس و جو از مدیریت | شناسایی رویدادهای مهم |
| 5 | بررسی صورتجلسات | شناسایی تصمیمهای مهم |
| 6 | بررسی صورتهای مالی میان دوره ای | شناسایی تغییرات عمده |
| 7 | بررسی معاملات و سوابق | کشف رویدادهای مهم |
| 8 | ارزیابی رویدادها | تعیین نیاز به تعدیل یا افشا |
| 9 | بررسی انعکاس در صورتهای مالی | ارزیابی رعایت چارچوب گزارشگری |
| 10 | دریافت تاییدیه کتبی | تکمیل شواهد حسابرسی |
| 11 | مستندسازی | ثبت روشهای اجرا و نتیجه گیری |
| 12 | بررسی واقعیتهای بعد از گزارش | واکنش مناسب در صورت کشف اطلاعات مهم |
جدول تفاوت تعدیل و افشا
| وضعیت | اقدام احتمالی |
| شرایط موجود در تاریخ صورتهای مالی و رویداد بعدی شواهد بیشتری درباره آن ارائه می کند | ممکن است تعدیل صورتهای مالی لازم باشد |
| شرایط بعد از تاریخ صورتهای مالی ایجاد شده است | ممکن است افشای رویداد لازم باشد |
| رویداد کم اهمیت است | ممکن است اقدام خاصی لازم نباشد |
| رویداد بااهمیت و نیازمند افشا است | اطلاعات مناسب باید در صورتهای مالی افشا شود |
| رویداد بر گزارش حسابرس اثر می گذارد | الزامات گزارشگری حسابرس باید بررسی شود |
نشانه های مهم برای شناسایی رویدادهای بعد از تاریخ صورتهای مالی
حسابرس باید نسبت به مواردی مانند موارد زیر توجه داشته باشد:
- ورشکستگی مشتریان
- دعاوی حقوقی جدید
- آتش سوزی
- سرقت
- بلایای طبیعی
- خرید یا فروش عمده دارایی
- دریافت تسهیلات جدید
- تغییرات عمده در مالکیت
- تجدید ساختار
- توقف فعالیت
- کاهش شدید ارزش داراییها
- تغییرات عمده در عملیات
- انعقاد قراردادهای مهم
- تغییرات عمده در وضعیت نقدینگی
اشتباهات رایج در رسیدگی به رویدادهای پس از تاریخ صورتهای مالی
تصور اینکه پایان سال مالی پایان رسیدگی است
حسابرس باید تا تاریخ گزارش خود رویدادهای مربوط را بررسی کند.
بررسی نکردن صورتجلسات
ممکن است تصمیمهای مهم شرکت در صورتجلسات بعد از پایان سال ثبت شده باشند.
اتکا صرف به پرس و جو
پرس و جو به تنهایی همیشه شواهد کافی و مناسب نیست و باید متناسب با خطر، سایر روشهای حسابرسی نیز اجرا شود.
تفکیک نکردن تعدیل و افشا
هر رویداد پس از تاریخ صورتهای مالی لزوما موجب تعدیل ارقام نیست.
نادیده گرفتن رویدادهای مهم بعد از تاریخ گزارش
اگر حسابرس قبل از انتشار صورتهای مالی از واقعیت مهمی مطلع شود، در شرایط مقرر باید اقدامات لازم را انجام دهد.
دریافت نکردن تاییدیه کتبی
تاییدیه کتبی مدیریت یکی از الزامات مهم استاندارد در شرایط مقرر است.
اهمیت استاندارد حسابرسی 560
استاندارد 560 اهمیت زیادی دارد، زیرا فاصله زمانی بین پایان سال مالی و انتشار صورتهای مالی می تواند شامل اتفاقات مهمی باشد.
اگر این اتفاقات نادیده گرفته شوند، ممکن است صورتهای مالی:
- اطلاعات ناقص داشته باشند.
- ارقام نادرست داشته باشند.
- رویدادهای مهم را افشا نکنند.
- تصویر مناسبی از وضعیت مالی واحد تجاری ارائه ندهند.
اجرای صحیح استاندارد 560 به حسابرس کمک می کند اطلاعات مهمی را که بین تاریخ صورتهای مالی و تاریخ گزارش حسابرس ایجاد یا کشف شده اند، به شکل مناسب بررسی کند.
نکات کلیدی استاندارد حسابرسی 560
اگر بخواهیم استاندارد 560 را خیلی خلاصه کنیم:
- پایان سال مالی پایان مسئولیتهای اصلی حسابرس درباره رویدادهای بعدی نیست.
- حسابرس تا تاریخ گزارش خود باید روشهای مناسب را اجرا کند.
- رویدادهای پس از تاریخ صورتهای مالی ممکن است نیازمند تعدیل یا افشا باشند.
- باید بین شرایط موجود در پایان سال و شرایط ایجادشده بعد از سال تفاوت گذاشت.
- صورتجلسات بعد از تاریخ صورتهای مالی می توانند منبع مهم اطلاعات باشند.
- صورتهای مالی میان دوره ای نیز می توانند برای شناسایی رویدادهای مهم بررسی شوند.
- حسابرس باید از مدیریت درباره رویدادهای مهم پرس و جو کند.
- تاییدیه کتبی مدیریت باید در شرایط مقرر دریافت شود.
- پس از تاریخ گزارش حسابرس، مسئولیت حسابرس به شکل قبل ادامه ندارد.
- اگر قبل از انتشار صورتهای مالی واقعیت مهمی کشف شود، حسابرس باید اقدامات مقرر را انجام دهد.
- مستندسازی روشهای رسیدگی و نتیجه گیری اهمیت دارد.
- رویدادهای مهم می توانند بر گزارش حسابرس نیز اثر بگذارند.
نقش رسا CRM در مدیریت اطلاعات سازمانی
مدیریت منظم اطلاعات سازمانی، قراردادها، مشتریان، ارتباطات و سوابق تصمیم گیری می تواند به شرکتها کمک کند اطلاعات مهم را سریع تر شناسایی و پیگیری کنند.
در فرآیندهای مالی و مدیریتی، دسترسی به اطلاعات منظم درباره:
- قراردادها
- مشتریان
- فعالیتهای سازمان
- سوابق ارتباطات
- اطلاعات مدیریتی
- گزارشهای سازمانی
می تواند برای تصمیم گیری و گزارشگیری دقیق تر مفید باشد.
رسا CRM با ارائه راهکارهای نرم افزاری مدیریت ارتباط با مشتری و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات خود را یکپارچه تر مدیریت کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 560 با عنوان رویدادهای پس از تاریخ صورتهای مالی، مسئولیت حسابرس را درباره رویدادها و واقعیتهایی که پس از تاریخ صورتهای مالی رخ می دهند یا بعدا کشف می شوند مشخص می کند.
حسابرس باید تا تاریخ گزارش خود روشهای حسابرسی مناسب را اجرا کند تا رویدادهایی را که نیازمند تعدیل یا افشا هستند شناسایی کند.
رویدادهای پس از تاریخ صورتهای مالی معمولا از نظر ماهیت به دو گروه مهم تقسیم می شوند: رویدادهایی که درباره شرایط موجود در تاریخ صورتهای مالی شواهد بیشتری ارائه می کنند و رویدادهایی که ناشی از شرایط ایجادشده پس از تاریخ صورتهای مالی هستند.
تشخیص این تفاوت اهمیت زیادی دارد، زیرا در برخی موارد ممکن است تعدیل صورتهای مالی لازم باشد و در برخی موارد، افشای اطلاعات کافی باشد.
حسابرس برای شناسایی این رویدادها می تواند از روشهایی مانند پرس و جو از مدیریت و ارکان راهبری، بررسی صورتجلسات، مطالعه صورتهای مالی میان دوره ای و بررسی معاملات و سوابق حسابداری استفاده کند.
همچنین در شرایط مقرر، حسابرس باید تاییدیه کتبی مدیریت را درباره انعکاس مناسب رویدادهای نیازمند تعدیل یا افشا دریافت کند.
یکی از نکات مهم استاندارد این است که مسئولیت حسابرس در دوره پس از تاریخ گزارش با دوره قبل از تاریخ گزارش یکسان نیست. با این حال، اگر حسابرس پس از تاریخ گزارش و پیش از انتشار صورتهای مالی از واقعیتی مطلع شود که در صورت اطلاع قبلی ممکن بود موجب اصلاح گزارش شود، باید اقدامات مقرر در استاندارد را انجام دهد.
در نتیجه، استاندارد 560 یکی از استانداردهای مهم برای اطمینان از این است که صورتهای مالی و گزارش حسابرس، اطلاعات بااهمیت شناخته شده تا زمان مناسب را نادیده نگیرند.
سوالات متداول استاندارد حسابرسی 560
استاندارد حسابرسی 560 درباره چیست؟
استاندارد حسابرسی 560 درباره مسئولیت حسابرس در ارتباط با رویدادهای پس از تاریخ صورتهای مالی است.
رویداد پس از تاریخ صورتهای مالی چیست؟
رویدادهایی هستند که بین تاریخ صورتهای مالی و تاریخ گزارش حسابرس رخ می دهند یا واقعیتهایی که حسابرس بعدا از آنها مطلع می شود.
آیا همه رویدادهای بعد از پایان سال باعث اصلاح صورتهای مالی می شوند؟
خیر. برخی رویدادها ممکن است نیازمند تعدیل باشند و برخی دیگر ممکن است صرفا نیازمند افشا باشند.
تفاوت رویداد تعدیلی و غیرتعدیلی چیست؟
رویداد تعدیلی معمولا اطلاعات بیشتری درباره شرایط موجود در تاریخ صورتهای مالی ارائه می کند، در حالی که رویداد غیرتعدیلی ناشی از شرایطی است که بعد از تاریخ صورتهای مالی ایجاد شده است.
حسابرس تا چه تاریخی رویدادهای بعد از تاریخ صورتهای مالی را بررسی می کند؟
مسئولیت اصلی حسابرس برای اجرای روشهای مربوط به رویدادهای پس از تاریخ صورتهای مالی تا تاریخ گزارش حسابرس ادامه دارد.
آیا حسابرس باید صورتجلسات بعد از پایان سال را بررسی کند؟
در چارچوب روشهای مقرر و با توجه به شرایط حسابرسی، مطالعه صورتجلسات جلسات برگزارشده پس از تاریخ صورتهای مالی یکی از روشهای مشخص شده در استاندارد است.
آیا مدیریت باید درباره رویدادهای بعد از تاریخ صورتهای مالی تاییدیه بدهد؟
بله، در شرایط مقرر حسابرس باید تاییدیه کتبی مدیریت درباره انعکاس رویدادهای نیازمند تعدیل یا افشا را دریافت کند.
اگر حسابرس بعد از تاریخ گزارش از یک واقعیت مهم مطلع شود چه می کند؟
اگر آن واقعیت در صورت اطلاع قبلی می توانست موجب اصلاح گزارش شود، حسابرس باید اقدامات مقرر، از جمله بررسی موضوع با مدیریت و ارکان راهبری و تعیین ضرورت اصلاح صورتهای مالی را انجام دهد.
آیا ورشکستگی مشتری بعد از پایان سال باید در صورتهای مالی ثبت شود؟
بستگی به شرایط دارد. اگر ورشکستگی شواهدی درباره وضعیت مالی موجود در تاریخ صورتهای مالی ارائه کند، ممکن است تعدیل لازم باشد؛ اگر شرایط بعدا ایجاد شده باشد، ممکن است افشا مطرح شود.
آیا آتش سوزی بعد از پایان سال در صورتهای مالی ثبت می شود؟
معمولا باید ابتدا مشخص شود حادثه مربوط به شرایط موجود در تاریخ صورتهای مالی بوده یا بعد از آن ایجاد شده است. در صورت بااهمیت بودن، ممکن است افشا لازم باشد.
استاندارد 560 با کدام استانداردها ارتباط دارد؟
از جمله استانداردهای مرتبط می توان به استانداردهای 450، 580، 700 و استانداردهای مربوط به مستندسازی و گزارشگری اشاره کرد.