بلاگ
راهنمای کامل نمونه گیری در حسابرسی استاندارد حسابرسی شماره 530
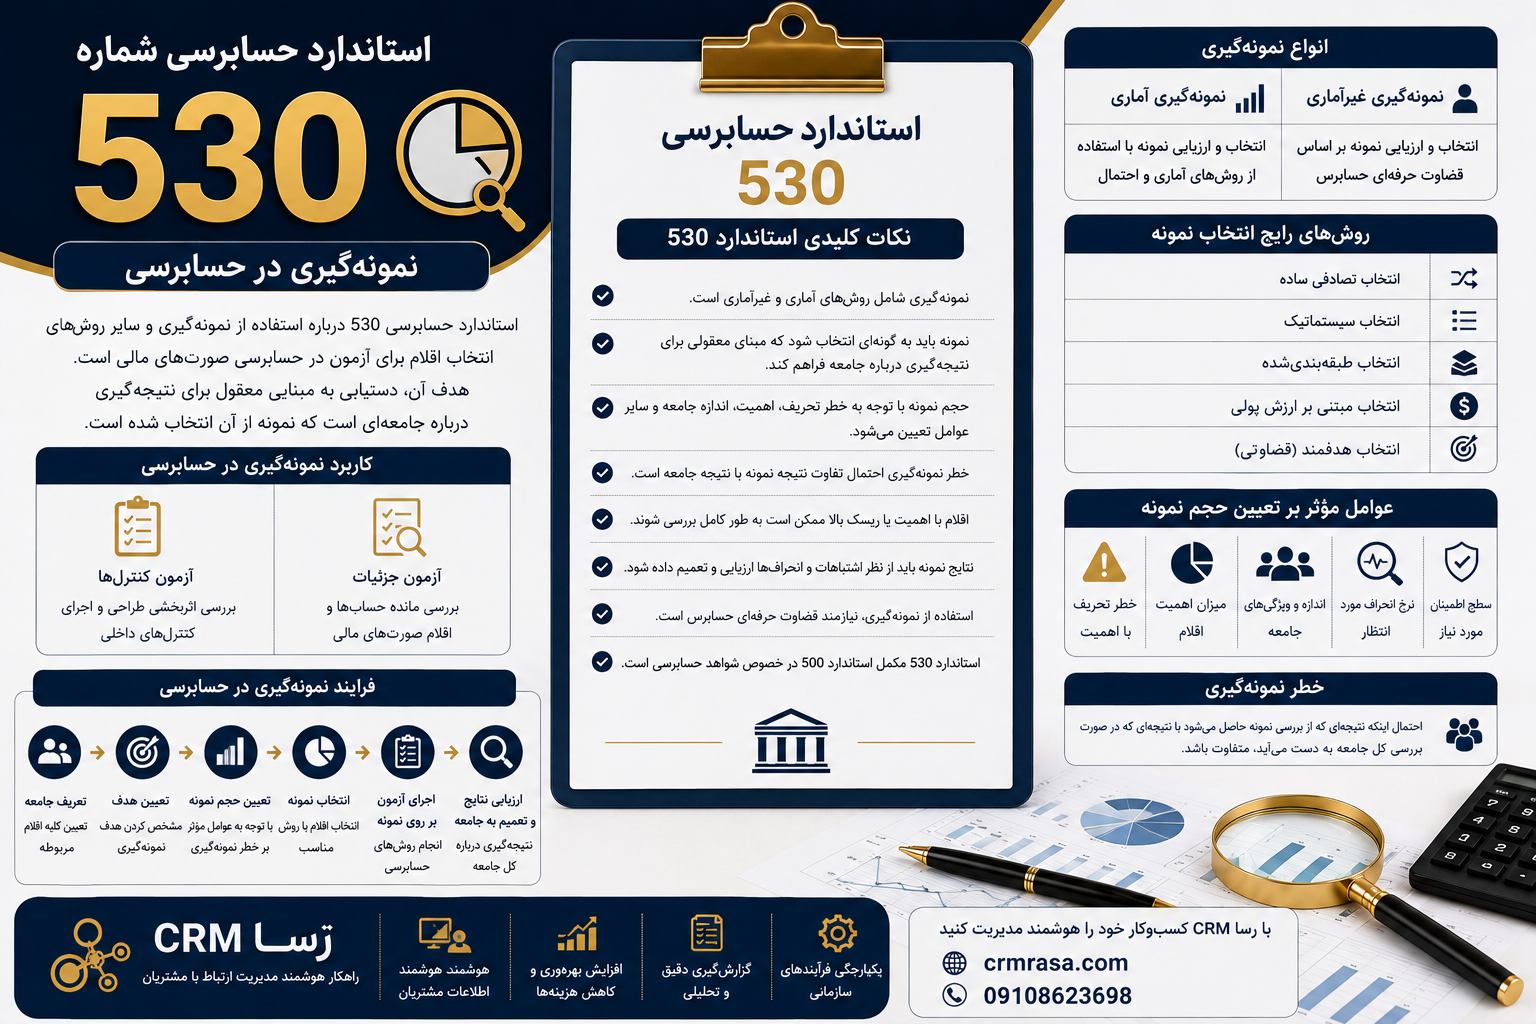
خلاصه استاندارد حسابرسی شماره 530 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 530 |
| عنوان استاندارد | نمونه گیری در حسابرسی |
| نسخه | تجدیدنظر شده 1395 |
| موضوع اصلی | استفاده از نمونه گیری و سایر روشهای انتخاب اقلام برای آزمون |
| هدف اصلی | دستیابی به مبنایی معقول برای نتیجه گیری درباره جامعه ای که نمونه از آن انتخاب شده است |
| نمونه گیری آماری | استفاده از روشهای دارای ویژگیهای نمونه گیری آماری برای انتخاب و ارزیابی نمونه |
| نمونه گیری غیرآماری | انتخاب و ارزیابی نمونه بر اساس قضاوت حرفه ای و بدون استفاده کامل از روشهای آماری |
| جامعه | مجموعه کامل اقلامی که نمونه از آن انتخاب می شود |
| نمونه | بخشی از اقلام جامعه که برای آزمون انتخاب می شود |
| کاربرد | آزمون کنترلها و آزمون جزئیات |
| حجم نمونه | با توجه به شرایط حسابرسی و عوامل موثر بر خطر نمونه گیری تعیین می شود |
| انتخاب اقلام | باید به گونه ای باشد که مبنای مناسبی برای نتیجه گیری فراهم کند |
| خطر نمونه گیری | احتمال اینکه نتیجه نمونه با نتیجه حاصل از بررسی کل جامعه متفاوت باشد |
| ارزیابی نتایج | بررسی انحرافها یا تحریفهای شناسایی شده و تعمیم نتایج به جامعه |
| استاندارد مرتبط | استاندارد حسابرسی 500 درباره شواهد حسابرسی |
| اهمیت استاندارد | کمک به جمع آوری شواهد کافی و مناسب با استفاده از روش انتخاب منطقی اقلام |
استاندارد حسابرسی شماره 530 چیست؟
استاندارد حسابرسی شماره 530 با عنوان نمونه گیری در حسابرسی، الزامات و رهنمودهای مربوط به استفاده حسابرس از نمونه گیری و سایر روشهای انتخاب اقلام برای آزمون را مشخص می کند.
حسابرس در بسیاری از حسابرسیها با تعداد بسیار زیادی معامله، سند، فاکتور، حساب، مانده و اطلاعات مالی مواجه است.
بررسی تک تک این اقلام همیشه عملی، اقتصادی یا لازم نیست.
در چنین شرایطی حسابرس می تواند با انتخاب بخشی از اقلام و اجرای روشهای حسابرسی روی آنها، شواهد لازم را جمع آوری کند.
اما نکته مهم این است که انتخاب نمونه نباید به شکل تصادفی و بدون برنامه انجام شود.
نمونه باید به شکلی انتخاب شود که حسابرس بتواند بر اساس نتایج آن، درباره جامعه مورد رسیدگی نتیجه گیری مناسبی داشته باشد.
هدف استاندارد حسابرسی 530
هدف اصلی حسابرس هنگام استفاده از نمونه گیری، دستیابی به مبنایی معقول برای نتیجه گیری درباره جامعه ای است که نمونه از آن انتخاب شده است.
به زبان ساده، حسابرس می خواهد بخشی از اطلاعات را بررسی کند، اما نتیجه بررسی آن بخش بتواند اطلاعات قابل استفاده ای درباره کل جامعه در اختیار او قرار دهد.
برای مثال، فرض کنید یک شرکت در طول سال 50 هزار فاکتور فروش صادر کرده است.
بررسی هر 50 هزار فاکتور ممکن است بسیار زمان بر باشد.
حسابرس می تواند بر اساس شرایط حسابرسی، تعدادی از فاکتورها را انتخاب و آنها را بررسی کند.
اگر نمونه به شکل مناسب طراحی و انتخاب شده باشد، نتایج آن می تواند در نتیجه گیری درباره جامعه مورد استفاده قرار گیرد.
نمونه گیری در حسابرسی یعنی چه؟
نمونه گیری در حسابرسی یعنی اجرای روشهای حسابرسی بر روی کمتر از 100 درصد اقلام یک جامعه، به شکلی که تمام واحدهای نمونه گیری شانس انتخاب شدن داشته باشند و حسابرس بتواند درباره کل جامعه نتیجه گیری کند.
به زبان ساده:
جامعه = تمام اقلام مورد بررسی
نمونه = بخشی از آن اقلام
آزمون = بررسی نمونه
نتیجه گیری = تعمیم مناسب نتایج به جامعه
جامعه حسابرسی چیست؟
جامعه، مجموعه کاملی از اقلامی است که حسابرس قصد دارد درباره آنها نتیجه گیری کند.
برای مثال جامعه می تواند شامل موارد زیر باشد:
- تمام فاکتورهای فروش
- تمام فاکتورهای خرید
- تمام پرداختهای بانکی
- تمام دریافتهای نقدی
- تمام اسناد حسابداری
- تمام حسابهای دریافتنی
- تمام حسابهای پرداختنی
- تمام معاملات یک حساب خاص
- تمام موارد کنترل داخلی مورد آزمون
برای اینکه نمونه گیری قابل اتکا باشد، جامعه باید به شکل مناسبی تعریف شود.
نمونه حسابرسی چیست؟
نمونه، بخشی از جامعه است که برای اجرای روشهای حسابرسی انتخاب می شود.
برای مثال اگر جامعه شامل:
10,000 فاکتور فروش
باشد و حسابرس:
200 فاکتور
را انتخاب کند، این 200 فاکتور نمونه حسابرسی هستند.
نتیجه بررسی نمونه باید به شکلی ارزیابی شود که حسابرس بتواند درباره کل جامعه قضاوت مناسبی داشته باشد.
چرا حسابرس از نمونه گیری استفاده می کند؟
استفاده از نمونه گیری می تواند مزایای مختلفی داشته باشد.
کاهش زمان رسیدگی
بررسی تعداد محدودی از اقلام معمولا سریع تر از بررسی کل جامعه است.
کاهش هزینه حسابرسی
با انتخاب نمونه مناسب، منابع حسابرسی بهتر استفاده می شوند.
تمرکز بر اقلام مهم
حسابرس می تواند علاوه بر نمونه گیری، اقلام بااهمیت یا غیرعادی را نیز به صورت جداگانه بررسی کند.
افزایش کارایی
نمونه گیری مناسب باعث می شود منابع حسابرسی روی حوزه های مهم تر متمرکز شوند.
امکان رسیدگی به جوامع بزرگ
در برخی حسابرسیها، حجم معاملات به اندازه ای زیاد است که بررسی کامل تمام اقلام عملی نیست.
نمونه گیری آماری چیست؟
نمونه گیری آماری روشی است که در آن ویژگیهای نمونه گیری آماری رعایت می شود.
دو ویژگی مهم نمونه گیری آماری عبارت اند از:
- انتخاب تصادفی اقلام نمونه
- استفاده از نظریه احتمال برای ارزیابی نتایج نمونه و خطر نمونه گیری
نمونه گیری آماری می تواند به حسابرس کمک کند احتمال خطر نمونه گیری را به شکل مشخص تری ارزیابی کند.
نمونه گیری غیرآماری چیست؟
در نمونه گیری غیرآماری، حسابرس از قضاوت حرفه ای برای انتخاب و ارزیابی نمونه استفاده می کند و الزام ندارد که تمامی محاسبات و روشهای آماری را به کار ببرد.
اما این موضوع به معنی انتخاب سلیقه ای و بدون منطق اقلام نیست.
حسابرس همچنان باید نمونه ای را انتخاب کند که بتواند مبنای مناسبی برای نتیجه گیری درباره جامعه فراهم کند.
تفاوت نمونه گیری آماری و غیرآماری
| ویژگی | نمونه گیری آماری | نمونه گیری غیرآماری |
| روش انتخاب | مبتنی بر روشهای آماری و احتمال | مبتنی بر قضاوت حرفه ای |
| ارزیابی خطر | قابل اندازه گیری با روشهای آماری | بیشتر مبتنی بر قضاوت |
| نیاز به دانش آماری | بیشتر | کمتر |
| انعطاف پذیری | ساختارمندتر | انعطاف پذیرتر |
| استفاده از قضاوت حرفه ای | وجود دارد | اهمیت بیشتری دارد |
| مناسب برای | جوامع و آزمونهای دارای شرایط مناسب آماری | شرایطی که قضاوت حرفه ای کاربرد بیشتری دارد |
| هدف نهایی | نتیجه گیری درباره جامعه | نتیجه گیری درباره جامعه |
آیا نمونه گیری غیرآماری یعنی انتخاب تصادفی نیست؟
خیر.
این تصور اشتباه است که نمونه گیری غیرآماری یعنی حسابرس هر موردی را که خواست انتخاب کند.
حتی در نمونه گیری غیرآماری نیز روش انتخاب باید به گونه ای باشد که حسابرس بتواند به نتیجه گیری معقولی درباره جامعه برسد.
قضاوت حرفه ای باید بر اساس:
- خطر
- اهمیت
- ویژگیهای جامعه
- هدف آزمون
- نوع شواهد مورد نیاز
انجام شود.
آزمون کنترلها و نمونه گیری
یکی از کاربردهای مهم نمونه گیری، آزمون کنترلها است.
حسابرس ممکن است بخواهد بررسی کند که یک کنترل داخلی در طول دوره مالی به شکل مناسب اجرا شده است یا خیر.
برای مثال:
شرکت موظف است تمام پرداختهای بالاتر از مبلغ مشخص را با تایید مدیر مالی انجام دهد.
اگر در طول سال 5,000 پرداخت وجود داشته باشد، حسابرس می تواند تعدادی از پرداختها را انتخاب کند و بررسی کند آیا تایید لازم برای آنها وجود داشته است یا خیر.
نمونه گیری در آزمون جزئیات
نمونه گیری در آزمون جزئیات نیز کاربرد زیادی دارد.
برای مثال حسابرس می خواهد صحت فاکتورهای فروش را بررسی کند.
جامعه:
20,000 فاکتور فروش
نمونه:
250 فاکتور
حسابرس می تواند برای اقلام انتخاب شده مواردی مانند:
- وجود فاکتور
- تاریخ
- مبلغ
- مشتری
- اسناد حمل
- ثبت حسابداری
- دریافت وجه
را بررسی کند.
حجم نمونه چیست؟
حجم نمونه یعنی تعداد اقلامی که حسابرس از جامعه برای آزمون انتخاب می کند.
تعیین حجم نمونه یک تصمیم مهم در فرایند حسابرسی است.
اگر نمونه بیش از حد کوچک باشد، ممکن است شواهد کافی برای نتیجه گیری فراهم نشود.
اگر نمونه بیش از حد بزرگ باشد، ممکن است منابع حسابرسی بدون ضرورت زیادی مصرف شوند.
بنابراین حسابرس باید حجم نمونه را با توجه به شرایط تعیین کند.
عوامل موثر بر حجم نمونه
عوامل مختلفی می توانند بر حجم نمونه اثر بگذارند.
از جمله:
- خطر تحریف بااهمیت
- خطر نمونه گیری
- میزان اهمیت
- اندازه جامعه
- نرخ مورد انتظار انحراف
- میزان انحراف قابل قبول
- نوع آزمون
- کیفیت کنترلهای داخلی
- میزان اطمینان مورد نیاز
- ویژگیهای اقلام جامعه
به همین دلیل نمی توان یک عدد ثابت را برای حجم نمونه تمام حسابرسیها تعیین کرد.
مثال ساده تعیین حجم نمونه
فرض کنید حسابرس می خواهد پرداختهای شرکت را بررسی کند.
جامعه:
5,000 پرداخت
حسابرس بر اساس ارزیابی خطر و سایر عوامل تصمیم می گیرد:
150 پرداخت
را بررسی کند.
اگر نمونه به شکل مناسب انتخاب شود و نتایج آن نیز به شکل صحیح ارزیابی شود، حسابرس می تواند از نتایج آن برای نتیجه گیری درباره جامعه استفاده کند.
نکته مهم این است که 150 یک عدد ثابت و عمومی برای همه حسابرسیها نیست.
حجم نمونه باید متناسب با شرایط هر حسابرسی تعیین شود.
خطر نمونه گیری چیست؟
خطر نمونه گیری یعنی احتمال اینکه نتیجه ای که حسابرس بر اساس نمونه به دست می آورد، با نتیجه ای که در صورت بررسی کل جامعه به دست می آمد، متفاوت باشد.
برای مثال:
فرض کنید در نمونه حسابرس نتیجه می گیرد که کنترل داخلی به شکل مناسب عمل کرده است.
اما اگر تمام اقلام بررسی می شدند، مشخص می شد که کنترل دارای مشکل مهمی بوده است.
این تفاوت می تواند ناشی از خطر نمونه گیری باشد.
کاهش خطر نمونه گیری
حسابرس می تواند با طراحی مناسب نمونه، خطر نمونه گیری را کاهش دهد.
از جمله اقدامات موثر:
- افزایش حجم نمونه
- انتخاب مناسب اقلام
- استفاده از روش انتخاب مناسب
- تعریف صحیح جامعه
- ارزیابی درست نتایج
- توجه به ویژگیهای جامعه
هرچه حجم نمونه افزایش پیدا کند، در شرایط مشابه، خطر نمونه گیری معمولا کاهش پیدا می کند.
روشهای انتخاب نمونه
حسابرس می تواند از روشهای مختلفی برای انتخاب اقلام استفاده کند.
انتخاب تصادفی
در انتخاب تصادفی، هر واحد نمونه گیری شانس مشخصی برای انتخاب شدن دارد.
این روش یکی از روشهای مهم در نمونه گیری آماری است.
انتخاب سیستماتیک
در روش سیستماتیک، اقلام بر اساس یک فاصله مشخص انتخاب می شوند.
برای مثال اگر قرار باشد از یک جامعه 10,000 تایی، 100 قلم انتخاب شود، فاصله نمونه گیری می تواند بر اساس روش تعیین شده محاسبه شود.
شروع نمونه نیز باید به شکل مناسب تعیین شود.
انتخاب تصادفی ساده
در این روش اقلام به شکلی انتخاب می شوند که انتخاب نمونه به شانس وابسته باشد.
برای این کار می توان از روشهای مختلف تولید اعداد تصادفی استفاده کرد.
انتخاب بر اساس ارزش پولی
در برخی شرایط، انتخاب اقلام می تواند با توجه به ارزش پولی آنها انجام شود.
این روش می تواند باعث شود اقلام با مبلغ بالاتر احتمال بیشتری برای انتخاب داشته باشند.
انتخاب اقلام خاص
حسابرس ممکن است برخی اقلام خاص را به دلیل ویژگیهایشان به صورت جداگانه انتخاب کند.
برای مثال:
- اقلام با مبلغ بسیار بالا
- معاملات غیرعادی
- معاملات نزدیک پایان سال
- اقلام دارای ریسک بالا
- اقلامی که سابقه خطا دارند
اما انتخاب اقلام خاص به تنهایی لزوما نمونه گیری محسوب نمی شود و نتیجه آن نباید بدون توجه به هدف آزمون، به کل جامعه تعمیم داده شود.
اقلام بااهمیت و نمونه گیری
ممکن است حسابرس برخی اقلام را به دلیل مبلغ یا ویژگی خاص، به صورت کامل بررسی کند.
مثلا:
یک حساب دریافتنی 50 میلیارد ریالی ممکن است به دلیل اهمیت آن به صورت جداگانه رسیدگی شود.
در این شرایط، حسابرس می تواند:
اقلام بااهمیت را به صورت کامل بررسی کند
و برای سایر اقلام از نمونه گیری استفاده کند.
این ترکیب می تواند کارایی حسابرسی را افزایش دهد.
ارزیابی نتایج نمونه
پس از اجرای آزمون، کار حسابرس تمام نمی شود.
حسابرس باید نتایج نمونه را ارزیابی کند.
در این مرحله مواردی مانند:
- انحرافها
- تحریفها
- خطاهای شناسایی شده
- ویژگیهای اقلام
- علت خطا
- میزان خطا
- قابلیت تعمیم نتایج
بررسی می شوند.
انحراف در آزمون کنترلها
فرض کنیم حسابرس برای آزمون یک کنترل داخلی، 100 معامله را بررسی کرده است.
در 100 معامله:
5 مورد انحراف
شناسایی شده است.
حسابرس باید بررسی کند:
- نرخ انحراف چقدر است؟
- آیا انحرافها تصادفی هستند؟
- آیا علت مشترکی دارند؟
- آیا کنترل مورد نظر همچنان قابل اتکاست؟
- آیا نیاز به آزمون بیشتر وجود دارد؟
تحریف در آزمون جزئیات
فرض کنید حسابرس 200 فاکتور فروش را بررسی کرده و در تعدادی از آنها تحریف مشاهده کرده است.
حسابرس باید:
- میزان تحریفها را ارزیابی کند.
- علت تحریفها را بررسی کند.
- نتایج را در ارتباط با کل جامعه ارزیابی کند.
- احتمال وجود تحریف بیشتر را در نظر بگیرد.
- در صورت نیاز روشهای حسابرسی بیشتری اجرا کند.
تعمیم نتایج نمونه به جامعه
یکی از مهم ترین بخشهای نمونه گیری، تعمیم مناسب نتایج نمونه به جامعه است.
فرض کنید حسابرس در نمونه خود متوجه شده است که درصد مشخصی از معاملات دارای خطا هستند.
حسابرس باید بررسی کند آیا این نتایج می تواند نشانه ای از وضعیت کل جامعه باشد یا خیر.
در این مرحله، حسابرس نباید صرفا به تعداد خطاها نگاه کند.
میزان مالی تحریف، ویژگی خطاها و شرایط جامعه نیز اهمیت دارند.
نمونه گیری و استاندارد حسابرسی 500
استاندارد 530 مکمل استاندارد حسابرسی 500 است.
استاندارد 500 درباره مسئولیت حسابرس برای طراحی و اجرای روشهای حسابرسی با هدف کسب شواهد حسابرسی کافی و مناسب صحبت می کند.
استاندارد 530 به یکی از روشهای مهم انتخاب اقلام برای کسب این شواهد، یعنی نمونه گیری، می پردازد.
بنابراین می توان گفت:
استاندارد 500 = اصول کلی شواهد حسابرسی
استاندارد 530 = نمونه گیری و انتخاب اقلام برای آزمون
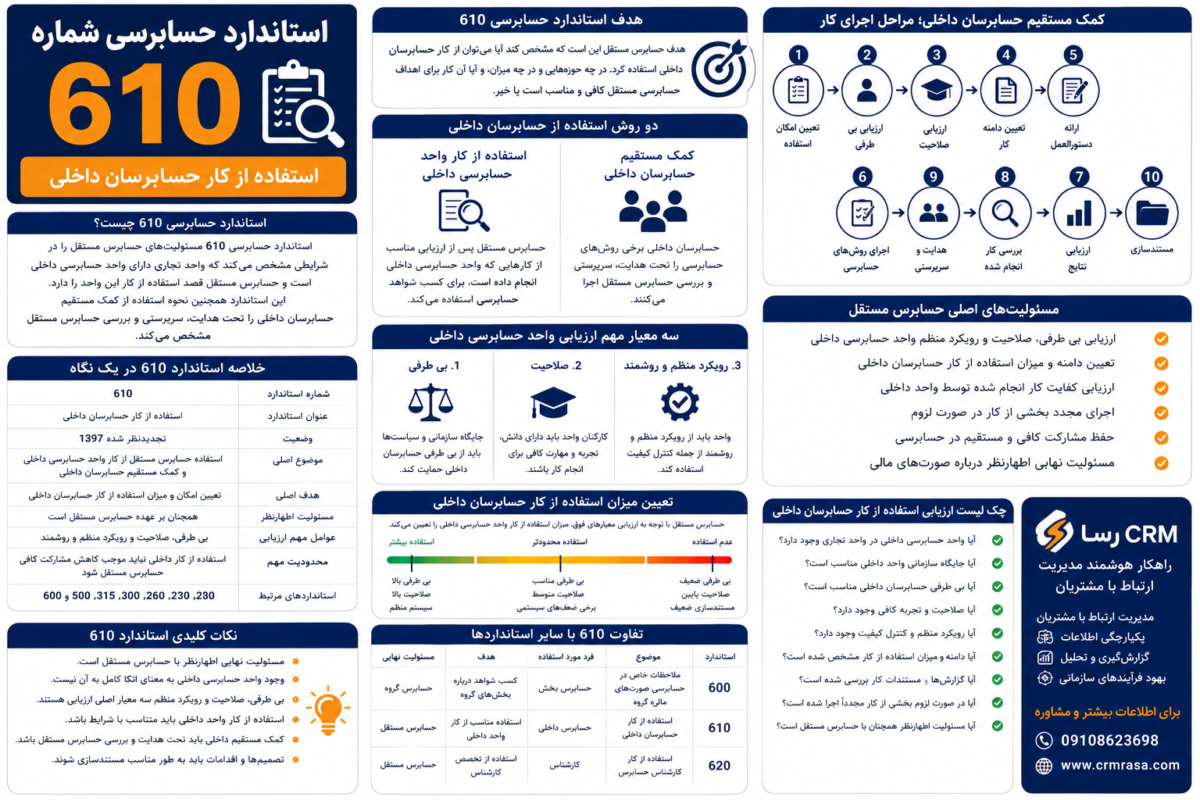
رابطه استاندارد 530 با استاندارد 330
استاندارد 330 درباره واکنش حسابرس به خطرهای ارزیابی شده است.
اگر خطر تحریف بااهمیت افزایش پیدا کند، ممکن است حسابرس نیاز داشته باشد:
- حجم نمونه را افزایش دهد.
- آزمونهای بیشتری اجرا کند.
- اقلام بیشتری را به صورت کامل بررسی کند.
- روشهای حسابرسی دیگری انجام دهد.
بنابراین ارزیابی خطر می تواند بر طراحی نمونه حسابرسی اثر بگذارد.
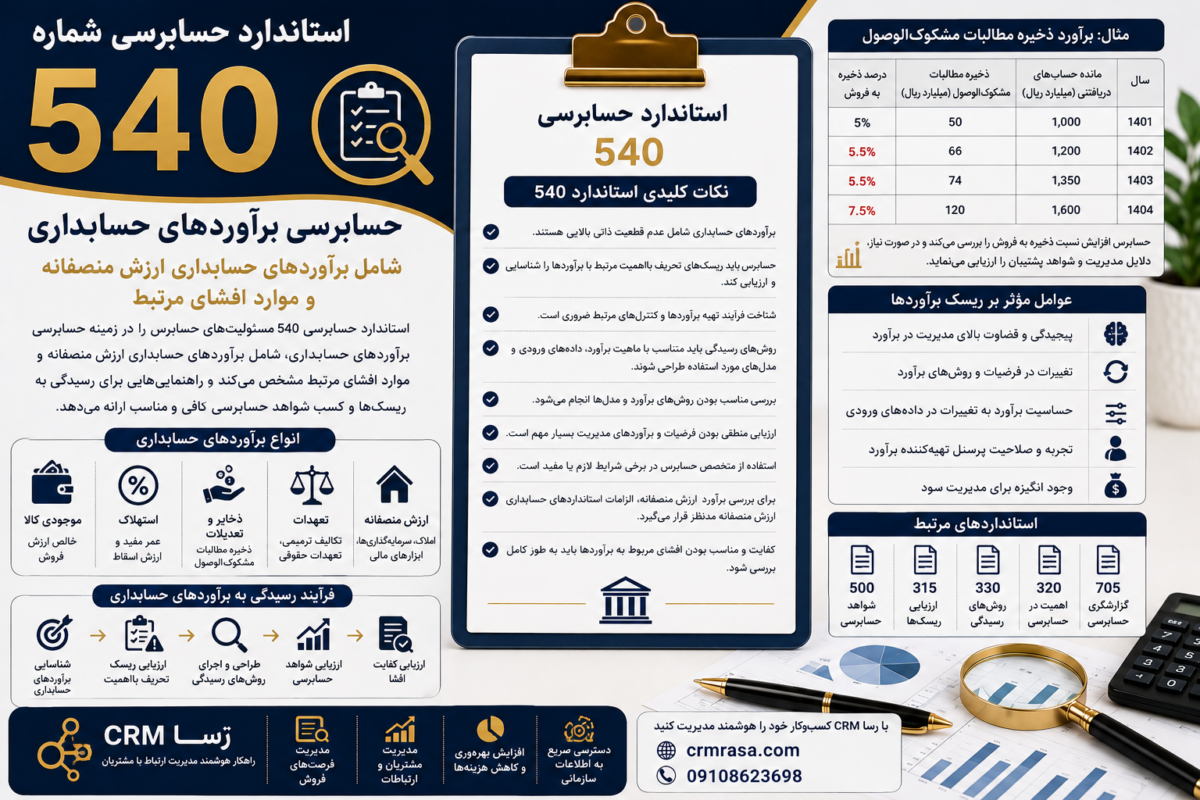
رابطه استاندارد 530 با استاندارد 320
اهمیت نیز در طراحی حسابرسی و تعیین میزان رسیدگی نقش مهمی دارد.
اگر یک قلم از نظر مبلغ یا ماهیت اهمیت بیشتری داشته باشد، ممکن است حسابرس تصمیم بگیرد آن را به صورت کامل بررسی کند.
برای سایر اقلام نیز نمونه گیری می تواند مورد استفاده قرار گیرد.
مثال جامع استاندارد حسابرسی 530
فرض کنید شرکت «الف» در سال مالی 1404 تعداد:
12,000 فاکتور فروش
صادر کرده است.
حسابرس برای آزمون جزئیات فروش، جامعه را تعریف می کند.
مرحله اول: تعیین جامعه
جامعه شامل تمام فاکتورهای فروش ثبت شده در دوره مالی است.
مرحله دوم: شناسایی اقلام خاص
حسابرس تعدادی فاکتور با مبالغ بسیار بالا را جداگانه بررسی می کند.
مرحله سوم: انتخاب نمونه
برای سایر فاکتورها، نمونه ای متناسب با شرایط حسابرسی انتخاب می شود.
مرحله چهارم: اجرای آزمون
برای نمونه انتخاب شده مواردی مانند:
- مبلغ
- تاریخ
- مشتری
- سند فروش
- اسناد حمل
- ثبت حسابداری
- دریافت وجه
بررسی می شود.
مرحله پنجم: شناسایی تحریف
فرض کنیم تعدادی تحریف شناسایی شده است.
حسابرس باید میزان و ماهیت این تحریفها را ارزیابی کند.
مرحله ششم: نتیجه گیری
در نهایت حسابرس بررسی می کند که آیا نتایج نمونه، مبنای مناسبی برای نتیجه گیری درباره کل جامعه فراهم می کند یا نیاز به رسیدگی بیشتر وجود دارد.
جدول مسیر اجرای نمونه گیری در حسابرسی
| مرحله | اقدام حسابرس | نتیجه |
| 1 | تعیین هدف آزمون | مشخص شدن موضوع رسیدگی |
| 2 | تعریف جامعه | تعیین محدوده اقلام |
| 3 | تعیین واحد نمونه گیری | مشخص شدن واحد انتخاب |
| 4 | ارزیابی خطر | تعیین میزان رسیدگی مورد نیاز |
| 5 | تعیین حجم نمونه | مشخص شدن تعداد اقلام |
| 6 | انتخاب روش نمونه گیری | تعیین نحوه انتخاب اقلام |
| 7 | انتخاب نمونه | ایجاد نمونه حسابرسی |
| 8 | اجرای روشهای حسابرسی | جمع آوری شواهد |
| 9 | بررسی انحرافها و تحریفها | شناسایی موارد مشکل دار |
| 10 | ارزیابی نتایج | بررسی قابلیت تعمیم |
| 11 | نتیجه گیری | نتیجه گیری درباره جامعه |
| 12 | اجرای رسیدگی بیشتر در صورت نیاز | افزایش شواهد حسابرسی |
نمونه گیری و قضاوت حرفه ای حسابرس
حتی زمانی که حسابرس از روشهای آماری استفاده می کند، قضاوت حرفه ای همچنان اهمیت دارد.
حسابرس باید درباره مواردی مانند:
- تعریف جامعه
- هدف آزمون
- سطح خطر
- میزان اهمیت
- نوع روش انتخاب
- نحوه برخورد با تحریفها
- نیاز به آزمونهای بیشتر
قضاوت حرفه ای داشته باشد.
بنابراین نرم افزارهای آماری یا روشهای محاسباتی جایگزین قضاوت حرفه ای حسابرس نمی شوند.
اشتباهات رایج در نمونه گیری حسابرسی
انتخاب نمونه بسیار کوچک
نمونه بسیار کوچک ممکن است شواهد کافی برای نتیجه گیری فراهم نکند.
انتخاب اقلام به صورت سلیقه ای
انتخاب صرفا اقلامی که حسابرس به آنها علاقه دارد می تواند باعث ایجاد سوگیری شود.
تعریف نادرست جامعه
اگر جامعه به درستی تعریف نشود، نتیجه نمونه گیری نیز قابل اتکا نخواهد بود.
نادیده گرفتن اقلام بااهمیت
اقلام بااهمیت ممکن است نیازمند رسیدگی جداگانه باشند.
تعمیم بیش از حد نتایج
نتایج نمونه باید با توجه به روش نمونه گیری و ویژگیهای جامعه تفسیر شوند.
بی توجهی به تحریفهای کشف شده
هر تحریف شناسایی شده باید متناسب با شرایط ارزیابی شود.
ثابت فرض کردن حجم نمونه
هیچ حجم نمونه ای برای تمام حسابرسیها مناسب نیست.
آیا هر انتخاب چند قلم، نمونه گیری حسابرسی است؟
خیر.
این نکته بسیار مهم است.
اگر حسابرس فقط چند فاکتور را به دلیل اینکه:
- در دسترس هستند،
- راحت تر پیدا می شوند،
- یا خودش آنها را انتخاب کرده است،
بررسی کند، لزوما نمونه گیری مناسب انجام نداده است.
نمونه باید با توجه به هدف آزمون و روش انتخاب مناسب طراحی شود.
تفاوت نمونه گیری با بررسی کامل
| ویژگی | بررسی کامل | نمونه گیری |
| پوشش جامعه | 100 درصد | کمتر از 100 درصد |
| زمان | بیشتر | معمولا کمتر |
| هزینه | بیشتر | معمولا کمتر |
| نیاز به انتخاب نمونه | ندارد | دارد |
| خطر نمونه گیری | ندارد | وجود دارد |
| امکان استفاده برای جوامع بزرگ | دشوارتر | مناسب تر |
| نیاز به تعمیم نتایج | ندارد | دارد |
مزایای نمونه گیری مناسب در حسابرسی
نمونه گیری مناسب می تواند:
- زمان حسابرسی را کاهش دهد.
- هزینه رسیدگی را کنترل کند.
- منابع حسابرسی را بهتر تخصیص دهد.
- تمرکز حسابرس را روی اقلام پرریسک افزایش دهد.
- شواهد کافی و مناسب فراهم کند.
- رسیدگی به جوامع بزرگ را عملی تر کند.
اما نمونه گیری ضعیف می تواند باعث شود حسابرس به نتیجه گیری نامناسب برسد.
نکات کلیدی استاندارد حسابرسی 530
اگر بخواهیم استاندارد 530 را خیلی خلاصه کنیم:
- نمونه گیری یکی از روشهای انتخاب اقلام برای آزمون است.
- هدف نمونه گیری، ایجاد مبنای معقول برای نتیجه گیری درباره جامعه است.
- جامعه باید به شکل مناسب تعریف شود.
- نمونه باید متناسب با هدف آزمون انتخاب شود.
- نمونه گیری می تواند آماری یا غیرآماری باشد.
- نمونه گیری در آزمون کنترلها کاربرد دارد.
- نمونه گیری در آزمون جزئیات نیز کاربرد دارد.
- حجم نمونه باید متناسب با شرایط حسابرسی تعیین شود.
- خطر نمونه گیری باید مورد توجه قرار گیرد.
- انتخاب اقلام باید از سوگیری نامناسب جلوگیری کند.
- اقلام بااهمیت ممکن است به صورت کامل بررسی شوند.
- نتایج نمونه باید به شکل مناسب ارزیابی شوند.
- انحرافها و تحریفهای شناسایی شده باید بررسی شوند.
- در صورت نیاز باید رسیدگیهای بیشتری انجام شود.
- نمونه گیری جایگزین قضاوت حرفه ای حسابرس نیست.
- استاندارد 530 ارتباط نزدیکی با استاندارد 500 دارد.
اهمیت استاندارد حسابرسی 530
استاندارد 530 یکی از استانداردهای مهم در اجرای عملی حسابرسی است؛ زیرا حسابرس معمولا با حجم بسیار زیادی از اطلاعات و معاملات روبه رو است.
اگر حسابرس بخواهد تمام اقلام را بررسی کند، در بسیاری از موارد زمان و منابع زیادی مصرف خواهد شد.
نمونه گیری مناسب این امکان را فراهم می کند که حسابرس با انتخاب منطقی بخشی از جامعه، شواهد لازم را جمع آوری و درباره جامعه نتیجه گیری کند.
البته استفاده از نمونه گیری نیازمند طراحی صحیح، انتخاب مناسب، ارزیابی نتایج و توجه به خطر نمونه گیری است.
به همین دلیل نمونه گیری صرفا به معنای «چند مورد را انتخاب کردن» نیست؛ بلکه یک فرایند حرفه ای و برنامه ریزی شده در حسابرسی است.
رسا CRM و اهمیت مدیریت اطلاعات قابل اتکا
در حسابرسی، کیفیت اطلاعات و امکان دسترسی به داده های منظم اهمیت زیادی دارد.
کسب و کارها روزانه با حجم زیادی از اطلاعات مربوط به مشتریان، فروش، قراردادها، فرآیندهای سازمانی و فعالیتهای مالی مواجه هستند.
استفاده از سیستمهای یکپارچه می تواند به سازمانها کمک کند اطلاعات را ساختاریافته تر مدیریت کنند و دسترسی به داده های مورد نیاز را ساده تر کنند.
رسا CRM با ارائه راهکارهای نرم افزاری مدیریت ارتباط با مشتری و اطلاعات سازمانی، به کسب و کارها کمک می کند فرآیندهای مرتبط با اطلاعات مشتریان و فعالیتهای سازمانی را یکپارچه تر مدیریت کنند.
وب سایت رسا CRM:
جمع بندی
استاندارد حسابرسی شماره 530 با عنوان نمونه گیری در حسابرسی، چارچوب استفاده حسابرس از نمونه گیری و سایر روشهای انتخاب اقلام برای آزمون را مشخص می کند.
در حسابرسی صورتهای مالی، حسابرس معمولا با تعداد زیادی معامله، سند، فاکتور و مانده حساب مواجه است و بررسی تمام این اقلام همیشه ضروری یا عملی نیست.
در چنین شرایطی، نمونه گیری می تواند به حسابرس کمک کند بخشی از جامعه را انتخاب و آزمون کند و بر اساس نتایج، درباره جامعه مورد رسیدگی نتیجه گیری مناسبی داشته باشد.
نمونه گیری می تواند به شکل آماری یا غیرآماری انجام شود و در آزمون کنترلها و آزمون جزئیات کاربرد دارد.
برای اجرای مناسب نمونه گیری، ابتدا باید جامعه و هدف آزمون مشخص شود. سپس حسابرس با توجه به خطر، اهمیت و سایر عوامل، حجم نمونه و روش مناسب انتخاب اقلام را تعیین می کند.
پس از انتخاب نمونه، روشهای حسابرسی اجرا شده و انحرافها یا تحریفهای شناسایی شده مورد بررسی قرار می گیرند.
در نهایت حسابرس باید ارزیابی کند که آیا نتایج نمونه مبنای مناسبی برای نتیجه گیری درباره جامعه فراهم می کنند یا خیر.
نکته مهم این است که هیچ حجم نمونه ثابت و یکسانی برای تمام حسابرسیها وجود ندارد. حجم و روش نمونه گیری باید بر اساس شرایط هر حسابرسی و قضاوت حرفه ای حسابرس تعیین شود.
به همین دلیل استاندارد حسابرسی 530 را می توان یکی از استانداردهای مهم برای افزایش کارایی حسابرسی و جمع آوری شواهد حسابرسی کافی و مناسب دانست.
سوالات متداول استاندارد حسابرسی 530
استاندارد حسابرسی 530 درباره چیست؟
استاندارد حسابرسی 530 درباره نمونه گیری در حسابرسی و سایر روشهای انتخاب اقلام برای آزمون است.
هدف اصلی نمونه گیری در حسابرسی چیست؟
هدف اصلی، دستیابی به مبنایی معقول برای نتیجه گیری درباره جامعه ای است که نمونه از آن انتخاب شده است.
نمونه گیری آماری چیست؟
نمونه گیری آماری روشی است که در آن انتخاب نمونه و ارزیابی نتایج بر اساس ویژگیهای نمونه گیری آماری و نظریه احتمال انجام می شود.
نمونه گیری غیرآماری چیست؟
نمونه گیری غیرآماری بر اساس قضاوت حرفه ای حسابرس انجام می شود و الزام ندارد که تمام مراحل انتخاب و ارزیابی با روشهای آماری انجام شود.
آیا نمونه گیری فقط در آزمون جزئیات استفاده می شود؟
خیر. نمونه گیری می تواند در آزمون کنترلها و آزمون جزئیات مورد استفاده قرار گیرد.
حجم نمونه حسابرسی چگونه تعیین می شود؟
حجم نمونه به عواملی مانند خطر، اهمیت، ویژگیهای جامعه، میزان انحراف مورد انتظار و سطح اطمینان مورد نیاز بستگی دارد و برای همه حسابرسیها یکسان نیست.
خطر نمونه گیری چیست؟
خطر نمونه گیری احتمال تفاوت نتیجه گیری حسابرس بر اساس نمونه با نتیجه ای است که در صورت بررسی کل جامعه به دست می آمد.
آیا اقلام با مبلغ بالا باید وارد نمونه شوند؟
اقلام بااهمیت ممکن است به دلیل مبلغ یا ویژگی خاص به صورت جداگانه و کامل بررسی شوند. این تصمیم به شرایط حسابرسی بستگی دارد.
آیا انتخاب چند فاکتور به صورت تصادفی همیشه نمونه گیری حسابرسی محسوب می شود؟
خیر. نمونه گیری باید با هدف مشخص، جامعه تعریف شده و روش انتخاب مناسب انجام شود تا بتوان از نتایج برای نتیجه گیری درباره جامعه استفاده کرد.
آیا نمونه گیری جایگزین قضاوت حرفه ای حسابرس است؟
خیر. حتی در نمونه گیری آماری نیز قضاوت حرفه ای حسابرس در طراحی آزمون، تعریف جامعه، تعیین عوامل موثر و ارزیابی نتایج اهمیت دارد.
استاندارد حسابرسی 530 با کدام استاندارد ارتباط بیشتری دارد؟
استاندارد 530 ارتباط نزدیکی با استاندارد 500 درباره شواهد حسابرسی دارد و همچنین با استانداردهای 320 و 330 از نظر اهمیت و واکنش به خطرهای ارزیابی شده مرتبط است.