بلاگ
استفاده از کار کارشناس حسابرس استاندارد حسابرسی شماره 620
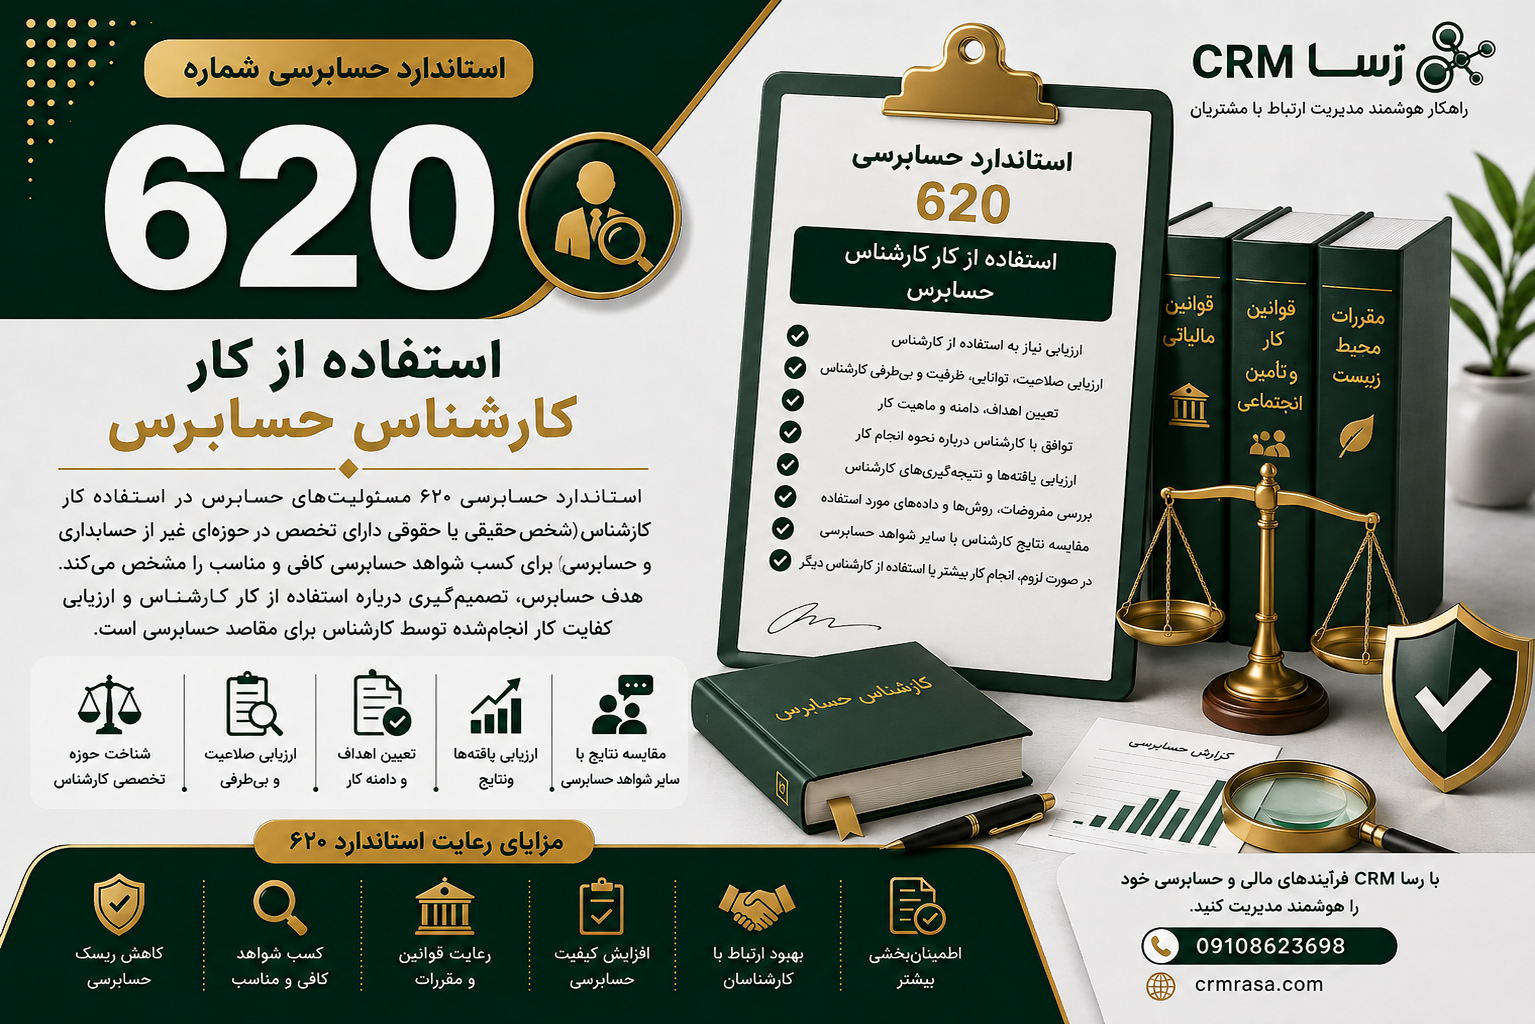
خلاصه استاندارد حسابرسی شماره 620 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 620 |
| عنوان استاندارد | استفاده از کار کارشناس حسابرس |
| تجدیدنظر | 1398 |
| تاریخ اجرا | برای دوره های مالی که از 1 فروردین 1398 و پس از آن شروع می شوند |
| موضوع اصلی | مسئولیت حسابرس در استفاده از کار اشخاص حقیقی یا حقوقی متخصص در حوزه ای غیر از حسابداری و حسابرسی |
| هدف اصلی | تصمیم گیری درباره استفاده از کار کارشناس و ارزیابی کفایت کار او |
| کارشناس حسابرس | شخص حقیقی یا حقوقی دارای تخصص در حوزه ای غیر از حسابداری و حسابرسی که حسابرس از کار او استفاده می کند |
| حوزه تخصص | حوزه هایی مانند ارزش گذاری، مهندسی، زمین شناسی، حقوق، اکچوئری و سایر حوزه های تخصصی |
| مهم ترین ارزیابی ها | صلاحیت، توانایی، ظرفیت و بی طرفی کارشناس |
| موضوع مهم دیگر | شناخت حسابرس از حوزه تخصصی کارشناس |
| قرارداد یا توافق با کارشناس | باید درباره ماهیت، دامنه و اهداف کار و سایر موارد مرتبط توافق شود |
| ارزیابی نهایی | حسابرس باید کفایت یافته ها و نتیجه گیری های کارشناس را ارزیابی کند |
| مسئولیت اظهارنظر | همچنان کاملا بر عهده حسابرس است |
| اشاره در گزارش حسابرس | در اظهارنظر تعدیل نشده، معمولا نباید به کار کارشناس اشاره شود مگر الزام قانونی یا مقرراتی وجود داشته باشد |
| استاندارد مرتبط | استانداردهای 200، 230، 500، 540، 600 و 610 |
استاندارد حسابرسی شماره 620 چیست؟
استاندارد حسابرسی شماره 620 با عنوان «استفاده از کار کارشناس حسابرس»، مسئولیت های حسابرس را در شرایطی مشخص می کند که برای کسب شواهد حسابرسی کافی و مناسب، استفاده از تخصصی خارج از حوزه حسابداری و حسابرسی ضرورت پیدا می کند.
در بسیاری از حسابرسی ها، حسابرس با موضوعاتی مواجه می شود که ارزیابی آنها به دانش تخصصی خارج از حسابداری و حسابرسی نیاز دارد.
برای مثال ممکن است حسابرس برای بررسی موارد زیر به متخصص نیاز داشته باشد:
- ارزش گذاری ساختمان
- ارزش گذاری زمین
- ارزیابی ماشین آلات
- ارزش گذاری ابزارهای مالی پیچیده
- محاسبه تعهدات بیمه ای
- ارزیابی ذخایر معدنی
- بررسی مسائل مهندسی
- ارزیابی آثار هنری
- ارزش گذاری برخی دارایی های پیچیده
در چنین شرایطی حسابرس می تواند از کار یک کارشناس استفاده کند؛ اما استفاده از کارشناس به معنی انتقال مسئولیت حسابرس نیست.
استاندارد 620 دقیقا چارچوب این استفاده را مشخص می کند.
هدف استاندارد حسابرسی 620
اهداف اصلی حسابرس طبق استاندارد 620 عبارت است از:
- تصمیم گیری درباره استفاده یا عدم استفاده از کار کارشناس حسابرس.
- در صورت استفاده از کار کارشناس، تصمیم گیری درباره کفایت کار او برای مقاصد حسابرس.
بنابراین دو سوال اصلی وجود دارد:
آیا به کارشناس نیاز داریم؟
و اگر پاسخ مثبت است:
آیا کار انجام شده توسط کارشناس برای اهداف حسابرسی کافی و مناسب است؟
کارشناس حسابرس چیست؟
کارشناس حسابرس، شخص حقیقی یا حقوقی دارای تخصص در حوزه ای غیر از حسابداری و حسابرسی است که حسابرس از کار او برای کمک به کسب شواهد حسابرسی کافی و مناسب استفاده می کند.
کارشناس حسابرس می تواند:
- کارشناس داخلی موسسه حسابرسی باشد.
- کارشناس خارجی باشد.
- شخص حقیقی باشد.
- شخص حقوقی یا یک موسسه تخصصی باشد.
تخصص نیز به معنی مجموعه ای از مهارت، دانش و تجربه در یک حوزه خاص است.
چه زمانی حسابرس به کارشناس نیاز دارد؟
زمانی که حسابرس برای کسب شواهد کافی و مناسب به تخصصی خارج از حسابداری و حسابرسی نیاز داشته باشد، باید درباره استفاده از کارشناس تصمیم گیری کند.
برای مثال فرض کنید یک شرکت مالک یک ساختمان بسیار بزرگ است.
برای حسابرسی صورت های مالی، ارزش این ساختمان اهمیت بااهمیتی دارد.
حسابرس ممکن است دانش تخصصی کافی برای تعیین ارزش روز ساختمان نداشته باشد.
در چنین شرایطی استفاده از کارشناس ارزش گذاری می تواند ضروری باشد.
نمونه حوزه هایی که ممکن است به کارشناس نیاز داشته باشند
| حوزه | نمونه کاربرد |
| ارزش گذاری املاک | تعیین ارزش زمین و ساختمان |
| مهندسی | ارزیابی تجهیزات و پروژه های مهندسی |
| زمین شناسی | ارزیابی ذخایر معدنی |
| اکچوئری | محاسبه تعهدات بیمه ای و مزایای کارکنان |
| ارزش گذاری مالی | ارزش گذاری ابزارهای مالی پیچیده |
| حقوق | بررسی برخی مسائل تخصصی حقوقی |
| فناوری اطلاعات | ارزیابی برخی سیستم ها و فناوری های تخصصی |
| آثار هنری | تعیین ارزش آثار هنری و اشیای خاص |
| ماشین آلات | ارزیابی ارزش تجهیزات تخصصی |
| صنایع تخصصی | ارزیابی دارایی ها و فرآیندهای تخصصی |
تفاوت کارشناس حسابرس و کارشناس واحد تجاری
یکی از نکات بسیار مهم استاندارد 620، تفاوت بین کارشناس حسابرس و کارشناس واحد تجاری است.
| ویژگی | کارشناس حسابرس | کارشناس واحد تجاری |
| استفاده کننده اصلی | حسابرس | واحد تجاری |
| هدف | کمک به حسابرس برای کسب شواهد | کمک به واحد تجاری برای تهیه صورت های مالی |
| انتخاب | توسط حسابرس یا موسسه حسابرسی | توسط واحد تجاری |
| مسئولیت | کمک به حسابرس | کمک به مدیریت |
| استاندارد مرتبط | استاندارد 620 | استاندارد 500 |
| مسئولیت نهایی صورت های مالی | حسابرس | مدیریت واحد تجاری |
بنابراین این دو مفهوم نباید با یکدیگر اشتباه گرفته شوند.
تفاوت کارشناس حسابرس با متخصص حسابداری و حسابرسی
استاندارد 620 درباره متخصصی است که در حوزه ای غیر از حسابداری و حسابرسی تخصص دارد.
برای مثال:
- حسابرس متخصص در حسابرسی فناوری اطلاعات → موضوع می تواند در چارچوب استانداردهای مربوط به حسابرسی و کنترل کیفیت بررسی شود.
- مهندس ساختمان برای ارزش گذاری یک ساختمان → کارشناس حسابرس طبق استاندارد 620.
- متخصص ارزش گذاری ابزارهای مالی پیچیده → در صورت نیاز به تخصص خارج از حسابداری و حسابرسی، کارشناس حسابرس.
استاندارد 620 به طور مشخص درباره استفاده از تخصص خارج از حوزه حسابداری و حسابرسی است.
کارشناس حسابرس داخلی و خارجی
کارشناس حسابرس می تواند داخلی یا خارجی باشد.
کارشناس داخلی
کارشناس داخلی شخصی است که در موسسه حسابرسی یا شبکه آن فعالیت می کند و در یک حوزه تخصصی خارج از حسابداری و حسابرسی مهارت دارد.
کارشناس خارجی
کارشناس خارجی شخص یا موسسه ای خارج از موسسه حسابرسی است که برای انجام یک کار تخصصی از خدمات آن استفاده می شود.
در هر دو حالت، حسابرس باید صلاحیت و بی طرفی کارشناس را مورد توجه قرار دهد.
صلاحیت کارشناس حسابرس
یکی از مهم ترین موضوعات استاندارد 620، ارزیابی صلاحیت کارشناس است.
حسابرس باید بررسی کند که آیا کارشناس از:
- دانش کافی
- تجربه کافی
- مهارت تخصصی
- مدارک حرفه ای مرتبط
- مجوزهای لازم
- تجربه عملی
- سابقه مناسب
برخوردار است یا خیر.
برای مثال اگر قرار است ارزش یک کارخانه تخصصی ارزیابی شود، استفاده از فردی که صرفا تجربه عمومی در معاملات املاک دارد ممکن است مناسب نباشد.
توانایی و ظرفیت کارشناس
صرف داشتن دانش تخصصی کافی نیست.
حسابرس باید بررسی کند که کارشناس:
- توانایی انجام کار را دارد.
- ظرفیت لازم برای انجام پروژه را دارد.
- زمان کافی در اختیار دارد.
- منابع لازم را در اختیار دارد.
- امکانات و ابزارهای مورد نیاز را دارد.
برای مثال ممکن است یک کارشناس بسیار متخصص باشد، اما به دلیل حجم بالای پروژه های همزمان، نتواند کار مورد نظر را در زمان مناسب انجام دهد.
بی طرفی کارشناس حسابرس
بی طرفی نیز اهمیت زیادی دارد.
حسابرس باید بررسی کند که آیا منافع یا روابطی وجود دارد که بتواند قضاوت حرفه ای کارشناس را تحت تاثیر قرار دهد یا خیر.
برای مثال اگر کارشناس ارزش گذاری، رابطه مالی قابل توجهی با واحد تجاری داشته باشد، حسابرس باید تاثیر این رابطه را بر بی طرفی او بررسی کند.
شناخت حسابرس از حوزه تخصصی کارشناس
حسابرس نباید صرفا کار را به کارشناس واگذار کند و هیچ شناختی از موضوع نداشته باشد.
حسابرس باید شناخت کافی از حوزه تخصصی کارشناس به دست آورد تا بتواند:
- ماهیت کار را درک کند.
- اهداف کار را مشخص کند.
- مناسب بودن مفروضات را ارزیابی کند.
- نتایج را بررسی کند.
- نتیجه گیری کارشناس را با شواهد حسابرسی مقایسه کند.
توافق با کارشناس حسابرس
پیش از شروع کار، حسابرس باید درباره موضوعات مهم کار با کارشناس توافق کند.
این توافق می تواند شامل موارد زیر باشد:
- ماهیت کار
- دامنه کار
- اهداف کار
- نقش کارشناس
- مسئولیت های کارشناس
- زمان بندی
- شکل گزارش
- نحوه ارتباط
- محرمانگی اطلاعات
- دسترسی به اطلاعات
- مفروضات مهم
- روش های مورد استفاده
توافق روشن می تواند از اختلاف نظر در مراحل بعدی جلوگیری کند.
ماهیت، زمان بندی و میزان روش های حسابرسی
حسابرس باید متناسب با شرایط، ماهیت، زمان بندی و میزان روش های حسابرسی مربوط به کار کارشناس را تعیین کند.
این موضوع به عواملی مانند:
- اهمیت موضوع
- خطر تحریف بااهمیت
- پیچیدگی موضوع
- تخصص کارشناس
- سابقه همکاری
- کیفیت کار قبلی
- ماهیت شواهد
- میزان اتکا به نتیجه کارشناس
بستگی دارد.
ارزیابی کار انجام شده توسط کارشناس
پس از دریافت کار کارشناس، حسابرس باید ارزیابی کند که آیا کار انجام شده برای مقاصد حسابرسی کافی است یا خیر.
این ارزیابی می تواند شامل بررسی:
- یافته های کارشناس
- نتیجه گیری ها
- مفروضات اصلی
- روش های مورد استفاده
- داده های مورد استفاده
- ارتباط نتایج با سایر شواهد حسابرسی
- سازگاری نتیجه با شناخت حسابرس از واحد تجاری
باشد.
ارزیابی مفروضات و روش های مورد استفاده
در برخی موارد، نتیجه کارشناس به مفروضات خاصی وابسته است.
برای مثال کارشناس ارزش گذاری ممکن است برای تعیین ارزش یک دارایی از:
- نرخ رشد
- نرخ تنزیل
- عمر مفید
- ارزش باقیمانده
- شرایط بازار
استفاده کند.
حسابرس باید بررسی کند آیا این مفروضات با شواهد و اطلاعات موجود سازگار هستند یا خیر.
سازگاری کار کارشناس با سایر شواهد حسابرسی
یکی از نکات مهم استاندارد 620 این است که نتیجه کارشناس نباید جدا از سایر شواهد حسابرسی بررسی شود.
حسابرس باید ببیند آیا نتیجه کارشناس با سایر اطلاعات موجود در حسابرسی سازگار است یا خیر.
برای مثال:
کارشناس ارزش یک ساختمان را 100 میلیارد ریال اعلام می کند.
اما اطلاعات بازار، قراردادهای فروش مشابه و سایر شواهد حسابرسی ارزش بسیار پایین تری را نشان می دهند.
در چنین شرایطی حسابرس باید موضوع را بررسی کند.
اگر کار کارشناس کافی نباشد چه می شود؟
اگر حسابرس به این نتیجه برسد که کار کارشناس برای اهداف حسابرسی کافی نیست، باید اقدامات مناسب انجام دهد.
این اقدامات می تواند شامل:
- مذاکره با کارشناس درباره کار بیشتر.
- درخواست اصلاح یا تکمیل کار.
- اجرای روش های حسابرسی بیشتر توسط حسابرس.
- استفاده از کارشناس دیگری.
- بررسی آثار موضوع بر گزارش حسابرس.
باشد.
استاندارد 620 نیز صراحتا پیش بینی می کند که در صورت کافی نبودن کار کارشناس، حسابرس باید درباره انجام کار بیشتر با کارشناس توافق کند یا روش های حسابرسی لازم را متناسب با شرایط اجرا کند.
مثال جامع استاندارد حسابرسی 620
فرض کنید شرکت «الف» دارای یک مجتمع تولیدی است.
مبلغ دفتری ساختمان و تجهیزات شرکت بسیار بااهمیت است.
حسابرس مستقل برای ارزیابی ارزش برخی دارایی ها به تخصص مهندسی و ارزش گذاری نیاز دارد.
بنابراین یک کارشناس متخصص انتخاب می کند.
فرآیند به این شکل خواهد بود:
| مرحله | اقدام |
| 1 | تشخیص نیاز به تخصص |
| 2 | تعیین حوزه تخصصی مورد نیاز |
| 3 | انتخاب کارشناس |
| 4 | ارزیابی صلاحیت کارشناس |
| 5 | ارزیابی توانایی و ظرفیت |
| 6 | بررسی بی طرفی |
| 7 | تعیین اهداف و دامنه کار |
| 8 | توافق درباره نحوه انجام کار |
| 9 | دریافت گزارش کارشناس |
| 10 | ارزیابی یافته ها و نتیجه گیری |
| 11 | مقایسه با سایر شواهد |
| 12 | تعیین کفایت کار |
| 13 | مستندسازی |
| 14 | استفاده از نتیجه در حسابرسی در صورت کفایت |
مثال استفاده از کارشناس ارزش گذاری
فرض کنید شرکتی یک ساختمان اداری با مبلغ دفتری 80 میلیارد ریال دارد.
حسابرس باید درباره ارزش آن اطلاعات کافی به دست آورد.
یک کارشناس رسمی ارزش ساختمان را 120 میلیارد ریال تعیین می کند.
حسابرس نباید صرفا به دلیل اینکه گزارش توسط کارشناس تهیه شده است، نتیجه را بدون بررسی بپذیرد.
باید مواردی مانند:
- روش ارزش گذاری
- اطلاعات مورد استفاده
- شرایط بازار
- مفروضات
- وضعیت ساختمان
- موقعیت ملک
- معاملات مشابه
را در حد لازم بررسی کند.
مثال استفاده از کارشناس در شرکت معدنی
فرض کنید یک شرکت معدنی بخش قابل توجهی از ارزش خود را به ذخایر معدنی نسبت داده است.
تعیین مقدار و ارزش ذخایر ممکن است به تخصص زمین شناسی و مهندسی معدن نیاز داشته باشد.
در چنین شرایطی حسابرس ممکن است از یک کارشناس متخصص استفاده کند.
حسابرس باید صلاحیت و بی طرفی کارشناس را بررسی کند و سپس نتیجه کار او را در کنار سایر شواهد حسابرسی ارزیابی کند.
مثال استفاده از کارشناس اکچوئری
شرکتی دارای تعهدات قابل توجه مربوط به مزایای پایان خدمت کارکنان است.
محاسبه این تعهدات ممکن است نیازمند مفروضات و مدل های تخصصی باشد.
در چنین شرایطی ممکن است استفاده از کارشناس اکچوئری برای حسابرس ضروری باشد.
حسابرس سپس باید بررسی کند:
- مدل مورد استفاده مناسب است؟
- مفروضات منطقی است؟
- داده های ورودی صحیح است؟
- نتیجه با سایر اطلاعات سازگار است؟
نقش قضاوت حرفه ای حسابرس
استاندارد 620 به معنی حذف قضاوت حرفه ای حسابرس نیست.
برعکس، حسابرس باید درباره موارد مختلف قضاوت حرفه ای داشته باشد:
- آیا کارشناس لازم است؟
- چه نوع کارشناسی لازم است؟
- چه سطحی از تخصص لازم است؟
- آیا کارشناس صلاحیت کافی دارد؟
- آیا بی طرف است؟
- چه میزان کار باید انجام دهد؟
- آیا نتیجه کار او کافی است؟
بنابراین استفاده از کارشناس بخشی از فرآیند حرفه ای حسابرسی است.
آیا حسابرس مسئول کار کارشناس است؟
بله، مسئولیت اظهارنظر حسابرسی همچنان با حسابرس است.
استفاده از کار کارشناس باعث کاهش مسئولیت حسابرس در خصوص اظهارنظر نمی شود.
اگر حسابرس پس از رعایت الزامات استاندارد به این نتیجه برسد که کار کارشناس برای مقاصد حسابرسی کافی است، می تواند یافته ها یا نتیجه گیری های او را در حوزه تخصصی مربوط به عنوان شواهد حسابرسی مناسب بپذیرد.
آیا نام کارشناس در گزارش حسابرس ذکر می شود؟
در شرایطی که حسابرس اظهارنظر تعدیل نشده ارائه می کند، معمولا نباید در گزارش حسابرس به استفاده از کار کارشناس اشاره شود، مگر اینکه قوانین یا مقررات چنین اشاره ای را الزامی کرده باشند.
اگر اشاره به کار کارشناس در گزارش الزامی باشد، این موضوع نباید به گونه ای بیان شود که مسئولیت حسابرس نسبت به اظهارنظر کاهش یافته تلقی شود.
در صورتی که حسابرس برای توضیح مبنای تعدیل اظهارنظر خود به کار کارشناس اشاره کند نیز این اشاره مسئولیت حسابرس را کاهش نمی دهد.
مستندسازی کار کارشناس
حسابرس باید موضوعات بااهمیت مرتبط با استفاده از کار کارشناس را به شکل مناسب مستند کند.
این مستندات می تواند شامل موارد زیر باشد:
- دلیل استفاده از کارشناس
- حوزه تخصصی مورد نیاز
- مشخصات کارشناس
- ارزیابی صلاحیت
- ارزیابی توانایی و ظرفیت
- ارزیابی بی طرفی
- ماهیت و دامنه کار
- توافق با کارشناس
- روش های حسابرسی انجام شده
- ارزیابی مفروضات
- ارزیابی روش های کارشناس
- بررسی نتایج
- نتیجه گیری حسابرس
- اقدامات انجام شده در صورت ناکافی بودن کار
ارتباط استاندارد 620 با استاندارد 500
استاندارد 500 درباره شواهد حسابرسی است.
کار کارشناس حسابرس نیز می تواند برای کسب شواهد حسابرسی کافی و مناسب مورد استفاده قرار گیرد.
بنابراین حسابرس باید ارزیابی کند که آیا نتیجه کار کارشناس واقعا می تواند شواهد مناسب برای اهداف حسابرسی فراهم کند یا خیر.
ارتباط استاندارد 620 با استاندارد 540
استاندارد 540 درباره حسابرسی برآوردهای حسابداری و موارد مرتبط است.
برخی برآوردهای حسابداری پیچیده ممکن است نیازمند استفاده از متخصصان باشد.
برای مثال:
- ارزش گذاری دارایی ها
- مدل های ارزش منصفانه
- تعهدات خاص
- مفروضات پیچیده
در چنین شرایطی استانداردهای 540 و 620 ممکن است همزمان مورد توجه قرار گیرند.
ارتباط استاندارد 620 با استاندارد 610
این دو استاندارد به دلیل استفاده از کار افراد متخصص ممکن است با هم اشتباه گرفته شوند.
| موضوع | استاندارد 610 | استاندارد 620 |
| موضوع | استفاده از کار حسابرسان داخلی | استفاده از کار کارشناس حسابرس |
| تخصص | حسابرسی داخلی | تخصص خارج از حسابداری و حسابرسی |
| مثال | حسابرس داخلی شرکت | مهندس، ارزش گذار، اکچوئر |
| هدف | استفاده از کار حسابرسی داخلی | کسب شواهد تخصصی |
| ارزیابی مهم | بی طرفی، صلاحیت و رویکرد منظم | صلاحیت، توانایی و بی طرفی |
| مسئولیت نهایی | حسابرس مستقل | حسابرس مستقل |
تفاوت استاندارد 620 و استاندارد 600
| ویژگی | استاندارد 600 | استاندارد 620 |
| موضوع | استفاده از کار حسابرسان بخش در حسابرسی گروه | استفاده از کار کارشناس |
| فرد مورد استفاده | حسابرس بخش | متخصص حوزه غیرحسابداری |
| هدف | کسب شواهد درباره اجزای گروه | کسب شواهد تخصصی |
| نمونه | حسابرس شرکت تابعه | کارشناس ارزش گذاری |
| مسئولیت نهایی | حسابرس گروه | حسابرس مستقل |
تفاوت کارشناس و حسابرس
| ویژگی | حسابرس | کارشناس |
| تخصص اصلی | حسابداری و حسابرسی | حوزه تخصصی دیگر |
| هدف | اظهارنظر حسابرسی | ارائه یافته یا نتیجه تخصصی |
| مسئولیت گزارش حسابرس | دارد | ندارد |
| قضاوت حسابرسی | بر عهده حسابرس | در حوزه تخصصی خودش نظر می دهد |
| مسئولیت اظهارنظر | دارد | ندارد |
اشتباهات رایج در استفاده از کار کارشناس
انتخاب کارشناس بدون بررسی صلاحیت
صرفا داشتن عنوان کارشناس برای استفاده در حسابرسی کافی نیست.
نادیده گرفتن بی طرفی
وجود رابطه مالی یا شخصی با واحد تجاری می تواند اهمیت داشته باشد.
اعتماد کامل به گزارش کارشناس
حسابرس همچنان باید نتیجه کارشناس را ارزیابی کند.
مشخص نکردن دامنه کار
اگر اهداف و دامنه کار از ابتدا مشخص نباشد، احتمال ناکافی بودن نتیجه بیشتر می شود.
بررسی نکردن مفروضات
در بسیاری از کارهای کارشناسی، نتیجه به مفروضات مهم وابسته است.
نادیده گرفتن تناقض با سایر شواهد
اگر نتیجه کارشناس با سایر شواهد ناسازگار باشد، حسابرس باید موضوع را بررسی کند.
انتقال مسئولیت به کارشناس
کارشناس مسئول اظهارنظر حسابرسی نیست.
چک لیست استاندارد حسابرسی 620
| سوال | وضعیت |
| آیا برای موضوع مورد رسیدگی به تخصص خارج از حسابداری و حسابرسی نیاز است؟ | بررسی شود |
| آیا استفاده از کارشناس ضروری است؟ | بررسی شود |
| حوزه تخصصی مورد نیاز مشخص شده است؟ | بررسی شود |
| صلاحیت کارشناس ارزیابی شده است؟ | بررسی شود |
| توانایی و ظرفیت کارشناس بررسی شده است؟ | بررسی شود |
| بی طرفی کارشناس ارزیابی شده است؟ | بررسی شود |
| حسابرس شناخت کافی از حوزه تخصصی دارد؟ | بررسی شود |
| اهداف کار مشخص شده است؟ | بررسی شود |
| دامنه کار مشخص شده است؟ | بررسی شود |
| زمان بندی کار مشخص شده است؟ | بررسی شود |
| نحوه گزارش کار مشخص شده است؟ | بررسی شود |
| یافته ها و نتیجه گیری های کارشناس ارزیابی شده است؟ | بررسی شود |
| مفروضات مهم بررسی شده است؟ | بررسی شود |
| روش های مورد استفاده کارشناس ارزیابی شده است؟ | بررسی شود |
| نتیجه کار با سایر شواهد مقایسه شده است؟ | بررسی شود |
| در صورت ناکافی بودن کار، اقدامات لازم انجام شده است؟ | بررسی شود |
| استفاده از کار کارشناس مستند شده است؟ | بررسی شود |
| مسئولیت نهایی حسابرس حفظ شده است؟ | بررسی شود |
مسیر حسابرسی هنگام استفاده از کارشناس
| مرحله | سوال اصلی | اقدام |
| 1 | آیا تخصص خاصی لازم است؟ | شناسایی نیاز |
| 2 | چه حوزه ای از تخصص لازم است؟ | تعیین تخصص |
| 3 | چه کسی مناسب است؟ | انتخاب کارشناس |
| 4 | آیا کارشناس صلاحیت دارد؟ | ارزیابی صلاحیت |
| 5 | آیا کارشناس بی طرف است؟ | ارزیابی بی طرفی |
| 6 | هدف کار چیست؟ | تعیین هدف |
| 7 | دامنه کار چیست؟ | تعیین دامنه |
| 8 | نتیجه چگونه ارائه شود؟ | توافق با کارشناس |
| 9 | آیا کار کافی است؟ | ارزیابی کار |
| 10 | آیا نتیجه با سایر شواهد سازگار است؟ | مقایسه |
| 11 | آیا کار نیاز به تکمیل دارد؟ | اجرای اقدامات بیشتر |
| 12 | آیا نتیجه قابل استفاده است؟ | تصمیم نهایی |
| 13 | آیا فرآیند مستند شده است؟ | مستندسازی |
نکات کلیدی استاندارد حسابرسی 620
اگر بخواهیم استاندارد 620 را خیلی خلاصه کنیم:
- استاندارد 620 درباره استفاده از کار کارشناس حسابرس است.
- کارشناس باید در حوزه ای غیر از حسابداری و حسابرسی تخصص داشته باشد.
- کارشناس می تواند شخص حقیقی یا حقوقی باشد.
- کارشناس می تواند داخلی یا خارجی باشد.
- حسابرس ابتدا باید ضرورت استفاده از کارشناس را تعیین کند.
- صلاحیت کارشناس باید ارزیابی شود.
- توانایی و ظرفیت کارشناس باید مورد توجه قرار گیرد.
- بی طرفی کارشناس اهمیت دارد.
- حسابرس باید شناخت کافی از حوزه تخصصی کارشناس داشته باشد.
- هدف و دامنه کار باید مشخص شود.
- نحوه انجام کار و گزارش نتایج باید با کارشناس توافق شود.
- حسابرس باید کفایت کار کارشناس را ارزیابی کند.
- مفروضات و روش های مورد استفاده باید در حد لازم بررسی شوند.
- نتیجه کارشناس باید با سایر شواهد حسابرسی مقایسه شود.
- اگر کار کارشناس کافی نباشد، اقدامات تکمیلی لازم است.
- مسئولیت اظهارنظر حسابرس به کارشناس منتقل نمی شود.
- در اظهارنظر تعدیل نشده، معمولا به کار کارشناس در گزارش اشاره نمی شود.
- تصمیم ها و ارزیابی های مهم باید مستند شوند.
نقش رسا CRM در مدیریت اطلاعات و فرآیندهای سازمانی
اجرای صحیح فرآیندهای سازمانی و دسترسی به اطلاعات منظم می تواند به کسب و کارها در مدیریت بهتر عملیات و کنترل فرآیندها کمک کند.
در سازمانهایی که اطلاعات مشتریان، قراردادها، فعالیتهای فروش، خدمات و فرآیندهای مختلف در سیستمهای متعدد ثبت می شوند، یکپارچه سازی اطلاعات می تواند کنترل و گزارشگیری را ساده تر کند.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات و فعالیتهای مرتبط را ساختاریافته تر مدیریت کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 620 با عنوان استفاده از کار کارشناس حسابرس، چارچوبی برای استفاده حسابرس از تخصص اشخاص حقیقی یا حقوقی در حوزه هایی خارج از حسابداری و حسابرسی ارائه می کند.
در برخی حسابرسی ها، حسابرس برای ارزیابی موضوعاتی مانند ارزش گذاری املاک، تجهیزات، ابزارهای مالی، ذخایر معدنی یا تعهدات تخصصی به دانش و تجربه ای نیاز دارد که خارج از حوزه تخصصی حسابرسی است.
در چنین شرایطی حسابرس می تواند از کار کارشناس استفاده کند.
با این حال، انتخاب کارشناس به تنهایی کافی نیست. حسابرس باید صلاحیت، توانایی، ظرفیت و بی طرفی کارشناس را ارزیابی کند و شناخت مناسبی از حوزه تخصصی او به دست آورد.
همچنین باید درباره ماهیت، دامنه و اهداف کار با کارشناس توافق شود و پس از دریافت نتیجه، کفایت یافته ها و نتیجه گیری های کارشناس ارزیابی شود.
اگر نتیجه کارشناس با سایر شواهد حسابرسی سازگار نباشد یا برای اهداف حسابرسی کافی نباشد، حسابرس باید اقدامات بیشتری انجام دهد.
نکته بسیار مهم این است که استفاده از کار کارشناس به هیچ وجه مسئولیت حسابرس نسبت به اظهارنظر حسابرسی را کاهش نمی دهد.
سوالات متداول استاندارد حسابرسی 620
استاندارد حسابرسی 620 درباره چیست؟
استاندارد حسابرسی 620 درباره مسئولیت حسابرس در استفاده از کار کارشناس در حوزه ای غیر از حسابداری و حسابرسی است.
کارشناس حسابرس چیست؟
کارشناس حسابرس شخص حقیقی یا حقوقی دارای تخصص در حوزه ای غیر از حسابداری و حسابرسی است که حسابرس برای کسب شواهد حسابرسی از کار او استفاده می کند.
آیا حسابرس همیشه باید از کارشناس استفاده کند؟
خیر. حسابرس زمانی از کارشناس استفاده می کند که برای کسب شواهد کافی و مناسب، تخصص خارج از حوزه حسابداری و حسابرسی لازم باشد.
مهم ترین معیارهای انتخاب کارشناس چیست؟
صلاحیت، توانایی، ظرفیت و بی طرفی از مهم ترین موضوعاتی هستند که حسابرس باید مورد توجه قرار دهد.
آیا کارشناس حسابرس مسئول اظهارنظر حسابرسی است؟
خیر. مسئولیت اظهارنظر همچنان بر عهده حسابرس مستقل است.
تفاوت کارشناس حسابرس و کارشناس واحد تجاری چیست؟
کارشناس حسابرس برای کمک به حسابرس در کسب شواهد استفاده می شود، در حالی که کارشناس واحد تجاری توسط واحد تجاری برای کمک به تهیه صورت های مالی مورد استفاده قرار می گیرد.
آیا حسابرس باید نتیجه کار کارشناس را بررسی کند؟
بله. حسابرس باید کفایت یافته ها و نتیجه گیری های کارشناس را برای مقاصد حسابرسی ارزیابی کند.
اگر کار کارشناس کافی نباشد چه باید کرد؟
حسابرس می تواند از کارشناس درخواست کار بیشتر کند یا روش های حسابرسی بیشتری اجرا کند.
آیا نام کارشناس در گزارش حسابرس نوشته می شود؟
در اظهارنظر تعدیل نشده، معمولا نباید به کار کارشناس اشاره شود، مگر اینکه قانون یا مقررات چنین الزامی ایجاد کرده باشد.
آیا نتیجه کارشناس به تنهایی برای حسابرس کافی است؟
خیر. حسابرس باید نتیجه کارشناس را در ارتباط با سایر شواهد حسابرسی و شرایط کار ارزیابی کند.