بلاگ
مسئولیت های حسابرس در قبال سایر اطلاعات استاندارد حسابرسی شماره 720
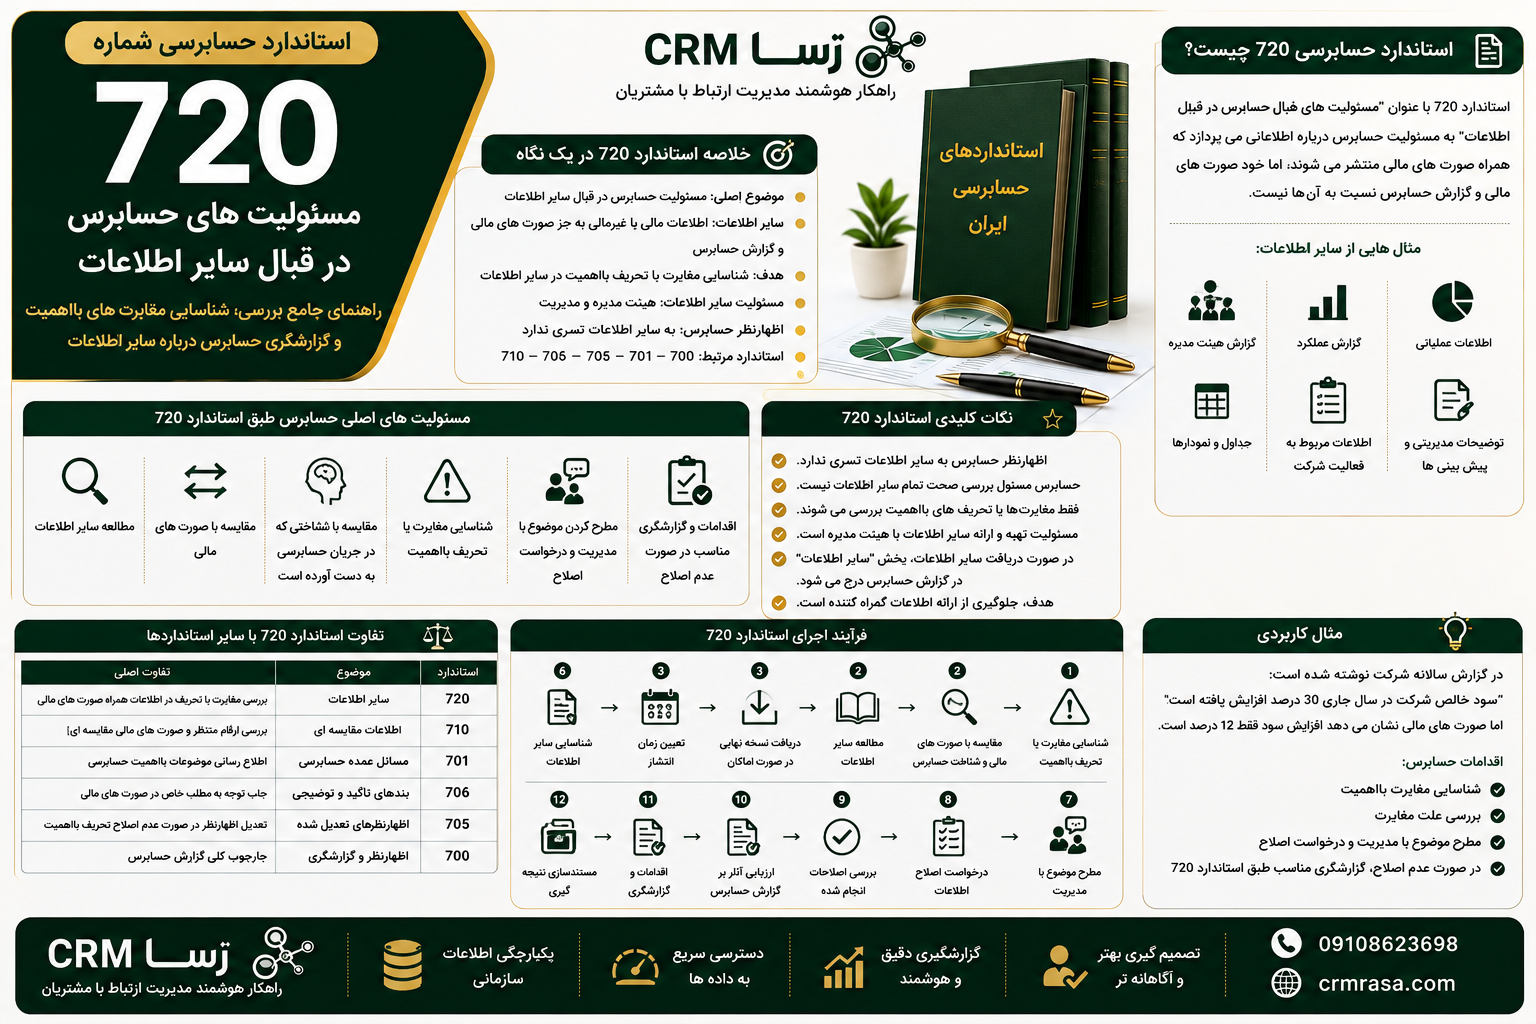
خلاصه استاندارد حسابرسی شماره 720 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 720 |
| عنوان استاندارد | مسئولیت های حسابرس در قبال سایر اطلاعات |
| موضوع اصلی | بررسی سایر اطلاعات همراه صورت های مالی |
| سایر اطلاعات | اطلاعات مالی یا غیرمالی به جز صورت های مالی و گزارش حسابرس |
| منبع رایج | گزارش سالانه و اسناد همراه صورت های مالی |
| هدف اصلی | شناسایی مغایرت یا تحریف بااهمیت در سایر اطلاعات |
| مسئول سایر اطلاعات | هیئت مدیره و مدیریت واحد تجاری |
| مسئولیت حسابرس | مطالعه و بررسی سایر اطلاعات طبق الزامات استاندارد |
| اظهارنظر حسابرس | به سایر اطلاعات تسری ندارد |
| موضوع مهم | مغایرت بین سایر اطلاعات و صورت های مالی یا شناخت حسابرس |
| نتیجه | افزایش شفافیت و کاهش خطر ارائه اطلاعات گمراه کننده |
استاندارد حسابرسی شماره 720 چیست؟
استاندارد حسابرسی شماره 720 با عنوان «مسئولیت های حسابرس در قبال سایر اطلاعات» به مسئولیت حسابرس درباره اطلاعاتی می پردازد که همراه صورت های مالی منتشر می شوند، اما خود صورت های مالی و گزارش حسابرس نسبت به آنها نیستند. نسخه تجدیدنظرشده این استاندارد در ایران با تجدیدنظر سال 1401 منتشر شده است.
در بسیاری از شرکت ها، همراه صورت های مالی اسناد و اطلاعات دیگری نیز منتشر می شود؛ برای مثال:
- گزارش هیئت مدیره
- گزارش عملکرد شرکت
- اطلاعات عملیاتی
- نمودارها و جداول
- اطلاعات مالی تکمیلی
- اطلاعات مربوط به فعالیت شرکت
- پیش بینی ها و توضیحات مدیریتی
حسابرس نسبت به این اطلاعات اظهارنظر حسابرسی ارائه نمی کند، اما طبق استاندارد 720 باید آنها را مطالعه و در موارد لازم نسبت به وجود مغایرت یا تحریف بااهمیت اقدام کند.
هدف استاندارد حسابرسی 720
هدف اصلی استاندارد 720 این است که حسابرس با مطالعه سایر اطلاعات، نسبت به وجود موارد زیر هوشیار باشد:
- مغایرت بااهمیت بین سایر اطلاعات و صورت های مالی
- مغایرت بااهمیت بین سایر اطلاعات و شناختی که حسابرس در جریان حسابرسی به دست آورده است
- تحریف بااهمیت در سایر اطلاعات
این بررسی به کاهش احتمال ارائه اطلاعات نادرست یا گمراه کننده در کنار صورت های مالی کمک می کند.
سایر اطلاعات چیست؟
سایر اطلاعات به اطلاعات مالی یا غیرمالی گفته می شود که همراه صورت های مالی واحد تجاری منتشر می شود، اما خود صورت های مالی و گزارش حسابرس نسبت به آن نیست.
برای مثال، ممکن است گزارش سالانه شرکت شامل موارد زیر باشد:
- اطلاعات عملکردی
- گزارش مدیریت
- اطلاعات تولید
- اطلاعات فروش
- نمودارهای مالی
- شاخص های عملیاتی
- اطلاعات مربوط به آینده شرکت
- توضیحات مدیریتی
- گزارش فعالیت هیئت مدیره
بنابراین سایر اطلاعات فقط اطلاعات مالی نیست و می تواند شامل اطلاعات غیرمالی نیز باشد.
گزارش سالانه و سایر اطلاعات
گزارش سالانه یکی از مهم ترین محل هایی است که سایر اطلاعات در آن ارائه می شود.
این گزارش ممکن است علاوه بر صورت های مالی شامل اطلاعاتی درباره:
- فعالیت شرکت
- عملکرد مالی
- برنامه های آینده
- ریسک های فعالیت
- وضعیت عملیاتی
- عملکرد مدیریت
- اطلاعات غیرمالی
باشد.
به همین دلیل، استاندارد 720 در ارتباط با گزارش های سالانه اهمیت زیادی دارد.
مسئول تهیه سایر اطلاعات چه کسی است؟
مسئولیت تهیه سایر اطلاعات بر عهده واحد تجاری و ارکان مسئول تهیه گزارش های مربوط است.
در گزارشگری استاندارد 720، گزارش حسابرس باید مشخص کند که هیئت مدیره مسئول سایر اطلاعات است.
این نکته مهم است زیرا مسئولیت حسابرس با مسئولیت مدیریت در قبال سایر اطلاعات متفاوت است.
آیا حسابرس نسبت به سایر اطلاعات اظهارنظر می کند؟
خیر.
یکی از مهم ترین نکات استاندارد 720 این است که اظهارنظر حسابرس نسبت به صورت های مالی، به سایر اطلاعات تسری پیدا نمی کند.
بنابراین مطالعه سایر اطلاعات به معنی انجام حسابرسی کامل آنها نیست.
استاندارد 720 نیز حسابرس را ملزم نمی کند برای سایر اطلاعات، شواهدی در سطح شواهد مورد نیاز برای اظهارنظر نسبت به صورت های مالی کسب کند.
مسئولیت اصلی حسابرس چیست؟
حسابرس باید سایر اطلاعات را مطالعه کند و توجه داشته باشد که آیا مغایرت بااهمیتی بین آنها و:
- صورت های مالی
- یا شناختی که حسابرس در جریان حسابرسی به دست آورده است
وجود دارد یا خیر.
اگر حسابرس به موردی برخورد کند که احتمال وجود مغایرت یا تحریف بااهمیت را نشان دهد، باید بررسی های لازم را انجام دهد.
مغایرت بااهمیت چیست؟
مغایرت بااهمیت زمانی مطرح می شود که اطلاعات سایر بخش های گزارش با اطلاعات صورت های مالی یا شناخت حسابرس به اندازه ای متفاوت باشد که بتواند بر تصمیم گیری استفاده کنندگان اثر بگذارد.
برای مثال، فرض کنید صورت های مالی نشان می دهد فروش شرکت 500 میلیارد ریال بوده است، اما در گزارش سالانه فروش 700 میلیارد ریال اعلام شده است.
چنین اختلافی می تواند یک مغایرت بااهمیت باشد و نیازمند بررسی حسابرس است.
تحریف سایر اطلاعات چیست؟
تحریف سایر اطلاعات زمانی رخ می دهد که اطلاعات به شکل نادرست ارائه شود یا به نحوی گمراه کننده باشد.
تحریف می تواند شامل:
- ارائه عدد اشتباه
- بیان نادرست یک واقعیت
- حذف اطلاعات ضروری
- ارائه توضیح گمراه کننده
- بیان نادرست عملکرد شرکت
باشد.
تعریف استاندارد 720، تحریف را فقط به اشتباه عددی محدود نمی کند و ارائه گمراه کننده یا حذف اطلاعات ضروری را نیز در بر می گیرد.
تفاوت مغایرت و تحریف
| مورد | مغایرت | تحریف |
| مفهوم | ناسازگاری بین دو منبع اطلاعاتی | نادرست یا گمراه کننده بودن سایر اطلاعات |
| مقایسه با صورت های مالی | ممکن است وجود داشته باشد | ممکن است وجود داشته باشد |
| مقایسه با شناخت حسابرس | ممکن است وجود داشته باشد | می تواند مطرح شود |
| مثال | فروش در گزارش سالانه با صورت های مالی متفاوت است | عملکرد شرکت به شکل گمراه کننده توصیف شده است |
بررسی سایر اطلاعات در کنار صورت های مالی
حسابرس باید اطلاعات منتخب در سایر اطلاعات را با صورت های مالی مقایسه کند.
این اطلاعات ممکن است شامل:
- مبالغ فروش
- سود
- دارایی ها
- بدهی ها
- تعداد سهام
- اطلاعات مربوط به بخش های مختلف
- جداول و نمودارهای استخراج شده از صورت های مالی
باشد.
برای مثال، اگر نمودار فروش در گزارش سالانه ارائه شده باشد، حسابرس باید بررسی کند ارقام آن با اطلاعات مربوط در صورت های مالی سازگار است یا خیر.
بررسی سایر اطلاعات با شناخت حسابرس
همه سایر اطلاعات مستقیما از صورت های مالی استخراج نمی شوند.
برخی اطلاعات به موضوعاتی مربوط هستند که حسابرس در جریان حسابرسی درباره آنها شناخت به دست آورده است.
برای مثال:
- آمار تولید
- اطلاعات عملیاتی
- تعداد شعب
- اطلاعات مربوط به فعالیت های شرکت
- اطلاعات جغرافیایی
حسابرس باید در مطالعه این اطلاعات، نسبت به وجود مغایرت بااهمیت با شناختی که از واحد تجاری و محیط آن به دست آورده، هوشیار باشد.
دریافت سایر اطلاعات
حسابرس باید با مدیریت و ارکان مربوط هماهنگ کند تا مشخص شود:
- چه اطلاعاتی قرار است منتشر شود؟
- چه زمانی منتشر می شود؟
- نسخه نهایی چه زمانی آماده خواهد شد؟
- آیا امکان دریافت نسخه نهایی پیش از تاریخ گزارش حسابرس وجود دارد؟
هدف این است که حسابرس فرصت کافی برای انجام مسئولیت های خود طبق استاندارد 720 داشته باشد.
اگر سایر اطلاعات قبل از گزارش حسابرس دریافت شود
اگر حسابرس سایر اطلاعات را قبل از تاریخ گزارش خود دریافت کند، باید آن را مطالعه کند و بررسی های لازم را انجام دهد.
در صورت شناسایی مغایرت یا تحریف بااهمیت، حسابرس باید موضوع را با مدیریت مطرح کرده و اقدامات لازم را طبق استاندارد انجام دهد.
اگر سایر اطلاعات بعد از گزارش حسابرس دریافت شود
ممکن است برخی سایر اطلاعات پس از تاریخ گزارش حسابرس منتشر شوند.
در این شرایط نیز مسئولیت های مربوط به سایر اطلاعات ممکن است همچنان مطرح باشد و حسابرس باید طبق الزامات استاندارد، واکنش مناسب نشان دهد.
بنابراین تاریخ دریافت سایر اطلاعات یکی از موارد مهم در برنامه ریزی حسابرس است.
مغایرت بین سایر اطلاعات و صورت های مالی
فرض کنید در صورت های مالی شرکت، سود خالص 50 میلیارد ریال گزارش شده است.
اما در گزارش سالانه، سود خالص 65 میلیارد ریال اعلام شده است.
حسابرس باید ابتدا موضوع را بررسی کند تا مشخص شود:
- کدام عدد صحیح است؟
- آیا اشتباه تایپی رخ داده است؟
- آیا اطلاعات مربوط به دوره متفاوتی است؟
- آیا صورت های مالی نیازمند اصلاح هستند؟
- آیا سایر اطلاعات نیازمند اصلاح است؟
اگر مغایرت بااهمیت باشد، حسابرس باید اقدامات لازم را انجام دهد.
مغایرت بین سایر اطلاعات و شناخت حسابرس
فرض کنید شرکت در گزارش سالانه اعلام کند که در طول سال 20 شعبه جدید افتتاح کرده است.
اما حسابرس بر اساس اطلاعاتی که در جریان حسابرسی به دست آورده، می داند که تنها 8 شعبه افتتاح شده است.
این موضوع می تواند نشانه یک مغایرت بااهمیت باشد و نیازمند بررسی بیشتر است.
واکنش حسابرس به مغایرت بااهمیت
اگر حسابرس به وجود مغایرت بااهمیت مشکوک شود، باید موضوع را بررسی کند.
در این مرحله ممکن است:
- اطلاعات با مدیریت مطرح شود.
- اسناد و اطلاعات مرتبط بررسی شود.
- مشخص شود کدام اطلاعات صحیح است.
- نیاز به اصلاح صورت های مالی یا سایر اطلاعات بررسی شود.
- آثار موضوع بر گزارش حسابرس ارزیابی شود.
اگر صورت های مالی نیاز به اصلاح داشته باشند
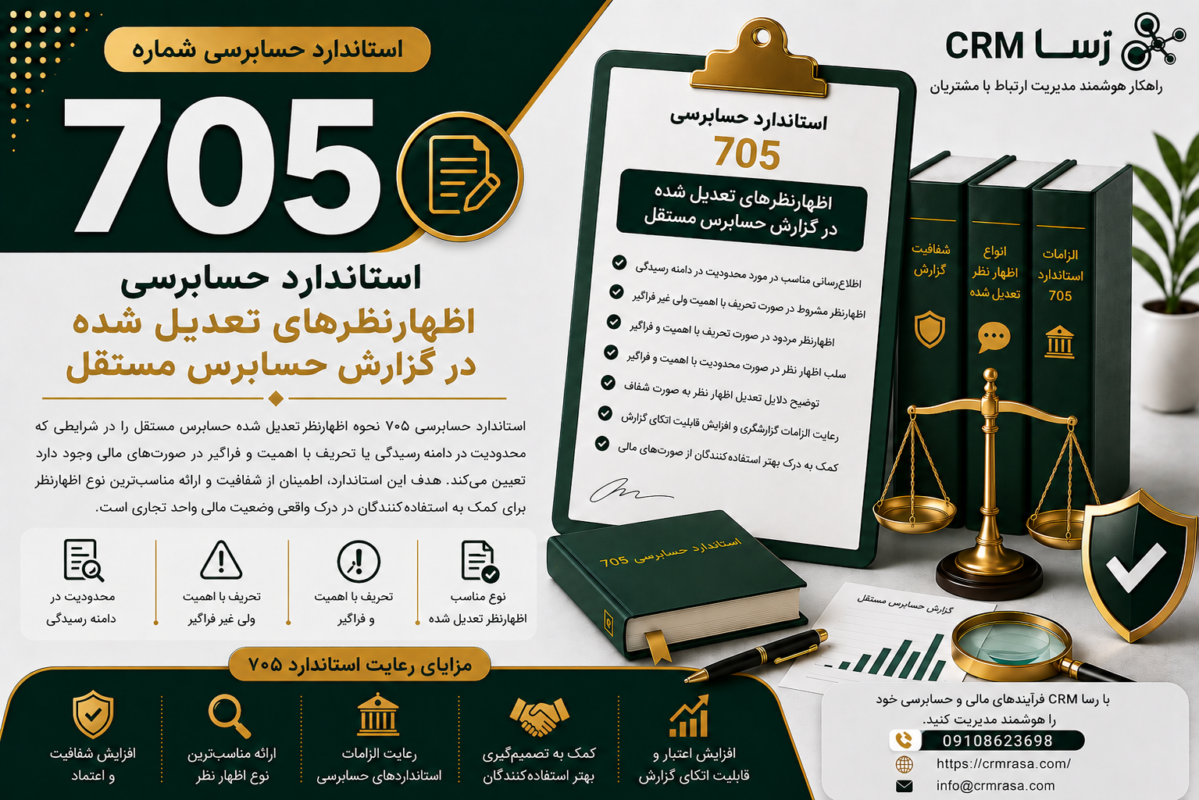
اگر مغایرت نشان دهد که صورت های مالی دارای تحریف بااهمیت هستند، حسابرس باید موضوع را طبق استانداردهای مربوط به اظهارنظر حسابرس بررسی کند.
در صورت اصلاح نشدن تحریف بااهمیت، ممکن است موضوع بر نوع اظهارنظر حسابرس اثر بگذارد.
در این شرایط استاندارد 705 نیز اهمیت پیدا می کند.
اگر سایر اطلاعات نیاز به اصلاح داشته باشند
اگر مشخص شود مشکل مربوط به سایر اطلاعات است، حسابرس باید موضوع را با مدیریت و ارکان مربوط مطرح کند و درخواست اصلاح اطلاعات را مطرح نماید.
اگر مدیریت اطلاعات را اصلاح کند، حسابرس اقدامات لازم را برای اطمینان از انجام اصلاحات مناسب انجام می دهد.
اگر اصلاح انجام نشود و تحریف بااهمیت باقی بماند، حسابرس باید الزامات گزارشگری استاندارد 720 را اعمال کند.
بخش «سایر اطلاعات» در گزارش حسابرس
در صورت دریافت سایر اطلاعات، گزارش حسابرس باید شامل بخش جداگانه ای با عنوان «سایر اطلاعات» باشد.
این بخش باید به شکل واضح برای استفاده کنندگان مشخص کند:
- سایر اطلاعات چیست.
- مسئولیت تهیه آن بر عهده چه کسی است.
- اظهارنظر حسابرس نسبت به آن تسری ندارد.
- مسئولیت حسابرس در قبال مطالعه و گزارشگری نسبت به آن چیست.
این بخش یکی از مهم ترین تغییرات ساختار گزارشگری مربوط به استاندارد 720 تجدیدنظرشده است.
نمونه مفهوم گزارشگری سایر اطلاعات
در بخش سایر اطلاعات، گزارش حسابرس باید به طور کلی روشن کند که:
هیئت مدیره مسئول سایر اطلاعات است و اظهارنظر حسابرس نسبت به صورت های مالی، سایر اطلاعات را پوشش نمی دهد.
همچنین باید مسئولیت حسابرس درباره مطالعه سایر اطلاعات و توجه به مغایرت های بااهمیت توضیح داده شود.
تفاوت استاندارد 720 با استاندارد 710
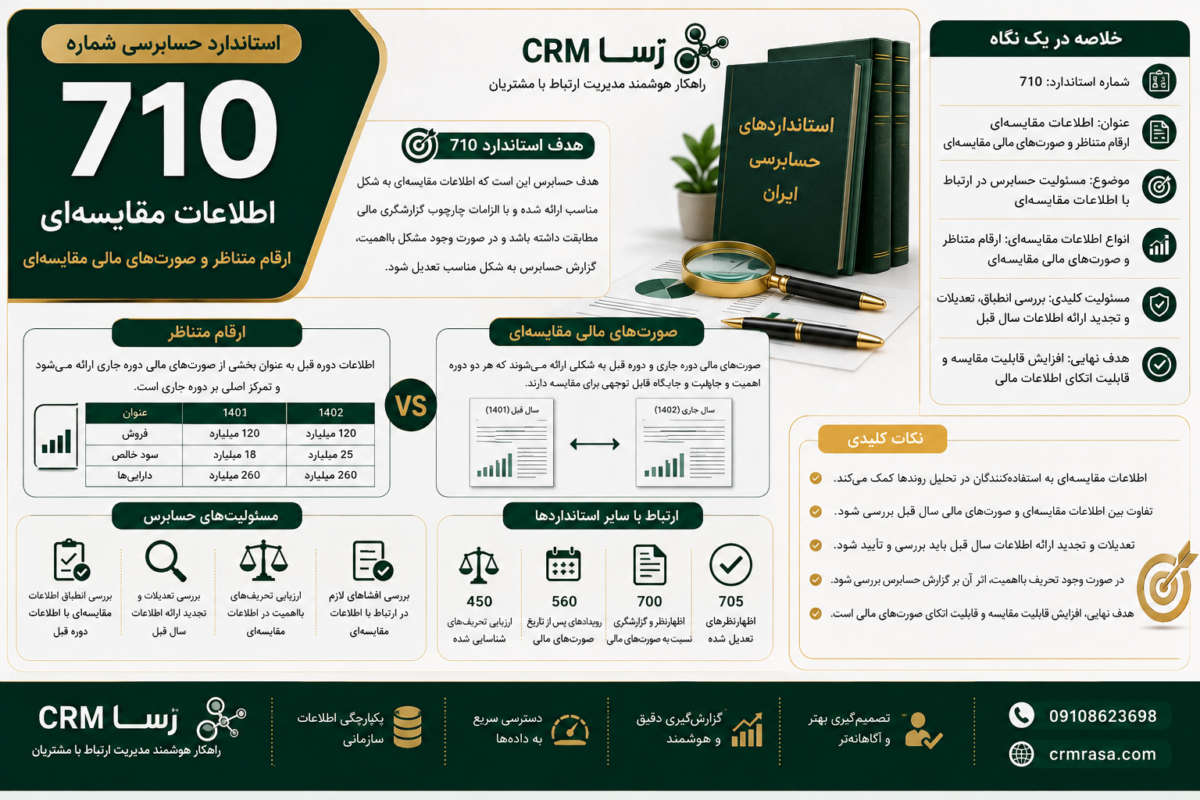
استانداردهای 710 و 720 هر دو با اطلاعات همراه صورت های مالی ارتباط دارند، اما موضوع آنها متفاوت است.
| ویژگی | استاندارد 710 | استاندارد 720 |
| موضوع | اطلاعات مقایسه ای | سایر اطلاعات |
| تمرکز | اطلاعات دوره های قبل | اطلاعات همراه صورت های مالی |
| نمونه | ارقام سال قبل | گزارش عملکرد و اطلاعات مدیریتی |
| هدف | بررسی ارائه مناسب اطلاعات مقایسه ای | شناسایی مغایرت یا تحریف بااهمیت |
| ارتباط با گزارش سالانه | محدودتر | بسیار مهم |
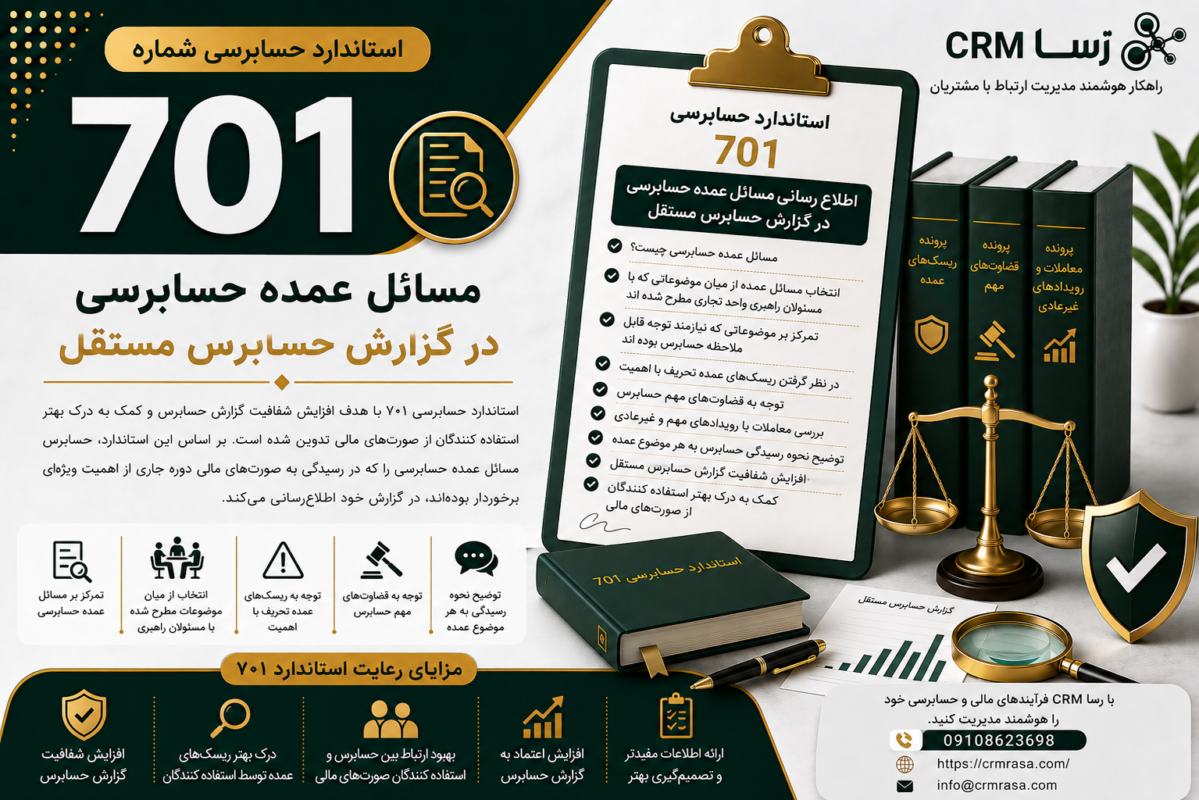
تفاوت استاندارد 720 با استاندارد 701
استاندارد 701 درباره مسائل عمده حسابرسی است.
استاندارد 720 درباره سایر اطلاعات است.
مسائل عمده حسابرسی بخشی از موضوعات مهم حسابرسی هستند که طبق الزامات مربوط در گزارش حسابرس اطلاع رسانی می شوند.
اما سایر اطلاعات، اطلاعاتی هستند که همراه صورت های مالی منتشر می شوند و اظهارنظر حسابرس نسبت به آنها ارائه نمی شود.
ارتباط استاندارد 720 با استاندارد 700
استاندارد 700 ساختار کلی گزارش حسابرس و اظهارنظر نسبت به صورت های مالی را مشخص می کند.
استاندارد 720 نیز الزامات مربوط به بخش «سایر اطلاعات» را در گزارش حسابرس تعیین می کند.
بنابراین هنگام تهیه گزارش حسابرس، رعایت همزمان الزامات این دو استاندارد اهمیت دارد.
ارتباط استاندارد 720 با استاندارد 705
اگر بررسی سایر اطلاعات نشان دهد که خود صورت های مالی دارای تحریف بااهمیت هستند و مدیریت آنها را اصلاح نکند، موضوع می تواند بر اظهارنظر حسابرس اثر بگذارد.
در این شرایط استاندارد 705 درباره اظهارنظرهای تعدیل شده مورد توجه قرار می گیرد.
مثال جامع استاندارد حسابرسی 720
فرض کنید شرکت «الف» صورت های مالی سال 1403 خود را همراه با گزارش سالانه منتشر می کند.
در گزارش سالانه نوشته شده است:
«فروش شرکت در سال جاری 40 درصد افزایش یافته است.»
اما اطلاعات صورت های مالی نشان می دهد فروش فقط 18 درصد افزایش داشته است.
حسابرس این مغایرت را شناسایی می کند.
در ادامه مشخص می شود عدد 40 درصد به دلیل یک اشتباه در تهیه گزارش سالانه درج شده است.
در این حالت حسابرس موضوع را با مدیریت مطرح می کند و از شرکت می خواهد اطلاعات اصلاح شود.
اگر شرکت اصلاح را انجام دهد، موضوع طبق الزامات استاندارد پیگیری می شود.
اما اگر مدیریت از اصلاح یک تحریف بااهمیت خودداری کند، حسابرس باید اقدامات و گزارشگری لازم را طبق استاندارد 720 انجام دهد.
مراحل اجرای استاندارد 720
| مرحله | اقدام حسابرس |
| 1 | شناسایی سایر اطلاعات |
| 2 | تعیین زمان انتشار سایر اطلاعات |
| 3 | دریافت نسخه نهایی در صورت امکان |
| 4 | مطالعه سایر اطلاعات |
| 5 | مقایسه اطلاعات منتخب با صورت های مالی |
| 6 | مقایسه اطلاعات با شناخت حسابرس |
| 7 | شناسایی مغایرت های احتمالی |
| 8 | بررسی تحریف های احتمالی |
| 9 | مذاکره با مدیریت |
| 10 | بررسی اصلاحات |
| 11 | ارزیابی آثار موضوع بر گزارش |
| 12 | گزارشگری مناسب |
اشتباهات رایج درباره استاندارد 720
اشتباه اول: حسابرس نسبت به تمام گزارش سالانه اظهارنظر می کند
خیر.
اظهارنظر حسابرس نسبت به صورت های مالی است و به سایر اطلاعات تسری ندارد.
اشتباه دوم: حسابرس باید تمام سایر اطلاعات را حسابرسی کند
خیر.
مسئولیت حسابرس مطالعه و انجام اقدامات مشخص شده در استاندارد است، نه ارائه اطمینان حسابرسی کامل نسبت به سایر اطلاعات.
اشتباه سوم: مدیریت مسئولیتی در قبال سایر اطلاعات ندارد
اشتباه است.
تهیه و ارائه صحیح سایر اطلاعات بر عهده مدیریت و ارکان مسئول واحد تجاری است.
اشتباه چهارم: فقط اعداد مالی بررسی می شوند
خیر.
سایر اطلاعات می تواند شامل اطلاعات غیرمالی نیز باشد و حسابرس باید نسبت به مغایرت های بااهمیت آن با شناخت خود هوشیار باشد.
چک لیست استاندارد حسابرسی 720
| مورد بررسی | وضعیت |
| سایر اطلاعات شناسایی شده است؟ | بررسی شود |
| زمان انتشار سایر اطلاعات مشخص شده است؟ | بررسی شود |
| نسخه نهایی دریافت شده است؟ | بررسی شود |
| سایر اطلاعات مطالعه شده است؟ | بررسی شود |
| اطلاعات منتخب با صورت های مالی مقایسه شده است؟ | بررسی شود |
| اطلاعات با شناخت حسابرس مقایسه شده است؟ | بررسی شود |
| مغایرت بااهمیت شناسایی شده است؟ | بررسی شود |
| تحریف بااهمیت بررسی شده است؟ | بررسی شود |
| موضوع با مدیریت مطرح شده است؟ | در صورت لزوم |
| اصلاحات انجام شده است؟ | بررسی شود |
| آثار موضوع بر صورت های مالی بررسی شده است؟ | بررسی شود |
| بخش سایر اطلاعات در گزارش درج شده است؟ | در صورت دریافت سایر اطلاعات |
| مسئولیت هیئت مدیره مشخص شده است؟ | بررسی شود |
| عدم تسری اظهارنظر به سایر اطلاعات بیان شده است؟ | بررسی شود |
| نتیجه گیری مستند شده است؟ | بررسی شود |
اهمیت استاندارد 720 برای استفاده کنندگان صورت های مالی
استفاده کنندگان معمولا فقط صورت های مالی را مطالعه نمی کنند.
گزارش سالانه و سایر اطلاعات همراه آن می تواند نقش مهمی در تصمیم گیری داشته باشد.
اگر این اطلاعات با صورت های مالی یا شناخت حسابرس مغایرت داشته باشند، ممکن است تصویر نادرستی از شرکت ایجاد شود.
استاندارد 720 با الزام حسابرس به مطالعه و بررسی این اطلاعات، به افزایش شفافیت گزارش های منتشرشده کمک می کند.
اهمیت استاندارد 720 برای مدیریت شرکت
مدیریت باید توجه داشته باشد که سایر اطلاعات نیز باید دقیق و سازگار با اطلاعات مالی شرکت باشد.
اشتباه در:
- ارقام فروش
- سود
- تعداد کارکنان
- تولید
- تعداد شعب
- شاخص های عملکرد
- اطلاعات عملیاتی
می تواند باعث ایجاد مغایرت بااهمیت شود.
بنابراین قبل از انتشار گزارش سالانه، تطبیق اطلاعات آن با صورت های مالی و اطلاعات داخلی شرکت اهمیت زیادی دارد.
جمع بندی
استاندارد حسابرسی شماره 720 با عنوان «مسئولیت های حسابرس در قبال سایر اطلاعات» یکی از استانداردهای مهم در حوزه گزارشگری حسابرس است.
این استاندارد مشخص می کند حسابرس در برابر اطلاعاتی که همراه صورت های مالی منتشر می شوند، اما خود صورت های مالی و گزارش حسابرس نیستند، چه مسئولیت هایی دارد.
حسابرس باید سایر اطلاعات را مطالعه کند و نسبت به وجود مغایرت بااهمیت بین این اطلاعات و صورت های مالی یا شناختی که در جریان حسابرسی به دست آورده، هوشیار باشد.
نکته مهم این است که حسابرس نسبت به سایر اطلاعات اظهارنظر حسابرسی ارائه نمی کند و بررسی سایر اطلاعات به معنی حسابرسی کامل آنها نیست.
اگر مغایرت یا تحریف بااهمیتی شناسایی شود، حسابرس باید موضوع را بررسی و با مدیریت مطرح کند و در صورت اصلاح نشدن، اقدامات و گزارشگری لازم را طبق استاندارد انجام دهد.
در نسخه تجدیدنظرشده 1401، در صورت دریافت سایر اطلاعات، گزارش حسابرس دارای بخش جداگانه ای با عنوان «سایر اطلاعات» است که در آن مسئولیت هیئت مدیره، عدم تسری اظهارنظر حسابرس به سایر اطلاعات و مسئولیت حسابرس درباره مطالعه و گزارشگری نسبت به آن توضیح داده می شود.
سوالات متداول استاندارد حسابرسی 720
استاندارد حسابرسی 720 درباره چیست؟
این استاندارد درباره مسئولیت های حسابرس در قبال سایر اطلاعات همراه صورت های مالی است.
سایر اطلاعات چیست؟
اطلاعات مالی یا غیرمالی است که همراه صورت های مالی منتشر می شود، اما شامل خود صورت های مالی و گزارش حسابرس نسبت به آن نیست.
آیا حسابرس نسبت به سایر اطلاعات اظهارنظر می کند؟
خیر. اظهارنظر حسابرس نسبت به صورت های مالی است و به سایر اطلاعات تسری ندارد.
مسئول تهیه سایر اطلاعات چه کسی است؟
مسئولیت تهیه سایر اطلاعات بر عهده مدیریت و ارکان مسئول واحد تجاری است و در گزارش حسابرس، مسئولیت هیئت مدیره نسبت به سایر اطلاعات مشخص می شود.
حسابرس سایر اطلاعات را چگونه بررسی می کند؟
با مطالعه سایر اطلاعات و توجه به وجود مغایرت بااهمیت با صورت های مالی یا شناختی که در جریان حسابرسی به دست آورده است.
مغایرت بااهمیت چیست؟
تفاوتی است که به اندازه کافی مهم باشد که بتواند بر برداشت یا تصمیم گیری استفاده کنندگان اثر بگذارد.
اگر حسابرس در سایر اطلاعات اشتباه پیدا کند چه می شود؟
حسابرس موضوع را بررسی و با مدیریت مطرح می کند و در صورت لزوم اصلاح اطلاعات را درخواست می کند. اگر تحریف بااهمیت اصلاح نشود، اقدامات گزارشگری طبق استاندارد 720 انجام می شود.
آیا استاندارد 720 فقط درباره اطلاعات مالی است؟
خیر. سایر اطلاعات می تواند مالی یا غیرمالی باشد.
استاندارد 720 چه ارتباطی با استاندارد 710 دارد؟
استاندارد 710 درباره اطلاعات مقایسه ای است، در حالی که استاندارد 720 مسئولیت حسابرس در قبال سایر اطلاعات همراه صورت های مالی را پوشش می دهد.
استاندارد 720 با کدام استانداردها ارتباط بیشتری دارد؟
از جمله استانداردهای 700، 701، 705، 706 و 710.