بلاگ
اطلاعات مقایسه ای در صورت های مالی استاندارد حسابرسی شماره 710
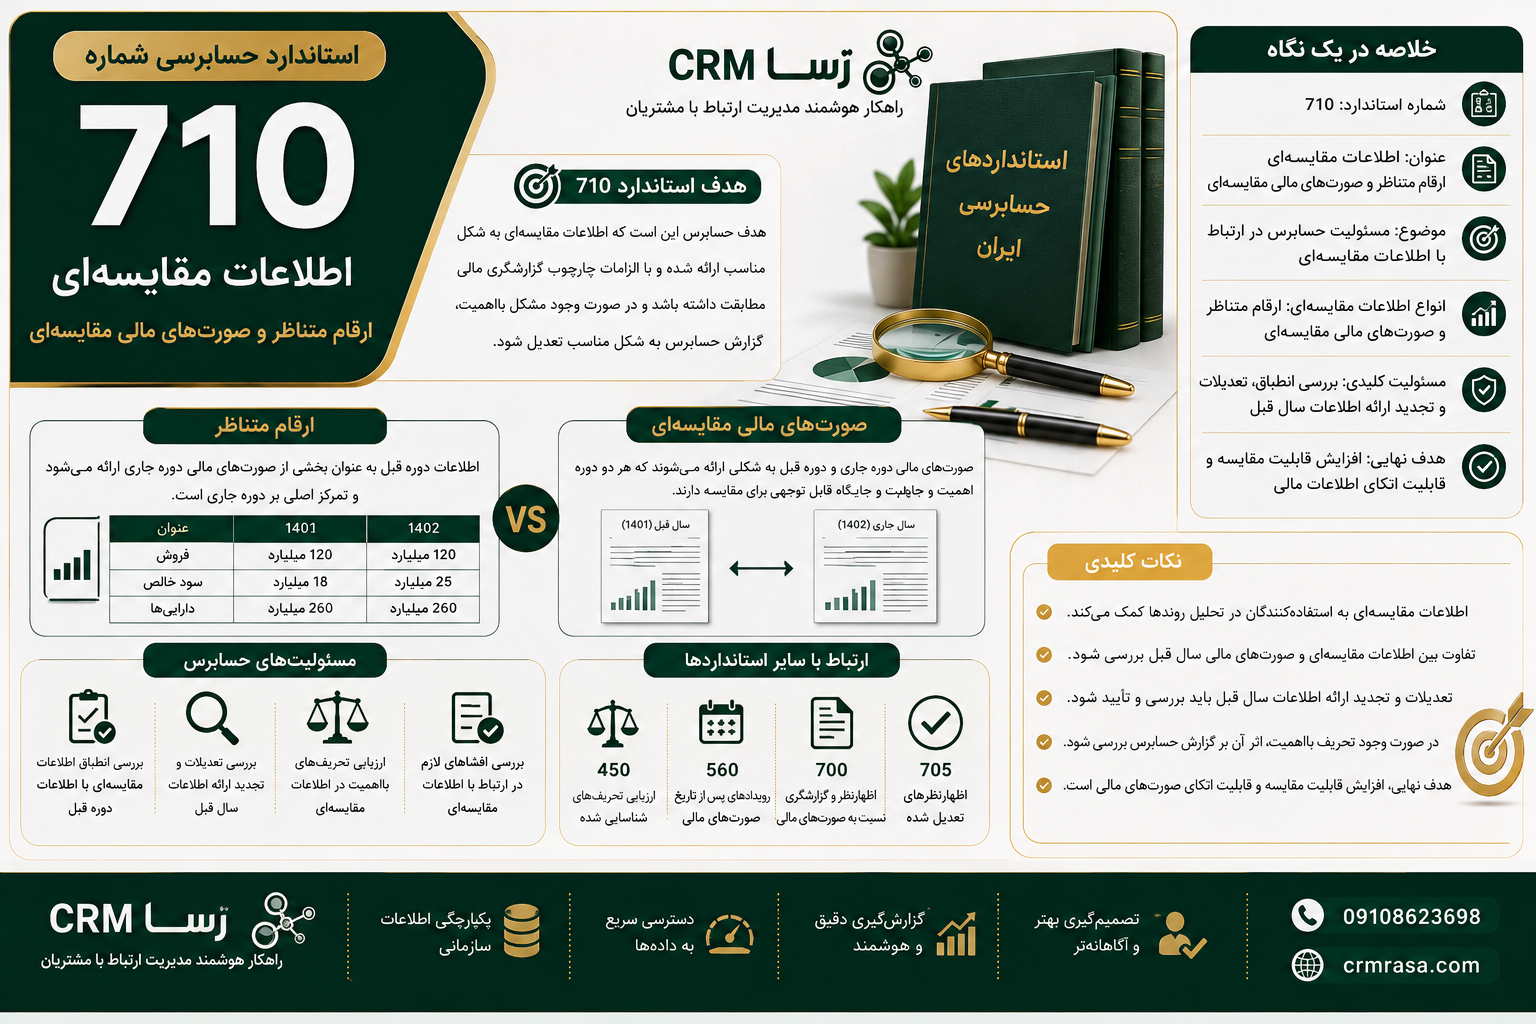
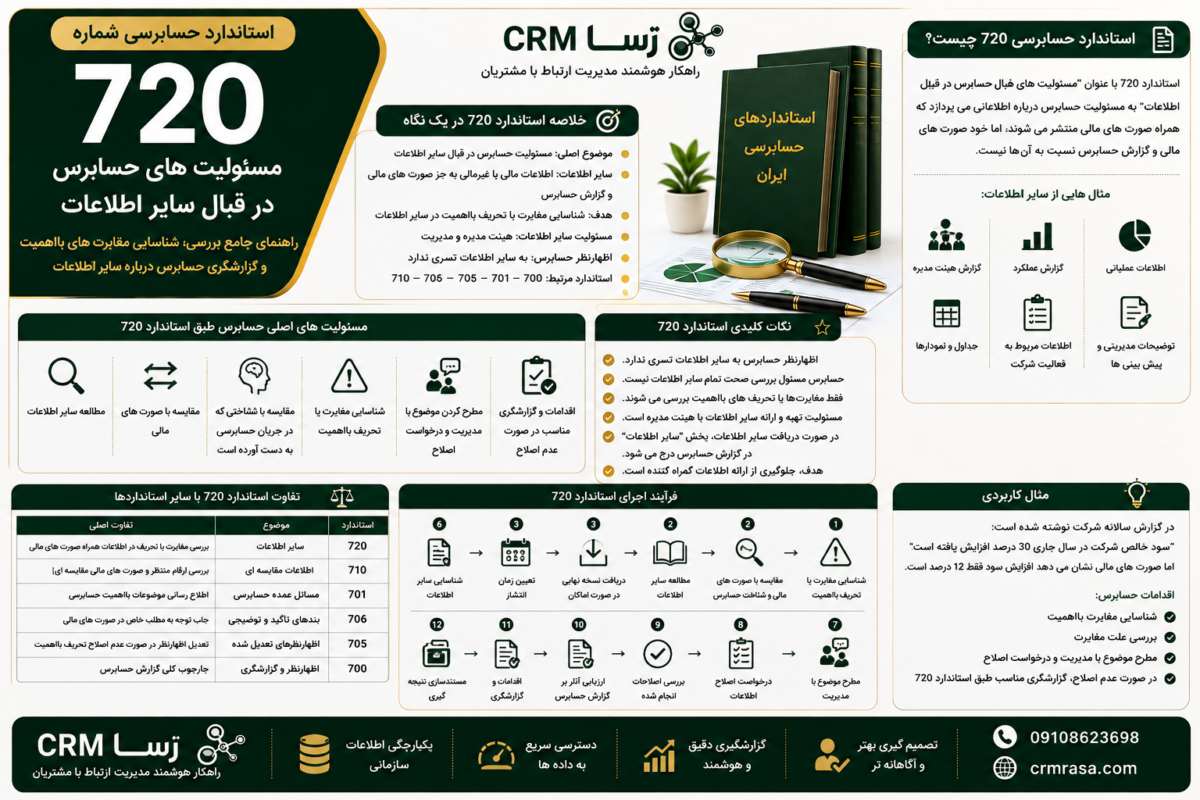
خلاصه استاندارد حسابرسی شماره 710 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 710 |
| عنوان استاندارد | اطلاعات مقایسه ای ـ ارقام متناظر و صورت های مالی مقایسه ای |
| موضوع اصلی | مسئولیت حسابرس در ارتباط با اطلاعات مقایسه ای |
| هدف اصلی | کسب شواهد کافی درباره اطلاعات مقایسه ای و گزارشگری مناسب آن |
| انواع اطلاعات مقایسه ای | ارقام متناظر و صورت های مالی مقایسه ای |
| ارقام متناظر | اطلاعات سال قبل که بخشی از صورت های مالی سال جاری محسوب می شود |
| صورت های مالی مقایسه ای | اطلاعات سال قبل که برای مقایسه با سال جاری ارائه می شود |
| مسئولیت حسابرس | ارزیابی انطباق اطلاعات مقایسه ای با الزامات مربوط |
| موضوع مهم | بررسی تعدیلات و تجدید ارائه اطلاعات سال قبل |
| گزارش سال قبل | در صورت اهمیت، وضعیت اظهارنظر قبلی باید مورد توجه قرار گیرد |
| هدف نهایی | افزایش قابلیت مقایسه و قابلیت اتکای اطلاعات مالی |
استاندارد حسابرسی شماره 710 چیست؟
استاندارد حسابرسی شماره 710 با عنوان «اطلاعات مقایسه ای ـ ارقام متناظر و صورت های مالی مقایسه ای» به مسئولیت های حسابرس درباره اطلاعات مربوط به دوره های قبل می پردازد که در کنار اطلاعات دوره جاری ارائه می شوند.
صورت های مالی معمولا زمانی برای استفاده کنندگان ارزش بیشتری دارند که بتوانند عملکرد و وضعیت مالی یک شرکت را با دوره های قبل مقایسه کنند.
برای مثال، اگر در صورت سود و زیان سال جاری درآمد شرکت 100 میلیارد ریال باشد، مشاهده درآمد سال قبل می تواند به استفاده کننده کمک کند روند فعالیت شرکت را بهتر ارزیابی کند.
استاندارد 710 مشخص می کند حسابرس در ارتباط با این اطلاعات چه مسئولیت هایی دارد و در صورت وجود مشکل در اطلاعات مقایسه ای، چگونه باید موضوع را در گزارش حسابرس منعکس کند.
هدف استاندارد حسابرسی 710
هدف اصلی حسابرس در اجرای استاندارد 710 این است که:
- اطلاعات مقایسه ای به شکل مناسب ارائه شده باشد.
- اطلاعات سال قبل با اطلاعات سال جاری قابل مقایسه باشد.
- تعدیلات لازم نسبت به اطلاعات دوره قبل بررسی شده باشد.
- اطلاعات مقایسه ای با الزامات چارچوب گزارشگری مالی مطابقت داشته باشد.
- در صورت وجود مشکل بااهمیت، گزارش حسابرس به شکل مناسب تعدیل شود.
اطلاعات مقایسه ای چیست؟
اطلاعات مقایسه ای، اطلاعات مربوط به یک یا چند دوره قبل است که در صورت های مالی دوره جاری برای مقایسه ارائه می شود.
این اطلاعات می تواند شامل موارد زیر باشد:
- درآمد سال قبل
- هزینه های سال قبل
- سود یا زیان سال قبل
- دارایی های سال قبل
- بدهی های سال قبل
- جریان های نقدی دوره قبل
- اطلاعات مربوط به تغییرات حقوق مالکانه
اطلاعات مقایسه ای به استفاده کنندگان کمک می کند تغییرات مالی و عملکردی واحد تجاری را بهتر بررسی کنند.
دو نوع اصلی اطلاعات مقایسه ای
استاندارد 710 دو شکل اصلی ارائه اطلاعات مقایسه ای را مورد توجه قرار می دهد:
- ارقام متناظر
- صورت های مالی مقایسه ای
تفاوت این دو موضوع برای نحوه گزارشگری حسابرس اهمیت زیادی دارد.
ارقام متناظر چیست؟
در روش ارقام متناظر، اطلاعات دوره قبل به عنوان بخشی از صورت های مالی دوره جاری ارائه می شود.
در این روش تمرکز اصلی صورت های مالی بر دوره جاری است و ارقام دوره قبل برای مقایسه با دوره جاری ارائه می شوند.
برای مثال:
| عنوان | 1402 | 1401 |
| فروش | 150 میلیارد | 120 میلیارد |
| سود خالص | 25 میلیارد | 18 میلیارد |
| دارایی ها | 300 میلیارد | 260 میلیارد |
در این مثال، ارقام سال 1401 نقش اطلاعات مقایسه ای را برای صورت های مالی سال 1402 دارند.
صورت های مالی مقایسه ای چیست؟
در صورت های مالی مقایسه ای، اطلاعات دوره قبل به شکلی ارائه می شود که اهمیت و جایگاه آن تقریبا مشابه اطلاعات دوره جاری است.
یعنی استفاده کننده می تواند صورت های مالی دو دوره را به صورت مستقیم با یکدیگر مقایسه کند.
برای مثال، صورت های مالی سال جاری و سال قبل هر دو به شکل کامل ارائه می شوند تا وضعیت مالی و عملکرد شرکت در دو دوره قابل مقایسه باشد.
تفاوت ارقام متناظر و صورت های مالی مقایسه ای
| ویژگی | ارقام متناظر | صورت های مالی مقایسه ای |
| تمرکز اصلی | دوره جاری | دوره جاری و دوره قبل |
| جایگاه اطلاعات سال قبل | بخشی از صورت های مالی جاری | اطلاعات مستقل مقایسه ای |
| اهمیت گزارش حسابرس | عمدتا دوره جاری | هر دو دوره |
| هدف | مقایسه اطلاعات | مقایسه کامل صورت های مالی |
| مسئولیت حسابرس | توجه به ارقام دوره قبل | توجه به صورت های مالی دوره های مقایسه ای |
مسئولیت حسابرس درباره اطلاعات مقایسه ای
حسابرس باید بررسی کند که اطلاعات مقایسه ای:
- با اطلاعات صورت های مالی سال قبل سازگار باشد.
- با چارچوب گزارشگری مالی مربوط مطابقت داشته باشد.
- در صورت وجود تعدیلات، به شکل مناسب اصلاح شده باشد.
- با اطلاعات حسابرسی شده دوره قبل ارتباط منطقی داشته باشد.
حسابرس همچنین باید نسبت به وجود تحریف بااهمیت در اطلاعات مقایسه ای هوشیار باشد.
بررسی اطلاعات سال قبل
اطلاعات سال قبل معمولا در حسابرسی قبلی نیز بررسی شده است.
با این حال، حسابرس سال جاری باید اطلاعات مقایسه ای را در ارتباط با صورت های مالی جاری بررسی کند.
این بررسی به معنی تکرار کامل حسابرسی سال قبل نیست.
هدف این است که حسابرس اطمینان حاصل کند اطلاعات مقایسه ای ارائه شده در صورت های مالی جاری با الزامات مربوط سازگار است.
اگر صورت های مالی سال قبل توسط حسابرس دیگری حسابرسی شده باشد
ممکن است صورت های مالی دوره قبل توسط حسابرس دیگری حسابرسی شده باشد.
در چنین شرایطی، حسابرس فعلی باید مسئولیت های مربوط به اطلاعات مقایسه ای را طبق استاندارد 710 بررسی کند.
اگر لازم باشد، ممکن است به گزارش حسابرس قبلی نیز اشاره شود.
این موضوع به نوع ارائه اطلاعات مقایسه ای و شرایط گزارش حسابرسی بستگی دارد.
اگر صورت های مالی سال قبل حسابرسی نشده باشد
گاهی صورت های مالی دوره قبل اصلا حسابرسی نشده است.
در چنین شرایطی، حسابرس باید این موضوع را در ارزیابی اطلاعات مقایسه ای مورد توجه قرار دهد.
اگر اطلاعات دوره قبل در صورت های مالی جاری به عنوان اطلاعات مقایسه ای ارائه شده باشد، مسئولیت حسابرس درباره اطلاعات مقایسه ای باید طبق الزامات استاندارد 710 انجام شود.
تعدیل اطلاعات مقایسه ای
گاهی اطلاعات سال قبل پس از تهیه صورت های مالی، نیازمند اصلاح یا تجدید ارائه می شود.
این اتفاق ممکن است به دلایل مختلفی رخ دهد، مانند:
- کشف اشتباه بااهمیت
- تغییر در نحوه ارائه اطلاعات
- اصلاح اشتباهات حسابداری
- تغییر در طبقه بندی اقلام
- الزامات استانداردهای حسابداری
در چنین شرایطی حسابرس باید بررسی کند که اطلاعات مقایسه ای به شکل مناسب تعدیل شده است یا خیر.
مثال تعدیل اطلاعات مقایسه ای
فرض کنید شرکت در سال 1401 یک هزینه 3 میلیارد ریالی را به اشتباه در طبقه بندی دیگری ثبت کرده است.
در سال 1402 این اشتباه شناسایی و اطلاعات سال قبل تجدید ارائه می شود.
حسابرس باید بررسی کند:
- آیا اصلاح انجام شده است؟
- آیا مبلغ صحیح است؟
- آیا نحوه ارائه با استانداردهای حسابداری سازگار است؟
- آیا افشای لازم انجام شده است؟
اگر تعدیل انجام نشده باشد و موضوع بااهمیت باشد، ممکن است بر گزارش حسابرس اثر بگذارد.
اگر اطلاعات مقایسه ای با اطلاعات سال قبل مغایرت داشته باشد
اگر حسابرس متوجه شود اطلاعات مقایسه ای با اطلاعاتی که در صورت های مالی سال قبل ارائه یا گزارش شده متفاوت است، باید علت این تفاوت را بررسی کند.
تفاوت ممکن است ناشی از:
- تجدید ارائه صحیح
- تغییر طبقه بندی
- اصلاح اشتباه
- تغییر رویه حسابداری
- اشتباه در تهیه صورت های مالی
باشد.
مهم این است که تفاوت بدون دلیل و مستند باقی نماند.
اگر اطلاعات مقایسه ای تحریف بااهمیت داشته باشد
اگر حسابرس به این نتیجه برسد که اطلاعات مقایسه ای دارای تحریف بااهمیت است، باید آثار آن را بر گزارش حسابرس بررسی کند.
در این شرایط استاندارد 705 نیز می تواند اهمیت پیدا کند.
نوع اقدام حسابرس به:
- ماهیت تحریف
- مبلغ تحریف
- اهمیت آن
- فراگیر بودن آثار
- اصلاح یا عدم اصلاح توسط مدیریت
بستگی دارد.
ارتباط استاندارد 710 با استاندارد 705
اگر اطلاعات مقایسه ای دارای تحریف بااهمیت باشد و مدیریت آن را اصلاح نکند، حسابرس باید تاثیر آن را بر گزارش حسابرس بررسی کند.
در شرایط خاص، ممکن است نیاز به تعدیل اظهارنظر طبق استاندارد 705 وجود داشته باشد.
بنابراین استاندارد 710 و 705 در شرایط مربوط به اطلاعات مقایسه ای ارتباط مستقیم دارند.
اهمیت اطلاعات مقایسه ای برای سرمایه گذاران
اطلاعات مقایسه ای یکی از مهم ترین ابزارهای تحلیل صورت های مالی است.
سرمایه گذار با مقایسه اطلاعات دوره جاری و قبل می تواند:
- رشد فروش را بررسی کند.
- تغییر سودآوری را ارزیابی کند.
- روند بدهی ها را ببیند.
- تغییرات دارایی ها را بررسی کند.
- عملکرد شرکت را در طول زمان تحلیل کند.
بدون اطلاعات مقایسه ای، تحلیل روندهای مالی دشوارتر خواهد بود.
اهمیت اطلاعات مقایسه ای برای مدیریت
مدیریت شرکت نیز از اطلاعات مقایسه ای برای تصمیم گیری استفاده می کند.
برای مثال می تواند:
- روند درآمد را بررسی کند.
- هزینه ها را با سال قبل مقایسه کند.
- سودآوری بخش های مختلف را ارزیابی کند.
- افزایش یا کاهش بدهی ها را شناسایی کند.
- عملکرد مالی شرکت را تحلیل کند.
به همین دلیل ارائه اطلاعات مقایسه ای دقیق اهمیت زیادی دارد.
مثال جامع استاندارد 710
فرض کنید شرکت «الف» صورت های مالی سال 1402 خود را تهیه کرده و اطلاعات سال 1401 را نیز در آن ارائه کرده است.
حسابرس هنگام بررسی متوجه می شود که:
- اطلاعات فروش سال 1401 صحیح است.
- اما مبلغ موجودی کالا در سال قبل به دلیل یک اشتباه حسابداری باید اصلاح شود.
- مدیریت اشتباه را اصلاح کرده و اطلاعات مقایسه ای را تجدید ارائه کرده است.
- افشای مربوط نیز انجام شده است.
در این شرایط حسابرس باید اصلاح اطلاعات مقایسه ای را بررسی کند و در صورت رعایت الزامات، گزارش خود را بر اساس اطلاعات اصلاح شده تهیه کند.
اما اگر مدیریت از اصلاح یک تحریف بااهمیت خودداری کند، حسابرس باید آثار آن را بر گزارش خود بررسی کند.
مراحل بررسی اطلاعات مقایسه ای
| مرحله | اقدام حسابرس |
| 1 | شناسایی اطلاعات مقایسه ای |
| 2 | تعیین نوع اطلاعات مقایسه ای |
| 3 | مقایسه با اطلاعات دوره قبل |
| 4 | بررسی تغییرات و تعدیلات |
| 5 | بررسی تحریف های احتمالی |
| 6 | ارزیابی اهمیت تحریف |
| 7 | بررسی افشاهای لازم |
| 8 | بررسی گزارش حسابرس قبلی در صورت لزوم |
| 9 | تعیین آثار احتمالی بر گزارش |
| 10 | مستندسازی نتیجه گیری |
اشتباهات رایج درباره استاندارد 710
اشتباه اول: حسابرس باید سال قبل را دوباره کامل حسابرسی کند
خیر. حسابرس باید مسئولیت های مربوط به اطلاعات مقایسه ای را انجام دهد، اما این موضوع به معنی تکرار کامل حسابرسی دوره قبل نیست.
اشتباه دوم: اطلاعات سال قبل هیچ ارتباطی با گزارش سال جاری ندارد
اشتباه است. اطلاعات مقایسه ای بخشی مهم از صورت های مالی جاری است و حسابرس باید آن را در چارچوب استاندارد 710 بررسی کند.
اشتباه سوم: هر تغییر در اطلاعات سال قبل اشتباه است
خیر. ممکن است اطلاعات سال قبل به دلیل اصلاح اشتباه یا تجدید ارائه صحیح تغییر کرده باشد.
اشتباه چهارم: اطلاعات مقایسه ای فقط برای استفاده سرمایه گذاران است
خیر. مدیریت، اعتباردهندگان، تحلیلگران و سایر استفاده کنندگان صورت های مالی نیز از این اطلاعات استفاده می کنند.
چک لیست استاندارد حسابرسی 710
| مورد بررسی | وضعیت |
| اطلاعات مقایسه ای شناسایی شده است؟ | بررسی شود |
| نوع اطلاعات مقایسه ای مشخص شده است؟ | بررسی شود |
| ارقام با اطلاعات سال قبل سازگار هستند؟ | بررسی شود |
| تعدیلات احتمالی بررسی شده اند؟ | بررسی شود |
| تجدید ارائه اطلاعات صحیح است؟ | بررسی شود |
| تحریف بااهمیت وجود دارد؟ | بررسی شود |
| افشاهای لازم انجام شده است؟ | بررسی شود |
| گزارش حسابرس قبلی بررسی شده است؟ | در صورت لزوم |
| آثار تحریف بر گزارش بررسی شده است؟ | بررسی شود |
| ارتباط با استاندارد 705 بررسی شده است؟ | بررسی شود |
| ارتباط با استاندارد 450 بررسی شده است؟ | بررسی شود |
| نتیجه گیری مستند شده است؟ | بررسی شود |
جمع بندی
استاندارد حسابرسی شماره 710 با عنوان «اطلاعات مقایسه ای ـ ارقام متناظر و صورت های مالی مقایسه ای» به مسئولیت حسابرس در ارتباط با اطلاعات مربوط به دوره های قبل می پردازد.
اطلاعات مقایسه ای به استفاده کنندگان کمک می کند عملکرد و وضعیت مالی شرکت را در طول زمان مقایسه کنند.
استاندارد 710 دو شکل اصلی اطلاعات مقایسه ای یعنی ارقام متناظر و صورت های مالی مقایسه ای را مورد توجه قرار می دهد.
حسابرس باید بررسی کند اطلاعات مقایسه ای با الزامات گزارشگری مالی سازگار باشد و در صورت وجود تعدیلات یا تجدید ارائه، صحت و مناسب بودن آنها را ارزیابی کند.
اگر اطلاعات مقایسه ای دارای تحریف بااهمیت باشد و اصلاح نشود، حسابرس باید آثار آن را بر گزارش حسابرسی بررسی کند و در شرایط لازم الزامات استاندارد 705 را نیز در نظر بگیرد.
در نهایت، اجرای صحیح استاندارد 710 باعث افزایش قابلیت مقایسه، شفافیت و قابلیت اتکای صورت های مالی می شود و به استفاده کنندگان کمک می کند تصمیم های مالی و اقتصادی دقیق تری بگیرند.
سوالات متداول استاندارد حسابرسی 710
استاندارد حسابرسی 710 درباره چیست؟
این استاندارد درباره مسئولیت حسابرس در ارتباط با اطلاعات مقایسه ای، ارقام متناظر و صورت های مالی مقایسه ای است.
اطلاعات مقایسه ای چیست؟
اطلاعات مربوط به دوره یا دوره های قبل است که در صورت های مالی دوره جاری برای مقایسه ارائه می شود.
ارقام متناظر چیست؟
اطلاعات دوره قبل است که به عنوان بخشی از صورت های مالی دوره جاری ارائه می شود و تمرکز اصلی صورت های مالی بر دوره جاری است.
صورت های مالی مقایسه ای چیست؟
صورت های مالی دوره جاری و دوره قبل به شکلی ارائه می شوند که اطلاعات هر دو دوره برای مقایسه اهمیت و جایگاه قابل توجهی داشته باشند.
آیا حسابرس باید صورت های مالی سال قبل را دوباره حسابرسی کند؟
خیر. مسئولیت حسابرس درباره اطلاعات مقایسه ای به معنی تکرار کامل حسابرسی دوره قبل نیست.
اگر اطلاعات سال قبل نیاز به اصلاح داشته باشد چه می شود؟
حسابرس باید بررسی کند اصلاح و تجدید ارائه اطلاعات به شکل مناسب و مطابق الزامات انجام شده باشد.
اگر اطلاعات مقایسه ای تحریف بااهمیت داشته باشد چه می شود؟
حسابرس باید آثار تحریف را ارزیابی کند و در صورت عدم اصلاح، تاثیر آن بر گزارش حسابرس را بررسی کند.
استاندارد 710 با کدام استانداردها ارتباط دارد؟
از جمله با استانداردهای 450، 560، 700 و 705 ارتباط دارد.