بلاگ
مسائل عمده حسابرسی در گزارش حسابرس مستقل استاندارد حسابرسی 701
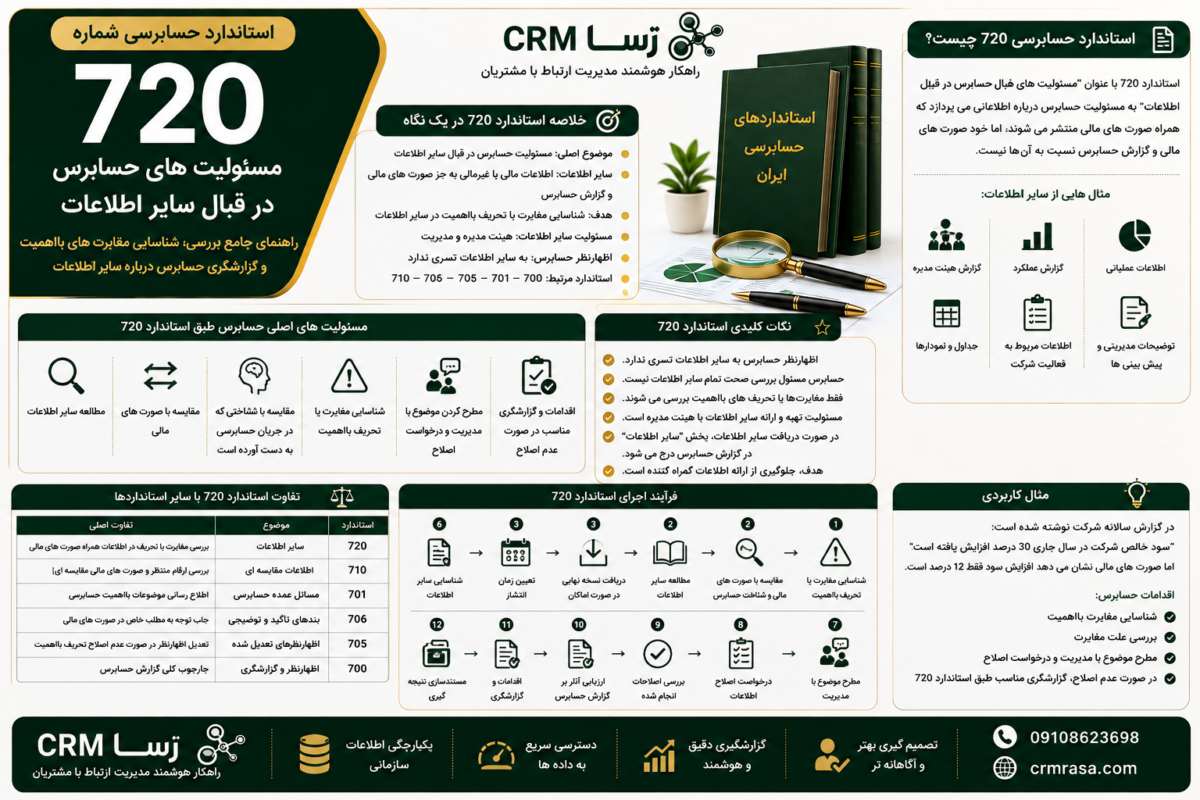
خلاصه استاندارد حسابرسی شماره 701 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 701 |
| عنوان استاندارد | اطلاع رسانی مسائل عمده حسابرسی در گزارش حسابرس مستقل |
| موضوع اصلی | شناسایی و گزارش مسائل عمده حسابرسی |
| هدف اصلی | افزایش ارزش اطلاع رسانی گزارش حسابرس و شفافیت بیشتر درباره فرآیند حسابرسی |
| مسائل عمده حسابرسی | مسائلی که به قضاوت حرفه ای حسابرس در حسابرسی دوره جاری بیشترین اهمیت را داشته اند |
| منبع انتخاب مسائل | موضوعاتی که به ارکان راهبری اطلاع رسانی شده اند |
| عوامل مهم انتخاب | خطر تحریف بااهمیت، قضاوت های عمده حسابرس و رویدادها یا معاملات عمده |
| محل گزارش | بخش جداگانه ای با عنوان «مسائل عمده حسابرسی» |
| اظهارنظر جداگانه | برای هر مسئله عمده ارائه نمی شود |
| جایگزین اظهارنظر تعدیل شده | نیست |
| ارتباط با استاندارد 705 | مسائل موجب تعدیل اظهارنظر طبق 705 در بخش مربوط گزارش می شوند |
| ارتباط با استاندارد 570 | ابهام بااهمیت مرتبط با تداوم فعالیت طبق 570 گزارش می شود |
| مستندسازی | دلایل انتخاب و عدم اطلاع رسانی احتمالی باید مستند شود |
| تاریخ اجرا | برای دوره های مالی که از اول فروردین 1401 و پس از آن شروع می شوند |
استاندارد حسابرسی شماره 701 چیست؟
استاندارد حسابرسی شماره 701 با عنوان «اطلاع رسانی مسائل عمده حسابرسی در گزارش حسابرس مستقل» یکی از استانداردهای مهم در حوزه گزارشگری حسابرسی است.
هدف این استاندارد این است که گزارش حسابرس فقط به بیان یک اظهارنظر کلی درباره صورت های مالی محدود نشود، بلکه استفاده کنندگان بتوانند با مهم ترین موضوعاتی که در جریان حسابرسی مورد توجه حسابرس قرار گرفته اند نیز آشنا شوند.
در واقع استاندارد 701 تلاش می کند ارزش اطلاع رسانی گزارش حسابرس را افزایش دهد و تصویری شفاف تر از موضوعاتی که در حسابرسی دوره جاری بیشترین اهمیت را داشته اند در اختیار استفاده کنندگان قرار دهد.
مسائل عمده حسابرسی چیست؟
طبق استاندارد، مسائل عمده حسابرسی موضوعاتی هستند که به قضاوت حرفه ای حسابرس، در حسابرسی صورت های مالی دوره جاری، دارای بیشترین اهمیت بوده اند.
این مسائل از میان موضوعاتی انتخاب می شوند که قبلا به ارکان راهبری واحد تجاری اطلاع رسانی شده اند.
به زبان ساده، حسابرس در طول حسابرسی با موضوعات مختلفی مواجه می شود. بعضی از این موضوعات نسبت به سایر موارد:
- پیچیده تر هستند.
- ریسک بیشتری دارند.
- نیازمند قضاوت حرفه ای بیشتری هستند.
- زمان و منابع بیشتری از تیم حسابرسی می گیرند.
- برای استفاده کنندگان صورت های مالی اهمیت بیشتری دارند.
از میان این موضوعات، مهم ترین موارد می توانند به عنوان مسائل عمده حسابرسی انتخاب شوند.
هدف استاندارد حسابرسی 701
هدف اصلی استاندارد 701، افزایش ارزش اطلاع رسانی گزارش حسابرس است.
اطلاع رسانی مسائل عمده حسابرسی می تواند به استفاده کنندگان کمک کند:
- مهم ترین موضوعات حسابرسی را بشناسند.
- حوزه های پرریسک حسابرسی را بهتر درک کنند.
- با قضاوت های مهم حسابرس آشنا شوند.
- ارتباط برخی موضوعات مهم با صورت های مالی را بهتر متوجه شوند.
- اطلاعات بیشتری درباره نحوه برخورد حسابرس با موضوعات مهم داشته باشند.
بنابراین، استاندارد 701 به دنبال افزایش شفافیت گزارش حسابرس است.
استاندارد 701 برای چه شرکت هایی کاربرد دارد؟
این استاندارد برای حسابرسی مجموعه کامل صورت های مالی با مقاصد عمومی شرکت های پذیرفته شده در بورس کاربرد دارد.
همچنین در مواردی که حسابرس به دلیل قوانین و مقررات یا بنا به ملاحظات دیگر تصمیم بگیرد مسائل عمده حسابرسی را در گزارش خود اطلاع رسانی کند، الزامات استاندارد 701 مورد استفاده قرار می گیرد.
این استاندارد برای دوره های مالی که از اول فروردین 1401 و پس از آن شروع شده اند لازم الاجراست.
چگونه یک مسئله به عنوان مسئله عمده حسابرسی انتخاب می شود؟
انتخاب مسائل عمده حسابرسی یک فرآیند حرفه ای و مبتنی بر قضاوت حسابرس است.
حسابرس ابتدا از میان موضوعاتی که به ارکان راهبری اطلاع رسانی کرده است، مواردی را که نیازمند توجه خاص بوده اند مشخص می کند.
سپس بررسی می کند کدام یک از این موضوعات در حسابرسی دوره جاری بیشترین اهمیت را داشته اند.
در این فرآیند چند عامل اهمیت ویژه دارند.
عامل اول: حوزه های دارای خطر تحریف بااهمیت بالاتر
یکی از مهم ترین عوامل، حوزه هایی است که بر اساس ارزیابی حسابرس، خطر تحریف بااهمیت در آنها بالاتر است.
برای مثال ممکن است:
- درآمد شرکت پیچیدگی زیادی داشته باشد.
- موجودی کالا دارای ارزش قابل توجهی باشد.
- ارزش گذاری یک دارایی پیچیده باشد.
- ذخایر نیازمند برآوردهای قابل توجه باشند.
- معاملات با اشخاص وابسته پیچیده باشند.
این موضوعات ممکن است توجه ویژه حسابرس را به خود جلب کنند.
عامل دوم: قضاوت های عمده حسابرس
برخی موضوعات نیازمند قضاوت حرفه ای قابل توجهی از طرف حسابرس هستند.
برای مثال:
- ارزیابی برآوردهای حسابداری
- تعیین ارزش منصفانه دارایی ها
- بررسی کاهش ارزش دارایی ها
- ارزیابی ذخایر
- بررسی مفروضات مدیریت
- ارزیابی تداوم فعالیت
هرچه میزان قضاوت حرفه ای مورد نیاز بیشتر باشد، احتمال اهمیت موضوع در فرآیند انتخاب مسائل عمده حسابرسی نیز می تواند افزایش پیدا کند.
عامل سوم: رویدادها یا معاملات عمده
رویدادها و معاملات مهمی که در طول دوره اتفاق افتاده اند نیز می توانند در تعیین مسائل عمده حسابرسی مورد توجه قرار گیرند.
برای مثال:
- خرید یک شرکت دیگر
- فروش یک بخش عمده از فعالیت
- انعقاد قرارداد بسیار بزرگ
- تغییر ساختار شرکت
- ایجاد یک بدهی عمده
- انجام یک معامله پیچیده
- تغییر مهم در فعالیت اصلی شرکت
این موارد ممکن است آثار قابل توجهی بر حسابرسی داشته باشند.
تفاوت موضوعات مهم با مسائل عمده حسابرسی
هر موضوع مهمی لزوما مسئله عمده حسابرسی نیست.
این نکته بسیار مهم است.
حسابرس ممکن است در جریان حسابرسی با ده ها موضوع مهم مواجه شود، اما استاندارد 701 از حسابرس می خواهد از میان موضوعاتی که نیازمند توجه خاص بوده اند، مواردی را که بیشترین اهمیت را داشته اند به عنوان مسائل عمده حسابرسی انتخاب کند.
بنابراین:
موضوع مهم → توجه خاص حسابرس → مقایسه با سایر موضوعات → انتخاب مهم ترین موارد → مسائل عمده حسابرسی
نقش قضاوت حرفه ای حسابرس
قضاوت حرفه ای در استاندارد 701 اهمیت بسیار زیادی دارد.
ممکن است یک موضوع در یک شرکت مسئله عمده حسابرسی باشد اما همان موضوع در شرکت دیگری چنین اهمیتی نداشته باشد.
برای مثال، برآورد کاهش ارزش دارایی ها در یک شرکت فناوری ممکن است بسیار پیچیده و مهم باشد، اما در یک شرکت دیگر اهمیت بسیار کمتری داشته باشد.
بنابراین انتخاب مسائل عمده حسابرسی صرفا با یک فرمول عددی انجام نمی شود.
حسابرس باید عوامل کمی و کیفی و شرایط خاص واحد تجاری و حسابرسی را در نظر بگیرد.
مسائل عمده حسابرسی چگونه در گزارش حسابرس ارائه می شوند؟
مسائل عمده حسابرسی باید در بخش جداگانه ای از گزارش حسابرس با عنوان:
«مسائل عمده حسابرسی»
ارائه شوند.
هر مسئله نیز باید با یک عنوان فرعی مناسب از سایر مسائل تفکیک شود.
در ابتدای این بخش باید توضیح داده شود که مسائل عمده حسابرسی موضوعاتی هستند که به قضاوت حرفه ای حسابرس در حسابرسی صورت های مالی دوره جاری بیشترین اهمیت را داشته اند.
همچنین باید مشخص شود که این مسائل در چارچوب حسابرسی صورت های مالی به عنوان یک مجموعه واحد مورد رسیدگی قرار گرفته اند و حسابرس نسبت به آنها اظهارنظر جداگانه ارائه نمی کند.
در توضیح هر مسئله عمده چه اطلاعاتی باید ارائه شود؟
برای هر مسئله عمده حسابرسی، گزارش حسابرس باید به دو موضوع اصلی بپردازد:
1. دلیل عمده بودن مسئله
حسابرس باید توضیح دهد چرا موضوع مورد نظر در حسابرسی دارای اهمیت زیادی بوده و به عنوان مسئله عمده انتخاب شده است.
2. نحوه برخورد حسابرس با مسئله
حسابرس باید توضیح دهد که این موضوع در فرآیند حسابرسی چگونه مورد توجه قرار گرفته است.
برای مثال ممکن است به موارد زیر اشاره شود:
- اجرای روش های خاص حسابرسی
- بررسی مستندات
- استفاده از کارشناس
- ارزیابی مفروضات مدیریت
- آزمون کنترل ها
- انجام آزمون های محتوا
- بررسی برآوردهای حسابداری
- بررسی افشاهای مرتبط
ارتباط مسائل عمده حسابرسی با صورت های مالی
توصیف مسائل عمده حسابرسی نباید از صورت های مالی جدا باشد.
در صورت وجود افشاهای مرتبط در صورت های مالی، گزارش حسابرس باید به اطلاعات افشا شده مربوط به آن مسئله نیز اشاره کند.
این موضوع باعث می شود استفاده کننده بتواند ارتباط میان:
مسئله حسابرسی ← صورت های مالی ← افشای مربوط ← نحوه برخورد حسابرس
را بهتر درک کند.
آیا برای هر مسئله عمده حسابرسی اظهارنظر جداگانه ارائه می شود؟
خیر.
این یکی از مهم ترین نکات استاندارد 701 است.
مسائل عمده حسابرسی بخشی از فرآیند کلی حسابرسی صورت های مالی هستند و حسابرس برای هر مسئله به صورت جداگانه اظهارنظر نمی کند.
اظهارنظر حسابرس همچنان نسبت به مجموعه صورت های مالی ارائه می شود.
آیا مسائل عمده حسابرسی جایگزین اظهارنظر تعدیل شده هستند؟
خیر.
اگر حسابرس طبق استاندارد 705 مجبور به تعدیل اظهارنظر خود باشد، نمی تواند صرفا با قرار دادن موضوع در بخش مسائل عمده حسابرسی، از ارائه اظهارنظر تعدیل شده خودداری کند.
بنابراین:
استاندارد 701 جایگزین استاندارد 705 نیست.
در صورت وجود شرایط تعدیل اظهارنظر، حسابرس باید الزامات استاندارد 705 را رعایت کند.
ارتباط استاندارد 701 با استاندارد 570
استاندارد 570 درباره تداوم فعالیت است.
اگر رویدادها یا شرایطی وجود داشته باشد که بتواند درباره توانایی واحد تجاری برای ادامه فعالیت تردید عمده ایجاد کند، حسابرس باید طبق الزامات استاندارد 570 گزارشگری کند.
چنین موضوعی ممکن است ذاتا اهمیت زیادی داشته باشد، اما نحوه گزارش آن تابع الزامات استاندارد 570 است و صرفا به عنوان یک مسئله عادی در بخش مسائل عمده حسابرسی گزارش نمی شود.
چه زمانی یک مسئله عمده حسابرسی گزارش نمی شود؟
استاندارد 701 شرایط محدودی را برای عدم اطلاع رسانی یک مسئله عمده در گزارش حسابرس در نظر می گیرد.
برای مثال:
منع قانونی
اگر قوانین یا مقررات افشای عمومی موضوع را ممنوع کرده باشند، ممکن است مسئله در گزارش حسابرس اطلاع رسانی نشود.
شرایط بسیار نادر
در شرایط بسیار نادر، اگر حسابرس تشخیص دهد پیامدهای منفی اطلاع رسانی یک مسئله به طور معقول بیشتر از منافع عمومی آن است، ممکن است از اطلاع رسانی عمومی آن خودداری شود.
البته این موضوع شرایط خاصی دارد و تصمیم گیری درباره آن نیازمند قضاوت حرفه ای است.
اطلاع رسانی به ارکان راهبری
حسابرس باید مسائل عمده حسابرسی را به ارکان راهبری واحد تجاری اطلاع رسانی کند.
ارکان راهبری می توانند شامل هیئت مدیره، کمیته حسابرسی یا سایر اشخاصی باشند که مسئول نظارت بر فرآیند گزارشگری مالی هستند.
حسابرس از میان موضوعات اطلاع رسانی شده به ارکان راهبری، مسائل دارای بیشترین اهمیت را به عنوان مسائل عمده حسابرسی انتخاب می کند.
مستندسازی در استاندارد حسابرسی 701
مستندسازی یکی از الزامات مهم استاندارد 701 است.
حسابرس باید منطق و دلایل خود را درباره موارد مختلف مستند کند.
از جمله:
- موضوعاتی که نیازمند توجه خاص بوده اند.
- دلایل انتخاب مسائل عمده حسابرسی.
- نحوه تفکیک مسائل عمده از سایر موضوعات.
- دلیل عدم وجود مسائل عمده حسابرسی در موارد مقتضی.
- دلیل عدم اطلاع رسانی یک مسئله عمده در شرایط مجاز.
این مستندات نشان می دهند انتخاب مسائل عمده حسابرسی بر اساس فرآیند حرفه ای و قابل دفاع انجام شده است.
مثال اول: کاهش ارزش دارایی ها
فرض کنید یک شرکت دارای دارایی های بسیار باارزشی است و مدیریت باید درباره کاهش ارزش آنها برآورد انجام دهد.
این برآورد به عوامل مختلفی مانند:
- جریان های نقدی آینده
- نرخ تنزیل
- رشد درآمد
- شرایط بازار
- عمر اقتصادی دارایی
وابسته است.
اگر این موضوع نیازمند قضاوت حرفه ای قابل توجه باشد و توجه ویژه حسابرس را به خود جلب کند، ممکن است به عنوان یکی از مسائل عمده حسابرسی انتخاب شود.
در گزارش حسابرس، دلیل عمده بودن مسئله و نحوه برخورد حسابرس با آن توضیح داده می شود.
مثال دوم: شناسایی درآمد
فرض کنید شرکت در طول سال قراردادهای بزرگ و پیچیده ای منعقد کرده است.
زمان شناسایی درآمد این قراردادها به مفاد قرارداد و شرایط انجام تعهدات وابسته است.
اگر شناسایی درآمد دارای خطر تحریف بااهمیت و پیچیدگی زیادی باشد، ممکن است حسابرس آن را یکی از مسائل عمده حسابرسی تشخیص دهد.
مثال سوم: ذخایر و دعاوی حقوقی
فرض کنید شرکت با چند دعوای حقوقی بزرگ مواجه است.
نتیجه دعاوی مشخص نیست و مدیریت باید درباره مبلغ ذخیره احتمالی قضاوت کند.
در این شرایط حسابرس ممکن است:
- قراردادها را بررسی کند.
- با مشاور حقوقی شرکت ارتباط برقرار کند.
- مستندات حقوقی را بررسی کند.
- مفروضات مدیریت را ارزیابی کند.
- مناسب بودن افشاها را بررسی کند.
اگر موضوع از مهم ترین مسائل حسابرسی باشد، ممکن است به عنوان مسئله عمده حسابرسی گزارش شود.
جدول نمونه مسائل عمده حسابرسی
| مسئله | چرا ممکن است عمده باشد؟ | نحوه برخورد احتمالی حسابرس |
| شناسایی درآمد | ریسک تحریف و پیچیدگی قراردادها | آزمون معاملات و بررسی قراردادها |
| کاهش ارزش دارایی ها | وابستگی به برآورد و مفروضات | ارزیابی مدل و مفروضات |
| ذخایر دعاوی | عدم قطعیت بالا | بررسی مستندات و نظر مشاور حقوقی |
| موجودی کالا | مبلغ بالا یا پیچیدگی ارزش گذاری | مشاهده موجودی و آزمون قیمت گذاری |
| ترکیب تجاری | پیچیدگی و ارزش گذاری | بررسی قرارداد و استفاده از کارشناس |
| ابزارهای مالی | اندازه گیری پیچیده | بررسی مدل ارزش گذاری و داده های ورودی |
تفاوت استاندارد 701 با استاندارد 700
| ویژگی | استاندارد 700 | استاندارد 701 |
| موضوع | اظهارنظر و گزارشگری نسبت به صورت های مالی | اطلاع رسانی مسائل عمده حسابرسی |
| هدف | بیان نتیجه کلی حسابرس | افزایش شفافیت گزارش حسابرس |
| تمرکز | اظهارنظر | مهم ترین موضوعات حسابرسی |
| بخش گزارش | اظهارنظر و سایر بخش های گزارش | مسائل عمده حسابرسی |
| اظهارنظر جداگانه | نسبت به صورت های مالی | برای مسائل عمده ارائه نمی شود |
| ارتباط | چارچوب اصلی گزارش | بخش تکمیلی گزارش در موارد مشمول |
تفاوت استاندارد 701 با استاندارد 705
| ویژگی | استاندارد 701 | استاندارد 705 |
| موضوع | مسائل عمده حسابرسی | اظهارنظرهای تعدیل شده |
| هدف | شفاف سازی مهم ترین موضوعات حسابرسی | تعیین نوع اظهارنظر تعدیل شده |
| مشروط | موضوع اصلی نیست | بررسی می شود |
| مردود | موضوع اصلی نیست | بررسی می شود |
| عدم اظهارنظر | موضوع اصلی نیست | بررسی می شود |
| جایگزین اظهارنظر | خیر | مربوط به تعدیل اظهارنظر است |
تفاوت استاندارد 701 با استاندارد 706
استاندارد 706 درباره بندهای تأکید بر مطلب خاص و سایر بندهای توضیحی در گزارش حسابرس مستقل است.
در حالی که استاندارد 701 بر مهم ترین موضوعاتی تمرکز دارد که در جریان حسابرسی بیشترین اهمیت را داشته اند.
بنابراین این دو استاندارد اهداف متفاوتی دارند، هرچند ممکن است در ساختار یک گزارش حسابرس در کنار یکدیگر قرار بگیرند.
فرآیند استاندارد حسابرسی 701 در یک نگاه
| مرحله | اقدام |
| 1 | شناسایی موضوعات مهم در حسابرسی |
| 2 | اطلاع رسانی موضوعات مربوط به ارکان راهبری |
| 3 | شناسایی موضوعاتی که نیازمند توجه خاص حسابرس بوده اند |
| 4 | ارزیابی میزان اهمیت نسبی موضوعات |
| 5 | انتخاب موضوعات دارای بیشترین اهمیت |
| 6 | تعیین مسائل عمده حسابرسی |
| 7 | تعیین نحوه برخورد حسابرس با هر مسئله |
| 8 | تهیه توضیح مناسب برای گزارش |
| 9 | اشاره به افشاهای مرتبط در صورت های مالی |
| 10 | درج بخش مسائل عمده حسابرسی در گزارش |
| 11 | مستندسازی فرآیند تصمیم گیری |
چک لیست استاندارد حسابرسی 701
| سوال | وضعیت |
| آیا موضوعات مهم حسابرسی شناسایی شده اند؟ | بررسی شود |
| آیا موضوعات مربوط به ارکان راهبری اطلاع رسانی شده اند؟ | بررسی شود |
| آیا حوزه های دارای خطر تحریف بااهمیت بالا شناسایی شده اند؟ | بررسی شود |
| آیا قضاوت های عمده حسابرس مشخص شده اند؟ | بررسی شود |
| آیا رویدادها و معاملات عمده بررسی شده اند؟ | بررسی شود |
| آیا موضوعات نیازمند توجه خاص مشخص شده اند؟ | بررسی شود |
| آیا مهم ترین موضوعات از میان آنها انتخاب شده اند؟ | بررسی شود |
| آیا دلایل انتخاب هر مسئله مستند شده است؟ | بررسی شود |
| آیا نحوه برخورد حسابرس با هر مسئله مشخص شده است؟ | بررسی شود |
| آیا افشاهای مرتبط در صورت های مالی بررسی شده اند؟ | بررسی شود |
| آیا عنوان «مسائل عمده حسابرسی» در گزارش درج شده است؟ | بررسی شود |
| آیا برای هر مسئله عنوان فرعی مناسب درج شده است؟ | بررسی شود |
| آیا اظهارنظر جداگانه برای مسائل ارائه نشده است؟ | بررسی شود |
| آیا موارد مشمول استاندارد 705 به شکل صحیح گزارش شده اند؟ | بررسی شود |
| آیا موارد مرتبط با استاندارد 570 به شکل صحیح گزارش شده اند؟ | بررسی شود |
| آیا دلایل عدم اطلاع رسانی احتمالی مستند شده اند؟ | بررسی شود |
نکات کلیدی استاندارد حسابرسی 701
اگر بخواهیم استاندارد 701 را خیلی خلاصه کنیم:
- استاندارد 701 درباره مسائل عمده حسابرسی است.
- مسائل عمده از میان موضوعات اطلاع رسانی شده به ارکان راهبری انتخاب می شوند.
- مسائل عمده، موضوعاتی هستند که در حسابرسی دوره جاری بیشترین اهمیت را داشته اند.
- قضاوت حرفه ای حسابرس در انتخاب آنها اهمیت زیادی دارد.
- خطر تحریف بااهمیت یکی از عوامل مهم در انتخاب مسائل عمده است.
- قضاوت های عمده حسابرس نیز در انتخاب مسائل عمده اهمیت دارند.
- معاملات و رویدادهای عمده می توانند در تعیین مسائل عمده موثر باشند.
- مسائل عمده در بخش جداگانه ای از گزارش حسابرس ارائه می شوند.
- برای هر مسئله باید دلیل عمده بودن و نحوه برخورد حسابرس توضیح داده شود.
- برای مسائل عمده اظهارنظر جداگانه ارائه نمی شود.
- استاندارد 701 جایگزین استاندارد 705 نیست.
- مسائل مرتبط با تعدیل اظهارنظر طبق استاندارد 705 گزارش می شوند.
- مسائل مرتبط با ابهام بااهمیت در تداوم فعالیت طبق استاندارد 570 گزارش می شوند.
- فرآیند انتخاب مسائل عمده باید مستند شود.
اشتباهات رایج درباره استاندارد حسابرسی 701
تصور اینکه هر موضوع مهمی یک مسئله عمده حسابرسی است
هر موضوع مهمی لزوما مسئله عمده حسابرسی نیست. معیار اصلی، اهمیت آن در مقایسه با سایر موضوعات حسابرسی و قضاوت حرفه ای حسابرس است.
تصور اینکه مسائل عمده حسابرسی همان ایرادات حسابرسی هستند
مسئله عمده لزوما به معنی وجود اشتباه یا تخلف نیست. یک موضوع ممکن است بدون وجود تحریف، به دلیل پیچیدگی یا قضاوت زیاد، یکی از مهم ترین مسائل حسابرسی باشد.
تصور اینکه برای هر مسئله عمده اظهارنظر جداگانه صادر می شود
حسابرس نسبت به مجموعه صورت های مالی اظهارنظر می کند و برای مسائل عمده اظهارنظر جداگانه ارائه نمی دهد.
استفاده از مسائل عمده برای جایگزینی اظهارنظر مشروط
مسائل عمده جایگزین تعدیل اظهارنظر نیستند. اگر شرایط استاندارد 705 وجود داشته باشد، حسابرس باید طبق همان استاندارد عمل کند.
نادیده گرفتن نحوه برخورد حسابرس
توصیف مسئله عمده فقط بیان نام موضوع نیست. باید توضیح داده شود حسابرس چگونه با آن مسئله در فرآیند حسابرسی برخورد کرده است.
اهمیت استاندارد حسابرسی 701 برای استفاده کنندگان صورت های مالی
گزارش حسابرس معمولا یکی از مهم ترین منابع اطلاعاتی برای استفاده کنندگان صورت های مالی است.
اما یک اظهارنظر کلی به تنهایی نمی تواند نشان دهد کدام بخش های حسابرسی برای حسابرس دشوارتر، پیچیده تر یا مهم تر بوده اند.
استاندارد 701 با ایجاد بخش «مسائل عمده حسابرسی» کمک می کند استفاده کنندگان اطلاعات بیشتری درباره مهم ترین موضوعات حسابرسی به دست آورند.
این اطلاعات می تواند برای:
- سرمایه گذاران
- سهامداران
- اعتباردهندگان
- تحلیلگران
- مدیران
- اعضای هیئت مدیره
- کمیته حسابرسی
مفید باشد.
نقش استاندارد 701 در افزایش شفافیت
یکی از مهم ترین مزایای استاندارد 701، افزایش شفافیت در گزارش حسابرس است.
در گذشته ممکن بود گزارش حسابرس برای بسیاری از استفاده کنندگان بسیار کلی به نظر برسد.
اما با اطلاع رسانی مسائل عمده، استفاده کننده می تواند متوجه شود:
- حسابرس بیشتر روی چه موضوعاتی تمرکز کرده است.
- کدام موضوعات ریسک بیشتری داشته اند.
- کدام برآوردها پیچیده تر بوده اند.
- کدام معاملات اهمیت بیشتری داشته اند.
- حسابرس برای رسیدگی به این موضوعات چه اقداماتی انجام داده است.
به همین دلیل، استاندارد 701 نقش مهمی در افزایش ارزش اطلاعاتی گزارش حسابرس دارد.
نقش رسا CRM در مدیریت اطلاعات سازمانی
مدیریت منظم اطلاعات در سازمان می تواند به ایجاد شفافیت بیشتر در فرآیندهای مدیریتی و مالی کمک کند.
ثبت اطلاعات مشتریان، پیگیری فعالیت ها، مدیریت فرآیندهای سازمانی، ثبت سوابق و دسترسی سریع به اطلاعات می تواند به کسب و کارها کمک کند داده های خود را ساختاریافته تر مدیریت کنند.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات و فعالیت های خود را یکپارچه تر مدیریت کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 701 با عنوان اطلاع رسانی مسائل عمده حسابرسی در گزارش حسابرس مستقل، با هدف افزایش شفافیت و ارزش اطلاع رسانی گزارش حسابرس تدوین شده است.
مسائل عمده حسابرسی موضوعاتی هستند که به قضاوت حرفه ای حسابرس، در حسابرسی صورت های مالی دوره جاری دارای بیشترین اهمیت بوده اند.
حسابرس این مسائل را از میان موضوعاتی که به ارکان راهبری اطلاع رسانی شده اند انتخاب می کند و در این فرآیند عواملی مانند خطر تحریف بااهمیت، قضاوت های عمده حسابرس و آثار رویدادها یا معاملات عمده را مورد توجه قرار می دهد.
هر مسئله عمده حسابرسی در بخش جداگانه ای از گزارش با عنوان «مسائل عمده حسابرسی» ارائه می شود و حسابرس باید دلیل انتخاب مسئله و نحوه برخورد با آن در فرآیند حسابرسی را توضیح دهد.
نکته مهم این است که مسائل عمده حسابرسی جایگزین اظهارنظر حسابرس، اظهارنظر تعدیل شده طبق استاندارد 705 یا گزارشگری مربوط به تداوم فعالیت طبق استاندارد 570 نیستند.
در نهایت، استاندارد 701 باعث می شود استفاده کنندگان صورت های مالی علاوه بر نتیجه کلی حسابرسی، دید بهتری نسبت به مهم ترین موضوعاتی که در جریان حسابرسی مورد توجه حسابرس قرار گرفته اند داشته باشند.
سوالات متداول استاندارد حسابرسی 701
استاندارد حسابرسی 701 درباره چیست؟
استاندارد حسابرسی 701 درباره شناسایی و اطلاع رسانی مسائل عمده حسابرسی در گزارش حسابرس مستقل است.
مسئله عمده حسابرسی چیست؟
موضوعی است که به قضاوت حرفه ای حسابرس در حسابرسی صورت های مالی دوره جاری دارای بیشترین اهمیت بوده است.
مسائل عمده حسابرسی چگونه انتخاب می شوند؟
این مسائل از میان موضوعاتی انتخاب می شوند که به ارکان راهبری اطلاع رسانی شده و در حسابرسی نیازمند توجه خاص بوده اند.
آیا هر موضوع مهم یک مسئله عمده حسابرسی است؟
خیر. حسابرس باید موضوعات مختلف را با یکدیگر مقایسه کرده و مواردی را که در حسابرسی بیشترین اهمیت را داشته اند انتخاب کند.
مسائل عمده حسابرسی در کدام قسمت گزارش حسابرس نوشته می شوند؟
در بخش جداگانه ای با عنوان «مسائل عمده حسابرسی».
آیا برای مسائل عمده حسابرسی اظهارنظر جداگانه ارائه می شود؟
خیر. اظهارنظر حسابرس همچنان نسبت به صورت های مالی به عنوان یک مجموعه واحد ارائه می شود.
آیا استاندارد 701 جایگزین استاندارد 705 است؟
خیر. استاندارد 705 درباره اظهارنظرهای تعدیل شده است و استاندارد 701 درباره اطلاع رسانی مسائل عمده حسابرسی.
آیا مسائل عمده حسابرسی به ارکان راهبری اطلاع داده می شوند؟
بله. مسائل عمده حسابرسی از میان موضوعات اطلاع رسانی شده به ارکان راهبری انتخاب می شوند.
آیا حسابرس باید دلیل انتخاب مسئله عمده را توضیح دهد؟
بله. برای هر مسئله عمده باید دلیل عمده بودن و نحوه برخورد حسابرس با آن توضیح داده شود.
آیا استاندارد 701 باعث افزایش شفافیت گزارش حسابرس می شود؟
بله. یکی از اهداف اصلی استاندارد 701 افزایش ارزش اطلاع رسانی گزارش حسابرس و کمک به استفاده کنندگان برای شناخت مهم ترین موضوعات حسابرسی است.