بلاگ
اظهارنظرهای تعدیل شده در گزارش حسابرس مستقل استاندارد حسابرسی شماره 705
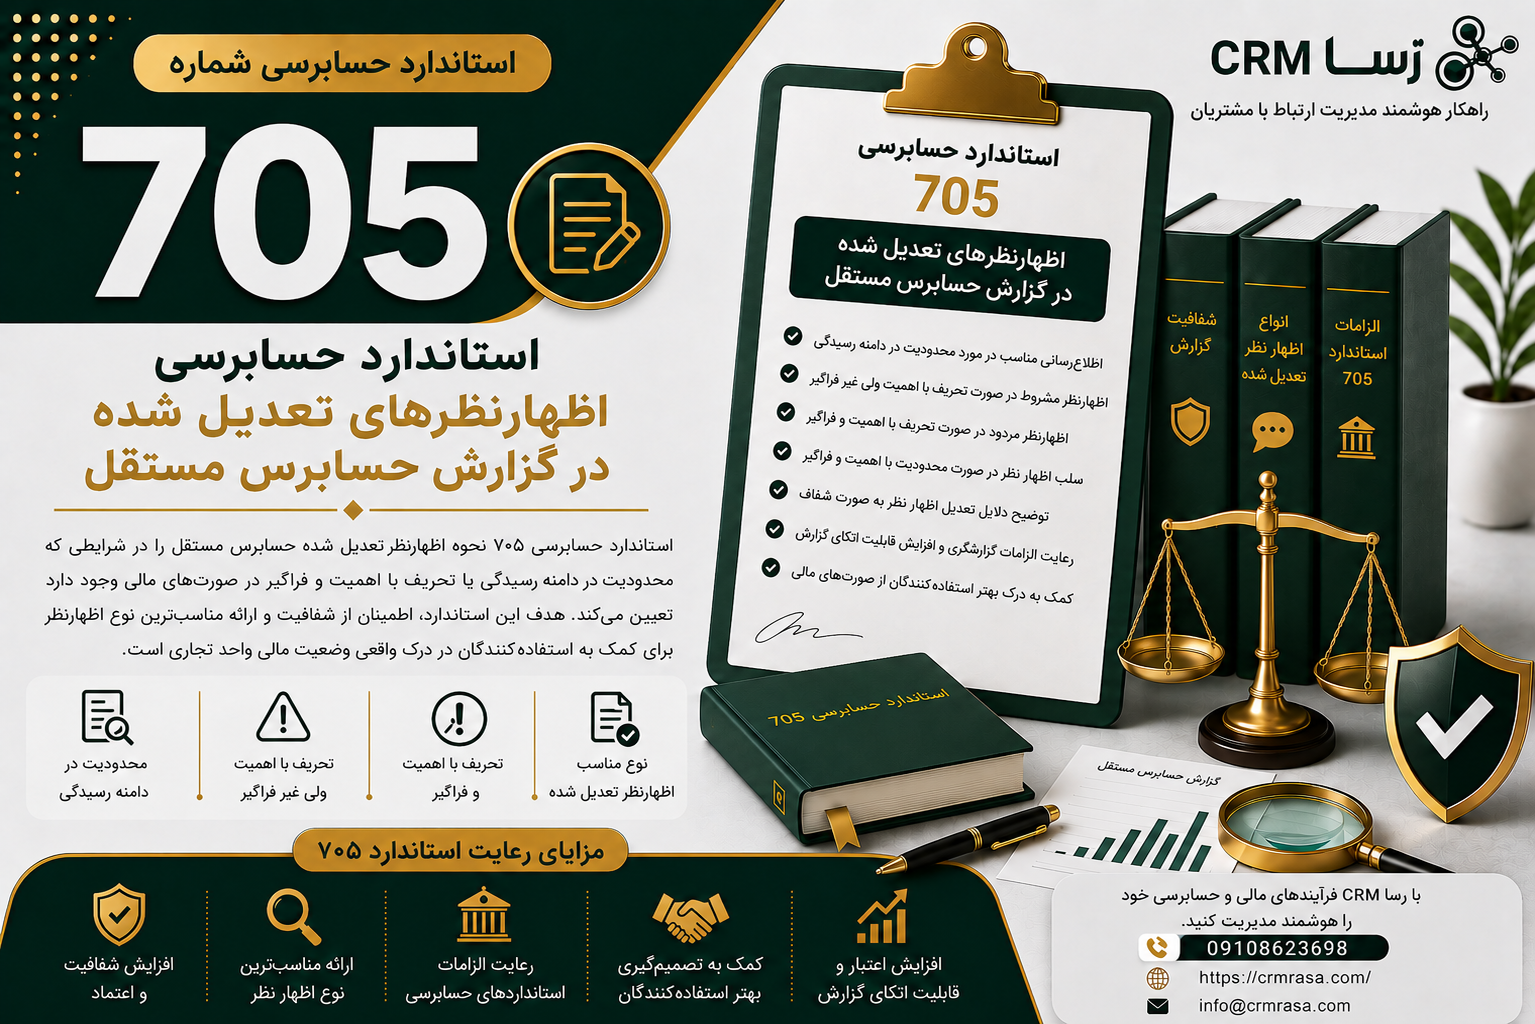
خلاصه استاندارد حسابرسی شماره 705 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 705 |
| عنوان استاندارد | اظهارنظرهای تعدیل شده در گزارش حسابرس مستقل |
| موضوع اصلی | نحوه گزارشگری حسابرس در شرایط نیاز به تعدیل اظهارنظر |
| هدف اصلی | ارائه اظهارنظر تعدیل شده مناسب و شفاف نسبت به صورت های مالی |
| انواع اظهارنظر تعدیل شده | مشروط، مردود و عدم اظهارنظر |
| دلیل تعدیل | تحریف بااهمیت یا ناتوانی در کسب شواهد کافی و مناسب |
| معیار مهم | بااهمیت بودن و فراگیر بودن آثار یا آثار احتمالی |
| تحریف بااهمیت ولی غیر فراگیر | اظهارنظر مشروط |
| تحریف بااهمیت و فراگیر | اظهارنظر مردود |
| محدودیت شواهد بااهمیت ولی غیر فراگیر | اظهارنظر مشروط |
| محدودیت شواهد بااهمیت و فراگیر | عدم اظهارنظر |
| بخش مبانی تعدیل | قبل از بند اظهارنظر قرار می گیرد |
| عنوان بند مبانی | مبانی اظهارنظر مشروط، مبانی اظهارنظر مردود یا مبانی عدم اظهارنظر |
| ارتباط با استاندارد 700 | استاندارد 705 نحوه تعدیل اظهارنظر در چارچوب گزارش حسابرس را مشخص می کند |
| ارتباط با استاندارد 701 | مسائل عمده حسابرسی باید در صورت کاربرد، با توجه به الزامات 701 گزارش شوند |
| ارتباط با استاندارد 570 | ابهام بااهمیت مربوط به تداوم فعالیت می تواند موجب تعدیل اظهارنظر شود |
| نسخه مورد استفاده | تجدیدنظر شده 1401 |
استاندارد حسابرسی شماره 705 چیست؟
استاندارد حسابرسی شماره 705 با عنوان «اظهارنظرهای تعدیل شده در گزارش حسابرس مستقل» یکی از مهم ترین استانداردهای مربوط به گزارشگری حسابرس است.
این استاندارد مشخص می کند حسابرس در چه شرایطی نمی تواند یک اظهارنظر معمولی و بدون تعدیل نسبت به صورت های مالی ارائه کند.
در برخی حسابرسی ها، حسابرس پس از بررسی شواهد و اطلاعات موجود به این نتیجه می رسد که:
- صورت های مالی دارای تحریف بااهمیت هستند،
- یا نمی تواند شواهد حسابرسی کافی و مناسب به دست آورد،
- یا آثار یک موضوع بر صورت های مالی به اندازه ای مهم است که اظهارنظر عادی مناسب نیست.
در چنین شرایطی، حسابرس باید نوع مناسب اظهارنظر تعدیل شده را تعیین و در گزارش خود ارائه کند.
استاندارد 705 برای این شرایط سه نوع اظهارنظر تعدیل شده را مشخص می کند:
- اظهارنظر مشروط
- اظهارنظر مردود
- عدم اظهارنظر
هدف استاندارد حسابرسی 705
هدف اصلی استاندارد 705 این است که حسابرس در شرایطی که ارائه اظهارنظر عادی نسبت به صورت های مالی مناسب نیست، اظهارنظری صریح، مناسب و قابل فهم ارائه کند.
به عبارت ساده، این استاندارد کمک می کند استفاده کنندگان صورت های مالی بدانند:
- چه مشکلی در صورت های مالی وجود دارد؟
- آیا مشکل مربوط به تحریف است یا محدودیت در رسیدگی؟
- اهمیت مشکل چقدر است؟
- آیا آثار آن محدود است یا فراگیر؟
- چرا حسابرس نتوانسته اظهارنظر بدون تعدیل ارائه کند؟
اظهارنظر تعدیل شده چیست؟
اظهارنظر تعدیل شده یعنی حسابرس به دلایلی نمی تواند نسبت به صورت های مالی یک اظهارنظر عادی و بدون تعدیل ارائه کند.
سه نوع اظهارنظر تعدیل شده وجود دارد:
اظهارنظر مشروط
زمانی استفاده می شود که موضوع بااهمیت است اما آثار آن فراگیر نیست.
اظهارنظر مردود
زمانی استفاده می شود که تحریف های صورت های مالی بااهمیت و فراگیر باشند.
عدم اظهارنظر
زمانی استفاده می شود که حسابرس نتواند شواهد کافی و مناسب به دست آورد و آثار احتمالی موضوع بر صورت های مالی بااهمیت و فراگیر باشد.
دو دلیل اصلی برای تعدیل اظهارنظر
به طور کلی، حسابرس ممکن است به دو دلیل اصلی اظهارنظر خود را تعدیل کند.
1. وجود تحریف بااهمیت در صورت های مالی
حسابرس شواهد کافی و مناسب به دست آورده و متوجه شده است که صورت های مالی دارای تحریف بااهمیت هستند.
برای مثال:
- مبلغ دارایی بیش از واقع نشان داده شده است.
- بدهی ها کمتر از واقع ثبت شده اند.
- درآمدها در دوره نادرست شناسایی شده اند.
- اطلاعات بااهمیت افشا نشده است.
- روش حسابداری استفاده شده با الزامات مربوط سازگار نیست.
2. ناتوانی در کسب شواهد حسابرسی کافی و مناسب
گاهی حسابرس نمی تواند شواهد کافی و مناسب برای رسیدن به نتیجه گیری لازم به دست آورد.
برای مثال:
- اسناد مهم در اختیار حسابرس قرار نمی گیرد.
- دسترسی به موجودی کالا امکان پذیر نیست.
- مدارک حسابداری از بین رفته است.
- محدودیت غیرقابل قبول در دامنه رسیدگی ایجاد شده است.
- حسابرس نمی تواند اطلاعات لازم را از اشخاص ثالث دریافت کند.
در این حالت، حسابرس باید آثار احتمالی نبود شواهد کافی را ارزیابی کند.
مفهوم «بااهمیت» در استاندارد 705
یکی از مهم ترین مفاهیم در استاندارد 705، بااهمیت بودن است.
هر اشتباه یا محدودیتی باعث تعدیل اظهارنظر نمی شود.
موضوع باید آنقدر اهمیت داشته باشد که بتواند بر تصمیم گیری استفاده کنندگان صورت های مالی اثر بگذارد.
برای مثال، اگر یک اشتباه کوچک و غیر بااهمیت در یک حساب وجود داشته باشد، معمولا به تنهایی باعث تغییر نوع اظهارنظر حسابرس نمی شود.
اما اگر اشتباه مربوط به مبلغ بسیار بزرگی باشد یا ماهیت آن به گونه ای باشد که تصمیم استفاده کنندگان را تغییر دهد، اهمیت بیشتری پیدا می کند.
مفهوم «فراگیر» چیست؟
مفهوم دیگری که در استاندارد 705 اهمیت زیادی دارد، فراگیر بودن است.
فراگیر بودن یعنی آثار تحریف یا آثار احتمالی یک محدودیت، فقط به یک بخش کوچک و مشخص از صورت های مالی محدود نباشد یا بتواند بخش قابل توجهی از صورت های مالی را تحت تاثیر قرار دهد.
به زبان ساده:
بااهمیت = موضوع مهم است.
فراگیر = آثار موضوع گسترده و اساسی است.
این دو مفهوم نقش اصلی در تعیین نوع اظهارنظر دارند.
جدول تعیین نوع اظهارنظر تعدیل شده
| ماهیت موضوع | بااهمیت ولی غیر فراگیر | بااهمیت و فراگیر |
| تحریف بااهمیت در صورت های مالی | اظهارنظر مشروط | اظهارنظر مردود |
| ناتوانی در کسب شواهد کافی و مناسب | اظهارنظر مشروط | عدم اظهارنظر |
| ابهام اساسی | با توجه به شرایط | ممکن است عدم اظهارنظر لازم باشد |
این جدول یکی از مهم ترین قسمت های استاندارد 705 است.
اظهارنظر مشروط چیست؟
اظهارنظر مشروط زمانی ارائه می شود که حسابرس به این نتیجه برسد موضوع مورد نظر بااهمیت است اما فراگیر نیست.
این حالت می تواند در دو شرایط ایجاد شود:
حالت اول: وجود تحریف بااهمیت
حسابرس شواهد کافی دارد و می داند صورت های مالی دارای یک تحریف بااهمیت هستند، اما آثار آن فراگیر نیست.
حالت دوم: محدودیت در کسب شواهد
حسابرس نمی تواند شواهد کافی و مناسب کسب کند، اما آثار احتمالی این محدودیت بااهمیت و غیر فراگیر است.
مثال اظهارنظر مشروط
فرض کنید یک شرکت مبلغ قابل توجهی موجودی کالا دارد.
حسابرس متوجه می شود بخشی از موجودی کالا به دلیل مشکلات نگهداری، کاهش ارزش داشته است اما شرکت این کاهش ارزش را در صورت های مالی شناسایی نکرده است.
اگر مبلغ این تحریف بااهمیت باشد ولی اثر آن به بخش محدودی از صورت های مالی مربوط شود، حسابرس می تواند اظهارنظر مشروط ارائه کند.
در گزارش، موضوع در بخش:
«مبانی اظهارنظر مشروط»
توضیح داده می شود.
اظهارنظر مردود چیست؟
اظهارنظر مردود زمانی ارائه می شود که حسابرس بر اساس شواهد کافی و مناسب به این نتیجه برسد که صورت های مالی دارای تحریف بااهمیت و فراگیر هستند.
در این حالت، مشکل آنقدر گسترده است که صورت های مالی نمی توانند وضعیت مالی و عملکرد واحد تجاری را طبق چارچوب گزارشگری مالی مربوط به نحو مطلوب ارائه کنند.
مثال اظهارنظر مردود
فرض کنید یک شرکت یک شرکت فرعی بااهمیت را در صورت های مالی تلفیقی خود لحاظ نکرده است.
اگر این شرکت فرعی بخش بسیار بزرگی از دارایی ها، درآمدها و فعالیت های گروه را تشکیل دهد، حذف آن می تواند آثار گسترده ای بر صورت های مالی داشته باشد.
در چنین شرایطی، اگر تحریف بااهمیت و فراگیر باشد، اظهارنظر مردود می تواند مناسب باشد.
عدم اظهارنظر چیست؟
عدم اظهارنظر زمانی مطرح می شود که حسابرس نتواند شواهد حسابرسی کافی و مناسب کسب کند و آثار احتمالی موارد کشف نشده بر صورت های مالی بتواند بااهمیت و فراگیر باشد.
در این شرایط، حسابرس نمی تواند مبنای کافی برای ارائه یک اظهارنظر داشته باشد.
بنابراین به جای اینکه حدس بزند صورت های مالی درست هستند یا خیر، اعلام می کند که به دلیل محدودیت موجود، امکان اظهارنظر نسبت به صورت های مالی وجود ندارد.
مثال عدم اظهارنظر
فرض کنید بخش بسیار بزرگی از سوابق حسابداری یک شرکت از بین رفته است.
همچنین حسابرس نمی تواند از روش های جایگزین شواهد کافی و مناسب به دست آورد.
اگر این موضوع بتواند بخش عمده ای از صورت های مالی را تحت تاثیر قرار دهد، حسابرس ممکن است نتواند نسبت به صورت های مالی اظهارنظر کند.
در این حالت، عدم اظهارنظر می تواند مناسب باشد.
تفاوت اظهارنظر مشروط، مردود و عدم اظهارنظر
| نوع اظهارنظر | وضعیت | مثال ساده |
| مشروط | بااهمیت ولی غیر فراگیر | یک تحریف مهم اما محدود |
| مردود | تحریف بااهمیت و فراگیر | صورت های مالی به طور اساسی نادرست ارائه شده اند |
| عدم اظهارنظر | شواهد کافی وجود ندارد و آثار احتمالی بااهمیت و فراگیر است | مدارک اصلی حسابداری قابل دسترسی نیست |
تفاوت اظهارنظر مردود و عدم اظهارنظر
این دو نوع اظهارنظر معمولا با یکدیگر اشتباه گرفته می شوند.
اما تفاوت اصلی آنها این است:
در اظهارنظر مردود
حسابرس شواهد کافی و مناسب دارد و بر اساس این شواهد می داند که صورت های مالی دارای تحریف بااهمیت و فراگیر هستند.
در عدم اظهارنظر
حسابرس نمی تواند شواهد کافی و مناسب به دست آورد و به همین دلیل نمی تواند درباره صورت های مالی نتیجه گیری کند.
پس:
مردود = شواهد کافی وجود دارد، اما صورت های مالی به شکل اساسی نادرست است.
عدم اظهارنظر = شواهد کافی وجود ندارد و حسابرس نمی تواند نتیجه گیری کند.
بند مبانی تعدیل اظهارنظر
یکی از مهم ترین الزامات استاندارد 705، ارائه بخشی با عنوان «مبانی اظهارنظر…» است.
بسته به نوع اظهارنظر، عنوان این بخش می تواند شامل موارد زیر باشد:
- مبانی اظهارنظر مشروط
- مبانی اظهارنظر مردود
- مبانی عدم اظهارنظر
این بخش باید قبل از بند اظهارنظر قرار گیرد.
در این قسمت حسابرس باید موضوعی را که موجب تعدیل اظهارنظر شده است، به صورت شفاف توضیح دهد.
اطلاعاتی که در بخش مبانی تعدیل ارائه می شود
حسابرس باید تا حد امکان اطلاعات کافی درباره موضوع ارائه کند.
برای مثال:
- ماهیت تحریف
- مبلغ تحریف
- آثار تحریف بر صورت های مالی
- دلیل محدودیت در رسیدگی
- دلایل ناتوانی در کسب شواهد
- آثار احتمالی موضوع
- ارتباط موضوع با اقلام صورت های مالی
هدف این است که استفاده کننده متوجه شود چرا اظهارنظر حسابرس تعدیل شده است.
اگر مبلغ تحریف قابل تعیین باشد چه می شود؟
اگر تحریف بااهمیت مربوط به مبالغ مشخصی از صورت های مالی باشد، حسابرس باید تا حد امکان آثار مالی آن را مشخص کند.
برای مثال:
فرض کنید شرکت موجودی کالا را 50 میلیارد ریال بیشتر از مبلغ واقعی نشان داده است.
اگر حسابرس بتواند مبلغ تحریف را به طور قابل اتکا تعیین کند، این موضوع باید در بخش مبانی اظهارنظر توضیح داده شود.
اگر تعیین آثار مالی تحریف ممکن نباشد
گاهی حسابرس می داند یک تحریف وجود دارد اما نمی تواند مبلغ دقیق آن را تعیین کند.
در چنین شرایطی باید توضیح دهد که تعیین آثار مالی تحریف برای حسابرس عملی نبوده است.
این موضوع مخصوصا در مواردی که اطلاعات یا مستندات کافی در دسترس نیست اهمیت پیدا می کند.
محدودیت در کسب شواهد حسابرسی
یکی از دلایل مهم تعدیل اظهارنظر، محدودیت در کسب شواهد حسابرسی کافی و مناسب است.
این محدودیت می تواند ناشی از عوامل مختلفی باشد.
برای مثال:
- محدودیت ایجاد شده توسط مدیریت
- نبود مدارک
- از بین رفتن سوابق
- عدم دسترسی به اشخاص ثالث
- شرایط خارج از کنترل واحد تجاری
- محدودیت زمانی یا عملیاتی
حسابرس باید بررسی کند آیا می تواند از روش های جایگزین شواهد کافی به دست آورد یا خیر.
محدودیت ایجاد شده توسط مدیریت
اگر مدیریت واحد تجاری عمدا دسترسی حسابرس به اطلاعات خاصی را محدود کند، حسابرس باید موضوع را با دقت بیشتری بررسی کند.
حسابرس باید:
- اهمیت موضوع را ارزیابی کند.
- تلاش کند روش های جایگزین رسیدگی را اجرا کند.
- موضوع را با ارکان راهبری در میان بگذارد.
- آثار محدودیت را بر اظهارنظر ارزیابی کند.
- در صورت لزوم اظهارنظر را تعدیل کند.
نقش قضاوت حرفه ای حسابرس
استاندارد 705 فقط یک جدول مکانیکی نیست.
حسابرس باید درباره موارد مختلف قضاوت حرفه ای داشته باشد.
از جمله:
- اهمیت تحریف
- فراگیر بودن آثار
- میزان شواهد موجود
- آثار احتمالی محدودیت
- اهمیت افشا
- تاثیر موضوع بر صورت های مالی
به همین دلیل، ممکن است یک موضوع در یک شرکت موجب اظهارنظر مشروط شود ولی موضوع مشابه در شرکت دیگری به دلیل گستردگی بیشتر موجب اظهارنظر مردود شود.
تاثیر افشاهای ناکافی بر اظهارنظر
گاهی صورت های مالی از نظر اعداد و ارقام مشکل بزرگی ندارند اما اطلاعات بااهمیتی که باید افشا شود، به شکل مناسب ارائه نشده است.
اگر افشای ناکافی باعث ایجاد تحریف بااهمیت شود، حسابرس باید آثار آن را بررسی کند.
اگر تحریف:
- بااهمیت ولی غیر فراگیر باشد → اظهارنظر مشروط
- بااهمیت و فراگیر باشد → اظهارنظر مردود
می تواند مطرح شود.
استاندارد 705 و مسائل عمده حسابرسی
اگر حسابرس اظهارنظر مشروط یا مردود ارائه کند، موضوعی که باعث تعدیل اظهارنظر شده است اهمیت زیادی دارد.
در صورت کاربرد استاندارد 701، این موضوع ممکن است در زمره مسائل عمده حسابرسی نیز قرار گیرد.
با این حال، دلیل تعدیل اظهارنظر باید در بخش مبانی اظهارنظر به صورت مناسب توضیح داده شود.
مثال جامع برای درک استاندارد 705
فرض کنید یک شرکت دارای سه موضوع زیر است:
موضوع اول
یک تحریف 5 میلیارد ریالی در موجودی کالا که بااهمیت ولی محدود است.
موضوع دوم
یک محدودیت جدی در بررسی حساب های دریافتنی که آثار احتمالی آن بااهمیت اما غیر فراگیر است.
موضوع سوم
عدم تلفیق یک شرکت فرعی بزرگ که بخش قابل توجهی از دارایی ها و درآمد گروه را تشکیل می دهد.
در این حالت:
موضوع اول می تواند به اظهارنظر مشروط منجر شود.
موضوع دوم نیز می تواند مبنای اظهارنظر مشروط باشد.
اما موضوع سوم اگر بااهمیت و فراگیر باشد، می تواند به اظهارنظر مردود منجر شود.
در نهایت، حسابرس باید بر اساس شرایط واقعی حسابرسی و آثار موضوعات، مناسب ترین نوع اظهارنظر را تعیین کند.
جدول تصمیم گیری سریع استاندارد 705
| سوال | اگر پاسخ مثبت باشد |
| آیا تحریف بااهمیت وجود دارد؟ | بررسی فراگیر بودن |
| آیا تحریف بااهمیت و غیر فراگیر است؟ | اظهارنظر مشروط |
| آیا تحریف بااهمیت و فراگیر است؟ | اظهارنظر مردود |
| آیا شواهد کافی و مناسب به دست نیامده است؟ | بررسی آثار احتمالی |
| آیا آثار احتمالی بااهمیت ولی غیر فراگیر است؟ | اظهارنظر مشروط |
| آیا آثار احتمالی بااهمیت و فراگیر است؟ | عدم اظهارنظر |
| آیا مشکل مربوط به تداوم فعالیت است؟ | بررسی الزامات استاندارد 570 |
| آیا موضوع از مسائل عمده حسابرسی است؟ | بررسی الزامات استاندارد 701 |
مراحل تعیین نوع اظهارنظر تعدیل شده
| مرحله | اقدام حسابرس |
| 1 | شناسایی موضوع |
| 2 | جمع آوری شواهد |
| 3 | تعیین ماهیت مشکل |
| 4 | بررسی وجود تحریف یا محدودیت در رسیدگی |
| 5 | ارزیابی اهمیت |
| 6 | ارزیابی فراگیر بودن |
| 7 | تعیین نوع اظهارنظر |
| 8 | تهیه بخش مبانی تعدیل |
| 9 | تهیه بند اظهارنظر |
| 10 | اطلاع رسانی به ارکان راهبری |
| 11 | مستندسازی تصمیم |
چک لیست استاندارد حسابرسی 705
| مورد بررسی | وضعیت |
| آیا تحریف های بااهمیت شناسایی شده اند؟ | بررسی شود |
| آیا محدودیت های رسیدگی شناسایی شده اند؟ | بررسی شود |
| آیا شواهد کافی و مناسب کسب شده است؟ | بررسی شود |
| آیا موضوع بااهمیت است؟ | بررسی شود |
| آیا موضوع فراگیر است؟ | بررسی شود |
| آیا آثار تحریف قابل تعیین است؟ | بررسی شود |
| آیا آثار احتمالی محدودیت قابل ارزیابی است؟ | بررسی شود |
| آیا اظهارنظر مشروط مناسب است؟ | بررسی شود |
| آیا اظهارنظر مردود مناسب است؟ | بررسی شود |
| آیا عدم اظهارنظر مناسب است؟ | بررسی شود |
| آیا بخش مبانی تعدیل تهیه شده است؟ | بررسی شود |
| آیا عنوان مناسب برای مبانی تعدیل درج شده است؟ | بررسی شود |
| آیا بند اظهارنظر به شکل صحیح تنظیم شده است؟ | بررسی شود |
| آیا موضوع با ارکان راهبری مطرح شده است؟ | بررسی شود |
| آیا ارتباط با استاندارد 570 بررسی شده است؟ | بررسی شود |
| آیا ارتباط با استاندارد 701 بررسی شده است؟ | بررسی شود |
| آیا گزارش با استاندارد 700 هماهنگ است؟ | بررسی شود |
| آیا تصمیم حسابرس مستند شده است؟ | بررسی شود |
اشتباهات رایج درباره استاندارد حسابرسی 705
اشتباه اول: هر تحریفی باعث اظهارنظر مشروط می شود
خیر. تحریف باید بااهمیت باشد و شرایط مربوط به اهمیت و فراگیر بودن بررسی شود.
اشتباه دوم: اظهارنظر مردود و عدم اظهارنظر یکی هستند
خیر.
در اظهارنظر مردود، حسابرس شواهد کافی دارد و به این نتیجه رسیده که صورت های مالی دارای تحریف بااهمیت و فراگیر هستند.
در عدم اظهارنظر، حسابرس شواهد کافی برای نتیجه گیری ندارد و آثار احتمالی موضوع می تواند بااهمیت و فراگیر باشد.
اشتباه سوم: محدودیت در رسیدگی همیشه باعث عدم اظهارنظر می شود
خیر. اگر آثار احتمالی محدودیت بااهمیت ولی غیر فراگیر باشد، اظهارنظر مشروط می تواند مناسب باشد.
اشتباه چهارم: بند مبانی تعدیل بعد از اظهارنظر قرار می گیرد
در ساختار گزارش، بخش مبانی اظهارنظر تعدیل شده قبل از بند اظهارنظر قرار می گیرد.
اشتباه پنجم: مسائل عمده حسابرسی جایگزین مبانی اظهارنظر تعدیل شده است
خیر. استاندارد 701 و 705 الزامات متفاوتی دارند و درج مسئله در بخش مسائل عمده حسابرسی جایگزین توضیح مبنای تعدیل اظهارنظر نمی شود.
اهمیت استاندارد حسابرسی 705 برای سرمایه گذاران
نوع اظهارنظر حسابرس می تواند اطلاعات مهمی برای استفاده کنندگان صورت های مالی فراهم کند.
برای مثال، اظهارنظر مشروط نشان می دهد یک موضوع بااهمیت وجود دارد اما آثار آن محدود است.
اظهارنظر مردود نشان می دهد حسابرس به این نتیجه رسیده است که صورت های مالی دارای تحریف بااهمیت و فراگیر هستند.
عدم اظهارنظر نیز نشان می دهد حسابرس نتوانسته شواهد کافی و مناسب برای ارائه اظهارنظر به دست آورد.
به همین دلیل، استفاده کنندگان صورت های مالی باید علاوه بر نوع اظهارنظر، بخش مبانی اظهارنظر را نیز با دقت مطالعه کنند.
اهمیت استاندارد 705 برای مدیریت شرکت
استاندارد 705 برای مدیران و هیئت مدیره نیز اهمیت زیادی دارد.
زیرا وجود مشکلاتی مانند:
- ثبت نادرست معاملات
- عدم رعایت استانداردهای حسابداری
- نبود مدارک کافی
- محدود کردن دسترسی حسابرس
- افشاهای ناکافی
- اشتباهات بااهمیت
می تواند بر نوع گزارش حسابرس تاثیر بگذارد.
بنابراین مدیریت باید اطلاعات مالی و مستندات لازم را به شکل کامل و به موقع در اختیار حسابرس قرار دهد.
نقش مستندسازی در استاندارد 705
تصمیم گیری درباره نوع اظهارنظر یکی از مهم ترین تصمیمات حرفه ای حسابرس است.
به همین دلیل، حسابرس باید مبنای تصمیم خود را مستند کند.
مستندات می تواند شامل موارد زیر باشد:
- ماهیت موضوع
- شواهد به دست آمده
- میزان تحریف
- اهمیت موضوع
- فراگیر بودن آثار
- محدودیت های رسیدگی
- مذاکرات با مدیریت
- مذاکرات با ارکان راهبری
- نتیجه گیری نهایی حسابرس
- مبنای انتخاب نوع اظهارنظر
جمع بندی
استاندارد حسابرسی شماره 705 با عنوان «اظهارنظرهای تعدیل شده در گزارش حسابرس مستقل» یکی از مهم ترین استانداردهای گزارشگری حسابرس است.
این استاندارد مشخص می کند زمانی که حسابرس نمی تواند یک اظهارنظر عادی و بدون تعدیل نسبت به صورت های مالی ارائه کند، چگونه باید نوع مناسب اظهارنظر را تعیین و آن را در گزارش خود ارائه کند.
سه نوع اظهارنظر تعدیل شده عبارت اند از:
اظهارنظر مشروط، اظهارنظر مردود و عدم اظهارنظر.
اگر تحریف صورت های مالی بااهمیت ولی غیر فراگیر باشد، اظهارنظر مشروط مطرح می شود.
اگر تحریف بااهمیت و فراگیر باشد، اظهارنظر مردود ارائه می شود.
اگر حسابرس نتواند شواهد کافی و مناسب کسب کند و آثار احتمالی این موضوع بااهمیت و فراگیر باشد، عدم اظهارنظر می تواند مناسب باشد.
بنابراین، دو مفهوم اهمیت و فراگیر بودن نقش بسیار مهمی در استاندارد حسابرسی 705 دارند.
همچنین حسابرس هنگام تعدیل اظهارنظر باید بخش مناسبی با عنوان مبانی اظهارنظر مشروط، مبانی اظهارنظر مردود یا مبانی عدم اظهارنظر در گزارش خود درج کند و موضوعی را که باعث تعدیل شده است به صورت شفاف توضیح دهد.
رعایت صحیح استاندارد 705 باعث می شود استفاده کنندگان صورت های مالی بتوانند نوع و شدت مشکلات موجود در فرآیند گزارشگری مالی را بهتر درک کنند و تصمیم های اقتصادی آگاهانه تری بگیرند.
سوالات متداول استاندارد حسابرسی 705
استاندارد حسابرسی 705 درباره چیست؟
استاندارد حسابرسی 705 درباره نحوه ارائه اظهارنظرهای تعدیل شده در گزارش حسابرس مستقل است.
چند نوع اظهارنظر تعدیل شده وجود دارد؟
سه نوع اظهارنظر تعدیل شده وجود دارد: اظهارنظر مشروط، اظهارنظر مردود و عدم اظهارنظر.
اظهارنظر مشروط چه زمانی ارائه می شود؟
زمانی که موضوع بااهمیت باشد اما آثار آن فراگیر نباشد؛ چه موضوع ناشی از تحریف باشد و چه محدودیت در کسب شواهد حسابرسی کافی و مناسب.
اظهارنظر مردود چه زمانی ارائه می شود؟
زمانی که حسابرس بر اساس شواهد کافی و مناسب به این نتیجه برسد که صورت های مالی دارای تحریف بااهمیت و فراگیر هستند.
عدم اظهارنظر چه زمانی ارائه می شود؟
زمانی که حسابرس نتواند شواهد کافی و مناسب کسب کند و آثار احتمالی موضوع بر صورت های مالی بااهمیت و فراگیر باشد.
تفاوت اظهارنظر مردود و عدم اظهارنظر چیست؟
در اظهارنظر مردود، حسابرس شواهد کافی دارد و تحریف بااهمیت و فراگیر را تشخیص داده است؛ اما در عدم اظهارنظر، حسابرس به دلیل نبود شواهد کافی نمی تواند درباره صورت های مالی نتیجه گیری کند.
مفهوم فراگیر در استاندارد 705 چیست؟
فراگیر به آثاری گفته می شود که محدود به یک قلم یا بخش خاص نباشند یا در صورت محدود بودن به یک بخش، قسمت قابل توجهی از صورت های مالی را تشکیل دهند یا از نظر افشا برای درک صورت های مالی بسیار بااهمیت باشند.
آیا هر اشتباه حسابداری باعث تعدیل اظهارنظر می شود؟
خیر. موضوع باید از نظر کمی یا کیفی بااهمیت باشد و شرایط استاندارد برای تعدیل اظهارنظر وجود داشته باشد.
مبانی اظهارنظر تعدیل شده کجا قرار می گیرد؟
بخش مبانی اظهارنظر تعدیل شده قبل از بند اظهارنظر قرار می گیرد.
آیا استاندارد 705 با استاندارد 701 ارتباط دارد؟
بله. موضوعی که موجب تعدیل اظهارنظر شده است ممکن است در صورت کاربرد استاندارد 701 از مسائل عمده حسابرسی نیز باشد، اما الزامات بخش مبانی اظهارنظر تعدیل شده همچنان باید رعایت شود.
آیا استاندارد 705 با استاندارد 570 ارتباط دارد؟
بله. موضوعات مربوط به تداوم فعالیت و ابهام بااهمیت درباره ادامه فعالیت واحد تجاری می توانند در شرایط خاص باعث تعدیل اظهارنظر طبق استاندارد 705 شوند.