بلاگ
بندهای تأکید بر مطلب خاص و سایر بندهای توضیحی استاندارد حسابرسی شماره 706
خلاصه استاندارد حسابرسی شماره 706 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 706 |
| عنوان استاندارد | بندهای تأکید بر مطلب خاص و سایر بندهای توضیحی در گزارش حسابرس مستقل |
| موضوع اصلی | نحوه استفاده حسابرس از بندهای توضیحی در گزارش حسابرسی |
| دو نوع بند | بند تأکید بر مطلب خاص و سایر بندهای توضیحی |
| هدف بند تأکید | جلب توجه استفاده کنندگان به مطلبی که در صورت های مالی ارائه یا افشا شده است |
| هدف سایر بندهای توضیحی | توضیح مطلبی خارج از صورت های مالی که برای درک حسابرسی یا گزارش حسابرس اهمیت دارد |
| شرط مهم | موضوع نباید موجب تعدیل اظهارنظر حسابرس باشد |
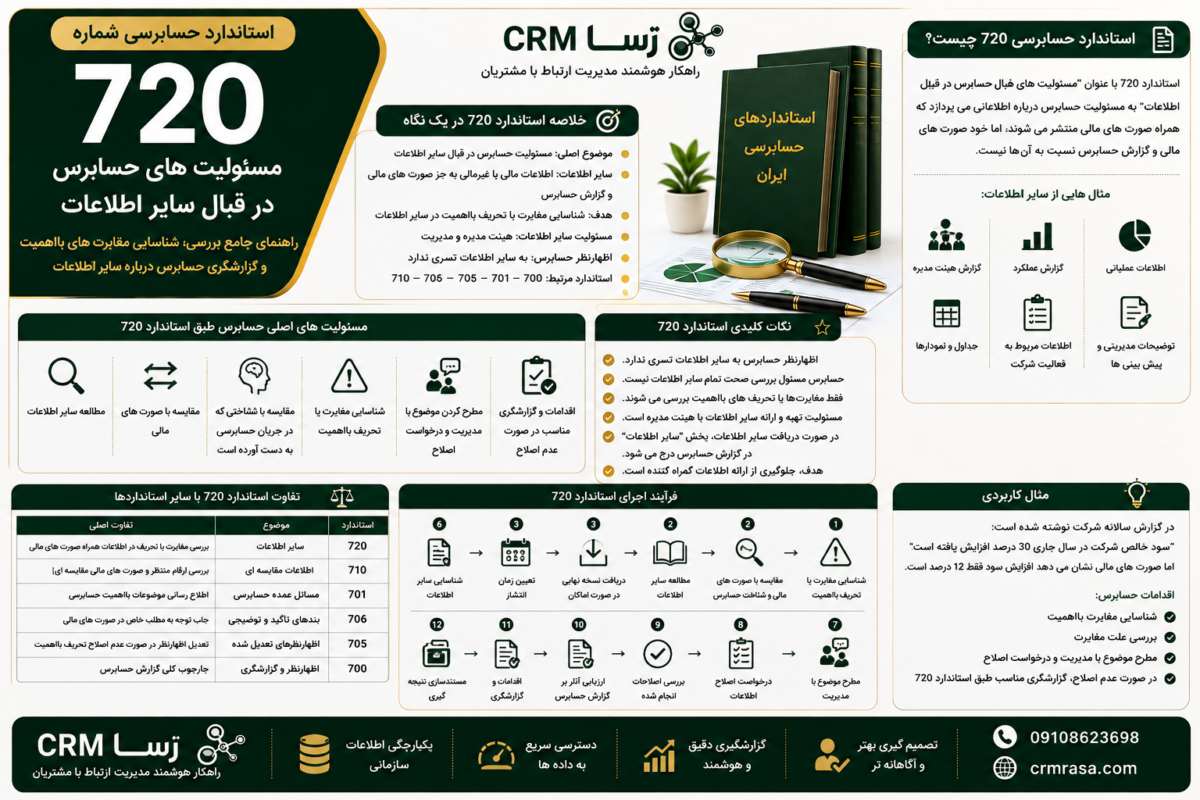
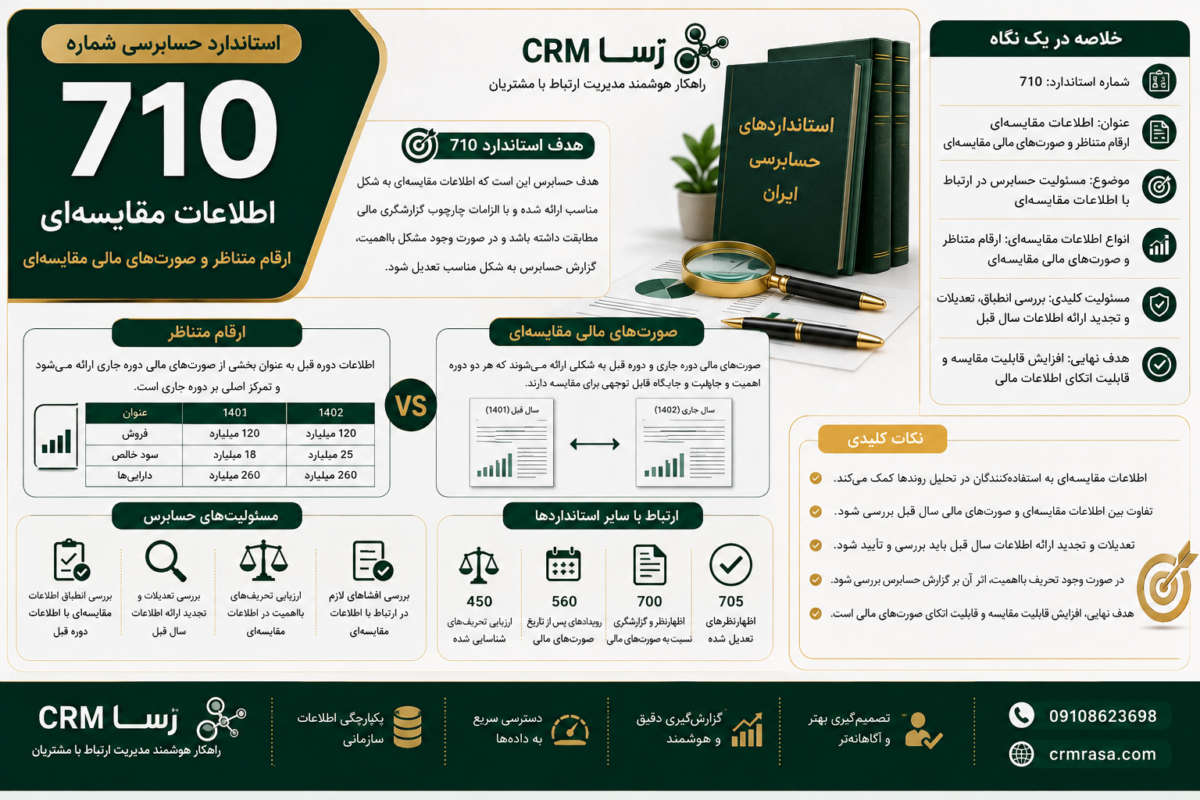
| ارتباط مهم | استانداردهای 700، 705 و 701 |
| محل درج | معمولا پس از بخش اظهارنظر و مبانی مربوط و در جایگاه مناسب گزارش |
| نتیجه | افزایش شفافیت و درک بهتر گزارش حسابرس |
استاندارد حسابرسی شماره 706 چیست؟
استاندارد حسابرسی شماره 706 با عنوان «بندهای تأکید بر مطلب خاص و سایر بندهای توضیحی در گزارش حسابرس مستقل» به شرایطی می پردازد که حسابرس لازم می داند توجه استفاده کنندگان صورت های مالی را به یک موضوع خاص جلب کند یا اطلاعات توضیحی بیشتری درباره حسابرسی و گزارش خود ارائه دهد.
گاهی یک موضوع مهم در صورت های مالی به شکل مناسب افشا شده است و حسابرس نیز نسبت به صورت های مالی اظهارنظر خود را بدون تعدیل ارائه می کند، اما اهمیت موضوع به اندازه ای است که توجه استفاده کنندگان به آن مفید است.
در این شرایط ممکن است حسابرس از بند تأکید بر مطلب خاص استفاده کند.
در برخی شرایط نیز حسابرس می خواهد مطلبی را که مستقیما در صورت های مالی ارائه نشده، اما برای درک حسابرسی، مسئولیت های حسابرس یا گزارش حسابرس مهم است، توضیح دهد. این موضوع می تواند در قالب سایر بندهای توضیحی ارائه شود.
هدف استاندارد 706
هدف اصلی استاندارد 706 این است که حسابرس بتواند در صورت نیاز، اطلاعات تکمیلی و شفاف کننده را در گزارش حسابرسی ارائه کند.
این استاندارد به استفاده کنندگان کمک می کند:
- مطالب مهم را بهتر متوجه شوند.
- موضوعات خاص صورت های مالی را راحت تر شناسایی کنند.
- گزارش حسابرس را بهتر تفسیر کنند.
- ارتباط میان موضوعات مهم و اظهارنظر حسابرس را درک کنند.
بند تأکید بر مطلب خاص چیست؟
بند تأکید بر مطلب خاص بخشی از گزارش حسابرس است که برای جلب توجه استفاده کنندگان به مطلبی استفاده می شود که:
- در صورت های مالی به شکل مناسب ارائه یا افشا شده است.
- به تشخیص حسابرس، برای درک صورت های مالی اهمیت زیادی دارد.
نکته بسیار مهم این است که بند تأکید بر مطلب خاص برای اصلاح یا تعدیل اظهارنظر حسابرس استفاده نمی شود.
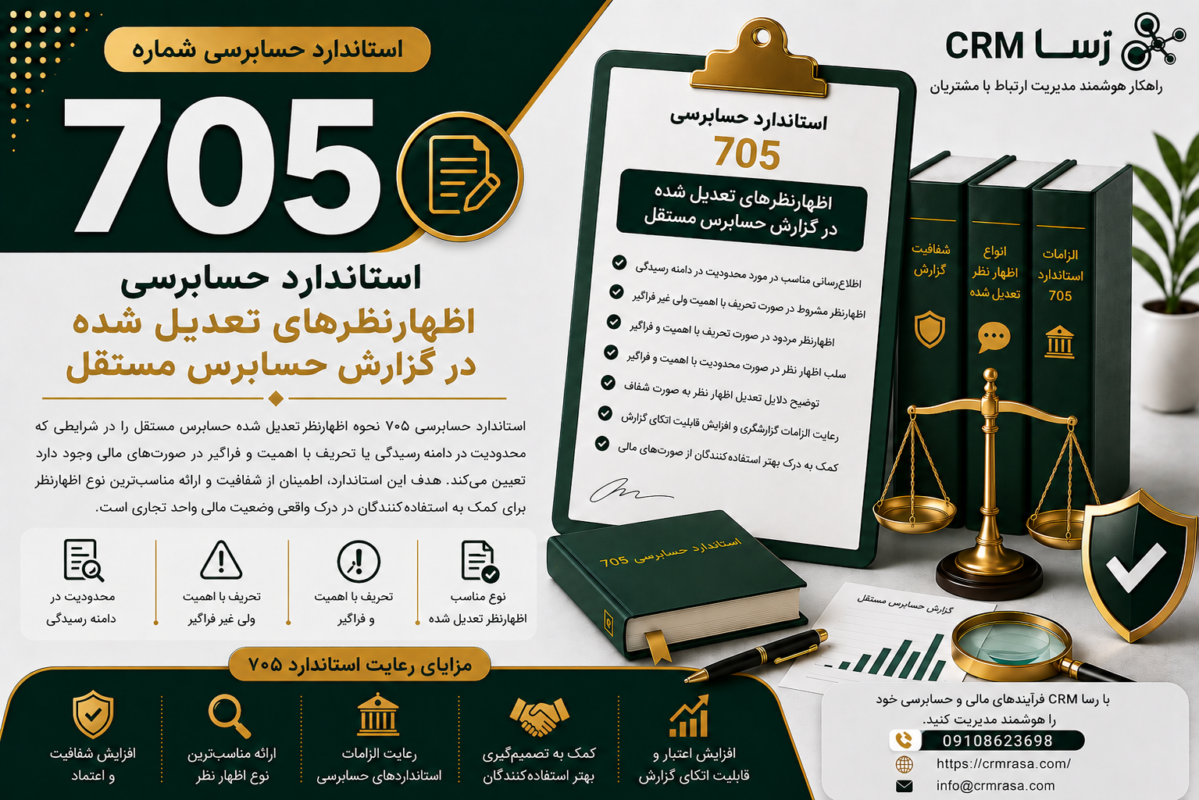
اگر موضوع باعث شود اظهارنظر حسابرس نیاز به تعدیل داشته باشد، باید الزامات استاندارد 705 رعایت شود.
مثال برای بند تأکید بر مطلب خاص
فرض کنید یک شرکت با یک دعوای حقوقی مهم روبه رو است.
شرکت این موضوع و آثار احتمالی آن را به شکل مناسب در صورت های مالی افشا کرده است.
حسابرس نیز معتقد است افشاهای انجام شده مناسب است و نیازی به تعدیل اظهارنظر وجود ندارد.
اما موضوع دعوای حقوقی آنقدر مهم است که می تواند برای تصمیم گیری استفاده کنندگان اهمیت زیادی داشته باشد.
در این شرایط حسابرس می تواند با استفاده از بند تأکید بر مطلب خاص توجه استفاده کنندگان را به افشای مربوط جلب کند.
چه زمانی از بند تأکید بر مطلب خاص استفاده می شود؟
استفاده از این بند معمولا زمانی مطرح است که:
- موضوع در صورت های مالی به درستی ارائه یا افشا شده باشد.
- موضوع برای درک صورت های مالی بسیار مهم باشد.
- حسابرس بخواهد توجه استفاده کنندگان را به آن جلب کند.
- موضوع باعث تعدیل اظهارنظر نشده باشد.
بنابراین، صرف مهم بودن یک موضوع به معنی الزام به درج بند تأکید نیست؛ حسابرس باید قضاوت حرفه ای داشته باشد.
موضوعات رایج برای بند تأکید بر مطلب خاص
برخی موضوعات ممکن است در شرایط مناسب باعث استفاده از این بند شوند، مانند:
- دعاوی حقوقی مهم
- رویدادهای غیرعادی با اهمیت
- بلایای طبیعی با آثار مالی قابل توجه
- تغییرات عمده در ساختار واحد تجاری
- معاملات مهم و غیرمعمول
- رویدادهای پس از تاریخ صورت های مالی
- ابهام های مهمی که به شکل مناسب افشا شده اند
البته وجود هر یک از این موارد به تنهایی به معنی استفاده قطعی از بند تأکید بر مطلب خاص نیست.
تفاوت بند تأکید بر مطلب خاص و اظهارنظر مشروط
این دو موضوع نباید با یکدیگر اشتباه گرفته شوند.
| ویژگی | بند تأکید بر مطلب خاص | اظهارنظر مشروط |
| وضعیت صورت های مالی | موضوع به شکل مناسب ارائه یا افشا شده است | تحریف یا محدودیت بااهمیت وجود دارد |
| اظهارنظر | معمولا بدون تعدیل | تعدیل شده |
| هدف | جلب توجه به یک موضوع مهم | اعلام وجود مشکل بااهمیت |
| استاندارد مرتبط | 706 | 705 |
| اصلاح صورت های مالی | لزوما لازم نیست | ممکن است لازم باشد |
سایر بندهای توضیحی چیست؟
سایر بندهای توضیحی برای اشاره به مطلبی در گزارش حسابرس استفاده می شود که:
- در صورت های مالی ارائه یا افشا نشده است،
- اما به تشخیص حسابرس برای درک حسابرسی، مسئولیت های حسابرس یا گزارش حسابرس اهمیت دارد.
در اینجا هدف، جلب توجه به یک افشای خاص در صورت های مالی نیست؛ بلکه حسابرس اطلاعات توضیحی دیگری را برای استفاده کنندگان ارائه می کند.
مثال سایر بندهای توضیحی
فرض کنید صورت های مالی سال جاری با یک هدف مشخص تهیه شده و حسابرس نیز به دلیل شرایط خاص، مسئولیت مشخصی در ارتباط با یک موضوع داشته است.
اگر توضیح این موضوع برای درک بهتر گزارش حسابرس مفید باشد، ممکن است حسابرس از سایر بندهای توضیحی استفاده کند.
این بند می تواند به استفاده کنندگان کمک کند بدانند حسابرس در چه چارچوبی رسیدگی را انجام داده یا موضوع خاصی چگونه بر گزارش حسابرسی ارتباط دارد.
تفاوت بند تأکید بر مطلب خاص و سایر بندهای توضیحی
| مورد | تأکید بر مطلب خاص | سایر بندهای توضیحی |
| موضوع در صورت های مالی وجود دارد؟ | بله | لزوما خیر |
| هدف | جلب توجه به یک افشا | ارائه توضیح اضافی |
| تمرکز | صورت های مالی | حسابرسی یا گزارش حسابرس |
| ماهیت | تأکید بر موضوع افشا شده | توضیح مطلب خارج از صورت های مالی |
| اظهارنظر | معمولا بدون تعدیل | معمولا بدون تعدیل |
آیا بند تأکید بر مطلب خاص اظهارنظر را تغییر می دهد؟
خیر.
این یکی از مهم ترین نکات استاندارد 706 است.
بند تأکید بر مطلب خاص نباید جایگزین اظهارنظر تعدیل شده شود.
اگر حسابرس به این نتیجه برسد که صورت های مالی دارای تحریف بااهمیت هستند یا محدودیت در کسب شواهد کافی وجود دارد، باید طبق استاندارد 705 نوع اظهارنظر مناسب را تعیین کند.
بنابراین:
706 برای تأکید است، نه اصلاح اظهارنظر.
ارتباط استاندارد 706 با استاندارد 705
استانداردهای 705 و 706 ارتباط نزدیکی دارند.
اگر موضوعی باعث تعدیل اظهارنظر شود، حسابرس نمی تواند صرفا با درج یک بند تأکید بر مطلب خاص مشکل را حل کند.
برای مثال:
اگر یک افشای مهم در صورت های مالی ناقص باشد و این نقص باعث تحریف بااهمیت شود، حسابرس باید الزامات استاندارد 705 را بررسی کند.
اما اگر افشا مناسب باشد و فقط برای استفاده کنندگان اهمیت ویژه داشته باشد، بند تأکید بر مطلب خاص می تواند مطرح شود.
ساختار بند تأکید بر مطلب خاص
بند تأکید بر مطلب خاص باید به شکلی تنظیم شود که برای استفاده کنندگان واضح باشد.
معمولا باید:
- عنوان مشخص داشته باشد.
- به موضوع مورد تأکید اشاره کند.
- به محل افشای مربوط در صورت های مالی ارجاع دهد.
- توضیح دهد که اظهارنظر حسابرس در ارتباط با موضوع تعدیل نشده است، در صورت لزوم.
هدف اصلی این است که خواننده به راحتی متوجه شود حسابرس می خواهد توجه او را به چه موضوعی جلب کند.
ارجاع به افشای صورت های مالی
در بند تأکید بر مطلب خاص، حسابرس باید به افشای مرتبط در صورت های مالی ارجاع مناسب داشته باشد.
برای مثال:
«بدون تعدیل اظهارنظر خود، توجه استفاده کنندگان را به یادداشت شماره … صورت های مالی جلب می کنیم…»
این ارجاع باعث می شود استفاده کننده بتواند مستقیما اطلاعات کامل موضوع را در صورت های مالی مطالعه کند.
آیا بند تأکید بر مطلب خاص اجباری است؟
در همه شرایط خیر.
استفاده از این بند معمولا به قضاوت حرفه ای حسابرس بستگی دارد.
اما در برخی شرایط و طبق الزامات استانداردهای دیگر، ممکن است گزارشگری موضوع به شکل خاصی الزامی باشد.
بنابراین حسابرس باید علاوه بر استاندارد 706، سایر استانداردهای مرتبط را نیز بررسی کند.
بند تأکید بر مطلب خاص و تداوم فعالیت
تداوم فعالیت یکی از موضوعاتی است که باید با دقت زیادی با استانداردهای مربوط بررسی شود.
اگر شرایط خاص تداوم فعالیت وجود داشته باشد، نحوه گزارشگری حسابرس تابع الزامات استاندارد مربوط به تداوم فعالیت است.
در نتیجه نباید صرفا به دلیل مهم بودن موضوع، بدون بررسی الزامات استاندارد 570، بند تأکید بر مطلب خاص درج شود.
سایر بندهای توضیحی و مسئولیت های حسابرس
گاهی برای درک بهتر مسئولیت حسابرس یا شرایط انجام حسابرسی، ارائه توضیح اضافی مفید است.
برای مثال ممکن است لازم باشد حسابرس درباره:
- دامنه خاص مسئولیت خود
- محدودیت های قانونی
- چارچوب گزارشگری خاص
- مسئولیت های اضافی تعیین شده برای حسابرس
توضیح بیشتری ارائه کند.
در چنین شرایطی، سایر بندهای توضیحی می توانند کاربرد داشته باشند.
آیا بندهای استاندارد 706 بخشی از اظهارنظر هستند؟
خیر.
بند تأکید بر مطلب خاص و سایر بندهای توضیحی، بخشی از اطلاعات توضیحی گزارش حسابرس هستند و نباید با خود اظهارنظر حسابرس اشتباه گرفته شوند.
اظهارنظر مشخص می کند حسابرس درباره صورت های مالی چه نتیجه ای دارد.
بند تأکید یا توضیحی، اطلاعات تکمیلی برای استفاده کنندگان ارائه می کند.
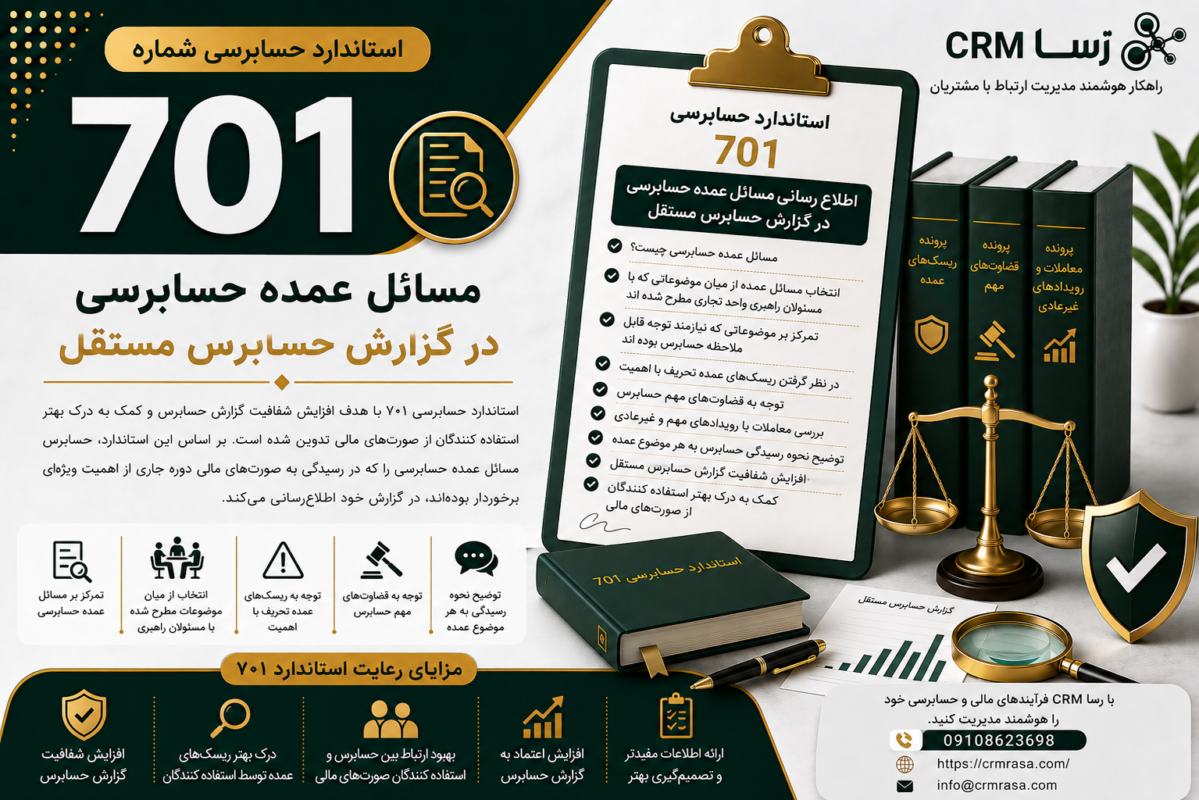
جدول مقایسه استانداردهای 705، 706 و 701
| استاندارد | موضوع | کاربرد اصلی |
| 705 | اظهارنظرهای تعدیل شده | زمانی که اظهارنظر حسابرس باید تعدیل شود |
| 706 | بندهای تأکید و توضیحی | جلب توجه یا ارائه توضیح تکمیلی |
| 701 | مسائل عمده حسابرسی | بیان موضوعات با اهمیت ویژه در حسابرسی |
این سه استاندارد در گزارشگری حسابرس اهمیت زیادی دارند، اما هر کدام هدف متفاوتی دارند.
مثال جامع استاندارد 706
فرض کنید یک شرکت با یک پرونده حقوقی بسیار مهم روبه رو است.
شرکت اطلاعات کامل مربوط به پرونده و آثار احتمالی آن را در یادداشت های توضیحی صورت های مالی ارائه کرده است.
حسابرس نیز شواهد کافی و مناسب کسب کرده و نتیجه گرفته است که افشاهای انجام شده مناسب هستند.
در این شرایط:
- صورت های مالی به دلیل این موضوع تحریف نشده اند.
- اظهارنظر حسابرس نیاز به تعدیل ندارد.
- موضوع برای استفاده کنندگان بسیار مهم است.
بنابراین حسابرس ممکن است برای جلب توجه استفاده کنندگان به افشای مربوط، از بند تأکید بر مطلب خاص استفاده کند.
اشتباهات رایج درباره استاندارد 706
اشتباه اول: بند تأکید یعنی صورت های مالی مشکل دارد
لزومی ندارد.
ممکن است صورت های مالی کاملا مناسب باشند و فقط یک موضوع مهم نیازمند توجه ویژه باشد.
اشتباه دوم: بند تأکید همان اظهارنظر مشروط است
خیر.
اظهارنظر مشروط نتیجه وجود یک موضوع بااهمیت طبق شرایط استاندارد 705 است.
بند تأکید برای جلب توجه به موضوعی است که در صورت های مالی به شکل مناسب ارائه یا افشا شده است.
اشتباه سوم: بند تأکید می تواند جایگزین اظهارنظر مردود شود
خیر.
اگر صورت های مالی دارای تحریف بااهمیت و فراگیر باشند، باید طبق استاندارد 705 اظهارنظر مردود بررسی شود.
اشتباه چهارم: هر موضوع مهمی باید در بند تأکید بیاید
خیر.
حسابرس باید بر اساس اهمیت موضوع و الزامات استانداردهای مربوط قضاوت حرفه ای داشته باشد.
چک لیست استاندارد حسابرسی 706
| مورد بررسی | وضعیت |
| آیا موضوعی برای جلب توجه استفاده کنندگان وجود دارد؟ | بررسی شود |
| آیا موضوع در صورت های مالی به شکل مناسب افشا شده است؟ | بررسی شود |
| آیا موضوع برای درک صورت های مالی اهمیت زیادی دارد؟ | بررسی شود |
| آیا اظهارنظر نیازمند تعدیل است؟ | بررسی شود |
| آیا موضوع مربوط به استاندارد 705 است؟ | بررسی شود |
| آیا موضوع از مسائل عمده حسابرسی است؟ | بررسی شود |
| آیا استفاده از بند تأکید بر مطلب خاص مناسب است؟ | بررسی شود |
| آیا سایر بند توضیحی لازم است؟ | بررسی شود |
| آیا عنوان بند به شکل مناسب درج شده است؟ | بررسی شود |
| آیا به افشای مربوط در صورت های مالی ارجاع داده شده است؟ | بررسی شود |
| آیا متن بند واضح و قابل فهم است؟ | بررسی شود |
| آیا موضوع با ارکان راهبری مطرح شده است؟ | بررسی شود |
| آیا ارتباط با استانداردهای 570 و 560 بررسی شده است؟ | بررسی شود |
| آیا ساختار گزارش با استاندارد 700 هماهنگ است؟ | بررسی شود |
اهمیت استاندارد 706 برای استفاده کنندگان صورت های مالی
گزارش حسابرس فقط یک عبارت ساده درباره مطلوب بودن یا نبودن صورت های مالی نیست.
در بسیاری از موارد، استفاده کنندگان نیاز دارند بدانند آیا موضوع خاصی وجود دارد که باید هنگام تحلیل صورت های مالی به آن توجه کنند.
استاندارد 706 به حسابرس اجازه می دهد در شرایط مناسب، چنین موضوعاتی را برجسته کند.
این کار می تواند باعث:
- شفافیت بیشتر گزارش حسابرس
- درک بهتر صورت های مالی
- توجه بیشتر به افشاهای مهم
- تصمیم گیری آگاهانه تر استفاده کنندگان
شود.
اهمیت استاندارد 706 برای مدیریت شرکت
مدیریت نیز باید اهمیت این استاندارد را در نظر داشته باشد.
زیرا اگر یک موضوع مهم وجود داشته باشد، مدیریت باید اطلاعات مربوط به آن را به شکل مناسب در صورت های مالی افشا کند.
افشای مناسب می تواند باعث شود حسابرس در صورت نیاز بتواند موضوع را از طریق بند تأکید بر مطلب خاص به استفاده کنندگان برجسته کند، بدون اینکه لزوما اظهارنظر خود را تعدیل کند.
جمع بندی
استاندارد حسابرسی شماره 706 درباره بندهای تأکید بر مطلب خاص و سایر بندهای توضیحی در گزارش حسابرس مستقل است.
این استاندارد به حسابرس کمک می کند در شرایط مناسب، توجه استفاده کنندگان را به موضوعات مهم جلب کند یا اطلاعات توضیحی بیشتری درباره حسابرسی و گزارش خود ارائه دهد.
بند تأکید بر مطلب خاص زمانی کاربرد دارد که موضوع مورد نظر در صورت های مالی به شکل مناسب ارائه یا افشا شده باشد، اما برای درک صورت های مالی اهمیت ویژه ای داشته باشد.
در مقابل، سایر بندهای توضیحی برای ارائه اطلاعاتی استفاده می شوند که لزوما در صورت های مالی ارائه نشده اند اما برای درک حسابرسی، مسئولیت های حسابرس یا گزارش حسابرس اهمیت دارند.
نکته کلیدی این است که بند تأکید بر مطلب خاص نباید جایگزین اظهارنظر تعدیل شده شود. اگر موضوع باعث تحریف بااهمیت و شرایط لازم برای تعدیل اظهارنظر شود، الزامات استاندارد 705 باید رعایت شود.
همچنین استانداردهای 700، 701، 705، 706 و استانداردهای مرتبط با تداوم فعالیت و رویدادهای پس از تاریخ صورت های مالی، در گزارشگری حسابرس ارتباط نزدیکی با یکدیگر دارند.
سوالات متداول استاندارد حسابرسی 706
استاندارد حسابرسی 706 درباره چیست؟
این استاندارد درباره بند تأکید بر مطلب خاص و سایر بندهای توضیحی در گزارش حسابرس مستقل است.
بند تأکید بر مطلب خاص چیست؟
بندی است که برای جلب توجه استفاده کنندگان به مطلبی استفاده می شود که در صورت های مالی به شکل مناسب ارائه یا افشا شده و برای درک صورت های مالی اهمیت زیادی دارد.
آیا بند تأکید باعث تعدیل اظهارنظر می شود؟
خیر. بند تأکید به خودی خود باعث تعدیل اظهارنظر نمی شود.
تفاوت بند تأکید و اظهارنظر مشروط چیست؟
بند تأکید برای جلب توجه به موضوع مهمی است که به شکل مناسب افشا شده، اما اظهارنظر مشروط نشان دهنده وجود تحریف یا محدودیت بااهمیت طبق شرایط استاندارد 705 است.
سایر بندهای توضیحی چیست؟
بندی است که برای ارائه توضیح درباره مطلبی خارج از صورت های مالی استفاده می شود که برای درک حسابرسی، مسئولیت های حسابرس یا گزارش حسابرس اهمیت دارد.
آیا هر موضوع مهمی باید در بند تأکید درج شود؟
خیر. استفاده از این بند به شرایط موضوع، الزامات استانداردهای مربوط و قضاوت حرفه ای حسابرس بستگی دارد.
استاندارد 706 چه ارتباطی با استاندارد 705 دارد؟
استاندارد 705 درباره تعدیل اظهارنظر است، در حالی که استاندارد 706 درباره تأکید بر مطالب خاص و ارائه توضیحات تکمیلی در گزارش حسابرس است.
استاندارد 706 چه ارتباطی با استاندارد 701 دارد؟
استاندارد 701 درباره مسائل عمده حسابرسی است و استاندارد 706 درباره بندهای تأکید و سایر بندهای توضیحی. این دو استاندارد اهداف متفاوتی دارند و یکی جایگزین دیگری نیست.