بلاگ
حسابرسی صورت های مالی با مقاصد خاص استاندارد حسابرسی شماره 800
خلاصه استاندارد حسابرسی شماره 800 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 800 |
| عنوان استاندارد | ملاحظات خاص در حسابرسی صورت های مالی تهیه شده بر اساس چارچوب های با مقاصد خاص |
| موضوع اصلی | حسابرسی صورت های مالی با مقاصد خاص |
| هدف اصلی | توجه به ملاحظات خاص در پذیرش، اجرای حسابرسی و گزارشگری |
| چارچوب با مقاصد خاص | چارچوب گزارشگری مالی طراحی شده برای نیازهای اطلاعاتی استفاده کنندگان خاص |
| نمونه کاربرد | اطلاعات مالیاتی، الزامات قانونی و گزارشگری قراردادی |
| مسئولیت حسابرس | ارزیابی قابل قبول بودن چارچوب و اجرای حسابرسی مناسب |
| نکته مهم | صورت های مالی ممکن است برای استفاده عمومی مناسب نباشند |
| گزارش حسابرس | باید ماهیت خاص صورت های مالی برای استفاده کنندگان مشخص شود |
| ارتباط مهم | استانداردهای 200، 315، 700، 705 و 706 |
استاندارد حسابرسی شماره 800 چیست؟
استاندارد حسابرسی شماره 800 با عنوان «ملاحظات خاص در حسابرسی صورت های مالی تهیه شده بر اساس چارچوب های با مقاصد خاص» به شرایطی مربوط می شود که صورت های مالی یک واحد تجاری برای پاسخگویی به نیازهای اطلاعاتی گروه خاصی از استفاده کنندگان تهیه شده است.
در حالت عادی، صورت های مالی معمولا بر اساس یک چارچوب گزارشگری مالی عمومی تهیه می شوند تا برای طیف گسترده ای از استفاده کنندگان قابل استفاده باشند.
اما گاهی یک شرکت نیاز دارد اطلاعات مالی خود را بر اساس چارچوبی خاص تهیه کند.
برای مثال:
- ارائه اطلاعات مالی به سازمان امور مالیاتی
- تهیه اطلاعات مالی طبق الزامات یک قرارداد
- ارائه اطلاعات مالی به یک نهاد قانونی
- تهیه اطلاعات مالی برای دریافت تسهیلات
- ارائه اطلاعات مالی به یک مرجع خاص
در چنین شرایطی، استاندارد 800 ملاحظات خاصی را برای حسابرس تعیین می کند.
هدف استاندارد حسابرسی 800
هدف اصلی استاندارد 800 این است که حسابرس هنگام حسابرسی صورت های مالی با مقاصد خاص، ملاحظات لازم را در سه مرحله اصلی در نظر بگیرد:
- پذیرش کار حسابرسی
- برنامه ریزی و اجرای حسابرسی
- گزارشگری نسبت به صورت های مالی
بنابراین استاندارد 800 جایگزین سایر استانداردهای حسابرسی نیست، بلکه ملاحظات خاص مربوط به این نوع حسابرسی را به استانداردهای موجود اضافه می کند.
صورت های مالی با مقاصد خاص چیست؟
صورت های مالی با مقاصد خاص، صورت های مالی هستند که بر اساس یک چارچوب گزارشگری مالی با مقاصد خاص تهیه شده اند.
هدف از تهیه این صورت های مالی، پاسخگویی به نیازهای اطلاعاتی استفاده کنندگان مشخص است.
برای مثال، یک بانک ممکن است برای اعطای تسهیلات از شرکت بخواهد اطلاعات مالی خاصی ارائه کند.
این اطلاعات ممکن است دقیقا با صورت های مالی عمومی شرکت یکسان نباشد.
چارچوب با مقاصد خاص چیست؟
چارچوب با مقاصد خاص، چارچوب گزارشگری مالی است که برای رفع نیازهای اطلاعاتی استفاده کنندگان خاص طراحی شده است.
به زبان ساده:
چارچوب عمومی = برای استفاده کنندگان گسترده
چارچوب با مقاصد خاص = برای استفاده کنندگان مشخص
این تفاوت، اساس استاندارد حسابرسی 800 را تشکیل می دهد.
نمونه های چارچوب با مقاصد خاص
برخی نمونه های مهم عبارت اند از:
- ضوابط مورد استفاده برای تهیه اطلاعات مالیاتی
- الزامات گزارشگری مالی تعیین شده توسط مراجع قانونی
- الزامات یک قرارداد
- الزامات مربوط به قرارداد تسهیلات مالی
- الزامات مربوط به قرارداد کمک بلاعوض
- چارچوب خاص تعیین شده توسط یک مرجع ذیصلاح
بنابراین، هر چارچوبی که صرفا برای یک هدف یا گروه خاصی از استفاده کنندگان طراحی شده باشد، می تواند در محدوده این موضوع قرار گیرد.
تفاوت چارچوب عمومی و چارچوب با مقاصد خاص
| ویژگی | چارچوب عمومی | چارچوب با مقاصد خاص |
| استفاده کنندگان | گسترده | گروه خاص |
| هدف | گزارشگری عمومی | رفع یک نیاز مشخص |
| کاربرد | صورت های مالی عمومی | مالیات، قرارداد، تسهیلات و موارد خاص |
| انعطاف پذیری | محدودتر | متناسب با هدف خاص |
| استفاده عمومی | معمولا مناسب | ممکن است مناسب نباشد |
| استاندارد مرتبط | استانداردهای عمومی حسابرسی | استاندارد 800 و سایر استانداردهای مرتبط |
دامنه کاربرد استاندارد 800
استاندارد 800 برای حسابرسی مجموعه کامل صورت های مالی تهیه شده بر اساس چارچوب با مقاصد خاص کاربرد دارد.
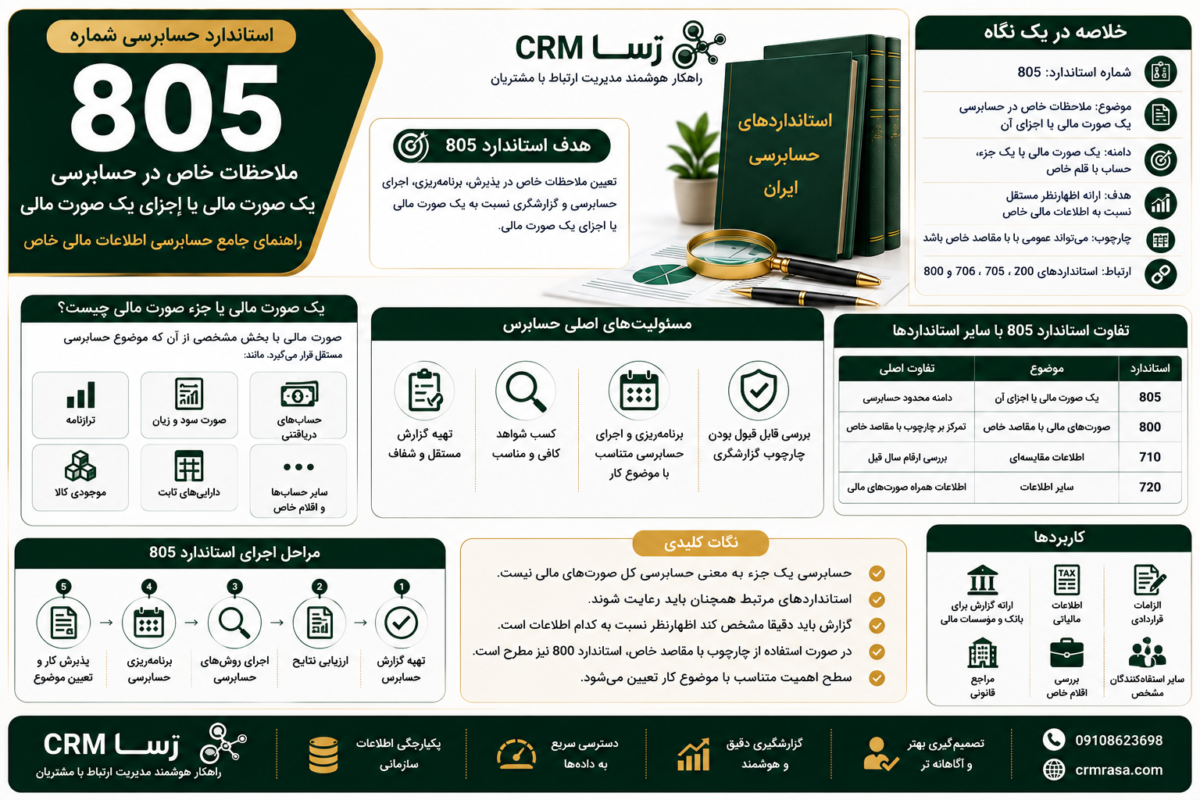
اگر حسابرس فقط یک صورت مالی یا یک جزء، حساب یا قلم خاص از صورت های مالی را حسابرسی کند، استاندارد حسابرسی 805 نیز اهمیت پیدا می کند.
بنابراین باید بین استاندارد 800 و 805 تفاوت قائل شد.
تفاوت استاندارد حسابرسی 800 و 805
| مورد | استاندارد 800 | استاندارد 805 |
| موضوع | مجموعه کامل صورت های مالی با مقاصد خاص | یک صورت مالی یا جزء خاص |
| نمونه | مجموعه صورت های مالی تهیه شده برای یک قرارداد | فقط حساب دریافتنی یا صورت سود و زیان |
| هدف | حسابرسی مجموعه کامل | حسابرسی یک بخش مشخص |
| ارتباط | چارچوب با مقاصد خاص | ممکن است با چارچوب خاص یا عمومی همراه باشد |
قابل قبول بودن چارچوب گزارشگری
یکی از مهم ترین موضوعات در استاندارد 800، بررسی قابل قبول بودن چارچوب گزارشگری مالی است.
حسابرس باید مشخص کند چارچوب مورد استفاده برای تهیه صورت های مالی در شرایط موجود قابل قبول است یا خیر.
برای این منظور، حسابرس باید درباره مواردی مانند:
- هدف تهیه صورت های مالی
- استفاده کنندگان مورد نظر
- نیازهای اطلاعاتی استفاده کنندگان
- نحوه انتخاب چارچوب
- اقدامات مدیریت برای تعیین مناسب بودن چارچوب
شناخت کافی به دست آورد.
چرا قابل قبول بودن چارچوب اهمیت دارد؟
فرض کنید یک شرکت برای دریافت وام، صورت های مالی خاصی تهیه کرده است.
اگر چارچوب مورد استفاده مشخص نکند چه اطلاعاتی باید ارائه شود، استفاده کنندگان ممکن است نتوانند اطلاعات را به درستی تفسیر کنند.
بنابراین حسابرس قبل از پذیرش کار باید بررسی کند که چارچوب مورد استفاده برای هدف مورد نظر منطقی و قابل قبول است.
مسئولیت مدیریت در تهیه صورت های مالی با مقاصد خاص
مدیریت مسئول تهیه صورت های مالی است.
این مسئولیت شامل مواردی مانند:
- انتخاب چارچوب مناسب در شرایطی که انتخاب با مدیریت است.
- تهیه صورت های مالی طبق چارچوب مربوط.
- ارائه اطلاعات و افشاهای لازم.
- حفظ سوابق و مدارک حسابداری.
- فراهم کردن دسترسی حسابرس به اطلاعات مورد نیاز.
است.
اگر مدیریت اختیار انتخاب چارچوب را داشته باشد، موضوع قابل قبول بودن چارچوب اهمیت بیشتری پیدا می کند.
مسئولیت حسابرس در استاندارد 800
حسابرس باید با توجه به شرایط کار:
- قابل قبول بودن چارچوب را بررسی کند.
- شناخت کافی از هدف تهیه صورت های مالی به دست آورد.
- استفاده کنندگان مورد نظر را شناسایی کند.
- استانداردهای حسابرسی مرتبط را رعایت کند.
- ملاحظات خاص کار را در برنامه ریزی در نظر بگیرد.
- شواهد حسابرسی کافی و مناسب کسب کند.
- گزارش حسابرس را متناسب با شرایط تهیه کند.
برنامه ریزی حسابرسی صورت های مالی با مقاصد خاص
پس از پذیرش کار، حسابرس باید برنامه ریزی مناسب انجام دهد.
در این مرحله باید مشخص شود:
- چارچوب گزارشگری چیست؟
- هدف تهیه صورت های مالی چیست؟
- استفاده کنندگان چه کسانی هستند؟
- چه الزامات قراردادی یا قانونی وجود دارد؟
- کدام استانداردهای حسابرسی اهمیت بیشتری دارند؟
- چه خطرهایی ممکن است وجود داشته باشد؟
اجرای حسابرسی
استاندارد 800 به این معنی نیست که حسابرس می تواند سایر استانداردهای حسابرسی را کنار بگذارد.
حسابرس همچنان باید استانداردهای حسابرسی مرتبط را رعایت کند.
اما باید توجه داشته باشد که اجرای برخی استانداردها در شرایط یک کار با مقاصد خاص ممکن است نیازمند ملاحظات ویژه باشد.
برای مثال، اگر صورت های مالی بر اساس مفاد یک قرارداد تهیه شده باشند، حسابرس باید نسبت به تفسیرهای مهم مدیریت از مفاد قرارداد شناخت پیدا کند.
اهمیت قرارداد در حسابرسی با مقاصد خاص
یکی از موارد مهم در حسابرسی صورت های مالی قراردادی، بررسی مفاد قرارداد است.
فرض کنید یک شرکت برای دریافت تسهیلات از بانک متعهد شده است:
نسبت بدهی به دارایی نباید از یک مقدار مشخص بیشتر باشد.
اگر صورت های مالی برای بررسی رعایت این شرط تهیه شده باشند، حسابرس باید درک مناسبی از مفاد قرارداد و نحوه محاسبه شاخص مربوط داشته باشد.
یک تفسیر متفاوت از قرارداد ممکن است باعث تغییر بااهمیت در اطلاعات مالی شود.
مثال حسابرسی صورت های مالی مالیاتی
فرض کنید شرکت «الف» اطلاعات مالی خود را بر اساس الزامات خاص مالیاتی تهیه کرده و از حسابرس درخواست کرده است نسبت به آن اظهارنظر کند.
حسابرس باید:
- هدف تهیه اطلاعات را مشخص کند.
- استفاده کنندگان را شناسایی کند.
- چارچوب مورد استفاده را بررسی کند.
- الزامات مربوط را شناسایی کند.
- رسیدگی های لازم را انجام دهد.
- گزارش مناسب صادر کند.
در این شرایط ممکن است صورت های مالی تهیه شده برای این هدف، برای استفاده عمومی مناسب نباشند.
مثال حسابرسی صورت های مالی قراردادی
فرض کنید یک شرکت برای دریافت تسهیلات بانکی، طبق قرارداد موظف است اطلاعات مالی خاصی ارائه کند.
بانک از شرکت می خواهد:
- میزان بدهی مشخص شود.
- دارایی های قابل قبول تعیین شوند.
- نسبت های مالی خاص محاسبه شوند.
- برخی هزینه ها از محاسبات حذف شوند.
حسابرس باید بررسی کند اطلاعات بر اساس مفاد قرارداد تهیه شده اند یا خیر.
گزارش حسابرس در استاندارد 800
یکی از مهم ترین ملاحظات استاندارد 800 مربوط به نحوه گزارشگری حسابرس است.
گزارش حسابرس باید به گونه ای تهیه شود که استفاده کنندگان بدانند صورت های مالی بر اساس یک چارچوب با مقاصد خاص تهیه شده اند.
این موضوع اهمیت زیادی دارد، زیرا ممکن است استفاده از این صورت های مالی برای مقاصدی غیر از هدف تعیین شده مناسب نباشد.
بند تأکید بر مطلب خاص
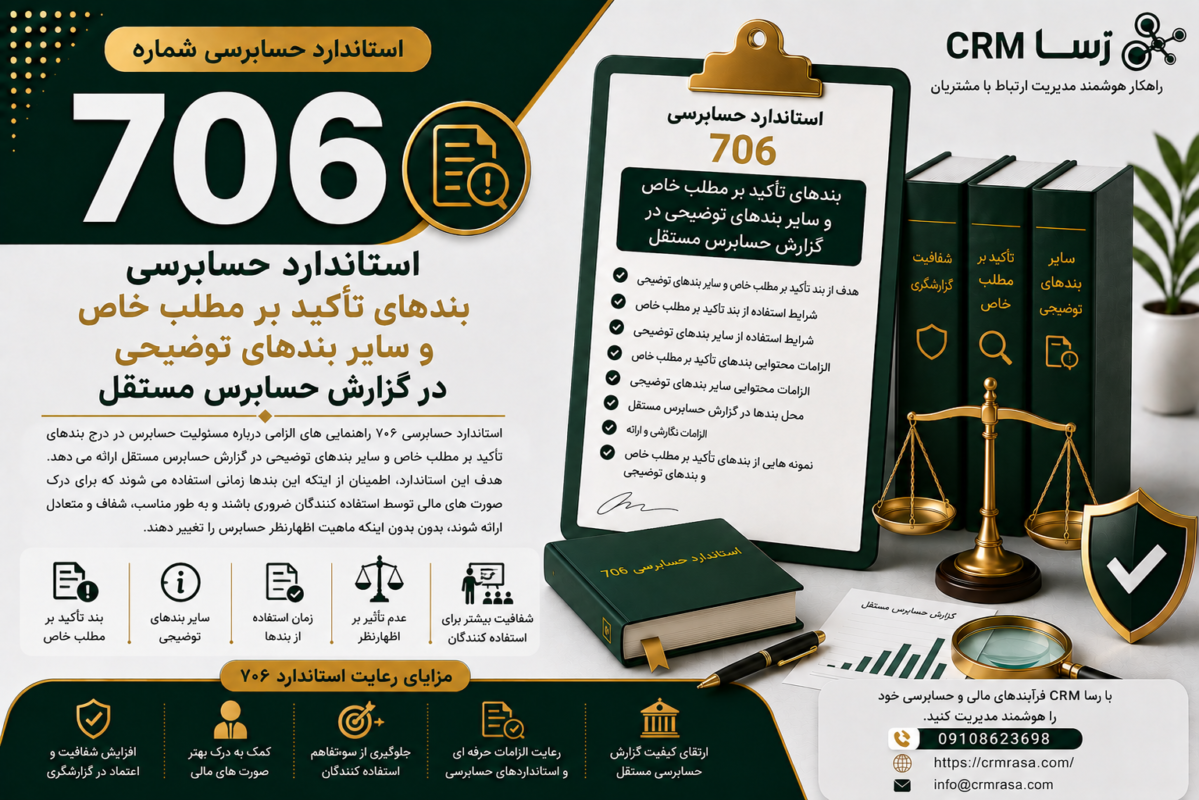
استاندارد 800 مقرر می کند گزارش حسابرس نسبت به صورت های مالی با مقاصد خاص باید شامل یک بند تأکید بر مطلب خاص باشد تا استفاده کنندگان از این موضوع آگاه شوند که صورت های مالی بر اساس یک چارچوب با مقاصد خاص تهیه شده اند.
در این بند باید توجه استفاده کنندگان به این موضوع جلب شود که صورت های مالی ممکن است برای مقاصد دیگر مناسب نباشند.
چرا بند تأکید بر مطلب خاص اهمیت دارد؟
فرض کنید صورت های مالی یک شرکت صرفا برای یک بانک و برای بررسی شرایط یک قرارداد تسهیلات تهیه شده باشد.
اگر یک سرمایه گذار عمومی این صورت های مالی را بدون اطلاع از هدف تهیه آنها مشاهده کند، ممکن است تصور کند اطلاعات برای استفاده عمومی تهیه شده است.
بند تأکید بر مطلب خاص به کاهش این سوءبرداشت کمک می کند.
نمونه مفهوم بند تأکید بر مطلب خاص
در گزارش حسابرس می توان به صورت مفهومی به این موضوع اشاره کرد که:
صورت های مالی بر اساس یک چارچوب گزارشگری مالی با مقاصد خاص تهیه شده اند و بنابراین ممکن است برای مقاصد دیگری مناسب نباشند.
این بند باعث می شود استفاده کنندگان هدف و محدودیت استفاده از صورت های مالی را بهتر درک کنند.
محدودیت استفاده از صورت های مالی
یکی از موضوعات مهم در صورت های مالی با مقاصد خاص، محدود بودن استفاده کنندگان است.
ممکن است صورت های مالی فقط برای:
- بانک
- یک نهاد دولتی
- سازمان مالیاتی
- یک شریک تجاری
- طرف قرارداد
- مرجع قانونی
تهیه شده باشند.
در این شرایط، استفاده کنندگان دیگر باید نسبت به هدف و چارچوب تهیه اطلاعات آگاهی داشته باشند.
مراحل اجرای استاندارد حسابرسی 800
| مرحله | اقدام حسابرس |
| 1 | شناسایی هدف تهیه صورت های مالی |
| 2 | شناسایی استفاده کنندگان مورد نظر |
| 3 | شناسایی چارچوب گزارشگری |
| 4 | ارزیابی قابل قبول بودن چارچوب |
| 5 | بررسی الزامات قانونی و قراردادی |
| 6 | شناسایی خطرهای حسابرسی |
| 7 | برنامه ریزی حسابرسی |
| 8 | اجرای روش های حسابرسی |
| 9 | ارزیابی شواهد و تحریف ها |
| 10 | تهیه گزارش حسابرس |
| 11 | درج بند تأکید بر مطلب خاص |
| 12 | مستندسازی نتیجه گیری |
چک لیست استاندارد حسابرسی 800
| مورد بررسی | وضعیت |
| هدف تهیه صورت های مالی مشخص شده است؟ | بررسی شود |
| استفاده کنندگان مورد نظر مشخص شده اند؟ | بررسی شود |
| چارچوب گزارشگری مشخص شده است؟ | بررسی شود |
| چارچوب قابل قبول است؟ | بررسی شود |
| الزامات قراردادی بررسی شده اند؟ | در صورت وجود |
| الزامات قانونی بررسی شده اند؟ | در صورت وجود |
| تفسیرهای مهم مدیریت بررسی شده اند؟ | در صورت لزوم |
| استانداردهای حسابرسی مرتبط رعایت شده اند؟ | بررسی شود |
| شواهد کافی و مناسب کسب شده است؟ | بررسی شود |
| تحریف های بااهمیت ارزیابی شده اند؟ | بررسی شود |
| گزارش حسابرس مناسب تهیه شده است؟ | بررسی شود |
| بند تأکید بر مطلب خاص درج شده است؟ | بررسی شود |
| محدودیت استفاده از صورت های مالی مشخص شده است؟ | بررسی شود |
| نتیجه گیری مستند شده است؟ | بررسی شود |
اشتباهات رایج درباره استاندارد 800
اشتباه اول: استاندارد 800 جایگزین سایر استانداردهای حسابرسی است
خیر.
این استاندارد ملاحظات خاص مربوط به حسابرسی صورت های مالی با مقاصد خاص را مطرح می کند و سایر استانداردهای مرتبط همچنان باید رعایت شوند.
اشتباه دوم: صورت های مالی با مقاصد خاص برای همه مناسب هستند
خیر.
این صورت های مالی برای نیازهای اطلاعاتی استفاده کنندگان خاص تهیه می شوند و ممکن است برای مقاصد دیگر مناسب نباشند.
اشتباه سوم: حسابرس فقط قرارداد را بررسی می کند
خیر.
قرارداد یکی از نمونه های چارچوب با مقاصد خاص است. حسابرس باید کل شرایط کار، چارچوب، صورت های مالی، شواهد و الزامات گزارشگری را بررسی کند.
اشتباه چهارم: درج بند تأکید بر مطلب خاص اختیاری است
در چارچوب استاندارد 800، گزارش حسابرس نسبت به صورت های مالی با مقاصد خاص باید برای آگاهی استفاده کنندگان از ماهیت خاص صورت های مالی، شامل بند تأکید بر مطلب خاص باشد.
مثال جامع استاندارد حسابرسی 800
فرض کنید شرکت «الف» برای دریافت تسهیلات بانکی، صورت های مالی خاصی تهیه کرده است.
طبق قرارداد بانک، برخی اقلام خاص باید در محاسبه نسبت های مالی لحاظ شوند.
حسابرس در مرحله پذیرش کار ابتدا بررسی می کند:
- هدف صورت های مالی چیست؟
- استفاده کننده چه کسی است؟
- چارچوب مالی چیست؟
- آیا چارچوب قابل قبول است؟
سپس حسابرس برنامه ریزی و رسیدگی های لازم را انجام می دهد.
در پایان، اگر صورت های مالی طبق چارچوب مربوط تهیه شده باشند و تحریف بااهمیتی وجود نداشته باشد، اظهارنظر مناسب صادر می شود.
اما در گزارش، توجه استفاده کنندگان به این موضوع جلب می شود که صورت های مالی بر اساس یک چارچوب با مقاصد خاص تهیه شده اند و ممکن است برای استفاده عمومی مناسب نباشند.
اهمیت استاندارد حسابرسی 800
استاندارد 800 از این جهت اهمیت دارد که صورت های مالی با مقاصد خاص می توانند تفاوت قابل توجهی با صورت های مالی عمومی داشته باشند.
اجرای صحیح این استاندارد کمک می کند:
- هدف تهیه صورت های مالی مشخص باشد.
- استفاده کنندگان واقعی شناسایی شوند.
- چارچوب مناسب انتخاب شود.
- حسابرس خطرهای خاص کار را بهتر ارزیابی کند.
- گزارش حسابرس متناسب با شرایط تهیه شود.
- استفاده کنندگان درباره محدودیت استفاده از اطلاعات آگاه شوند.
جمع بندی
استاندارد حسابرسی شماره 800 با عنوان «ملاحظات خاص در حسابرسی صورت های مالی تهیه شده بر اساس چارچوب های با مقاصد خاص» به شرایطی مربوط می شود که صورت های مالی برای نیازهای اطلاعاتی استفاده کنندگان خاص تهیه شده اند.
چارچوب های مالیاتی، الزامات قانونی و الزامات قراردادی از نمونه های مهم چارچوب های با مقاصد خاص هستند.
حسابرس در این نوع کار باید ابتدا هدف تهیه صورت های مالی، استفاده کنندگان و قابل قبول بودن چارچوب گزارشگری را بررسی کند.
سپس باید حسابرسی را طبق استانداردهای مربوط برنامه ریزی و اجرا کند و ملاحظات خاص ناشی از شرایط کار را در نظر بگیرد.
یکی از مهم ترین نکات استاندارد 800 در مرحله گزارشگری، اطلاع رسانی به استفاده کنندگان درباره ماهیت خاص صورت های مالی است. به همین دلیل، گزارش حسابرس باید شامل بند تأکید بر مطلب خاص باشد تا مشخص شود صورت های مالی بر اساس چارچوب با مقاصد خاص تهیه شده اند و ممکن است برای مقاصد دیگری مناسب نباشند.
در نهایت، استاندارد 800 باعث می شود حسابرسی صورت های مالی با مقاصد خاص با توجه به هدف، استفاده کنندگان و چارچوب گزارشگری مربوط انجام شود و خطر برداشت نادرست از اطلاعات مالی کاهش پیدا کند.
سوالات متداول استاندارد حسابرسی 800
استاندارد حسابرسی 800 درباره چیست؟
استاندارد 800 درباره ملاحظات خاص حسابرسی صورت های مالی تهیه شده بر اساس چارچوب های با مقاصد خاص است.
چارچوب با مقاصد خاص چیست؟
چارچوب گزارشگری مالی است که برای رفع نیازهای اطلاعاتی استفاده کنندگان خاص طراحی شده است.
چه مواردی نمونه چارچوب با مقاصد خاص هستند؟
اطلاعات مالیاتی، الزامات قانونی و اطلاعات مالی تهیه شده طبق مفاد قرارداد از نمونه های آن هستند.
آیا صورت های مالی با مقاصد خاص برای عموم مناسب هستند؟
لزوما خیر. این صورت های مالی برای نیازهای اطلاعاتی استفاده کنندگان مشخص تهیه می شوند و ممکن است برای مقاصد دیگر مناسب نباشند.
هدف حسابرس در استاندارد 800 چیست؟
هدف حسابرس در نظر گرفتن ملاحظات خاص مربوط به پذیرش کار، برنامه ریزی و اجرای حسابرسی و گزارشگری نسبت به صورت های مالی با مقاصد خاص است.
آیا استاندارد 800 جایگزین سایر استانداردهای حسابرسی می شود؟
خیر. سایر استانداردهای حسابرسی مرتبط همچنان باید رعایت شوند.
استاندارد 800 با استاندارد 805 چه تفاوتی دارد؟
استاندارد 800 برای حسابرسی مجموعه کامل صورت های مالی با مقاصد خاص است، در حالی که استاندارد 805 به حسابرسی یک صورت مالی یا یک جزء، حساب یا قلم خاص می پردازد.
چرا در گزارش حسابرس بند تأکید بر مطلب خاص درج می شود؟
برای آگاه کردن استفاده کنندگان از اینکه صورت های مالی بر اساس یک چارچوب با مقاصد خاص تهیه شده اند و ممکن است برای مقاصد دیگر مناسب نباشند.
آیا حسابرس باید قابل قبول بودن چارچوب را بررسی کند؟
بله. حسابرس باید مشخص کند چارچوب گزارشگری مالی مورد استفاده در شرایط موجود قابل قبول است یا خیر.
استاندارد 800 با چه استانداردهایی ارتباط دارد؟
از جمله با استانداردهای 200، 315، 700، 705 و 706 ارتباط دارد.