بلاگ
حسابرسی یک صورت مالی یا اجزای آن استاندارد حسابرسی شماره 805
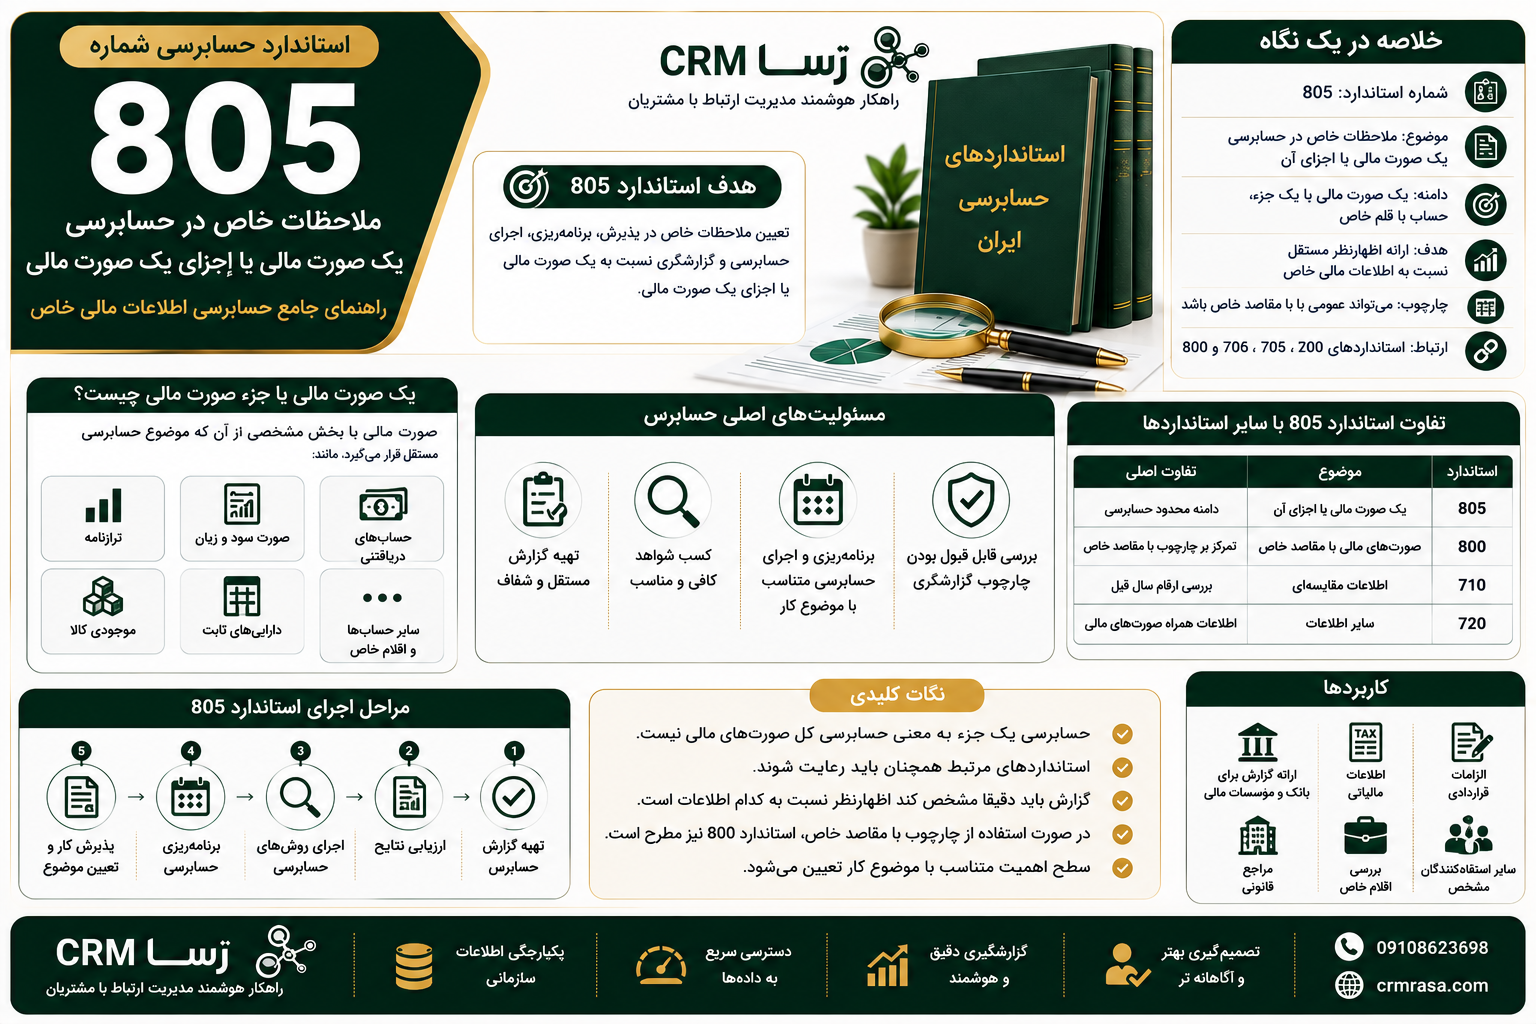
خلاصه استاندارد حسابرسی شماره 805 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 805 |
| موضوع استاندارد | ملاحظات خاص در حسابرسی یک صورت مالی یا اجزای یک صورت مالی |
| هدف اصلی | تعیین ملاحظات خاص پذیرش، اجرا و گزارشگری حسابرسی |
| دامنه | یک صورت مالی یا یک جزء، حساب یا قلم خاص |
| نمونه | ترازنامه، حساب های دریافتنی، موجودی کالا یا دارایی های ثابت |
| چارچوب گزارشگری | می تواند عمومی یا با مقاصد خاص باشد |
| مسئولیت حسابرس | کسب شواهد کافی و مناسب برای اظهارنظر |
| نکته مهم | حسابرسی یک جزء به معنی حسابرسی کل صورت های مالی نیست |
| ارتباط مهم | استانداردهای 200، 700، 705، 706 و 800 |
| استاندارد مرتبط | استاندارد 800 در صورت استفاده از چارچوب با مقاصد خاص |
استاندارد حسابرسی شماره 805 چیست؟
استاندارد حسابرسی شماره 805 با عنوان «ملاحظات خاص در حسابرسی یک صورت مالی یا اجزای یک صورت مالی» به شرایطی مربوط می شود که حسابرس به جای حسابرسی مجموعه کامل صورت های مالی، مسئول حسابرسی یک صورت مالی یا یک جزء خاص از آن باشد.
برای مثال ممکن است از حسابرس خواسته شود فقط:
- ترازنامه شرکت
- صورت دریافت ها و پرداخت های نقدی
- حساب های دریافتنی
- موجودی کالا
- دارایی های ثابت
- مبلغ دفتری دارایی های نامشهود
- یک حساب یا قلم خاص
را حسابرسی کند.
در چنین شرایطی، حسابرس باید استانداردهای حسابرسی مربوط را با توجه به شرایط این نوع کار تعدیل و اجرا کند.
هدف استاندارد حسابرسی 805
هدف اصلی استاندارد 805، توجه به ملاحظات خاص در سه مرحله است:
- پذیرش کار حسابرسی
- برنامه ریزی و اجرای حسابرسی
- گزارشگری نسبت به یک صورت مالی یا اجزای آن
بنابراین استاندارد 805 مشخص می کند وقتی دامنه حسابرسی محدود به یک صورت مالی یا جزء خاصی است، حسابرس چه نکاتی را باید در نظر بگیرد.
یک صورت مالی یا جزء صورت مالی چیست؟
در استاندارد 805، یک جزء صورت مالی می تواند شامل:
- طبقه اصلی
- طبقه فرعی
- حساب
- قلم خاص
از یک صورت مالی باشد.
برای مثال، حساب های دریافتنی می تواند یک جزء از صورت وضعیت مالی باشد.
همچنین موجودی کالا، دارایی های ثابت یا حساب بدهی های تجاری نیز می توانند در شرایط مناسب موضوع یک حسابرسی خاص قرار گیرند.
یادداشت های توضیحی مربوط به آن صورت مالی یا جزء نیز در محدوده بررسی قرار می گیرند.
نمونه های حسابرسی یک صورت مالی
ممکن است حسابرس فقط یکی از صورت های مالی را حسابرسی کند.
برای مثال:
- ترازنامه
- صورت سود و زیان
- صورت جریان وجوه نقد
- صورت دریافت ها و پرداخت های نقدی
در این شرایط، حسابرس باید رسیدگی خود را متناسب با همان صورت مالی طراحی کند.
نمونه های حسابرسی اجزای یک صورت مالی
یک حسابرس ممکن است مسئول بررسی یک حساب یا قلم مشخص باشد.
برای مثال:
- حساب های دریافتنی
- موجودی مواد و کالا
- دارایی های ثابت مشهود
- دارایی های نامشهود
- بدهی های تجاری
- ذخیره مطالبات مشکوک الوصول
- بدهی مزایای بازنشستگی
این نوع رسیدگی با حسابرسی مجموعه کامل صورت های مالی تفاوت دارد.
تفاوت حسابرسی یک صورت مالی با حسابرسی کامل
| ویژگی | حسابرسی کامل | حسابرسی یک صورت مالی یا جزء |
|---|---|---|
| دامنه | مجموعه کامل صورت های مالی | یک صورت مالی یا جزء مشخص |
| هدف | اظهارنظر نسبت به مجموعه کامل | اظهارنظر نسبت به بخش مشخص |
| میزان رسیدگی | گسترده | متناسب با موضوع کار |
| شواهد | مربوط به کل صورت های مالی | مربوط به صورت مالی یا جزء مورد رسیدگی |
| گزارش | گزارش نسبت به مجموعه کامل | گزارش جداگانه نسبت به موضوع خاص |
| نمونه | کل صورت های مالی شرکت | فقط حساب های دریافتنی |
آیا استاندارد 805 فقط برای حسابرسی جداگانه کاربرد دارد؟
خیر.
ممکن است حسابرس همزمان:
- مجموعه کامل صورت های مالی را حسابرسی کند،
- و یک صورت مالی یا جزء خاص را نیز به صورت جداگانه مورد حسابرسی قرار دهد.
در این حالت باید برای هر موضوع، اظهارنظر مناسب و جداگانه ارائه شود.
قابل قبول بودن چارچوب گزارشگری مالی
یکی از موضوعات مهم در پذیرش کار، بررسی قابل قبول بودن چارچوب گزارشگری مالی است.
حسابرس باید بررسی کند که چارچوب مورد استفاده برای تهیه صورت مالی یا جزء مورد حسابرسی، اطلاعات کافی و مناسب را در اختیار استفاده کنندگان قرار می دهد یا خیر.
برای مثال، اگر فقط یک صورت مالی حسابرسی می شود، باید مشخص باشد که آیا نحوه ارائه و افشای اطلاعات همان صورت مالی برای استفاده کنندگان قابل درک است یا خیر.
مسئولیت مدیریت
مدیریت همچنان مسئول تهیه و ارائه صورت مالی یا جزء مورد حسابرسی است.
این مسئولیت شامل مواردی مانند:
- تهیه اطلاعات طبق چارچوب مربوط
- ارائه افشاهای لازم
- حفظ سوابق حسابداری
- طراحی کنترل های داخلی مناسب
- ارائه اطلاعات مورد نیاز حسابرس
است.
محدود بودن دامنه حسابرسی باعث انتقال مسئولیت تهیه اطلاعات از مدیریت به حسابرس نمی شود.
مسئولیت حسابرس
حسابرس باید برای اظهارنظر نسبت به صورت مالی یا جزء مورد حسابرسی، شواهد حسابرسی کافی و مناسب کسب کند.
این موضوع اهمیت زیادی دارد، زیرا حسابرس نمی تواند صرفا به این دلیل که یک جزء کوچک از صورت های مالی را بررسی می کند، از اجرای استانداردهای مربوط صرف نظر کند.
برنامه ریزی حسابرسی طبق استاندارد 805
در مرحله برنامه ریزی، حسابرس باید مشخص کند:
- دقیقا چه اطلاعاتی حسابرسی می شود؟
- هدف استفاده کنندگان چیست؟
- چارچوب گزارشگری چیست؟
- چه حساب ها و اقلام مرتبطی باید بررسی شوند؟
- چه خطرهای بااهمیتی وجود دارد؟
- سطح اهمیت چگونه تعیین می شود؟
برنامه حسابرسی باید متناسب با موضوع مورد رسیدگی باشد.
اهمیت حساب های مرتبط
گاهی یک جزء صورت مالی را نمی توان کاملا جدا از سایر اقلام بررسی کرد.
برای مثال، اگر حسابرس فقط حساب های دریافتنی را بررسی کند، ممکن است نیاز باشد موارد زیر را نیز بررسی کند:
- فروش
- دریافت های نقدی
- مطالبات مشکوک الوصول
- برگشت از فروش
- اشخاص وابسته
- رویدادهای پس از تاریخ صورت های مالی
زیرا این اقلام می توانند بر مانده حساب های دریافتنی اثر داشته باشند.
استفاده از شواهد حسابرسی قبلی
اگر حسابرس همزمان حسابرسی مجموعه کامل صورت های مالی را انجام دهد، ممکن است بتواند از بخشی از شواهدی که در حسابرسی کامل به دست آورده است استفاده کند.
اما این موضوع به معنی حذف مسئولیت حسابرس برای کسب شواهد کافی و مناسب درباره صورت مالی یا جزء خاص نیست.
حسابرس باید مطمئن شود شواهد مورد استفاده برای اظهارنظر نسبت به موضوع خاص کافی است.
سطح اهمیت در استاندارد 805
یکی از نکات مهم این استاندارد، تعیین سطح اهمیت است.
ممکن است سطح اهمیت مورد استفاده برای یک صورت مالی یا جزء خاص، با سطح اهمیت تعیین شده برای مجموعه کامل صورت های مالی متفاوت باشد.
سطح اهمیت پایین تر می تواند بر:
- ماهیت روش های حسابرسی
- زمان اجرای رسیدگی
- میزان نمونه گیری
- ارزیابی تحریف ها
اثر بگذارد.
حسابرسی حساب های دریافتنی؛ یک مثال کاربردی
فرض کنید بانک از شرکت می خواهد حسابرس مستقل فقط درباره حساب های دریافتنی شرکت اظهارنظر کند.
حسابرس باید:
- چارچوب گزارشگری را بررسی کند.
- مانده حساب های دریافتنی را بررسی کند.
- تاییدیه های لازم را دریافت کند.
- وصول های بعد از تاریخ صورت های مالی را بررسی کند.
- ذخیره مطالبات مشکوک الوصول را ارزیابی کند.
- معاملات با اشخاص وابسته را بررسی کند.
- شواهد کافی و مناسب کسب کند.
- گزارش مستقل صادر کند.
در این حالت حسابرس نسبت به حساب های دریافتنی اظهارنظر می کند، نه کل صورت های مالی شرکت.
حسابرسی موجودی کالا
موجودی کالا نیز می تواند موضوع حسابرسی خاص قرار گیرد.
حسابرس ممکن است موارد زیر را بررسی کند:
- وجود موجودی
- مالکیت موجودی
- شمارش موجودی
- قیمت گذاری
- کاهش ارزش
- کالاهای راکد
- کالاهای امانی
- نحوه ارائه و افشا
اما رسیدگی باید متناسب با هدف کار و چارچوب گزارشگری انجام شود.
حسابرسی دارایی های ثابت
فرض کنید یک شرکت برای دریافت تسهیلات بانکی، گزارش حسابرسی شده ای درباره دارایی های ثابت خود نیاز دارد.
حسابرس ممکن است بررسی کند:
- وجود دارایی
- مالکیت
- بهای تمام شده
- استهلاک
- کاهش ارزش
- مخارج سرمایه ای
- واگذاری دارایی ها
- نحوه ارائه اطلاعات
در پایان، گزارش حسابرس نسبت به موضوع مشخص صادر می شود.
اگر جزء صورت مالی با چارچوب خاص تهیه شده باشد
اگر یک صورت مالی یا جزء صورت مالی بر اساس چارچوب با مقاصد خاص تهیه شده باشد، استاندارد حسابرسی 800 نیز در کنار استاندارد 805 مورد توجه قرار می گیرد.
برای مثال، ممکن است حساب های دریافتنی صرفا برای رعایت مفاد یک قرارداد بانکی یا الزام قانونی تهیه و ارائه شده باشند.
در این شرایط، حسابرس باید هم ملاحظات استاندارد 805 و هم الزامات مرتبط با استاندارد 800 را در نظر بگیرد.
گزارش حسابرس در استاندارد 805
حسابرس باید گزارش خود را متناسب با صورت مالی یا جزء مورد حسابرسی تهیه کند.
گزارش باید به روشنی مشخص کند:
- موضوع حسابرسی چیست؟
- مسئولیت مدیریت چیست؟
- مسئولیت حسابرس چیست؟
- مبنای گزارشگری چیست؟
- اظهارنظر حسابرس نسبت به کدام اطلاعات است؟
این موضوع از اشتباه گرفتن گزارش حسابرسی یک جزء با گزارش حسابرسی مجموعه کامل جلوگیری می کند.
اگر مجموعه کامل صورت های مالی نیز حسابرسی شده باشد
اگر حسابرس نسبت به مجموعه کامل صورت های مالی و یک صورت مالی یا جزء خاص نیز گزارش صادر کند، باید اظهارنظرهای مربوط به هر یک از آنها به شکل مناسب از یکدیگر متمایز باشند.
استفاده کننده باید بتواند تشخیص دهد گزارش حسابرس مربوط به کدام اطلاعات است.
اگر اظهارنظر نسبت به مجموعه کامل تعدیل شده باشد
فرض کنید حسابرس نسبت به مجموعه کامل صورت های مالی اظهارنظر تعدیل شده صادر کرده است.
در این شرایط، حسابرس باید بررسی کند که آیا مبنای تعدیل بر گزارش مربوط به یک صورت مالی یا جزء خاص نیز اثر دارد یا خیر.
ممکن است لازم باشد اظهارنظر نسبت به آن جزء نیز تعدیل شود.
اگر نسبت به مجموعه کامل عدم اظهارنظر یا اظهارنظر مردود صادر شود
اگر حسابرس به این نتیجه برسد که نسبت به مجموعه کامل صورت های مالی باید:
- اظهارنظر مردود
- یا عدم اظهارنظر
ارائه شود، نمی تواند بدون بررسی شرایط، نسبت به یک جزء عمده از همان مجموعه یک اظهارنظر بدون تعدیل ارائه کند.
دلیل این موضوع جلوگیری از ایجاد تناقض بین گزارش های حسابرس است.
تفاوت استاندارد 805 و استاندارد 800
این دو استاندارد ارتباط نزدیکی دارند اما یکسان نیستند.
| ویژگی | استاندارد 800 | استاندارد 805 |
|---|---|---|
| موضوع | صورت های مالی با مقاصد خاص | یک صورت مالی یا جزء خاص |
| دامنه | مجموعه کامل صورت های مالی | یک صورت مالی یا جزء |
| چارچوب خاص | موضوع اصلی | ممکن است وجود داشته باشد |
| مثال | صورت های مالی قراردادی کامل | فقط حساب دریافتنی طبق قرارداد |
| ارتباط | چارچوب با مقاصد خاص | دامنه محدود حسابرسی |
اگر یک جزء خاص بر اساس چارچوب با مقاصد خاص تهیه شده باشد، ممکن است هر دو استاندارد 800 و 805 کاربرد داشته باشند.
تفاوت استاندارد 805 و استاندارد 600
استاندارد 805 درباره حسابرسی یک صورت مالی یا جزء خاص است.
استاندارد 600 درباره حسابرسی صورت های مالی گروه و استفاده از کار حسابرسان بخش است.
بنابراین «حسابرس بخش» با «حسابرس یک جزء از صورت مالی» یکی نیست.
مراحل اجرای استاندارد حسابرسی 805
| مرحله | اقدام حسابرس |
|---|---|
| 1 | تعیین موضوع دقیق حسابرسی |
| 2 | مشخص کردن هدف استفاده از گزارش |
| 3 | شناسایی استفاده کنندگان |
| 4 | بررسی چارچوب گزارشگری |
| 5 | ارزیابی قابل قبول بودن چارچوب |
| 6 | شناسایی خطرهای حسابرسی |
| 7 | تعیین سطح اهمیت |
| 8 | برنامه ریزی رسیدگی |
| 9 | اجرای روش های حسابرسی |
| 10 | کسب شواهد کافی و مناسب |
| 11 | ارزیابی تحریف ها |
| 12 | تهیه گزارش حسابرس |
| 13 | بررسی ارتباط با گزارش مجموعه کامل |
| 14 | مستندسازی نتیجه گیری |
چک لیست استاندارد حسابرسی 805
| مورد بررسی | وضعیت |
|---|---|
| موضوع دقیق حسابرسی مشخص شده است؟ | بررسی شود |
| استفاده کنندگان گزارش مشخص شده اند؟ | بررسی شود |
| چارچوب گزارشگری مشخص شده است؟ | بررسی شود |
| قابل قبول بودن چارچوب بررسی شده است؟ | بررسی شود |
| استانداردهای مرتبط شناسایی شده اند؟ | بررسی شود |
| سطح اهمیت تعیین شده است؟ | بررسی شود |
| حساب ها و اقلام مرتبط بررسی شده اند؟ | بررسی شود |
| شواهد کافی و مناسب کسب شده است؟ | بررسی شود |
| تحریف های شناسایی شده ارزیابی شده اند؟ | بررسی شود |
| نحوه گزارشگری مشخص شده است؟ | بررسی شود |
| ارتباط با گزارش مجموعه کامل بررسی شده است؟ | در صورت وجود |
| تأثیر اظهارنظر تعدیل شده بررسی شده است؟ | در صورت لزوم |
| گزارش نهایی مستند شده است؟ | بررسی شود |
اشتباهات رایج درباره استاندارد 805
اشتباه اول: حسابرسی یک حساب یعنی فقط همان حساب بررسی می شود
نه لزوما.
برای رسیدگی صحیح ممکن است حسابرس مجبور باشد اقلام و معاملات مرتبط با آن حساب را نیز بررسی کند.
اشتباه دوم: برای یک جزء خاص نیازی به رعایت استانداردهای حسابرسی نیست
اشتباه است.
استانداردهای مرتبط باید رعایت شوند و در صورت ضرورت با شرایط کار تعدیل شوند.
اشتباه سوم: گزارش حسابرسی یک جزء همان گزارش حسابرسی کامل است
خیر.
گزارش باید دقیقا مشخص کند اظهارنظر حسابرس نسبت به کدام صورت مالی یا جزء صادر شده است.
اشتباه چهارم: اگر حسابرس صورت های مالی کامل را حسابرسی کند، دیگر نیازی به رسیدگی جداگانه نیست
لزوما خیر.
اگر قرار است اظهارنظر جداگانه نسبت به یک صورت مالی یا جزء صادر شود، حسابرس باید شواهد کافی و مناسب برای آن اظهارنظر داشته باشد.
مثال جامع استاندارد حسابرسی 805
فرض کنید شرکت «الف» مجموعه کامل صورت های مالی خود را حسابرسی کرده است.
بانک از شرکت می خواهد حسابرس مستقل به طور جداگانه درباره حساب های دریافتنی نیز گزارش ارائه کند.
حسابرس ابتدا هدف کار و چارچوب گزارشگری را بررسی می کند.
سپس با توجه به اهمیت حساب های دریافتنی، مواردی مانند مانده حساب، تاییدیه مشتریان، وصول های بعدی، مطالبات مشکوک الوصول و معاملات مرتبط را بررسی می کند.
پس از جمع آوری شواهد کافی، حسابرس درباره حساب های دریافتنی اظهارنظر می کند.
اگر گزارش مجموعه کامل صورت های مالی دارای یک اظهارنظر تعدیل شده باشد، حسابرس باید بررسی کند آیا آن موضوع بر گزارش حساب های دریافتنی نیز اثر دارد یا خیر.
این نمونه نشان می دهد که حسابرسی یک جزء خاص، یک کار مستقل با الزامات مشخص است.
اهمیت استاندارد حسابرسی 805
استاندارد 805 برای زمانی اهمیت دارد که استفاده کننده فقط به اطلاعات مربوط به یک بخش مشخص از وضعیت مالی شرکت نیاز دارد.
اجرای صحیح این استاندارد باعث می شود:
- دامنه حسابرسی به شکل دقیق مشخص شود.
- مسئولیت حسابرس روشن باشد.
- استفاده کنندگان بدانند اظهارنظر درباره چه اطلاعاتی است.
- شواهد کافی و مناسب برای موضوع خاص کسب شود.
- گزارش حسابرس با هدف کار هماهنگ باشد.
- خطر برداشت اشتباه از گزارش کاهش پیدا کند.
جمع بندی
استاندارد حسابرسی شماره 805 با عنوان «ملاحظات خاص در حسابرسی یک صورت مالی یا اجزای یک صورت مالی» برای شرایطی کاربرد دارد که حسابرس به جای مجموعه کامل صورت های مالی، یک صورت مالی یا یک جزء خاص از آن را حسابرسی می کند.
حساب های دریافتنی، موجودی کالا، دارایی های ثابت، بدهی های تجاری و سایر حساب ها یا اقلام خاص می توانند در شرایط مناسب موضوع این نوع حسابرسی قرار گیرند.
حسابرس در این نوع کار باید ملاحظات خاص مربوط به پذیرش کار، برنامه ریزی، اجرای حسابرسی و گزارشگری را در نظر بگیرد.
همچنین محدود بودن دامنه حسابرسی به یک جزء به معنی بی نیازی از رعایت سایر استانداردهای حسابرسی نیست. حسابرس همچنان باید استانداردهای مرتبط را رعایت کند و شواهد کافی و مناسب برای اظهارنظر خود به دست آورد.
اگر جزء مورد حسابرسی بر اساس چارچوب با مقاصد خاص تهیه شده باشد، استاندارد 800 نیز می تواند در کنار استاندارد 805 کاربرد داشته باشد.
در نهایت، مهم ترین نکته استاندارد 805 این است که گزارش حسابرس باید کاملا روشن کند اظهارنظر نسبت به کدام صورت مالی یا جزء صادر شده است و نباید با اظهارنظر نسبت به مجموعه کامل صورت های مالی اشتباه گرفته شود.
سوالات متداول استاندارد حسابرسی 805
استاندارد حسابرسی 805 درباره چیست؟
درباره ملاحظات خاص در حسابرسی یک صورت مالی یا اجزای یک صورت مالی است.
چه مواردی می توانند جزء صورت مالی باشند؟
حساب های دریافتنی، موجودی کالا، دارایی های ثابت، بدهی ها، یک حساب یا قلم خاص و موارد مشابه می توانند جزء صورت مالی باشند.
آیا استاندارد 805 برای حسابرسی مجموعه کامل صورت های مالی است؟
خیر. این استاندارد برای حسابرسی یک صورت مالی یا یک جزء خاص از صورت های مالی است.
آیا حسابرس می تواند فقط همان حساب را بررسی کند؟
روش های حسابرسی باید متناسب با موضوع کار باشد و ممکن است برای رسیدگی به یک حساب، بررسی اقلام و معاملات مرتبط نیز ضروری باشد.
آیا استانداردهای دیگر حسابرسی در استاندارد 805 رعایت می شوند؟
بله. استانداردهای مرتبط باید رعایت شوند و در صورت ضرورت با شرایط کار تعدیل شوند.
آیا استاندارد 805 با استاندارد 800 ارتباط دارد؟
بله. اگر یک صورت مالی یا جزء صورت مالی بر اساس چارچوب با مقاصد خاص تهیه شده باشد، استاندارد 800 نیز در کنار استاندارد 805 مورد استفاده قرار می گیرد.
اگر مجموعه کامل صورت های مالی نیز حسابرسی شده باشد چه می شود؟
اگر قرار باشد نسبت به یک صورت مالی یا جزء خاص نیز گزارش جداگانه صادر شود، اظهارنظر مربوط به آن باید از اظهارنظر نسبت به مجموعه کامل متمایز باشد.
آیا اظهارنظر نسبت به یک جزء می تواند بدون تعدیل باشد؟
بسته به شرایط کار و آثار موضوعات موجود در گزارش مجموعه کامل، ممکن است اظهارنظر نسبت به جزء خاص تعدیل شود یا بدون تعدیل باشد.
استاندارد 805 با استاندارد 600 چه تفاوتی دارد؟
استاندارد 805 درباره حسابرسی یک صورت مالی یا جزء خاص است، در حالی که استاندارد 600 درباره حسابرسی صورت های مالی گروه و کار حسابرسان بخش است.
استاندارد 805 چه اهمیتی برای شرکت ها دارد؟
این استاندارد امکان ارائه گزارش حسابرسی مستقل درباره یک صورت مالی یا یک حساب و قلم خاص را فراهم می کند و باعث می شود دامنه و هدف گزارش حسابرس برای استفاده کنندگان روشن باشد.