بلاگ
شواهد حسابرسی و روشهای کسب شواهد استاندارد حسابرسی 500
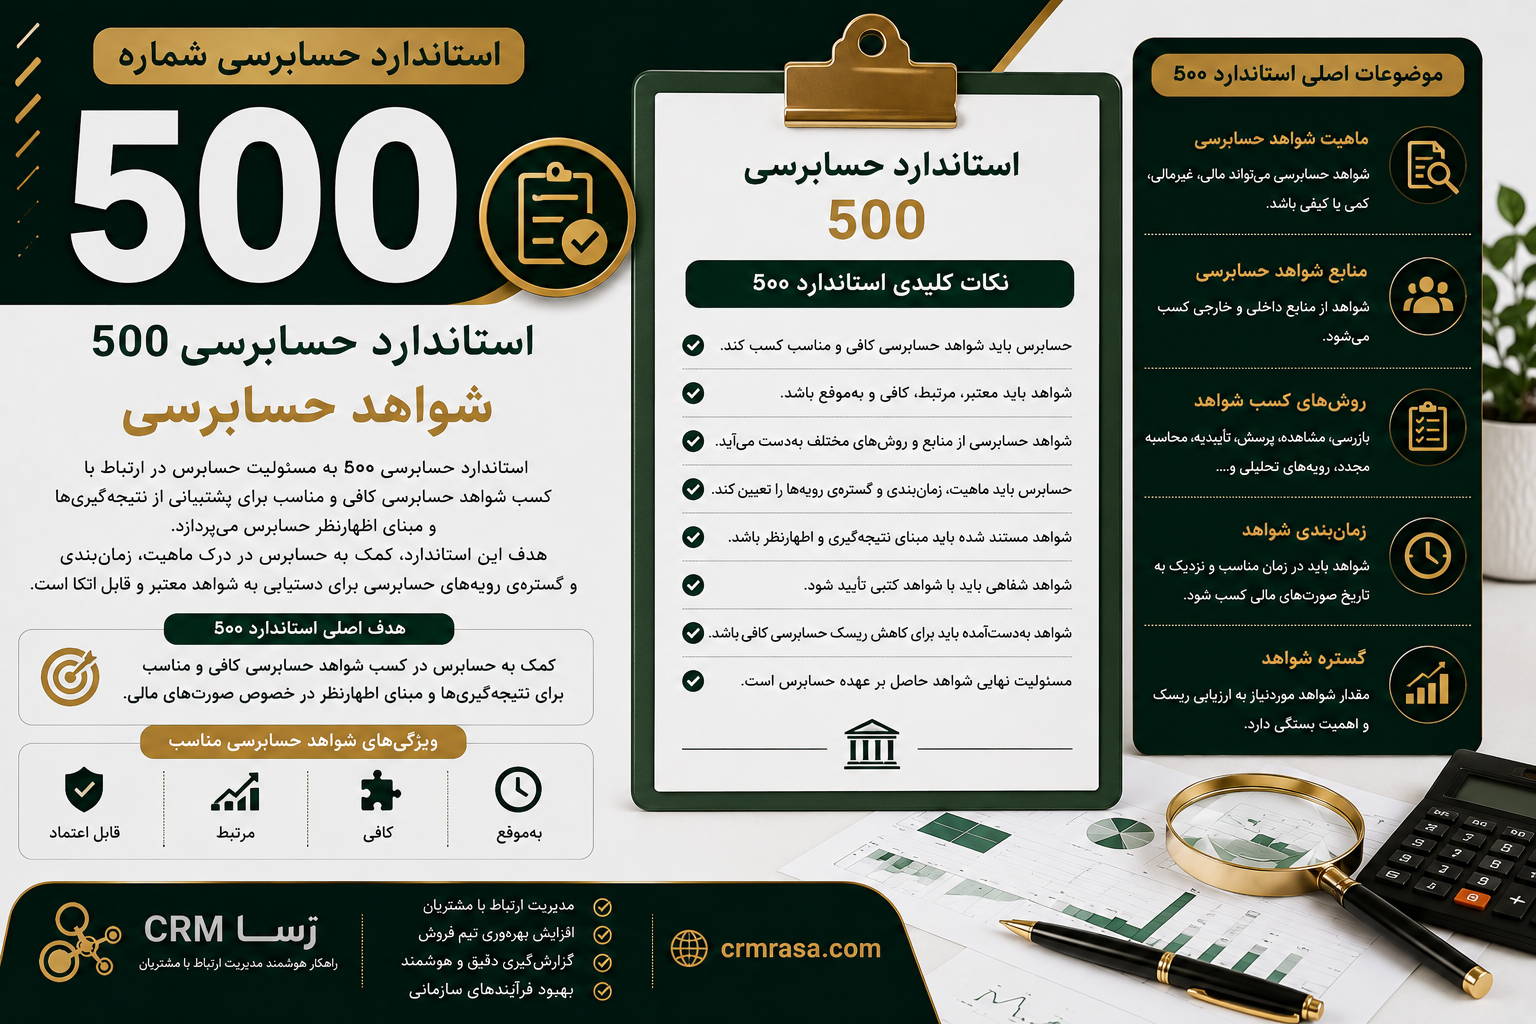
خلاصه استاندارد حسابرسی شماره 500
| مورد | توضیحات |
|---|---|
| شماره استاندارد | 500 |
| عنوان | شواهد حسابرسی |
| موضوع اصلی | کسب و ارزیابی شواهد حسابرسی |
| هدف | کسب شواهد حسابرسی کافی و مناسب |
| معیارهای اصلی | کافی بودن و مناسب بودن |
| کافی بودن | معیار کمیت شواهد |
| مناسب بودن | معیار کیفیت شواهد |
| عوامل کیفیت | مربوط بودن و قابل اتکا بودن |
| روشهای اصلی | وارسی، مشاهده، پرس و جو، تاییدیه، محاسبه مجدد، اجرای مجدد و روشهای تحلیلی |
| ارتباط مهم | استانداردهای 200، 315، 330، 501، 505، 520، 530 و 580 |
| نسخه | تجدیدنظر شده |
| تاریخ اجرا | دوره های مالی شروع شده از 1 فروردین 1395 و پس از آن |
استاندارد حسابرسی 500 مسئولیت حسابرس را درباره طراحی و اجرای روشهای حسابرسی برای کسب شواهد حسابرسی کافی و مناسب مشخص می کند؛ شواهدی که پشتوانه نتیجه گیریهای معقول و در نهایت مبنای اظهارنظر حسابرس قرار می گیرند.
استاندارد حسابرسی 500 چیست؟
استاندارد حسابرسی شماره 500 با موضوع شواهد حسابرسی یکی از استانداردهای مهم در فرآیند حسابرسی صورتهای مالی است.
حسابرس برای اینکه بتواند درباره صورتهای مالی اظهارنظر کند، نمی تواند فقط به اطلاعات و توضیحات مدیریت اعتماد کند. او باید شواهدی جمع آوری و ارزیابی کند که بتواند بر اساس آنها به نتیجه گیری حرفه ای برسد.
به زبان ساده:
حسابرس ادعا را می بیند → شواهد مناسب جمع می کند → شواهد را ارزیابی می کند → نتیجه گیری می کند → اظهارنظر حسابرسی ارائه می دهد.
بنابراین شواهد حسابرسی، یکی از اصلی ترین پایه های اظهارنظر حسابرس است.
هدف استاندارد حسابرسی شماره 500
هدف حسابرس، طراحی و اجرای روشهای حسابرسی به گونه ای است که بتواند شواهد حسابرسی کافی و مناسب برای پشتیبانی از نتیجه گیریهای معقول خود کسب کند.
این نتیجه گیریها در نهایت مبنای اظهارنظر حسابرس درباره صورتهای مالی قرار می گیرند.
بنابراین هدف استاندارد 500 را می توان در سه مرحله خلاصه کرد:
- طراحی روشهای مناسب حسابرسی
- کسب شواهد کافی و مناسب
- استفاده از شواهد برای نتیجه گیری و اظهارنظر
شواهد حسابرسی چیست؟
شواهد حسابرسی به اطلاعاتی گفته می شود که حسابرس برای دستیابی به نتیجه گیریهایی که مبنای اظهارنظر او قرار می گیرد، از آنها استفاده می کند.
شواهد فقط شامل اسناد حسابداری نیست.
شواهد حسابرسی می تواند شامل:
- سوابق حسابداری
- فاکتورها
- قراردادها
- صورت حسابهای بانکی
- مدارک پرداخت
- تاییدیه اشخاص ثالث
- گزارشهای کارشناسی
- اطلاعات الکترونیکی
- محاسبات حسابرس
- مشاهدات حسابرس
- نتایج روشهای تحلیلی
- پاسخهای دریافت شده از اشخاص
- اطلاعات منابع مستقل
باشد.
حتی اطلاعاتی که یک ادعای مدیریت را نقض می کند نیز می تواند شواهد حسابرسی باشد. در برخی شرایط، عدم دسترسی به اطلاعات یا خودداری مدیریت از ارائه اطلاعات درخواست شده نیز می تواند برای حسابرس دارای اهمیت باشد.
دو ویژگی اصلی شواهد حسابرسی
استاندارد 500 دو مفهوم بسیار مهم را برای ارزیابی شواهد مطرح می کند:
1. کافی بودن
کافی بودن به کمیت شواهد مربوط است.
یعنی حسابرس باید به اندازه ای شواهد جمع آوری کند که بتواند بر اساس آنها به نتیجه گیری منطقی برسد.
2. مناسب بودن
مناسب بودن به کیفیت شواهد مربوط است.
مناسب بودن شواهد به دو ویژگی اصلی ارتباط دارد:
- مربوط بودن
- قابل اتکا بودن
پس:
کافی بودن = کمیت
مناسب بودن = کیفیت
این دو مفهوم مکمل یکدیگر هستند و صرفا زیاد بودن تعداد مدارک به معنای کافی و مناسب بودن شواهد نیست.
چه عواملی بر کافی بودن شواهد تاثیر دارند؟
میزان شواهد مورد نیاز حسابرس به عوامل مختلفی بستگی دارد.
یکی از مهمترین عوامل، خطر تحریف با اهمیت است.
اگر حسابرس خطر بالاتری ارزیابی کند، معمولا به شواهد بیشتر یا متقاعدکننده تری نیاز خواهد داشت.
عوامل مهم عبارتند از:
- میزان خطر تحریف با اهمیت
- کیفیت شواهد
- ماهیت حساب یا معامله
- اهمیت مبلغ
- پیچیدگی معاملات
- نتایج روشهای حسابرسی
- میزان اتکا به کنترلهای داخلی
- منبع اطلاعات
بنابراین نمی توان برای تمام حسابرسیها یک مقدار ثابت از شواهد تعیین کرد.
قابلیت اتکای شواهد حسابرسی
قابل اتکا بودن یکی از مهمترین ویژگیهای شواهد حسابرسی است.
هرچه احتمال درست و معتبر بودن اطلاعات بیشتر باشد، شواهد قابلیت اتکای بیشتری خواهند داشت.
به طور کلی، شواهد حاصل از منابع مستقل خارج از واحد تجاری معمولا قابلیت اتکای بیشتری دارند.
برای مثال:
تاییدیه مستقیم بانک معمولا از توضیح شفاهی مدیریت درباره موجودی حساب بانکی قابل اتکاتر است.
البته قابلیت اتکا همیشه به منبع شواهد به تنهایی وابسته نیست و شرایط کسب و کنترلهای مربوط به اطلاعات نیز اهمیت دارند.
عوامل موثر بر قابلیت اتکای شواهد
به طور کلی می توان چند اصل مهم را در نظر گرفت:
شواهد منابع مستقل خارجی
اطلاعات دریافت شده از منابع مستقل خارج از واحد تجاری معمولا قابلیت اتکای بیشتری دارد.
شواهد ایجاد شده در داخل شرکت
اگر کنترلهای داخلی مربوط به ایجاد و نگهداری اطلاعات اثربخش باشند، شواهد ایجاد شده در داخل واحد تجاری نیز می توانند قابل اتکا باشند.
شواهد مستقیم حسابرس
شواهدی که حسابرس مستقیما به دست می آورد معمولا از شواهدی که صرفا از طریق پرس و جو یا استنتاج به دست آمده اند قابل اتکاتر هستند.
شواهد مستند
مدارک مستند معمولا نسبت به اظهارات شفاهی شواهد قابل اتکاتری ایجاد می کنند.
اصل مدرک
در شرایط مناسب، استفاده از اصل اسناد می تواند قابلیت اتکای بیشتری نسبت به نسخه های کپی یا اطلاعات منتقل شده داشته باشد.
این موارد اصول کلی هستند و حسابرس باید شرایط خاص هر مورد را نیز در نظر بگیرد.
روشهای کسب شواهد حسابرسی
حسابرس برای کسب شواهد می تواند از روشهای مختلفی استفاده کند.
مهمترین روشها عبارتند از:
- وارسی
- مشاهده
- پرس و جو
- تاییدیه
- محاسبه مجدد
- اجرای مجدد
- روشهای تحلیلی
در عمل، حسابرس معمولا از ترکیبی از این روشها استفاده می کند.
1. وارسی
وارسی شامل بررسی:
- سوابق
- مدارک
- قراردادها
- اسناد حسابداری
- مدارک داخلی
- مدارک خارجی
- داراییهای مشهود
است.
برای مثال حسابرس ممکن است قرارداد خرید یک دستگاه را بررسی کند تا اطلاعات مربوط به معامله، مبلغ و شرایط آن را ارزیابی کند.
وارسی یک دارایی مشهود می تواند شواهد خوبی درباره وجود آن دارایی فراهم کند، اما لزوما درباره مالکیت یا ارزش آن شواهد کافی ارائه نمی کند.
2. مشاهده
مشاهده یعنی حسابرس اجرای یک فرآیند یا فعالیت را مشاهده کند.
برای مثال:
- مشاهده شمارش موجودی کالا
- مشاهده اجرای یک کنترل داخلی
- مشاهده نحوه نگهداری اسناد
- مشاهده یک فرآیند عملیاتی
مشاهده می تواند شواهد مفیدی ایجاد کند، اما معمولا فقط درباره همان زمان و شرایطی که مشاهده انجام شده اطلاعات ارائه می دهد.
3. پرس و جو
پرس و جو شامل دریافت اطلاعات از افراد مطلع در داخل یا خارج واحد تجاری است.
برای مثال حسابرس ممکن است از:
- مدیر مالی
- حسابدار
- مسئول انبار
- مدیر فروش
- مسئول خرید
درباره یک فرآیند یا معامله سوال کند.
پرس و جو می تواند اطلاعات ارزشمندی فراهم کند، اما معمولا به تنهایی برای اثبات نبود تحریف با اهمیت یا اثربخشی کنترلها کافی نیست.
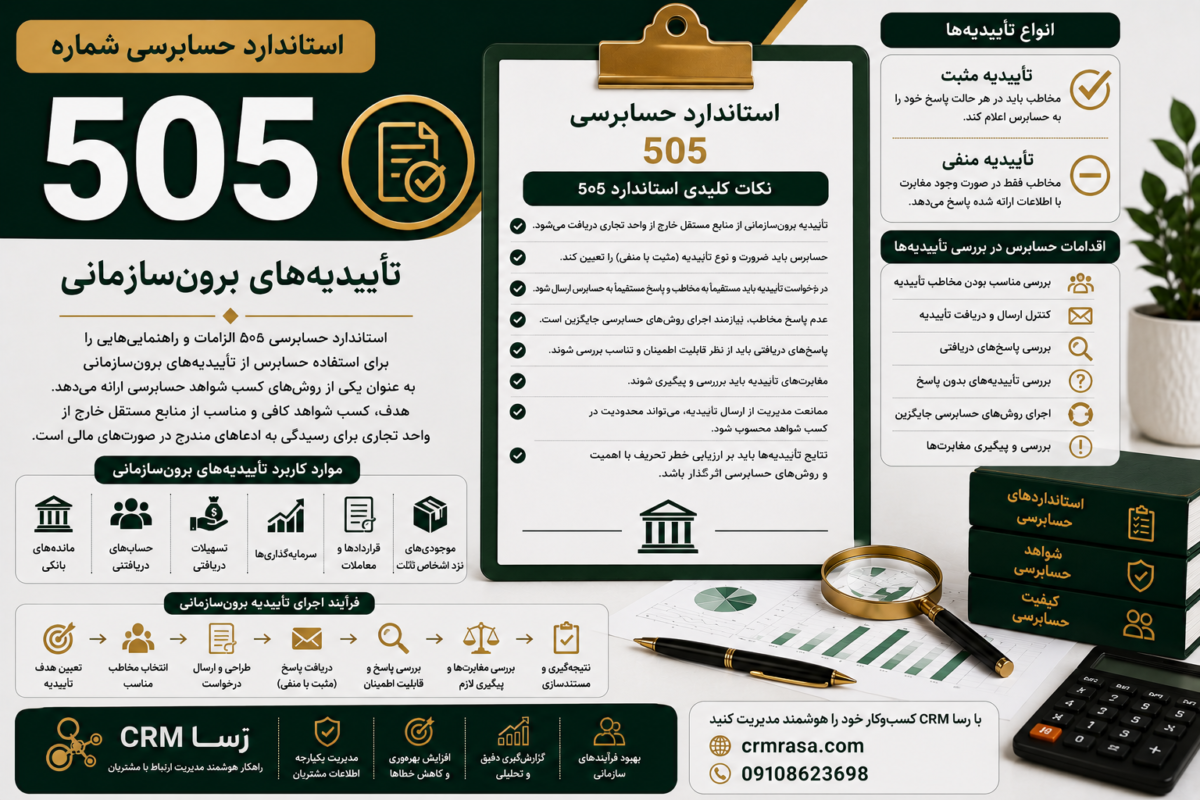
4. تاییدیه
در تاییدیه، حسابرس اطلاعات مورد نظر خود را مستقیما از یک شخص ثالث دریافت می کند.
برای مثال:
- تاییدیه بانک
- تاییدیه مانده حساب مشتری
- تاییدیه مانده حساب فروشنده
- تاییدیه وکیل
- تاییدیه موجودی نزد اشخاص ثالث
تاییدیه های خارجی در استاندارد حسابرسی 505 به طور اختصاصی بررسی می شوند.
5. محاسبه مجدد
محاسبه مجدد یعنی حسابرس صحت محاسبات ریاضی موجود در اسناد یا سوابق را بررسی کند.
برای مثال:
- محاسبه استهلاک
- محاسبه سود
- محاسبه مالیات
- محاسبه حقوق
- محاسبه بهره
- جمع ستونهای یک گزارش
اگر شرکت مبلغ استهلاک یک دارایی را اشتباه محاسبه کرده باشد، محاسبه مجدد می تواند این اشتباه را مشخص کند.
6. اجرای مجدد
اجرای مجدد یعنی حسابرس یک کنترل یا فرآیند را به صورت مستقل دوباره انجام دهد.
برای مثال اگر شرکت یک فرآیند تطبیق بانکی انجام داده باشد، حسابرس می تواند بخشی از آن فرآیند را مجددا اجرا کند و نتیجه را با نتیجه شرکت مقایسه کند.
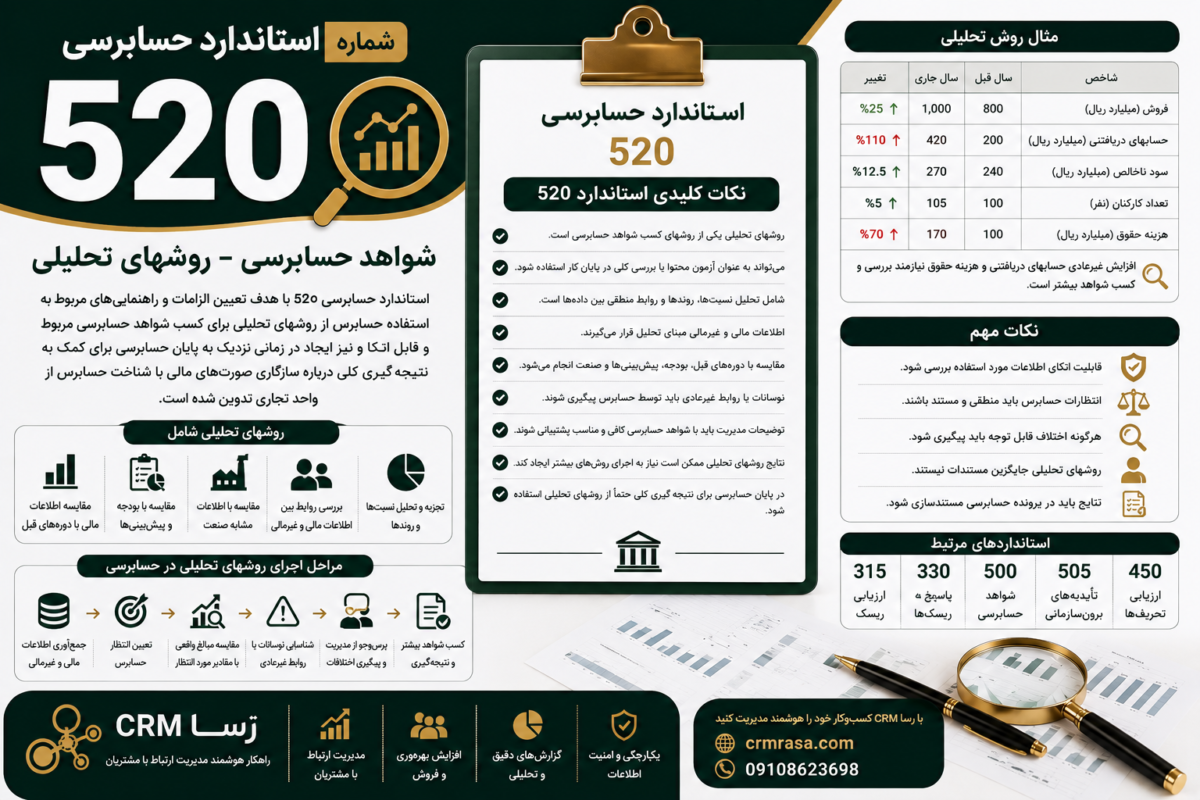
7. روشهای تحلیلی
در روشهای تحلیلی، حسابرس روابط و روندهای مالی و غیرمالی را بررسی می کند.
برای مثال:
- مقایسه فروش امسال و سال قبل
- مقایسه حاشیه سود
- بررسی روند هزینه ها
- مقایسه نسبتهای مالی
- بررسی رابطه فروش و موجودی
- مقایسه هزینه حقوق با تعداد کارکنان
روشهای تحلیلی در استاندارد حسابرسی 520 به صورت اختصاصی بررسی می شوند.
مقایسه روشهای کسب شواهد
| روش | نمونه کاربرد |
| وارسی | بررسی قرارداد و فاکتور |
| مشاهده | مشاهده شمارش موجودی |
| پرس و جو | سوال از مدیر مالی |
| تاییدیه | تایید مانده از بانک یا مشتری |
| محاسبه مجدد | محاسبه دوباره استهلاک |
| اجرای مجدد | اجرای دوباره یک کنترل |
| روش تحلیلی | مقایسه روند فروش |
منابع شواهد حسابرسی
شواهد می توانند از منابع مختلفی به دست آیند.
منابع داخلی
مانند:
- دفاتر حسابداری
- فاکتورها
- گزارشهای داخلی
- قراردادها
- صورتجلسات
- سیستمهای اطلاعاتی
- گزارشهای مدیریتی
منابع خارجی
مانند:
- بانکها
- مشتریان
- فروشندگان
- وکلا
- کارشناسان مستقل
- نهادهای دولتی
- سایر اشخاص ثالث
در بسیاری از شرایط، شواهد مستقل خارجی می توانند قابلیت اتکای بیشتری داشته باشند.
نقش سوابق حسابداری در شواهد حسابرسی
سوابق حسابداری یکی از مهمترین منابع شواهد حسابرسی هستند.
این سوابق می توانند شامل:
- دفتر روزنامه
- دفتر کل
- دفاتر معین
- اسناد دریافت و پرداخت
- فاکتورها
- قراردادها
- صورتهای بانکی
- سوابق انتقال وجه
- صورت تطبیقها
- محاسبات
- کاربرگها
باشند.
اما حسابرس نباید صرفا به وجود یک سند اکتفا کند.
باید بررسی کند که اطلاعات موجود:
مربوط، قابل اتکا و متناسب با هدف رسیدگی هستند یا خیر.
شواهد حسابرسی و ادعاهای مدیریت
صورتهای مالی شامل ادعاهای مختلفی درباره معاملات، مانده حسابها و افشاها هستند.
حسابرس برای بررسی این ادعاها شواهد مناسب جمع آوری می کند.
برای مثال:
ادعای وجود
آیا دارایی واقعا وجود دارد؟
ادعای کامل بودن
آیا تمام معاملات و بدهیهای مربوط ثبت شده اند؟
ادعای حقوق و تعهدات
آیا دارایی متعلق به واحد تجاری است؟
ادعای وقوع
آیا معامله ثبت شده واقعا اتفاق افتاده است؟
ادعای ارزشیابی
آیا مبلغ دارایی یا بدهی درست اندازه گیری شده است؟
ادعای ارائه و افشا
آیا اطلاعات به شکل صحیح ارائه و افشا شده اند؟
نوع شواهد مورد نیاز باید با ادعای مورد بررسی ارتباط داشته باشد.
آیا همه شواهد ارزش یکسان دارند؟
خیر.
دو مدرک ممکن است درباره یک موضوع اطلاعات ارائه دهند، اما قابلیت اتکای آنها یکسان نباشد.
برای مثال فرض کنید:
مدیریت شرکت می گوید مانده حساب بانک 10 میلیارد تومان است.
این یک توضیح است.
اما اگر بانک مستقیما مانده حساب را تایید کند، حسابرس یک شواهد مستقل خارجی نیز در اختیار خواهد داشت.
بنابراین حسابرس باید علاوه بر مقدار شواهد، کیفیت و قابلیت اتکای آنها را نیز ارزیابی کند.
تناقض در شواهد حسابرسی
یکی از موضوعات مهم استاندارد 500، برخورد با شواهد متناقض است.
فرض کنیم:
- دفاتر شرکت یک مبلغ را نشان می دهند.
- تاییدیه شخص ثالث مبلغ دیگری را نشان می دهد.
در چنین شرایطی حسابرس نباید به سادگی یکی از اطلاعات را انتخاب کند.
باید بررسی کند:
- علت اختلاف چیست؟
- کدام اطلاعات قابل اتکاتر است؟
- آیا روش حسابرسی دیگری لازم است؟
- آیا این اختلاف می تواند نشان دهنده تحریف باشد؟
- آیا لازم است ارزیابی خطر تغییر کند؟
اگر شواهد از منابع مختلف با یکدیگر تناقض داشته باشند یا حسابرس نسبت به قابلیت اتکای اطلاعات تردید داشته باشد، باید مشخص کند چه تغییراتی در روشهای حسابرسی لازم است و اثر موضوع بر سایر جنبه های حسابرسی را نیز در نظر بگیرد.
اگر مدیریت اطلاعات را ارائه نکند چه می شود؟
عدم ارائه اطلاعات نیز می تواند برای حسابرس اهمیت داشته باشد.
برای مثال حسابرس تاییدیه ای درباره یک حساب دریافت می کند، اما مدیریت از همکاری برای پیگیری موضوع خودداری می کند.
در چنین شرایطی حسابرس باید موضوع را بررسی کند و در صورت نیاز روشهای جایگزین یا اضافی انجام دهد.
هدف این است که نبود یک مدرک باعث نشود حسابرس بدون داشتن شواهد کافی به نتیجه گیری برسد.
انتخاب اقلام برای آزمون
حسابرس معمولا نمی تواند تمام معاملات یک شرکت را بررسی کند.
بنابراین باید برای آزمون، اقلام مناسب انتخاب کند.
انتخاب می تواند با روشهای مختلف انجام شود، از جمله:
- انتخاب همه اقلام خاص
- انتخاب اقلام دارای ویژگی خاص
- نمونه گیری
- روشهای آماری
- روشهای غیرا آماری
استاندارد 500 تاکید می کند شیوه انتخاب اقلام باید به گونه ای باشد که برای دستیابی به هدف روش حسابرسی اثربخش باشد.
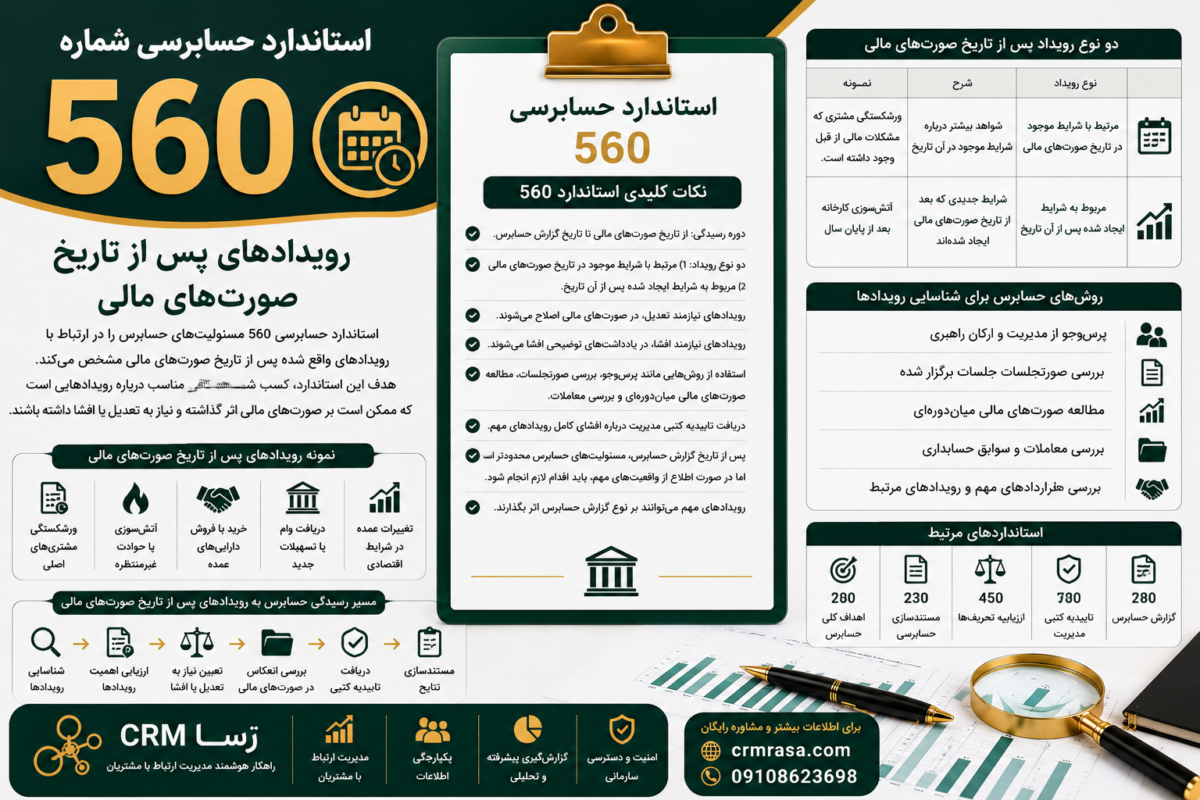
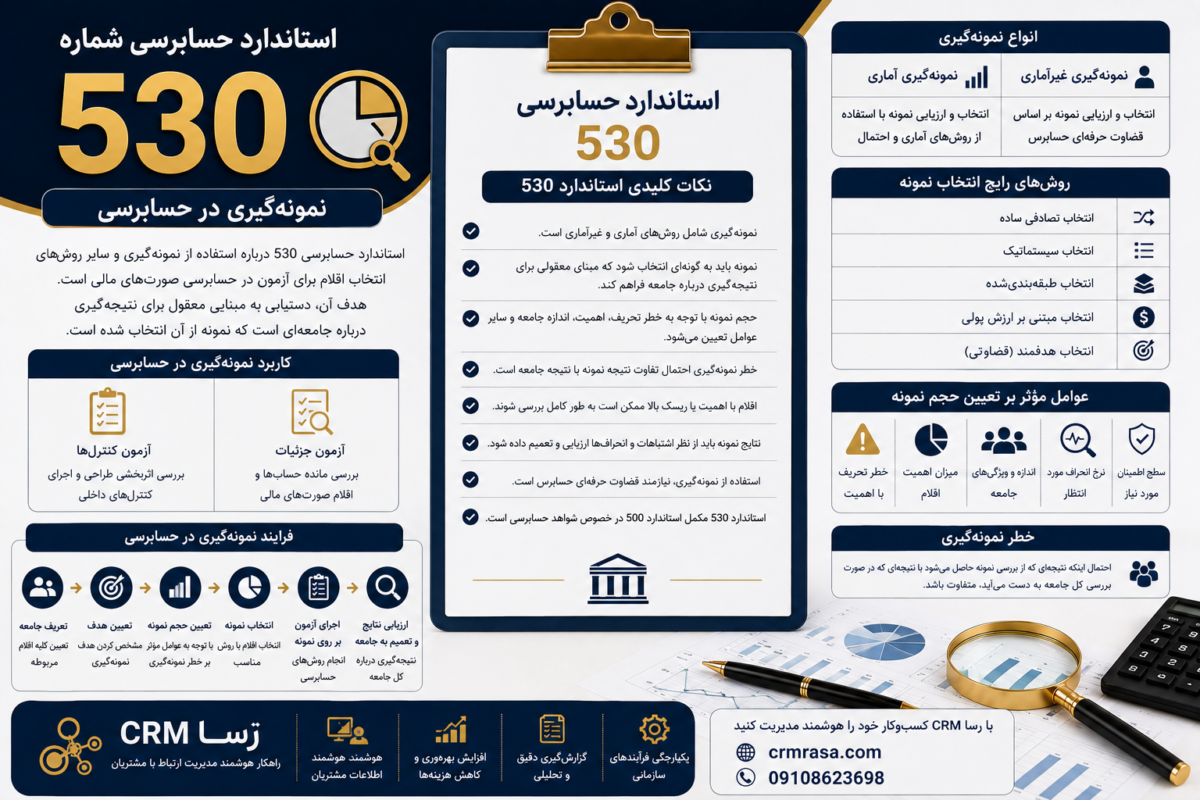
استاندارد 530 نمونه گیری در حسابرسی نیز به صورت اختصاصی به این موضوع می پردازد
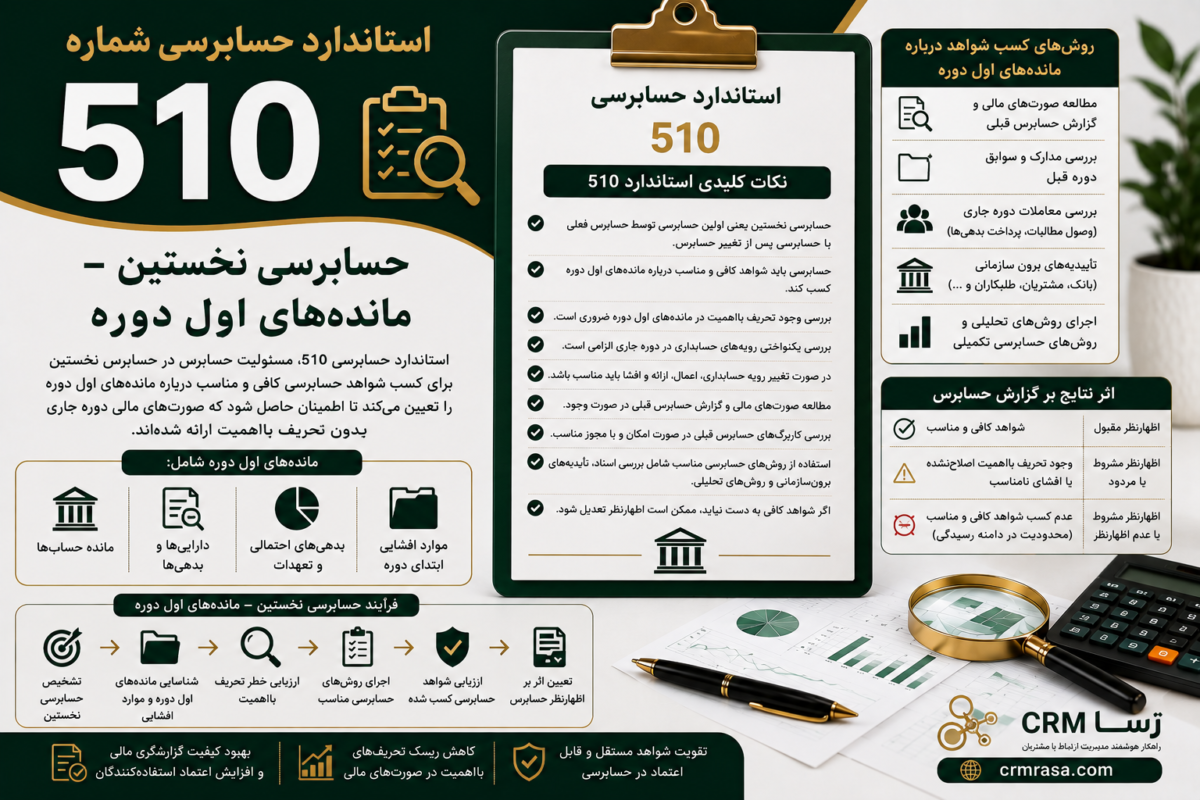
شواهد کافی و مناسب در یک مثال واقعی
فرض کنیم یک شرکت 50 میلیارد تومان حساب دریافتنی دارد.
حسابرس برای بررسی این مانده فقط به گزارش حسابداری شرکت اکتفا نمی کند.
ممکن است:
- مانده حساب مشتریان را بررسی کند.
- تاییدیه برای برخی مشتریان ارسال کند.
- وصولهای بعد از تاریخ صورتهای مالی را بررسی کند.
- فاکتورهای فروش را بررسی کند.
- اسناد حمل کالا را بررسی کند.
- قراردادهای فروش را بررسی کند.
- مانده حسابها را با دفاتر تطبیق دهد.
- موارد غیرعادی را بررسی کند.
حسابرس سپس مجموع شواهد را ارزیابی می کند و تصمیم می گیرد آیا شواهد کافی و مناسب برای نتیجه گیری درباره حسابهای دریافتنی به دست آمده است یا خیر.
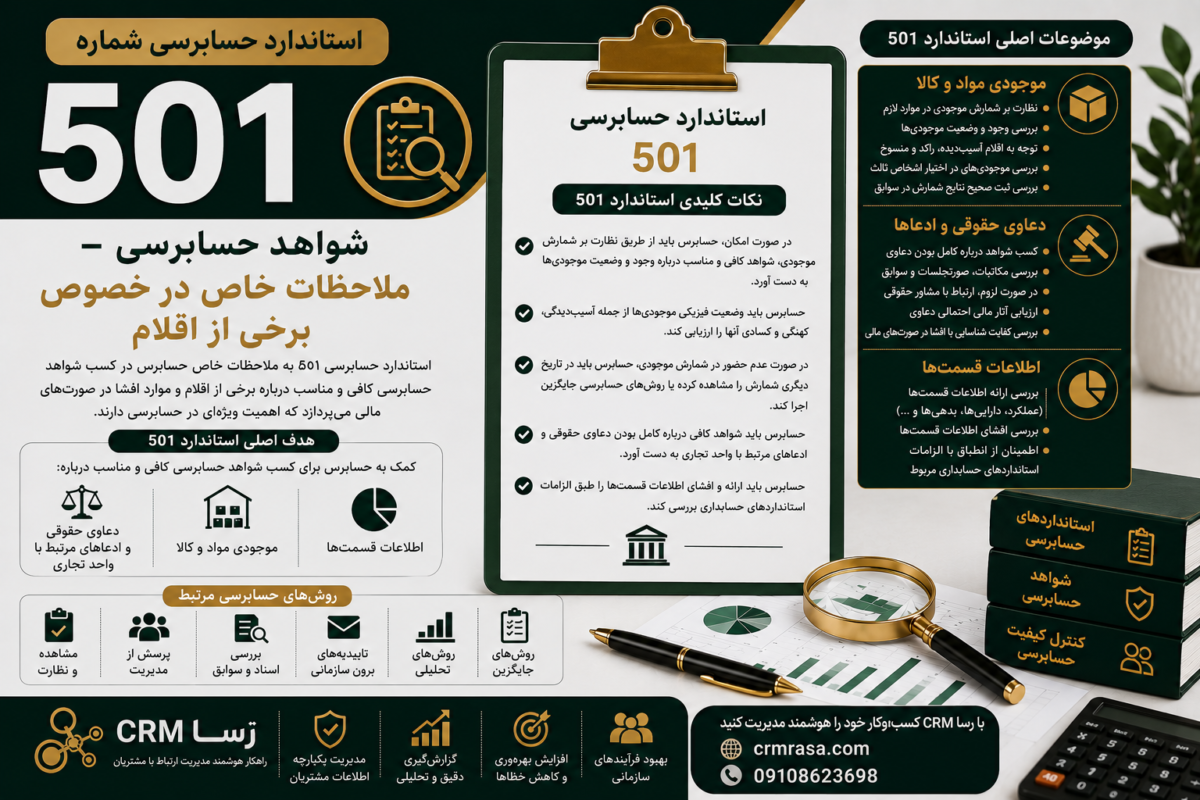
مثال دوم؛ موجودی کالا
فرض کنیم موجودی کالای شرکت 30 درصد کل داراییها را تشکیل می دهد.
حسابرس ممکن است:
- در شمارش موجودی حضور داشته باشد.
- اقلام را مشاهده کند.
- شمارشهای انتخاب شده را مجددا انجام دهد.
- اسناد خرید را بررسی کند.
- اسناد فروش را بررسی کند.
- cut-off خرید و فروش را بررسی کند.
- وضعیت اقلام را بررسی کند.
- ارزش موجودی را ارزیابی کند.
در این مثال، فقط مشاهده فیزیکی موجودی لزوما تمام ادعاهای مرتبط با موجودی را اثبات نمی کند.
ممکن است وجود کالا مشاهده شود، اما موضوعاتی مانند مالکیت، ارزش و کامل بودن نیازمند شواهد دیگری باشند.
جدول اختصاصی استاندارد حسابرسی شماره 500
| موضوع | توضیح |
| شماره | 500 |
| عنوان | شواهد حسابرسی |
| هدف | کسب شواهد کافی و مناسب |
| کافی بودن | کمیت شواهد |
| مناسب بودن | کیفیت شواهد |
| مربوط بودن | ارتباط شواهد با هدف رسیدگی |
| قابل اتکا بودن | کیفیت و اعتبار اطلاعات |
| منابع | داخلی و خارجی |
| روشهای اصلی | وارسی، مشاهده، پرس و جو، تاییدیه، محاسبه مجدد، اجرای مجدد، تحلیل |
| برخورد با تناقض | بررسی و تعدیل یا افزایش روشهای حسابرسی در صورت نیاز |
| انتخاب اقلام | باید برای هدف آزمون اثربخش باشد |
| تاریخ اجرا | از 1 فروردین 1395 |
| استانداردهای مرتبط | 200، 315، 330، 501، 505، 520، 530، 580 |
اطلاعات مربوط به تاریخ اجرا، تعاریف کافی و مناسب بودن و الزامات اصلی این استاندارد با متن استاندارد حسابرسی 500 تطبیق داده شده است.
تفاوت کافی بودن و مناسب بودن شواهد
| کافی بودن | مناسب بودن |
| مربوط به کمیت است | مربوط به کیفیت است |
| چند مدرک لازم است؟ | این مدارک چقدر قابل اتکا هستند؟ |
| تحت تاثیر خطر قرار دارد | تحت تاثیر مربوط بودن و قابلیت اتکا قرار دارد |
| افزایش خطر معمولا نیاز به شواهد بیشتر ایجاد می کند | شواهد با کیفیت بالاتر می توانند متقاعدکنندگی بیشتری داشته باشند |
نکته مهم این است که زیاد بودن شواهد ضعیف، لزوما شواهد حسابرسی مناسب ایجاد نمی کند.
مهمترین نکات استاندارد حسابرسی 500
اگر بخواهیم استاندارد 500 را برای مرور سریع خلاصه کنیم:
- حسابرس باید شواهد حسابرسی کسب کند.
- شواهد باید کافی و مناسب باشند.
- کافی بودن یعنی کمیت.
- مناسب بودن یعنی کیفیت.
- کیفیت شواهد به مربوط بودن و قابلیت اتکا ارتباط دارد.
- منبع شواهد در قابلیت اتکای آن موثر است.
- شواهد مستقل خارجی معمولا قابلیت اتکای بیشتری دارند.
- شواهد مستقیم حسابرس معمولا قابل اتکاتر هستند.
- پرس و جو به تنهایی معمولا کافی نیست.
- شواهد موافق و مخالف باید مورد توجه قرار گیرند.
- در صورت تناقض شواهد، حسابرس باید موضوع را بررسی کند.
- در صورت لزوم روشهای حسابرسی باید تعدیل یا افزایش یابند.
- انتخاب اقلام برای آزمون باید اثربخش باشد.
- حسابرس باید بر اساس شواهد کافی و مناسب به نتیجه گیری برسد.
اشتباهات رایج درباره شواهد حسابرسی
آیا هر مدرکی که شرکت ارائه کند شواهد قابل اتکاست؟
خیر. حسابرس باید مربوط بودن و قابلیت اتکای اطلاعات را ارزیابی کند.
آیا تعداد زیاد اسناد یعنی شواهد کافی داریم؟
خیر. کیفیت شواهد نیز اهمیت دارد.
آیا توضیح مدیر مالی به تنهایی کافی است؟
معمولا خیر. پرس و جو می تواند شواهد فراهم کند، اما معمولا به تنهایی برای اثبات نبود تحریف با اهمیت یا اثربخشی کنترل کافی نیست.
آیا شواهد خارجی همیشه معتبر هستند؟
خیر. منبع خارجی معمولا قابلیت اتکای بیشتری دارد، اما شرایط منبع و نحوه کسب اطلاعات نیز باید بررسی شود.
آیا حسابرس باید تمام معاملات شرکت را بررسی کند؟
خیر. حسابرس می تواند از روشهای انتخاب اقلام و نمونه گیری استفاده کند.
اگر دو شواهد با هم تناقض داشته باشند چه می شود؟
حسابرس باید علت تناقض را بررسی و در صورت نیاز روشهای حسابرسی را تغییر یا افزایش دهد.
چرا استاندارد 500 اهمیت دارد؟
بدون شواهد حسابرسی مناسب، اظهارنظر حسابرس نمی تواند پشتوانه کافی داشته باشد.
استاندارد 500 کمک می کند حسابرس:
- تصمیمهای خود را بر اساس شواهد قرار دهد.
- کیفیت اطلاعات را ارزیابی کند.
- منابع مختلف اطلاعات را مقایسه کند.
- شواهد متناقض را شناسایی کند.
- میزان مناسب رسیدگی را تعیین کند.
- از نتیجه گیری بدون پشتوانه جلوگیری کند.
- مبنای مناسبی برای اظهارنظر حسابرسی داشته باشد.
به همین دلیل شواهد حسابرسی را می توان پایه تصمیم گیری حرفه ای حسابرس دانست.
استاندارد حسابرسی 500 به زبان ساده
اگر بخواهیم کل استاندارد را خیلی ساده در چند مرحله خلاصه کنیم:
مرحله 1: حسابرس هدف رسیدگی را مشخص می کند.
مرحله 2: اطلاعات و منابع مناسب را شناسایی می کند.
مرحله 3: روشهای مناسب کسب شواهد را انتخاب می کند.
مرحله 4: شواهد را جمع آوری می کند.
مرحله 5: مربوط بودن و قابلیت اتکای شواهد را بررسی می کند.
مرحله 6: شواهد موافق و مخالف را در نظر می گیرد.
مرحله 7: شواهد متناقض را بررسی می کند.
مرحله 8: میزان شواهد را از نظر کافی بودن ارزیابی می کند.
مرحله 9: کیفیت شواهد را از نظر مناسب بودن ارزیابی می کند.
مرحله 10: بر اساس شواهد کافی و مناسب، نتیجه گیری حرفه ای انجام می دهد.
نقش رسا CRM در مدیریت اطلاعات و فرآیندهای سازمانی
مدیریت منظم اطلاعات یکی از نیازهای مهم سازمانهاست.
رسا CRM با فراهم کردن امکاناتی برای مدیریت اطلاعات مشتریان، پیگیری فعالیتها و مدیریت فرآیندهای مرتبط، می تواند به سازمانها کمک کند اطلاعات عملیاتی خود را ساختاریافته تر مدیریت کنند.
ثبت منظم اطلاعات، نگهداری سوابق و دسترسی سریع به داده های مرتبط می تواند مدیریت فرآیندهای سازمانی را ساده تر کند.
جمع بندی استاندارد حسابرسی شماره 500
استاندارد حسابرسی شماره 500 با موضوع شواهد حسابرسی یکی از استانداردهای کلیدی در فرآیند حسابرسی صورتهای مالی است.
بر اساس این استاندارد، حسابرس باید روشهای حسابرسی را به گونه ای طراحی و اجرا کند که بتواند شواهد کافی و مناسب برای پشتیبانی از نتیجه گیریهای خود کسب کند.
دو مفهوم اصلی این استاندارد عبارتند از:
کافی بودن = کمیت شواهد
مناسب بودن = کیفیت شواهد
حسابرس برای کسب شواهد می تواند از روشهایی مانند وارسی، مشاهده، پرس و جو، تاییدیه، محاسبه مجدد، اجرای مجدد و روشهای تحلیلی استفاده کند.
همچنین اگر شواهد مختلف با یکدیگر تناقض داشته باشند یا درباره قابلیت اتکای اطلاعات تردیدی ایجاد شود، حسابرس باید موضوع را بررسی کرده و در صورت نیاز روشهای حسابرسی را تعدیل یا افزایش دهد.
در نهایت می توان گفت:
بدون شواهد کافی و مناسب، نتیجه گیری حسابرس پشتوانه لازم را نخواهد داشت.
سوالات متداول استاندارد حسابرسی 500
استاندارد حسابرسی شماره 500 درباره چیست؟
استاندارد حسابرسی 500 درباره شواهد حسابرسی و مسئولیت حسابرس برای کسب شواهد کافی و مناسب در حسابرسی صورتهای مالی است.
شواهد حسابرسی چیست؟
اطلاعاتی است که حسابرس برای رسیدن به نتیجه گیری و ارائه اظهارنظر حسابرسی از آن استفاده می کند.
کافی بودن شواهد یعنی چه؟
کافی بودن به میزان و کمیت شواهد حسابرسی اشاره دارد.
مناسب بودن شواهد یعنی چه؟
مناسب بودن به کیفیت شواهد و مربوط بودن و قابل اتکا بودن آنها اشاره دارد.
مهمترین روشهای کسب شواهد حسابرسی چیست؟
وارسی، مشاهده، پرس و جو، تاییدیه، محاسبه مجدد، اجرای مجدد و روشهای تحلیلی از روشهای مهم کسب شواهد هستند.
آیا پرس و جو به تنهایی شواهد کافی است؟
معمولا خیر. پرس و جو می تواند اطلاعات مهمی ایجاد کند، اما معمولا به تنهایی برای اثبات نبود تحریف با اهمیت یا اثربخشی کنترلها کافی نیست.
آیا شواهد خارجی قابل اتکاتر هستند؟
در شرایط کلی، شواهد حاصل از منابع مستقل خارجی معمولا قابلیت اتکای بیشتری دارند، اما شرایط کسب اطلاعات نیز باید بررسی شود.
در صورت تناقض شواهد چه اقدامی باید انجام شود؟
حسابرس باید علت تناقض را بررسی کند و در صورت نیاز روشهای حسابرسی را تعدیل یا افزایش دهد.
استاندارد حسابرسی 500 از چه تاریخی لازم الاجراست؟
این استاندارد برای حسابرسی صورتهای مالی دوره هایی که از 1 فروردین 1395 و پس از آن شروع می شوند لازم الاجراست.