بلاگ
حسابرسی نخستین و مانده های اول دوره استاندارد حسابرسی 510
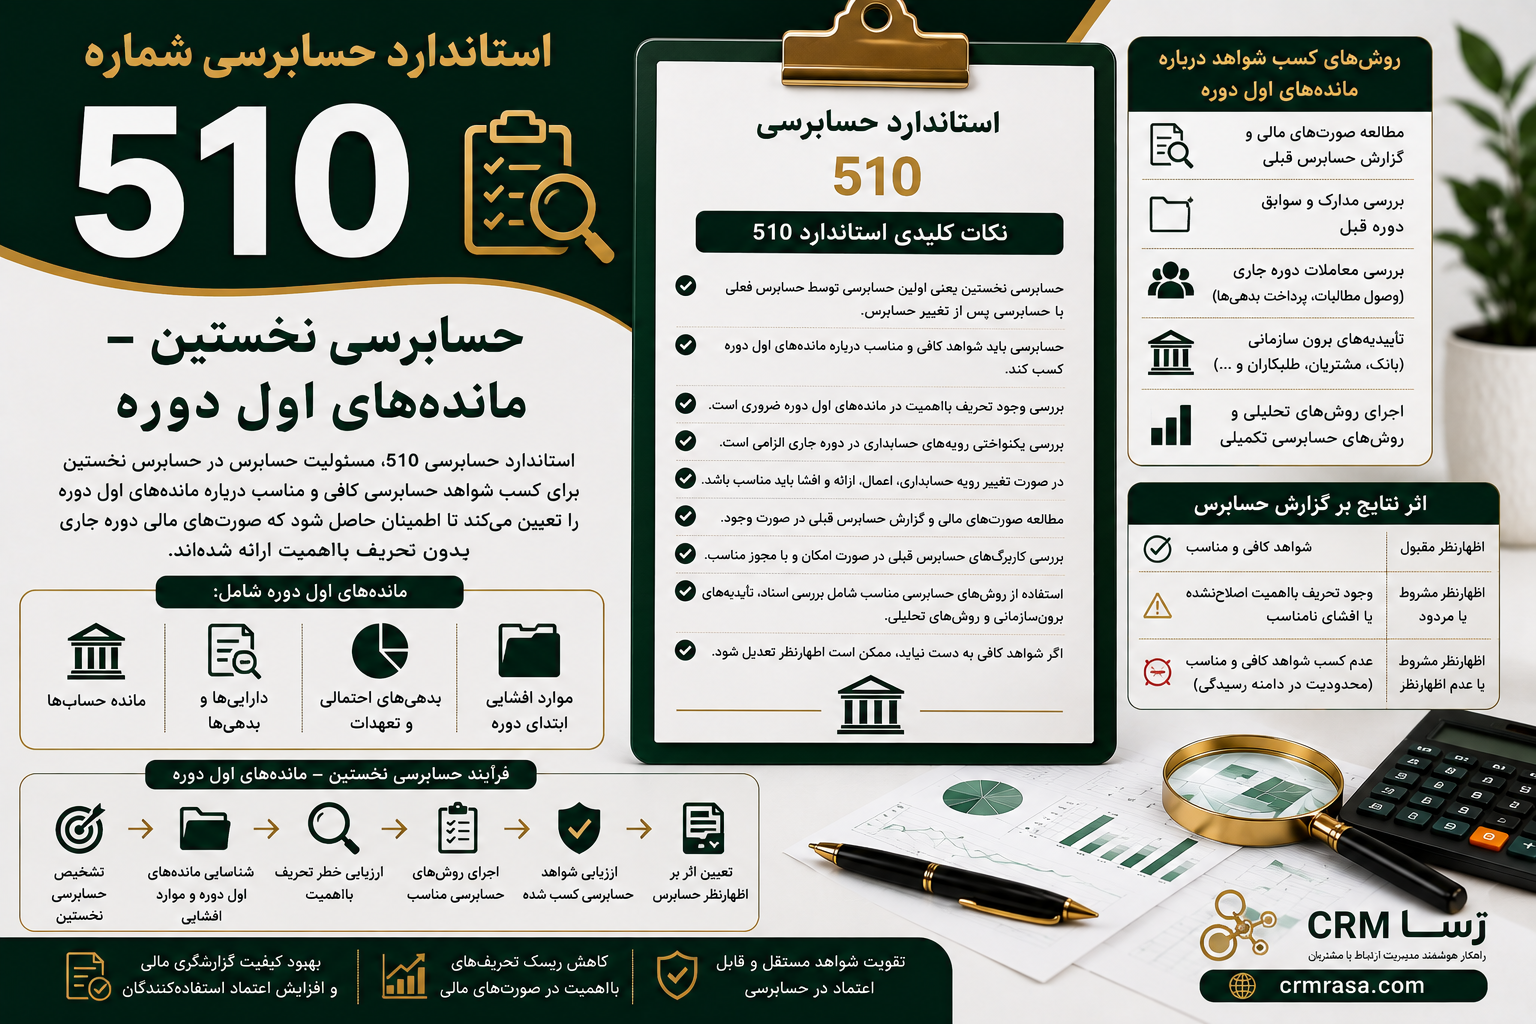
خلاصه استاندارد حسابرسی شماره 510 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 510 |
| عنوان استاندارد | حسابرسی نخستین ـ مانده های اول دوره |
| نسخه | تجدیدنظر شده 1395 |
| موضوع اصلی | مسئولیت حسابرس درباره مانده های اول دوره در حسابرسی نخستین |
| حسابرسی نخستین | نخستین حسابرسی صورتهای مالی واحد تجاری یا حسابرسی صورتهای مالی پس از تغییر حسابرس |
| مانده های اول دوره | مانده حسابها و همچنین برخی موارد افشایی مانند بدهیهای احتمالی و تعهدات موجود در ابتدای دوره |
| هدف اصلی | کسب شواهد کافی و مناسب درباره مانده های اول دوره |
| موضوع مهم اول | بررسی وجود تحریف بااهمیت در مانده های اول دوره |
| موضوع مهم دوم | بررسی یکنواختی رویه های حسابداری |
| حسابرس قبلی | حسابرس یا موسسه حسابرسی که صورتهای مالی دوره قبل را حسابرسی کرده است |
| روشهای رسیدگی | بررسی صورتهای مالی و گزارش قبلی، مدارک و سوابق، روشهای حسابرسی دوره جاری و در صورت نیاز روشهای اضافی |
| موجودی اول دوره | معمولا به رسیدگیهای بیشتری برای کسب شواهد نیاز دارد |
| داراییها و بدهیهای غیرجاری | بررسی مدارک پشتوانه و در موارد لازم دریافت تاییدیه از اشخاص ثالث |
| عدم دستیابی به شواهد کافی | می تواند باعث تعدیل اظهارنظر حسابرس شود |
| تحریف بااهمیت مانده اول دوره | در صورت اصلاح نشدن یا افشای نامناسب، می تواند منجر به اظهارنظر مشروط یا مردود شود |
| عدم یکنواختی رویه حسابداری | در صورت اصلاح یا افشای نامناسب، می تواند بر اظهارنظر حسابرس اثر بگذارد |
| استانداردهای مرتبط | 200، 300، 450، 500، 505، 705 و 710 |
| اهمیت استاندارد | ایجاد مبنای مناسب برای رسیدگی به اطلاعاتی که حسابرس فعلی مستقیما در دوره قبل آنها را حسابرسی نکرده است |
استاندارد حسابرسی شماره 510 چیست؟
استاندارد حسابرسی شماره 510 با عنوان حسابرسی نخستین ـ مانده های اول دوره، مسئولیتهای حسابرس را در شرایطی مشخص می کند که حسابرسی صورتهای مالی برای حسابرس، یک حسابرسی نخستین محسوب می شود.
در چنین شرایطی حسابرس ممکن است خودش در دوره قبل مسئول حسابرسی صورتهای مالی نبوده باشد.
بنابراین یکی از مسائل مهم این است که آیا مانده هایی که از دوره قبل به دوره جاری منتقل شده اند، از نظر حسابرسی قابل اتکا هستند یا خیر.
استاندارد 510 برای رسیدگی به همین موضوع تدوین شده است.
حسابرسی نخستین چیست؟
حسابرسی نخستین به شرایطی گفته می شود که حسابرس برای نخستین بار صورتهای مالی یک واحد تجاری را حسابرسی می کند.
این وضعیت می تواند در دو حالت ایجاد شود:
حالت اول: صورتهای مالی دوره قبل حسابرسی نشده باشد
برای مثال، شرکت در سالهای گذشته حسابرس مستقل نداشته و برای اولین بار تصمیم گرفته است صورتهای مالی خود را حسابرسی کند.
حالت دوم: صورتهای مالی دوره قبل توسط حسابرس دیگری حسابرسی شده باشد
برای مثال:
- سال 1403 توسط موسسه حسابرسی الف حسابرسی شده است.
- در سال 1404 موسسه حسابرسی ب انتخاب شده است.
برای حسابرس جدید، رسیدگی به صورتهای مالی سال 1404 یک حسابرسی نخستین محسوب می شود.
در این شرایط، حسابرس جدید باید نسبت به مانده های اول دوره شواهد کافی و مناسب کسب کند.
مانده های اول دوره چیست؟
مانده های اول دوره، مانده حسابهایی هستند که در ابتدای دوره وجود داشته اند.
این مانده ها معمولا از مانده های پایان دوره قبل منتقل شده اند.
برای مثال اگر در پایان سال قبل:
- بانک: 5 میلیارد ریال
- حسابهای دریافتنی: 10 میلیارد ریال
- موجودی کالا: 20 میلیارد ریال
- دارایی ثابت: 50 میلیارد ریال
- حسابهای پرداختنی: 8 میلیارد ریال
باشد، همین مبالغ یا مبالغ اصلاح شده آنها می توانند مبنای مانده های اول دوره سال جاری قرار بگیرند.
مانده های اول دوره علاوه بر ارقام حسابها، می تواند شامل موضوعات مستلزم افشا مانند بدهیهای احتمالی و تعهدات موجود در ابتدای دوره نیز باشد.
چرا مانده های اول دوره اهمیت دارند؟
مانده های اول دوره مستقیما بر صورتهای مالی دوره جاری اثر می گذارند.
برای مثال اگر موجودی کالای اول دوره اشتباه باشد، ممکن است روی موارد زیر اثر بگذارد:
- بهای تمام شده کالای فروش رفته
- سود ناخالص
- سود عملیاتی
- موجودی پایان دوره
- سود خالص
بنابراین اشتباه در مانده اول دوره می تواند فقط یک اشتباه مربوط به سال گذشته نباشد و اثر آن به صورتهای مالی سال جاری نیز منتقل شود.
هدف استاندارد حسابرسی 510
هدف حسابرس در حسابرسی نخستین درباره مانده های اول دوره، کسب شواهد حسابرسی کافی و مناسب درباره موارد زیر است:
- آیا مانده های اول دوره حاوی تحریفهایی هستند که اثر بااهمیتی بر صورتهای مالی دوره جاری داشته باشند یا خیر؟
- آیا رویه های حسابداری مناسب در تعیین مانده های اول دوره به صورت یکنواخت در صورتهای مالی دوره جاری به کار گرفته شده اند؟
- آیا تغییرات در رویه های حسابداری به درستی اعمال، ارائه و افشا شده اند؟
این اهداف در متن استاندارد تجدیدنظر شده 1395 نیز به صراحت مطرح شده اند.
حسابرس قبلی چه کسی است؟
حسابرس قبلی، موسسه حسابرسی دیگری است که صورتهای مالی دوره قبل واحد تجاری را حسابرسی کرده و حسابرس فعلی جایگزین آن شده است.
برای مثال:
سال قبل: موسسه حسابرسی الف
سال جاری: موسسه حسابرسی ب
در این حالت موسسه ب باید موضوعات مربوط به حسابرسی نخستین و مانده های اول دوره را مورد توجه قرار دهد.
حسابرس جدید چه وظیفه ای دارد؟
حسابرس جدید نباید صرفا به این دلیل که صورتهای مالی سال قبل توسط یک حسابرس مستقل دیگر حسابرسی شده است، مانده های اول دوره را بدون بررسی بپذیرد.
او باید شواهد کافی و مناسب برای نتیجه گیری درباره مانده های اول دوره کسب کند.
شدت و نوع رسیدگی به عواملی مانند موارد زیر بستگی دارد:
- ماهیت مانده حساب
- میزان اهمیت مانده
- خطر تحریف بااهمیت
- رویه های حسابداری
- حسابرسی شدن یا نشدن دوره قبل
- نوع اظهارنظر حسابرس قبلی
- وجود تعدیلات یا اصلاحات
- ماهیت دارایی یا بدهی
بررسی صورتهای مالی دوره قبل
یکی از اقدامات مهم حسابرس، مطالعه آخرین صورتهای مالی موجود و گزارش حسابرس قبلی است.
حسابرس از این طریق می تواند اطلاعاتی درباره:
- مانده های حسابها
- نوع اظهارنظر
- بندهای گزارش حسابرس
- تعدیلات
- موضوعات بااهمیت
- موارد افشایی
- رویه های حسابداری
به دست آورد.
استاندارد 510 به حسابرس الزام می کند که آخرین صورتهای مالی و گزارش حسابرس قبلی، در صورت وجود، را برای کسب اطلاعات مربوط به مانده های اول دوره مطالعه کند.
بررسی کاربرگهای حسابرس قبلی
در صورتی که دوره قبل توسط حسابرس دیگری حسابرسی شده باشد، حسابرس جدید ممکن است با رعایت الزامات حرفه ای و پس از دریافت مجوزهای لازم، کاربرگهای حسابرس قبلی را بررسی کند.
این کار می تواند اطلاعات مفیدی درباره:
- نحوه رسیدگی به حسابها
- ریسکهای شناسایی شده
- مانده های مهم
- تعدیلات حسابرسی
- مشکلات حسابداری
- موارد بااهمیت
- روشهای حسابرسی انجام شده
در اختیار حسابرس جدید قرار دهد.
البته بررسی کاربرگهای حسابرس قبلی به معنی انتقال مسئولیت حسابرسی از حسابرس جدید به حسابرس قبلی نیست.
مسئولیت نتیجه گیری درباره صورتهای مالی دوره جاری همچنان بر عهده حسابرس فعلی است.
اگر دوره قبل حسابرسی نشده باشد چه می شود؟
اگر صورتهای مالی دوره قبل اصلا حسابرسی نشده باشند، حسابرس فعلی باید روشهای مناسب دیگری برای کسب شواهد درباره مانده های اول دوره اجرا کند.
در این شرایط، دسترسی به گزارش و کاربرگهای حسابرس قبلی وجود ندارد.
بنابراین ممکن است نیاز به:
- بررسی اسناد دوره قبل
- بررسی معاملات دوره جاری
- بررسی وصول مطالبات
- بررسی پرداخت بدهیها
- رسیدگی به اسناد مالکیت
- بررسی قراردادها
- شمارش موجودی
- اجرای آزمونهای تکمیلی
وجود داشته باشد.
شواهد حسابرسی درباره مانده های اول دوره
نوع شواهد مورد نیاز به ماهیت حساب بستگی دارد.
برای مثال، درباره حسابهای دریافتنی، وصول وجه در دوره جاری می تواند شواهدی درباره وجود و ارزش مطالبات اول دوره فراهم کند.
در مورد حسابهای پرداختنی نیز پرداخت بدهی در دوره جاری می تواند شواهد مناسبی درباره وجود بدهی در ابتدای دوره ایجاد کند.
اما درباره برخی اقلام مانند موجودی کالا، کسب شواهد درباره مانده اول دوره ممکن است دشوارتر باشد.
حسابهای دریافتنی و مانده اول دوره
فرض کنید شرکت در ابتدای سال جاری، 10 میلیارد ریال حساب دریافتنی دارد.
حسابرس جدید می تواند بررسی کند که این مطالبات در طول سال جاری وصول شده اند یا خیر.
اگر مبلغ قابل توجهی از مطالبات اول دوره در سال جاری وصول شده باشد، اسناد وصول می توانند بخشی از شواهد حسابرسی مربوط به مانده اول دوره باشند.
البته حسابرس باید متناسب با شرایط، شواهد کافی و مناسب کسب کند.
حسابهای پرداختنی و مانده اول دوره
در مورد بدهیها نیز می توان پرداختهای انجام شده در دوره جاری را بررسی کرد.
برای مثال:
مانده حساب پرداختنی در اول دوره: 4 میلیارد ریال
شرکت در ماههای ابتدایی سال:
3.8 میلیارد ریال از بدهی را پرداخت کرده است.
بررسی اسناد پرداخت، فاکتورها و مدارک مرتبط می تواند شواهدی درباره وجود بدهی اول دوره فراهم کند.
موجودی کالا و مانده اول دوره
رسیدگی به موجودی کالای اول دوره معمولا پیچیده تر است.
دلیل آن این است که حسابرس جدید ممکن است در زمان موجودی گیری پایان سال قبل حضور نداشته باشد.
در این شرایط ممکن است حسابرس از روشهایی مانند:
- مشاهده شمارش موجودی در دوره جاری
- بررسی اسناد ورود و خروج کالا
- آزمون انقطاع زمانی
- بررسی قیمت گذاری موجودی
- بررسی فروشهای دوره جاری
- بررسی خریدهای دوره جاری
- محاسبه نسبت سود ناخالص
- تطبیق موجودی اول دوره با سوابق
استفاده کند.
استاندارد و منابع آموزشی مرتبط نیز برای موجودی اول دوره به استفاده از ترکیبی از این روشها اشاره می کنند.
داراییهای ثابت و مانده اول دوره
برای داراییهای ثابت، حسابرس معمولا مدارک پشتوانه مانده اول دوره را بررسی می کند.
از جمله:
- فاکتور خرید
- اسناد مالکیت
- قرارداد خرید
- صورتجلسات تحویل
- مدارک ثبت دارایی
- محاسبات استهلاک
- سوابق تعمیر و نگهداری
- مدارک فروش یا واگذاری
همچنین حسابرس می تواند وجود فیزیکی برخی داراییها را بررسی کند.
سرمایه گذاریها و مانده اول دوره
در مورد سرمایه گذاریها نیز ممکن است حسابرس به مدارک و شواهد خارجی نیاز داشته باشد.
برای مثال:
- تاییدیه بانک
- تاییدیه کارگزار
- اسناد مالکیت
- قرارداد سرمایه گذاری
- صورت حساب سرمایه گذاری
می تواند برای کسب شواهد درباره مانده اول دوره مورد استفاده قرار گیرد.
بدهیهای بلندمدت
در مورد بدهیهای بلندمدت، حسابرس می تواند:
- قرارداد تسهیلات
- قرارداد وام
- برنامه بازپرداخت
- اسناد وثیقه
- صورت حساب بانک
- تاییدیه بانک
را بررسی کند.
در برخی شرایط، دریافت تاییدیه از اشخاص ثالث نیز می تواند شواهد مناسبی فراهم کند.
بدهیهای احتمالی و تعهدات
مانده های اول دوره فقط اعداد موجود در تراز حسابها نیستند.
برخی موضوعات مستلزم افشا نیز اهمیت دارند.
برای مثال:
- دعاوی حقوقی
- ضمانت نامه ها
- تعهدات قراردادی
- بدهیهای احتمالی
- تعهدات خرید
- سایر تعهدات موجود در ابتدای دوره
حسابرس باید بررسی کند آیا این موارد می توانند بر صورتهای مالی دوره جاری اثر بااهمیت داشته باشند یا خیر.
یکنواختی رویه های حسابداری
یکی دیگر از موضوعات مهم استاندارد 510، بررسی یکنواختی رویه های حسابداری است.
حسابرس باید بررسی کند که رویه های حسابداری مورد استفاده برای تعیین مانده های اول دوره، در دوره جاری نیز به صورت مناسب و یکنواخت اعمال شده باشند.
برای مثال اگر شرکت در سال گذشته روش مشخصی برای محاسبه استهلاک استفاده کرده باشد اما در سال جاری بدون رعایت الزامات مربوط روش دیگری را به کار گیرد، حسابرس باید موضوع را بررسی کند.
تغییر رویه حسابداری
تغییر رویه حسابداری همیشه به معنی اشتباه نیست.
گاهی استانداردهای حسابداری اجازه یا الزام تغییر روش را ایجاد می کنند.
اما این تغییر باید:
- به درستی اعمال شود.
- اثرات آن مشخص شود.
- در صورت لزوم تعدیلات لازم انجام شود.
- اطلاعات لازم به شکل مناسب ارائه و افشا شود.
اگر تغییر رویه حسابداری به شکل صحیح اعمال یا افشا نشده باشد، می تواند بر اظهارنظر حسابرس اثر بگذارد.
اگر مانده اول دوره تحریف بااهمیت داشته باشد چه می شود؟
فرض کنید حسابرس متوجه شود مانده موجودی اول دوره به میزان بااهمیتی اشتباه ثبت شده است.
اگر این اشتباه بر صورتهای مالی دوره جاری اثر بااهمیت داشته باشد و شرکت آن را اصلاح نکند یا اثر آن را به شکل مناسب ارائه و افشا نکند، حسابرس باید آثار آن را بر اظهارنظر خود بررسی کند.
طبق استاندارد 510، چنین شرایطی می تواند به اظهارنظر مشروط یا مردود منجر شود، بسته به اهمیت و فراگیری اثر تحریف.
اگر حسابرس نتواند شواهد کافی کسب کند چه می شود؟
گاهی حسابرس نمی تواند درباره مانده های اول دوره شواهد کافی و مناسب کسب کند.
مثلا:
- مدارک دوره قبل ناقص است.
- موجودی اول دوره قابل اثبات نیست.
- حسابرس قبلی همکاری لازم را ندارد.
- اسناد مالکیت در دسترس نیست.
- اطلاعات اشخاص ثالث قابل دریافت نیست.
در این شرایط حسابرس باید بررسی کند آیا روشهای حسابرسی جایگزین می توانند شواهد کافی ایجاد کنند یا خیر.
اگر نتواند شواهد کافی و مناسب کسب کند، موضوع می تواند باعث محدودیت در دامنه حسابرسی و در نهایت تعدیل اظهارنظر شود.
تفاوت «تحریف مانده اول دوره» و «نبود شواهد»
این دو موضوع را نباید با یکدیگر اشتباه کرد.
حالت اول: تحریف وجود دارد
حسابرس شواهد کافی دارد و متوجه می شود مانده اول دوره اشتباه است.
حالت دوم: شواهد کافی وجود ندارد
حسابرس نمی تواند مشخص کند مانده اول دوره درست است یا اشتباه.
در حالت اول، موضوع تحریف است.
در حالت دوم، موضوع محدودیت در کسب شواهد است.
هر دو می توانند بر گزارش حسابرس اثر بگذارند، اما ماهیت آنها متفاوت است.
اثر مانده های اول دوره بر گزارش حسابرس
استاندارد 510 ارتباط مستقیمی با استاندارد 705 دارد.
اگر حسابرس نتواند شواهد کافی و مناسب درباره مانده های اول دوره کسب کند، حسب شرایط ممکن است اظهارنظر:
- مشروط
- یا عدم اظهارنظر
ارائه شود.
اگر مانده اول دوره حاوی تحریف بااهمیت باشد و اصلاح یا افشای مناسب انجام نشده باشد، حسب شرایط ممکن است:
- اظهارنظر مشروط
- یا اظهارنظر مردود
لازم شود.
مثال ساده از تعدیل اظهارنظر
فرض کنیم مانده موجودی اول دوره شرکت:
50 میلیارد ریال
است.
حسابرس جدید نمی تواند شواهد کافی و مناسب درباره این مانده کسب کند و روشهای جایگزین نیز پاسخگو نیستند.
اگر این موضوع اثر بااهمیتی بر سود و زیان دوره جاری داشته باشد، حسابرس نمی تواند بدون توجه به این محدودیت، یک اظهارنظر مقبول صادر کند.
در چنین شرایطی باید اثر محدودیت بر گزارش حسابرس طبق استاندارد 705 بررسی شود.
مثال تحریف مانده اول دوره
فرض کنیم:
موجودی واقعی اول دوره: 30 میلیارد ریال
اما:
موجودی ثبت شده: 40 میلیارد ریال
اختلاف:
10 میلیارد ریال
اگر این اختلاف بااهمیت باشد و اثر آن بر صورتهای مالی جاری نیز بااهمیت باشد، شرکت باید اصلاحات لازم را انجام دهد.
اگر اصلاح نشود، حسابرس باید اثر آن را بر اظهارنظر خود بررسی کند.
ارتباط استاندارد 510 با استاندارد 505
استاندارد 505 درباره تاییدیه های برون سازمانی است.
در حسابرسی نخستین، حسابرس ممکن است برای کسب شواهد درباره برخی مانده های اول دوره از تاییدیه های برون سازمانی استفاده کند.
برای مثال:
- تاییدیه بانک
- تاییدیه تسهیلات
- تاییدیه سرمایه گذاری
- تاییدیه بدهی
- تاییدیه مانده حساب
بنابراین استاندارد 505 می تواند یکی از ابزارهای کسب شواهد برای اجرای الزامات استاندارد 510 باشد.
ارتباط استاندارد 510 با استاندارد 500
استاندارد 500 درباره شواهد حسابرسی است.
استاندارد 510 مشخص می کند که حسابرس در حسابرسی نخستین چگونه باید درباره مانده های اول دوره شواهد کافی و مناسب کسب کند.
بنابراین:
استاندارد 500 = اصول کلی شواهد حسابرسی
استاندارد 510 = کاربرد این موضوع در مانده های اول دوره
ارتباط استاندارد 510 با استاندارد 705
استاندارد 705 درباره اظهارنظر تعدیل شده است.
اگر حسابرس نتواند شواهد کافی درباره مانده های اول دوره کسب کند یا تحریف بااهمیتی در این مانده ها وجود داشته باشد، ممکن است نتیجه این موضوع بر اظهارنظر حسابرس اثر بگذارد.
به همین دلیل استاندارد 510 در بخش گزارشگری ارتباط نزدیکی با استاندارد 705 دارد.
ارتباط استاندارد 510 با استاندارد 710
اگر صورتهای مالی شامل اطلاعات مالی مقایسه ای باشد، الزامات و رهنمودهای استاندارد 710 نیز مورد توجه قرار می گیرد.
بنابراین در حسابرسی نخستین، حسابرس باید علاوه بر مانده های اول دوره، موضوعات مربوط به اطلاعات مقایسه ای را نیز در صورت کاربرد بررسی کند.
جدول مسیر حسابرسی مانده های اول دوره
| مرحله | اقدام حسابرس |
| 1 | تشخیص اینکه کار حسابرسی، حسابرسی نخستین است |
| 2 | شناسایی مانده های اول دوره |
| 3 | شناسایی موارد افشایی مربوط به ابتدای دوره |
| 4 | مطالعه صورتهای مالی دوره قبل |
| 5 | مطالعه گزارش حسابرس قبلی در صورت وجود |
| 6 | بررسی رویه های حسابداری |
| 7 | ارزیابی خطر تحریف بااهمیت |
| 8 | تعیین روشهای حسابرسی مناسب |
| 9 | بررسی مدارک و سوابق دوره قبل |
| 10 | استفاده از شواهد معاملات دوره جاری در صورت امکان |
| 11 | دریافت تاییدیه های لازم |
| 12 | اجرای روشهای تکمیلی برای اقلام مهم |
| 13 | ارزیابی تحریفهای شناسایی شده |
| 14 | بررسی یکنواختی رویه های حسابداری |
| 15 | ارزیابی کفایت شواهد |
| 16 | تعیین اثر نتایج بر گزارش حسابرس |
مثال جامع استاندارد حسابرسی 510
فرض کنیم موسسه حسابرسی «ب» برای نخستین بار صورتهای مالی شرکت «الف» را حسابرسی می کند.
صورتهای مالی سال قبل توسط موسسه حسابرسی «الف» حسابرسی شده است.
حسابرس جدید مانده های اول دوره را بررسی می کند.
مانده های مهم
| حساب | مانده اول دوره |
| بانک | 10 میلیارد ریال |
| حسابهای دریافتنی | 25 میلیارد ریال |
| موجودی کالا | 40 میلیارد ریال |
| دارایی ثابت | 80 میلیارد ریال |
| حسابهای پرداختنی | 18 میلیارد ریال |
| تسهیلات بلندمدت | 30 میلیارد ریال |
اقدامات حسابرس
برای بانک، تاییدیه بانکی دریافت می شود.
برای حسابهای دریافتنی، وصول مطالبات در دوره جاری بررسی می شود.
برای حسابهای پرداختنی، پرداخت بدهیهای اول دوره بررسی می شود.
برای موجودی کالا، اسناد موجودی، خرید و فروش و آزمونهای مربوط بررسی می شوند.
برای داراییهای ثابت، اسناد مالکیت و مدارک خرید بررسی می شوند.
برای تسهیلات بلندمدت، قرارداد وام و تاییدیه بانک بررسی می شود.
در نهایت حسابرس نتیجه می گیرد که شواهد کافی و مناسب درباره مانده های اول دوره به دست آورده است.
اشتباهات رایج در حسابرسی نخستین
اعتماد کامل به مانده های سال قبل
صرفا چون مانده ها از صورتهای مالی سال قبل منتقل شده اند، نباید بدون ارزیابی پذیرفته شوند.
نادیده گرفتن گزارش حسابرس قبلی
گزارش حسابرس قبلی می تواند اطلاعات مهمی درباره ریسکها و مسائل دوره قبل ارائه کند.
بی توجهی به رویه های حسابداری
تغییر نامناسب رویه های حسابداری می تواند بر قابلیت مقایسه و ارائه صورتهای مالی اثر بگذارد.
نادیده گرفتن تعهدات و بدهیهای احتمالی
مانده های اول دوره فقط اعداد حسابها نیستند.
رسیدگی نکردن کافی به موجودی اول دوره
موجودی اول دوره یکی از اقلامی است که ممکن است برای کسب شواهد درباره آن به روشهای اضافی نیاز باشد.
تصور اینکه حسابرس قبلی مسئول حسابرس جدید است
حسابرس فعلی مسئول نتیجه گیری و گزارش خود درباره صورتهای مالی دوره جاری است.
نکات کلیدی استاندارد حسابرسی 510
اگر بخواهیم این استاندارد را خیلی خلاصه کنیم:
- استاندارد 510 درباره حسابرسی نخستین و مانده های اول دوره است.
- حسابرسی نخستین می تواند به معنی اولین حسابرسی شرکت یا تغییر حسابرس باشد.
- حسابرس باید درباره مانده های اول دوره شواهد کافی و مناسب کسب کند.
- صورتهای مالی و گزارش حسابرس قبلی باید در صورت وجود مطالعه شوند.
- کاربرگهای حسابرس قبلی می توانند منبع اطلاعاتی مفیدی باشند.
- حسابهای دریافتنی و پرداختنی ممکن است از طریق معاملات دوره جاری نیز قابل رسیدگی باشند.
- موجودی اول دوره معمولا به روشهای حسابرسی بیشتری نیاز دارد.
- داراییها و بدهیهای غیرجاری ممکن است با اسناد و تاییدیه های اشخاص ثالث بررسی شوند.
- یکنواختی رویه های حسابداری باید بررسی شود.
- بدهیهای احتمالی و تعهدات ابتدای دوره نیز اهمیت دارند.
- نبود شواهد کافی با وجود تحریف واقعی، دو موضوع متفاوت هستند.
- نتیجه رسیدگی به مانده های اول دوره می تواند بر اظهارنظر حسابرس اثر بگذارد.
تفاوت حسابرسی نخستین و حسابرسی عادی
| ویژگی | حسابرسی نخستین | حسابرسی دوره های بعد |
| حسابرس | اولین بار یا حسابرس جدید | معمولا همان حسابرس |
| مانده اول دوره | نیازمند توجه ویژه | معمولا شواهد قبلی در دسترس است |
| کار حسابرس قبلی | ممکن است وجود داشته باشد | معمولا موضوعیت ندارد |
| ریسک مانده های ابتدای دوره | ممکن است بیشتر باشد | معمولا اطلاعات بیشتری وجود دارد |
| بررسی رویه های حسابداری | اهمیت دارد | ادامه روند قبلی نیز بررسی می شود |
| شواهد دوره قبل | ممکن است محدود باشد | معمولا در پرونده حسابرسی موجود است |
| هدف | ایجاد مبنای مناسب برای حسابرسی دوره جاری | تداوم رسیدگی و ارزیابی دوره جاری |
اهمیت استاندارد حسابرسی 510 برای شرکتها
اجرای صحیح استاندارد 510 باعث می شود حسابرس بتواند نسبت به اطلاعاتی که از دوره های گذشته وارد صورتهای مالی جاری شده اند، اطمینان بیشتری کسب کند.
این موضوع برای شرکتهایی که:
- حسابرس خود را تغییر داده اند.
- برای اولین بار حسابرسی می شوند.
- سوابق حسابداری قدیمی دارند.
- داراییهای بااهمیت دارند.
- موجودیهای قابل توجه دارند.
- بدهیهای بلندمدت دارند.
- تعهدات قراردادی زیادی دارند.
اهمیت بیشتری پیدا می کند.
رسا CRM و مدیریت بهتر اطلاعات سازمانی
در حسابرسی نخستین، دسترسی منظم به اطلاعات مالی، قراردادها، مشتریان، سوابق معاملات و اسناد سازمانی می تواند مدیریت اطلاعات را ساده تر کند.
راهکارهای نرم افزاری رسا CRM با هدف یکپارچه سازی اطلاعات مشتریان و فرآیندهای سازمانی طراحی شده اند و می توانند به کسب و کارها در مدیریت ساختاریافته اطلاعات کمک کنند.
رسا CRM
جمع بندی استاندارد حسابرسی شماره 510
استاندارد حسابرسی شماره 510 با عنوان حسابرسی نخستین ـ مانده های اول دوره، یکی از استانداردهای مهم در بخش شواهد حسابرسی است.
این استاندارد زمانی اهمیت ویژه پیدا می کند که صورتهای مالی برای نخستین بار توسط حسابرس فعلی حسابرسی می شوند یا حسابرس دوره جاری با حسابرس دوره قبل متفاوت است.
هدف اصلی حسابرس این است که شواهد کافی و مناسب درباره مانده های اول دوره کسب کند و مشخص کند آیا این مانده ها حاوی تحریف بااهمیتی هستند که بر صورتهای مالی دوره جاری اثر بگذارند یا خیر.
حسابرس همچنین باید بررسی کند که رویه های حسابداری مناسب به صورت یکنواخت اعمال شده اند و هرگونه تغییر در رویه های حسابداری به شکل صحیح اعمال، ارائه و افشا شده است.
برای کسب شواهد درباره مانده های اول دوره، حسابرس می تواند از روشهای مختلفی استفاده کند؛ از جمله بررسی صورتهای مالی دوره قبل، گزارش و کاربرگهای حسابرس قبلی، اسناد و مدارک، معاملات دوره جاری، تاییدیه های اشخاص ثالث و روشهای حسابرسی تکمیلی.
موجودیهای اول دوره معمولا به توجه بیشتری نیاز دارند، زیرا حسابرس ممکن است در زمان شمارش موجودی پایان سال قبل حضور نداشته باشد.
همچنین داراییهای ثابت، سرمایه گذاریها، بدهیهای بلندمدت، حسابهای دریافتنی، حسابهای پرداختنی و بدهیهای احتمالی باید متناسب با اهمیت و خطر تحریف مورد رسیدگی قرار گیرند.
اگر حسابرس نتواند شواهد کافی و مناسب کسب کند، ممکن است این موضوع باعث تعدیل اظهارنظر شود. همچنین اگر مانده های اول دوره حاوی تحریف بااهمیت باشند و اصلاح یا افشای مناسب انجام نشده باشد، حسب شرایط می تواند به اظهارنظر مشروط یا مردود منجر شود.
به طور خلاصه، مسیر استاندارد 510 را می توان این گونه بیان کرد:
تشخیص حسابرسی نخستین → شناسایی مانده های اول دوره → مطالعه اطلاعات دوره قبل → ارزیابی خطر → کسب شواهد کافی و مناسب → بررسی رویه های حسابداری → ارزیابی تحریفها → تعیین اثر بر گزارش حسابرس
سوالات متداول استاندارد حسابرسی 510
استاندارد حسابرسی 510 درباره چیست؟
استاندارد حسابرسی 510 درباره مسئولیتهای حسابرس در حسابرسی نخستین و کسب شواهد کافی و مناسب درباره مانده های اول دوره است.
حسابرسی نخستین چیست؟
حسابرسی نخستین زمانی است که صورتهای مالی برای نخستین بار توسط حسابرس فعلی حسابرسی می شوند؛ چه دوره قبل حسابرسی نشده باشد و چه توسط حسابرس دیگری حسابرسی شده باشد.
مانده اول دوره چیست؟
مانده اول دوره شامل مانده حسابهایی است که در ابتدای دوره وجود داشته اند و همچنین برخی موضوعات مستلزم افشا مانند بدهیهای احتمالی و تعهدات ابتدای دوره را نیز دربرمی گیرد.
آیا تغییر حسابرس باعث اجرای استاندارد 510 می شود؟
بله. اگر حسابرس فعلی جایگزین حسابرس قبلی شده باشد، کار حسابرسی از نظر استاندارد 510 می تواند حسابرسی نخستین محسوب شود.
آیا حسابرس جدید باید گزارش حسابرس قبلی را بررسی کند؟
در صورت وجود، بله. مطالعه صورتهای مالی دوره قبل و گزارش حسابرس قبلی از اقدامات مهم برای کسب اطلاعات مربوط به مانده های اول دوره است.
آیا حسابرس جدید باید کاربرگهای حسابرس قبلی را ببیند؟
در شرایط مناسب و با رعایت الزامات حرفه ای و مجوزهای لازم، بررسی کاربرگهای حسابرس قبلی می تواند به کسب اطلاعات و شواهد مرتبط کمک کند.
اگر دوره قبل حسابرسی نشده باشد چه می شود؟
حسابرس باید با استفاده از روشهای حسابرسی مناسب و در صورت نیاز روشهای اضافی، شواهد کافی و مناسب درباره مانده های اول دوره کسب کند.
اگر مانده اول دوره اشتباه باشد چه می شود؟
اگر تحریف بااهمیت باشد و اثر آن بر صورتهای مالی جاری اصلاح یا به شکل مناسب ارائه و افشا نشده باشد، ممکن است اظهارنظر حسابرس تعدیل شود.
اگر حسابرس نتواند شواهد کافی درباره مانده اول دوره کسب کند چه می شود؟
حسابرس ابتدا باید روشهای جایگزین مناسب را اجرا کند. اگر همچنان شواهد کافی و مناسب به دست نیاید، موضوع می تواند طبق استاندارد 705 بر اظهارنظر حسابرس اثر بگذارد.
آیا موجودی اول دوره اهمیت خاصی دارد؟
بله. کسب شواهد درباره موجودی اول دوره ممکن است دشوارتر باشد و به روشهای حسابرسی اضافی مانند بررسی اسناد، شمارش دوره جاری، آزمون انقطاع زمانی و آزمونهای ارزشیابی نیاز داشته باشد.