بلاگ
تاییدیه کتبی مدیران استاندارد حسابرسی شماره 580
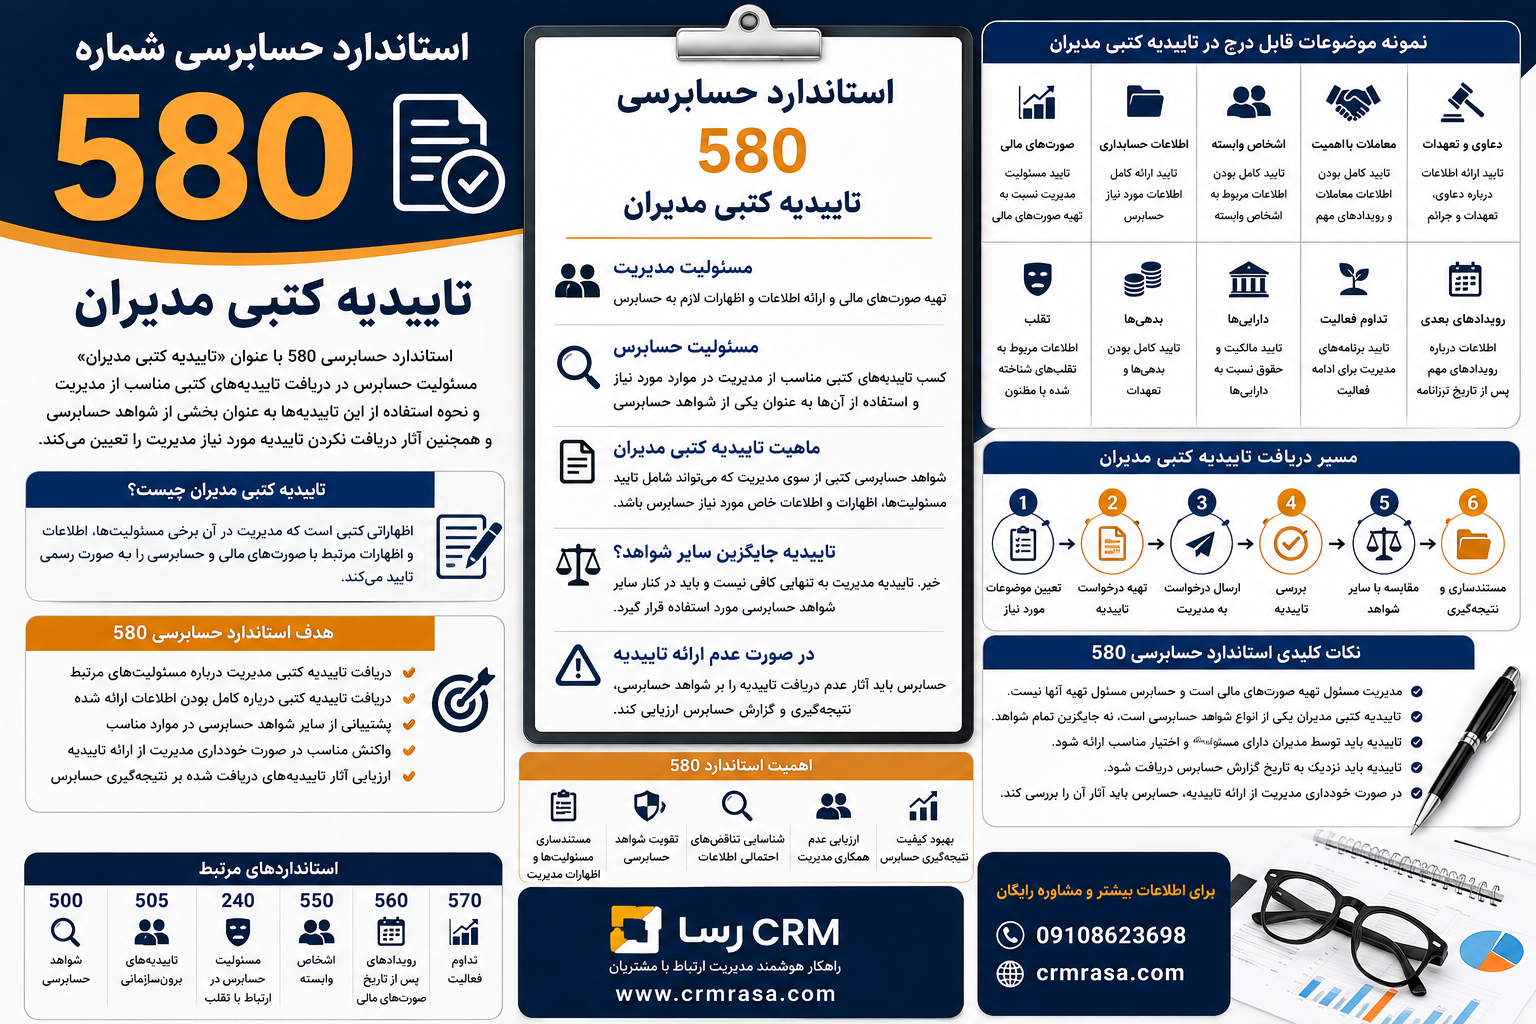
خلاصه استاندارد حسابرسی شماره 580 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 580 |
| عنوان استاندارد | تاییدیه کتبی مدیران |
| وضعیت | تجدیدنظر شده 1396 |
| موضوع اصلی | استفاده حسابرس از تاییدیه های کتبی مدیریت به عنوان بخشی از شواهد حسابرسی |
| مسئولیت اصلی مدیریت | تهیه صورتهای مالی و ارائه اطلاعات و اظهارات لازم به حسابرس |
| مسئولیت حسابرس | کسب تاییدیه های کتبی مناسب از مدیریت در موارد مورد نیاز |
| ماهیت تاییدیه | شواهد حسابرسی کتبی از سوی مدیریت |
| موضوع مهم | تایید مسئولیت مدیریت نسبت به صورتهای مالی و اطلاعات ارائه شده |
| زمان دریافت | معمولا نزدیک به تاریخ گزارش حسابرس |
| امضا کنندگان | مدیران دارای مسئولیت مناسب طبق شرایط واحد تجاری |
| تاییدیه جایگزین سایر شواهد؟ | خیر |
| در صورت عدم ارائه تاییدیه | حسابرس باید آثار آن را بر نتیجه گیری و گزارش حسابرسی ارزیابی کند |
| اهمیت استاندارد | مستندسازی مسئولیتها و اظهارات مدیریت و تقویت شواهد حسابرسی |
استاندارد حسابرسی 580 در مجموعه استانداردهای حسابرسی ایران با عنوان «تاییدیه کتبی مدیران» و وضعیت «تجدیدنظر شده 1396» درج شده است.
استاندارد حسابرسی شماره 580 چیست؟
استاندارد حسابرسی شماره 580 با عنوان تاییدیه کتبی مدیران به یکی از انواع مهم شواهد حسابرسی مربوط می شود.
در جریان حسابرسی، حسابرس اطلاعات و توضیحات مختلفی را از مدیریت واحد تجاری دریافت می کند. بخشی از این اطلاعات ممکن است به شکل کتبی از مدیریت درخواست شود تا مسئولیتها و اظهارات مدیریت به صورت رسمی مستند شود.
استاندارد 580 مشخص می کند حسابرس در چه شرایطی باید تاییدیه کتبی مدیریت را دریافت کند، چه مواردی باید در این تاییدیه مورد توجه قرار گیرد و اگر مدیریت از ارائه تاییدیه مورد نیاز خودداری کند، حسابرس چه اقداماتی باید انجام دهد.
تاییدیه کتبی مدیران می تواند درباره موضوعاتی مانند مسئولیت مدیریت نسبت به تهیه صورتهای مالی، کامل بودن اطلاعات ارائه شده به حسابرس و برخی اظهارات خاص مرتبط با حسابرسی باشد.
تاییدیه کتبی مدیران چیست؟
تاییدیه کتبی مدیران، اظهاراتی است که مدیریت واحد تجاری به صورت کتبی در اختیار حسابرس قرار می دهد.
این تاییدیه می تواند شامل مواردی باشد که مدیریت در آنها مسئولیت خود را تایید می کند یا اطلاعات مشخصی را که برای حسابرسی اهمیت دارد، به صورت رسمی تایید می کند.
برای مثال مدیریت می تواند تایید کند که:
- مسئولیت تهیه صورتهای مالی را بر عهده دارد.
- اطلاعات مورد نیاز حسابرس را در اختیار او قرار داده است.
- معاملات و رویدادهای بااهمیت را اعلام کرده است.
- اطلاعات مربوط به برخی موضوعات خاص را به صورت کامل ارائه کرده است.
- مسئولیتهای خود را نسبت به اطلاعات مالی پذیرفته است.
چرا تاییدیه کتبی مدیران اهمیت دارد؟
در حسابرسی، بخش زیادی از اطلاعات از طریق اسناد، مدارک، محاسبات، تاییدیه های خارجی، مشاهده، بازرسی و روشهای تحلیلی به دست می آید.
با این حال، برخی اطلاعات مستقیما در اختیار مدیریت قرار دارند.
برای مثال:
- برنامه های آینده شرکت
- قصد مدیریت برای فروش یک دارایی
- اطلاعات مربوط به دعاوی خاص
- معاملات خاص
- برخی تعهدات
- اطلاعات مربوط به اشخاص وابسته
- تصمیمات مدیریت
- برخی اطلاعاتی که در اسناد حسابداری به شکل مستقیم قابل مشاهده نیستند
در چنین مواردی، تاییدیه کتبی مدیریت می تواند بخشی از شواهد حسابرسی باشد.
هدف استاندارد حسابرسی 580
هدف اصلی استاندارد 580 این است که حسابرس بتواند تاییدیه های کتبی مناسب را از مدیریت دریافت کند و از این تاییدیه ها در چارچوب شواهد حسابرسی استفاده کند.
به طور کلی اهداف حسابرس شامل موارد زیر است:
- دریافت تاییدیه کتبی مدیریت درباره مسئولیتهای مرتبط با تهیه صورتهای مالی.
- دریافت تاییدیه کتبی درباره کامل بودن اطلاعات ارائه شده به حسابرس.
- پشتیبانی از سایر شواهد حسابرسی در موارد مناسب.
- واکنش مناسب در صورت خودداری مدیریت از ارائه تاییدیه.
- ارزیابی آثار تاییدیه های دریافت شده بر نتیجه گیری حسابرس.
مسئولیت مدیریت در حسابرسی
یکی از نکات مهم استاندارد 580 این است که مسئولیت تهیه صورتهای مالی بر عهده مدیریت است.
حسابرس صورتهای مالی را تهیه نمی کند.
مدیریت باید:
- صورتهای مالی را طبق چارچوب گزارشگری مالی تهیه کند.
- اطلاعات صحیح و مرتبط را در اختیار حسابرس قرار دهد.
- دسترسی حسابرس به مدارک لازم را فراهم کند.
- مسئولیتهای خود را نسبت به صورتهای مالی بپذیرد.
- اطلاعات بااهمیت را از حسابرس پنهان نکند.
- در موارد مورد نیاز تاییدیه کتبی ارائه کند.
تاییدیه کتبی مدیریت در واقع می تواند به مستندسازی رسمی این مسئولیتها کمک کند.
تاییدیه مدیریت چه تفاوتی با شواهد حسابرسی دارد؟
تاییدیه کتبی مدیران خودش می تواند یکی از شواهد حسابرسی باشد، اما نباید آن را با تمام شواهد حسابرسی یکسان دانست.
حسابرس برای نتیجه گیری معمولا از مجموعه ای از شواهد استفاده می کند.
برای مثال:
- اسناد حسابداری
- فاکتورها
- قراردادها
- صورت حسابهای بانکی
- تاییدیه اشخاص ثالث
- محاسبات حسابرس
- روشهای تحلیلی
- مشاهده
- بازرسی
- تاییدیه کتبی مدیریت
بنابراین تاییدیه مدیریت معمولا در کنار سایر شواهد مورد استفاده قرار می گیرد.
آیا تاییدیه کتبی مدیریت به تنهایی کافی است؟
خیر.
این یکی از مهم ترین نکات استاندارد 580 است.
حسابرس نباید در موضوعاتی که شواهد مستقل و مناسب دیگری قابل دستیابی است، صرفا به اظهارات مدیریت اتکا کند.
برای مثال فرض کنید مدیریت اعلام کند:
«تمام مطالبات شرکت قابل وصول هستند.»
حسابرس نمی تواند فقط بر اساس همین جمله نتیجه گیری کند.
ممکن است لازم باشد:
- مانده حساب مشتریان بررسی شود.
- تاییدیه مطالبات ارسال شود.
- دریافتهای بعد از تاریخ صورتهای مالی بررسی شود.
- سوابق وصول مطالبات بررسی شود.
- سن مطالبات تحلیل شود.
بنابراین تاییدیه مدیریت بخشی از شواهد است، نه جایگزین تمام روشهای حسابرسی.
چه کسانی باید تاییدیه کتبی را امضا کنند؟
تاییدیه کتبی باید توسط مدیرانی ارائه شود که مسئولیت مناسب و کافی نسبت به موضوعات مربوط به صورتهای مالی دارند.
در عمل، بسته به ساختار واحد تجاری ممکن است مدیرعامل، مدیر مالی یا سایر اعضای مدیریت که مسئولیت مرتبط دارند، تاییدیه را امضا کنند.
مهم این است که شخص امضا کننده، اختیار و مسئولیت لازم برای ارائه اظهارات مربوط را داشته باشد.
زمان دریافت تاییدیه کتبی مدیران
تاییدیه کتبی مدیریت معمولا باید در زمانی نزدیک به تاریخ گزارش حسابرس دریافت شود.
علت این موضوع آن است که تاییدیه باید وضعیت اطلاعات و مسئولیتهای مدیریت را در ارتباط با صورتهای مالی مورد رسیدگی پوشش دهد.
برای مثال اگر گزارش حسابرس در تاریخ 20 خرداد صادر شود، دریافت تاییدیه در زمانی بسیار دور از تاریخ گزارش ممکن است نتواند تمام شرایط مربوط به تاریخ گزارش را پوشش دهد.
تاییدیه کتبی درباره مسئولیت مدیریت
یکی از مهم ترین موارد تاییدیه کتبی، تایید مسئولیت مدیریت نسبت به صورتهای مالی است.
مدیریت باید مسئولیت خود را در زمینه هایی مانند:
- تهیه صورتهای مالی
- ارائه منصفانه اطلاعات طبق چارچوب گزارشگری مالی
- طراحی و اجرای کنترلهای داخلی مرتبط
- ارائه اطلاعات مورد نیاز حسابرس
بپذیرد.
این تاییدیه به حسابرس کمک می کند مسئولیتهای مدیریت و حسابرس از یکدیگر تفکیک شوند.
تاییدیه کتبی درباره کامل بودن اطلاعات
حسابرس برای اجرای حسابرسی به اطلاعات زیادی نیاز دارد.
مدیریت باید اطلاعات مورد نیاز را در اختیار حسابرس قرار دهد.
برای مثال:
- دفاتر حسابداری
- قراردادها
- اسناد مالی
- اطلاعات اشخاص وابسته
- اطلاعات دعاوی
- اطلاعات تعهدات
- اطلاعات معاملات بااهمیت
یکی از موضوعات مهم، کامل بودن اطلاعات ارائه شده به حسابرس است.
مدیریت نباید اطلاعات بااهمیت را عمدا حذف یا پنهان کند.
تاییدیه درباره معاملات و رویدادهای بااهمیت
گاهی حسابرس درباره معاملات یا رویدادهای خاص نیازمند تاییدیه کتبی مدیریت است.
برای مثال:
- معامله با یکی از مدیران
- معامله با شرکت وابسته
- فروش عمده یک دارایی
- قرارداد مهم
- تعهد مالی خاص
- دعوای حقوقی
- تعهدات خارج از ترازنامه
در چنین شرایطی ممکن است دریافت تاییدیه کتبی مناسب از مدیریت بخشی از شواهد حسابرسی باشد.
تاییدیه درباره تقلب
تاییدیه کتبی مدیریت می تواند در ارتباط با برخی موضوعات مربوط به تقلب نیز مورد استفاده قرار گیرد.
برای مثال مدیریت ممکن است درباره:
- مسئولیت خود برای پیشگیری و کشف تقلب
- اطلاعات مربوط به تقلبهای شناسایی شده
- تقلبهای احتمالی
- اتهامات مربوط به تقلب
اظهارات کتبی ارائه کند.
البته تاییدیه مدیریت جایگزین روشهای حسابرسی مربوط به تقلب نیست.
حسابرس باید مطابق استاندارد 240 نیز مسئولیتهای خود را درباره تقلب اجرا کند.
تاییدیه درباره اشخاص وابسته
اطلاعات مربوط به اشخاص وابسته نیز می تواند از موضوعات مهم تاییدیه مدیریت باشد.
مدیریت ممکن است تایید کند که اطلاعات مربوط به:
- اشخاص وابسته
- معاملات با اشخاص وابسته
- مانده حسابهای اشخاص وابسته
- روابط خاص
- تعهدات مرتبط
به صورت کامل در اختیار حسابرس قرار گرفته است.
این موضوع با استاندارد حسابرسی 550 درباره اشخاص وابسته ارتباط مستقیم دارد.
تاییدیه درباره تداوم فعالیت
در بررسی تداوم فعالیت نیز ممکن است اظهارات مدیریت اهمیت داشته باشد.
برای مثال مدیریت ممکن است برنامه خود را برای:
- تامین مالی
- افزایش سرمایه
- فروش داراییها
- کاهش هزینه ها
- بازپرداخت بدهیها
- دریافت تسهیلات
- ادامه فعالیت
ارائه کند.
حسابرس می تواند برای برخی از این موضوعات تاییدیه کتبی دریافت کند.
اما باز هم باید توجه داشت که تاییدیه مدیریت به تنهایی شواهد کافی درباره تحقق برنامه های آینده نیست.
این موضوع با استاندارد 570 درباره تداوم فعالیت ارتباط دارد.
اگر مدیریت تاییدیه کتبی ندهد چه اتفاقی می افتد؟
این موضوع بسیار مهم است.
اگر حسابرس تاییدیه کتبی مورد نیاز را از مدیریت درخواست کند و مدیریت از ارائه آن خودداری کند، حسابرس باید موضوع را جدی بررسی کند.
در این شرایط حسابرس باید:
- موضوع را با مدیریت مطرح کند.
- دلایل خودداری مدیریت را بررسی کند.
- قابلیت اتکای سایر اظهارات مدیریت را ارزیابی کند.
- آثار موضوع را بر شواهد حسابرسی بررسی کند.
- در صورت لزوم با ارکان راهبری واحد تجاری ارتباط برقرار کند.
- آثار موضوع بر نتیجه گیری و گزارش حسابرس را ارزیابی کند.
امتناع مدیریت از ارائه تاییدیه می تواند نشانه ای از وجود مشکل جدی در اطلاعات یا نگرش مدیریت نسبت به حسابرسی باشد.
آیا عدم ارائه تاییدیه باعث تغییر گزارش حسابرس می شود؟
ممکن است.
اگر عدم دریافت تاییدیه کتبی باعث شود حسابرس نتواند شواهد کافی و مناسب به دست آورد، موضوع می تواند بر نتیجه گیری حسابرس و در شرایط مربوط بر گزارش حسابرس اثر بگذارد.
نوع اثر به:
- اهمیت موضوع
- گستردگی آثار احتمالی
- وجود یا نبود شواهد جایگزین
- میزان محدودیت ایجاد شده در حسابرسی
بستگی دارد.
بنابراین نمی توان گفت هر عدم ارائه تاییدیه به طور خودکار باعث یک نوع مشخص از اظهارنظر می شود.
اگر مدیریت تاییدیه اشتباه ارائه کند چه می شود؟
فرض کنید مدیریت در تاییدیه کتبی اعلام کند:
«هیچ دعوای حقوقی بااهمیتی علیه شرکت وجود ندارد.»
اما حسابرس در جریان رسیدگی متوجه شود که شرکت با یک دعوای حقوقی بسیار مهم مواجه است.
در چنین شرایطی حسابرس باید موضوع را بررسی کند.
این تناقض می تواند نشان دهنده وجود مشکل در اطلاعات ارائه شده توسط مدیریت باشد.
حسابرس باید:
- موضوع را با مدیریت مطرح کند.
- مدارک مربوط را بررسی کند.
- آثار موضوع بر صورتهای مالی را ارزیابی کند.
- قابلیت اتکای سایر اظهارات مدیریت را مورد توجه قرار دهد.
- در صورت نیاز آثار موضوع را بر گزارش حسابرس بررسی کند.
نمونه موضوعات قابل درج در تاییدیه مدیریت
| موضوع | نمونه تاییدیه |
| صورتهای مالی | تایید مسئولیت مدیریت نسبت به تهیه صورتهای مالی |
| اطلاعات حسابداری | تایید ارائه کامل اطلاعات مورد نیاز |
| معاملات بااهمیت | تایید کامل بودن اطلاعات معاملات |
| اشخاص وابسته | تایید کامل بودن اطلاعات اشخاص وابسته |
| تقلب | ارائه اطلاعات درباره تقلبهای شناخته شده |
| دعاوی حقوقی | ارائه اطلاعات درباره دعاوی و تعهدات |
| تداوم فعالیت | تایید برنامه های مدیریت در شرایط خاص |
| بدهیها | تایید کامل بودن بدهیها و تعهدات |
| داراییها | تایید حقوق و مالکیت نسبت به داراییها |
| رویدادهای بعدی | ارائه اطلاعات درباره رویدادهای مهم پس از تاریخ صورتهای مالی |
مسیر دریافت تاییدیه کتبی مدیران
| مرحله | اقدام حسابرس | نتیجه |
| 1 | تعیین موضوعات مورد نیاز | مشخص شدن تاییدیه های لازم |
| 2 | تهیه درخواست تاییدیه | تعیین موارد مورد تایید |
| 3 | ارسال درخواست به مدیریت | دریافت پاسخ رسمی |
| 4 | بررسی تاییدیه | ارزیابی محتوای اظهارات |
| 5 | مقایسه با سایر شواهد | بررسی سازگاری اطلاعات |
| 6 | بررسی تناقضها | شناسایی موارد مشکوک |
| 7 | پیگیری موارد ناقص | تکمیل شواهد |
| 8 | ارزیابی امتناع احتمالی | بررسی آثار عدم ارائه |
| 9 | نتیجه گیری | تعیین قابلیت اتکای شواهد |
| 10 | مستندسازی | ثبت نتیجه در کاربرگهای حسابرسی |
مثال جامع استاندارد حسابرسی 580
فرض کنید حسابرس در جریان رسیدگی به شرکت «الف» از مدیریت درخواست می کند تایید کند:
- تمام بدهیهای شرکت در صورتهای مالی ثبت شده است.
- تمام معاملات با اشخاص وابسته اعلام شده است.
- تمام دعاوی حقوقی بااهمیت به حسابرس اطلاع داده شده است.
- صورتهای مالی توسط مدیریت تهیه شده است.
- تمام اسناد و مدارک مورد نیاز حسابرس در اختیار او قرار گرفته است.
مدیریت تاییدیه کتبی را امضا و ارائه می کند.
حسابرس پس از دریافت تاییدیه، اطلاعات آن را با سایر شواهد مقایسه می کند.
در بررسی مدارک، حسابرس متوجه می شود یک دعوای حقوقی بااهمیت در تاییدیه مدیریت اعلام نشده است.
در این شرایط حسابرس نمی تواند صرفا به دلیل وجود تاییدیه مدیریت، موضوع را نادیده بگیرد.
بلکه باید:
- موضوع را با مدیریت مطرح کند.
- مدارک دعوا را بررسی کند.
- اثر مالی آن را ارزیابی کند.
- قابلیت اتکای سایر اظهارات مدیریت را بررسی کند.
- در صورت لزوم آثار موضوع را بر صورتهای مالی و گزارش حسابرس ارزیابی کند.
این مثال نشان می دهد که تاییدیه مدیریت، بخشی از شواهد حسابرسی است و جایگزین سایر شواهد نمی شود.
مثال دوم؛ خودداری مدیریت از امضای تاییدیه
فرض کنید حسابرس در پایان حسابرسی تاییدیه کتبی مدیریت را درخواست می کند.
مدیرعامل از امضای تاییدیه خودداری می کند و توضیح می دهد که مسئولیت محتوای صورتهای مالی را نمی پذیرد.
این موضوع می تواند بسیار مهم باشد.
حسابرس باید بررسی کند:
- دلیل خودداری چیست؟
- آیا سایر اظهارات مدیریت نیز قابل اتکا هستند؟
- آیا شواهد جایگزین وجود دارد؟
- آیا محدودیت در دستیابی به شواهد ایجاد شده است؟
- آیا موضوع بر گزارش حسابرس اثر می گذارد؟
در صورت اهمیت موضوع، ممکن است عدم دریافت تاییدیه کتبی پیامدهای جدی برای حسابرسی داشته باشد.
مثال سوم؛ تاییدیه ناقص
فرض کنید مدیریت تاییدیه کتبی را ارائه کرده اما برخی موارد مهم را از آن حذف کرده است.
برای مثال، حسابرس درخواست کرده است اطلاعات کامل درباره معاملات با اشخاص وابسته ارائه شود اما مدیریت فقط بخشی از معاملات را اعلام کرده است.
در این شرایط حسابرس باید:
- تاییدیه را بررسی کند.
- موارد ناقص را شناسایی کند.
- اطلاعات تکمیلی درخواست کند.
- اسناد و مدارک مربوط را بررسی کند.
- نتیجه را با سایر شواهد مقایسه کند.
هدف، اطمینان از کافی و مناسب بودن شواهد حسابرسی است.
اشتباهات رایج درباره تاییدیه کتبی مدیران
تصور اینکه تاییدیه مدیریت جایگزین حسابرسی است
تاییدیه مدیریت جایگزین سایر روشهای حسابرسی نیست.
دریافت تاییدیه در زمان نامناسب
تاییدیه باید با زمان گزارش حسابرس و دوره مورد رسیدگی ارتباط مناسب داشته باشد.
نادیده گرفتن تناقض بین تاییدیه و اسناد
اگر تاییدیه مدیریت با سایر شواهد تناقض داشته باشد، حسابرس باید موضوع را بررسی کند.
پذیرش تاییدیه بدون بررسی
تاییدیه باید در کنار سایر شواهد ارزیابی شود.
بی توجهی به امتناع مدیریت
خودداری مدیریت از ارائه تاییدیه مورد نیاز می تواند پیامدهای مهمی داشته باشد.
درخواست تاییدیه بدون تعیین هدف
هر تاییدیه باید هدف مشخصی در فرآیند حسابرسی داشته باشد.
تفاوت تاییدیه کتبی مدیران و تاییدیه خارجی
این دو موضوع را نباید با یکدیگر اشتباه گرفت.
تاییدیه کتبی مدیران از خود مدیریت واحد تجاری دریافت می شود.
اما تاییدیه خارجی از اشخاص یا سازمانهای خارج از واحد تجاری دریافت می شود.
برای مثال:
| نوع تاییدیه | منبع |
| تاییدیه کتبی مدیران | مدیریت شرکت |
| تاییدیه حساب بانکی | بانک |
| تاییدیه مانده مشتری | مشتری |
| تاییدیه مانده تامین کننده | تامین کننده |
| تاییدیه وکیل | موسسه حقوقی یا وکیل |
تاییدیه های خارجی معمولا از نظر منبع مستقل، ویژگی متفاوتی با اظهارات مدیریت دارند.
استاندارد حسابرسی 505 به تاییدیه های برون سازمانی مربوط می شود.
اهمیت استاندارد حسابرسی 580
استاندارد 580 به شفاف شدن مسئولیتهای مدیریت و حسابرس کمک می کند.
اجرای صحیح این استاندارد باعث می شود:
- مسئولیت مدیریت نسبت به صورتهای مالی مستند شود.
- اظهارات مهم مدیریت به صورت کتبی ثبت شود.
- شواهد حسابرسی تکمیل شود.
- تناقضهای احتمالی میان اظهارات مدیریت و سایر شواهد شناسایی شود.
- عدم همکاری مدیریت بهتر ارزیابی شود.
- فرآیند حسابرسی مستندتر شود.
- نتیجه گیری حسابرس پشتوانه بهتری داشته باشد.
نکات کلیدی استاندارد حسابرسی 580
اگر بخواهیم استاندارد 580 را خیلی خلاصه کنیم:
- تاییدیه کتبی مدیران یکی از انواع شواهد حسابرسی است.
- مدیریت مسئول تهیه صورتهای مالی است.
- حسابرس مسئول تهیه صورتهای مالی نیست.
- تاییدیه مدیریت جایگزین سایر شواهد حسابرسی نمی شود.
- حسابرس باید تاییدیه های مورد نیاز را در زمان مناسب دریافت کند.
- تاییدیه باید توسط مدیران دارای مسئولیت مناسب ارائه شود.
- کامل بودن اطلاعات ارائه شده به حسابرس اهمیت زیادی دارد.
- اطلاعات مربوط به تقلب، دعاوی، اشخاص وابسته و تعهدات ممکن است نیازمند تاییدیه باشد.
- اظهارات مدیریت باید با سایر شواهد حسابرسی مقایسه شوند.
- تناقض میان تاییدیه مدیریت و سایر شواهد باید بررسی شود.
- خودداری مدیریت از ارائه تاییدیه می تواند بر حسابرسی اثر بگذارد.
- در صورت عدم دریافت تاییدیه، حسابرس باید آثار آن را بر گزارش خود ارزیابی کند.
- استاندارد 580 با استانداردهای 500، 240، 550، 560 و 570 ارتباط دارد.
نقش رسا CRM در مدیریت اطلاعات سازمانی
در حسابرسی، دسترسی به اطلاعات منظم و قابل اتکا اهمیت زیادی دارد.
مدیریت سازمان باید بتواند اطلاعات مربوط به:
- مشتریان
- قراردادها
- فروش
- ارتباطات
- فعالیتهای سازمانی
- سوابق مشتریان
- فرآیندهای داخلی
را به شکل منظم مدیریت کند.
یک سیستم CRM می تواند به سازمان کمک کند اطلاعات پراکنده را یکپارچه کند و دسترسی مدیران به سوابق و اطلاعات مورد نیاز را ساده تر کند.
رسا CRM با ارائه راهکارهای نرم افزاری مدیریت ارتباط با مشتری و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات و ارتباطات خود را منظم تر و یکپارچه تر مدیریت کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 580 با عنوان تاییدیه کتبی مدیران یکی از استانداردهای مهم در حوزه شواهد حسابرسی است.
این استاندارد به مسئولیت حسابرس در دریافت تاییدیه های کتبی از مدیریت و نحوه استفاده از این تاییدیه ها در فرآیند حسابرسی می پردازد.
مدیریت مسئول تهیه صورتهای مالی و ارائه اطلاعات لازم به حسابرس است. حسابرس نیز باید در موارد مناسب تاییدیه های کتبی لازم را از مدیران دریافت کند.
تاییدیه مدیریت می تواند درباره موضوعاتی مانند مسئولیت مدیریت نسبت به صورتهای مالی، کامل بودن اطلاعات ارائه شده، معاملات بااهمیت، اشخاص وابسته، دعاوی، تعهدات، تقلب و برخی موضوعات مرتبط با تداوم فعالیت باشد.
با این حال، تاییدیه کتبی مدیریت به تنهایی شواهد کافی برای نتیجه گیری حسابرس نیست و معمولا باید همراه با سایر شواهد حسابرسی مورد استفاده قرار گیرد.
اگر اظهارات مدیریت با سایر شواهد حسابرسی تناقض داشته باشد، حسابرس باید موضوع را بررسی کند. همچنین اگر مدیریت از ارائه تاییدیه کتبی مورد نیاز خودداری کند، حسابرس باید آثار این موضوع را بر کفایت شواهد و در صورت لزوم بر گزارش حسابرس ارزیابی کند.
در نهایت، استاندارد 580 کمک می کند مسئولیتها و اظهارات مدیریت به شکل رسمی تر مستند شوند و حسابرس بتواند بر اساس مجموعه ای از شواهد کافی و مناسب، نتیجه گیری حرفه ای خود را انجام دهد.
سوالات متداول استاندارد حسابرسی 580
استاندارد حسابرسی 580 درباره چیست؟
استاندارد حسابرسی 580 درباره تاییدیه کتبی مدیران و مسئولیت حسابرس در دریافت و ارزیابی اظهارات کتبی مدیریت به عنوان بخشی از شواهد حسابرسی است.
تاییدیه کتبی مدیران چیست؟
تاییدیه کتبی مدیران سندی است که مدیریت در آن برخی مسئولیتها، اطلاعات یا اظهارات مرتبط با صورتهای مالی و حسابرسی را به صورت کتبی تایید می کند.
آیا تاییدیه مدیریت جایگزین سایر شواهد حسابرسی می شود؟
خیر. تاییدیه مدیریت یکی از انواع شواهد حسابرسی است و معمولا باید در کنار سایر شواهد مورد ارزیابی قرار گیرد.
چه کسی باید تاییدیه مدیریت را امضا کند؟
تاییدیه باید توسط مدیران دارای مسئولیت و اختیار مناسب نسبت به موضوعات مورد تایید ارائه شود.
تاییدیه مدیریت چه زمانی دریافت می شود؟
تاییدیه کتبی معمولا در زمانی نزدیک به تاریخ گزارش حسابرس دریافت می شود تا اظهارات مدیریت با دوره و صورتهای مالی مورد رسیدگی ارتباط مناسبی داشته باشد.
اگر مدیریت تاییدیه کتبی ندهد چه می شود؟
حسابرس باید دلیل خودداری مدیریت را بررسی کرده و آثار آن را بر شواهد حسابرسی، قابلیت اتکای سایر اظهارات مدیریت و در صورت لزوم گزارش حسابرس ارزیابی کند.
آیا تاییدیه مدیریت یک سند حسابرسی است؟
تاییدیه کتبی مدیریت می تواند به عنوان یکی از شواهد حسابرسی مورد استفاده قرار گیرد و باید در مستندات حسابرسی مناسب ثبت و نگهداری شود.
آیا تاییدیه مدیریت درباره تقلب هم دریافت می شود؟
در شرایط مناسب، حسابرس می تواند درباره برخی موضوعات مرتبط با تقلب از مدیریت تاییدیه کتبی دریافت کند؛ اما این تاییدیه جایگزین روشهای حسابرسی مربوط به تقلب نیست.
آیا تاییدیه مدیریت درباره اشخاص وابسته کاربرد دارد؟
بله. تاییدیه مدیریت می تواند در کنار سایر روشهای حسابرسی برای بررسی کامل بودن اطلاعات مربوط به اشخاص وابسته مورد استفاده قرار گیرد.
تفاوت تاییدیه مدیریت با تاییدیه خارجی چیست؟
تاییدیه مدیریت از خود واحد تجاری و مدیران دریافت می شود، اما تاییدیه خارجی از اشخاص یا سازمانهای خارج از واحد تجاری مانند بانک یا مشتری دریافت می شود.
استاندارد 580 با کدام استانداردها ارتباط دارد؟
استاندارد 580 ارتباط نزدیکی با استانداردهای 500 درباره شواهد حسابرسی، 240 درباره تقلب، 550 درباره اشخاص وابسته، 560 درباره رویدادهای پس از تاریخ صورتهای مالی و 570 درباره تداوم فعالیت دارد.
استاندارد حسابرسی 580 چه وضعیتی دارد؟
طبق فهرست استانداردهای حسابرسی ایران، استاندارد 580 با عنوان «تاییدیه کتبی مدیران» تجدیدنظر شده 1396 است.