بلاگ
استفاده از کار حسابرسان داخلی استاندارد حسابرسی شماره 610
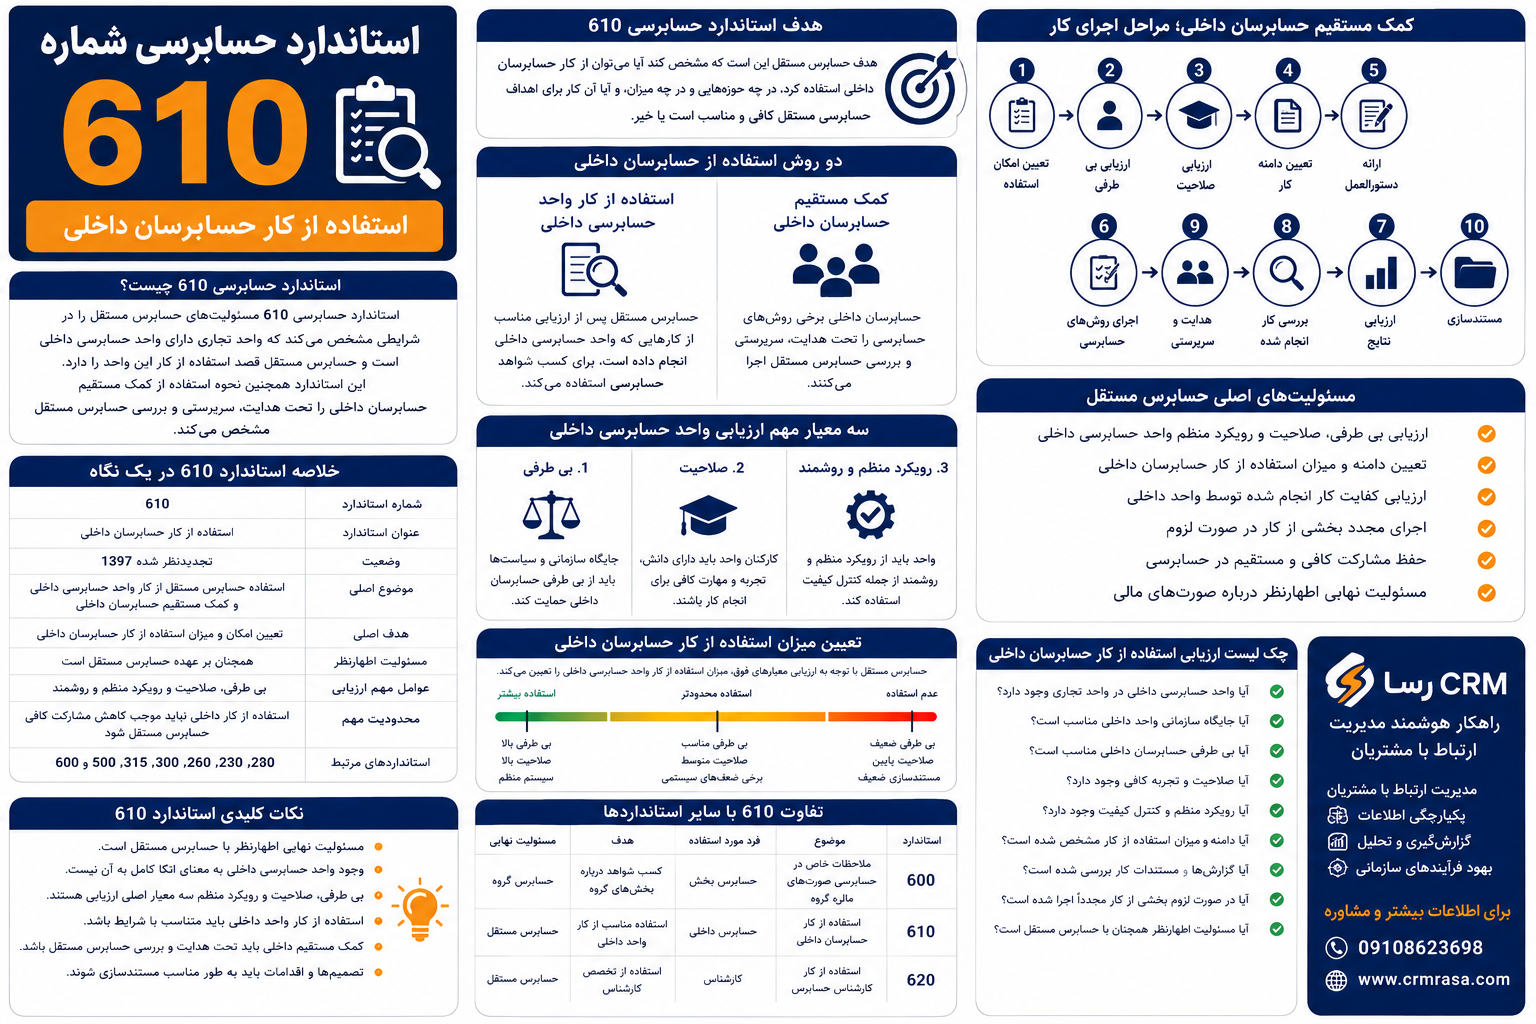
خلاصه استاندارد حسابرسی شماره 610 در یک نگاه
| مورد | توضیح |
|---|---|
| شماره استاندارد | 610 |
| عنوان استاندارد | استفاده از کار حسابرسان داخلی |
| وضعیت | تجدیدنظر شده 1397 |
| موضوع اصلی | استفاده حسابرس مستقل از کار واحد حسابرسی داخلی و کمک مستقیم حسابرسان داخلی |
| کاربرد اصلی | زمانی که واحد تجاری دارای واحد حسابرسی داخلی باشد و حسابرس مستقل قصد استفاده از کار آن را داشته باشد |
| واحد حسابرسی داخلی | بخشی از واحد تجاری که فعالیتهای اطمینان بخشی و مشاوره ای برای ارزیابی و بهبود راهبری، مدیریت ریسک و کنترلهای داخلی انجام می دهد |
| کمک مستقیم | استفاده از حسابرسان داخلی برای اجرای روشهای حسابرسی تحت هدایت، سرپرستی و بررسی حسابرس مستقل |
| عوامل مهم ارزیابی | بی طرفی، صلاحیت و رویکرد منظم و روشمند واحد حسابرسی داخلی |
| مسئولیت اظهارنظر | همچنان بر عهده حسابرس مستقل است |
| هدف اصلی | تعیین امکان و میزان استفاده از کار حسابرسان داخلی |
| کنترل کیفیت | رویکرد منظم و روشمند و کنترل کیفیت واحد داخلی باید مورد توجه قرار گیرد |
| محدودیت مهم | استفاده از کار حسابرسان داخلی نباید باعث کاهش مشارکت کافی حسابرس مستقل شود |
| مستندسازی | تصمیمها، ارزیابیها و روشهای حسابرسی مرتبط باید مستند شود |
| استاندارد مرتبط | استانداردهای 200، 230، 260، 300، 315، 500 و 600 |
استاندارد حسابرسی شماره 610 چیست؟
استاندارد حسابرسی شماره 610 با عنوان استفاده از کار حسابرسان داخلی، مسئولیتهای حسابرس مستقل را در شرایطی مشخص می کند که واحد تجاری دارای واحد حسابرسی داخلی است و حسابرس مستقل قصد دارد از کار این واحد برای کسب شواهد حسابرسی استفاده کند.
این استاندارد همچنین شرایط استفاده از کمک مستقیم حسابرسان داخلی را تحت هدایت، سرپرستی و بررسی حسابرس مستقل مشخص می کند.
به زبان ساده، ممکن است یک شرکت علاوه بر حسابرس مستقل، واحد حسابرسی داخلی نیز داشته باشد.
حسابرس مستقل در چنین شرایطی می تواند پس از انجام ارزیابیهای لازم، از برخی کارهای انجام شده توسط حسابرسان داخلی استفاده کند.
اما این موضوع به معنی انتقال مسئولیت حسابرس مستقل به حسابرسان داخلی نیست.
حسابرسی داخلی چیست؟
حسابرسی داخلی فعالیتی است که در داخل واحد تجاری انجام می شود و معمولا با هدف ارزیابی و بهبود موارد زیر فعالیت می کند:
- فرآیندهای راهبری
- مدیریت ریسک
- کنترلهای داخلی
- رعایت رویه ها
- کارایی فرآیندها
- حفاظت از داراییها
- شناسایی نقاط ضعف
- ارائه پیشنهادهای اصلاحی
واحد حسابرسی داخلی می تواند اطلاعات ارزشمندی برای مدیریت و همچنین حسابرس مستقل فراهم کند.
واحد حسابرسی داخلی چیست؟
واحد حسابرسی داخلی بخشی از واحد تجاری است که فعالیتهای اطمینان بخشی و مشاوره ای انجام می دهد تا اثربخشی فرآیندهای راهبری، مدیریت ریسک و کنترلهای داخلی را ارزیابی و بهبود دهد.
برای مثال، یک شرکت بزرگ ممکن است واحد حسابرسی داخلی داشته باشد که به صورت مستمر موارد زیر را بررسی کند:
- کنترلهای مالی
- فرآیند خرید
- فرآیند فروش
- موجودی کالا
- پرداختها
- دریافتهای نقدی
- کنترل دسترسی به سیستمها
- رعایت دستورالعملهای داخلی
هدف استاندارد حسابرسی 610
هدف اصلی حسابرس مستقل در استفاده از کار حسابرسان داخلی این است که مشخص کند:
- آیا می توان از کار واحد حسابرسی داخلی استفاده کرد؟
- اگر امکان استفاده وجود دارد، در چه حوزه هایی؟
- میزان استفاده از کار واحد حسابرسی داخلی چقدر باشد؟
- آیا کار انجام شده برای اهداف حسابرسی مستقل کافی است؟
- اگر از کمک مستقیم حسابرسان داخلی استفاده شود، چگونه باید کار آنها هدایت و بررسی شود؟
در نهایت، حسابرس مستقل باید همچنان خودش به نتیجه گیری حرفه ای درباره صورتهای مالی برسد.
دو روش استفاده از حسابرسان داخلی
استاندارد 610 دو موضوع مهم را پوشش می دهد:
| روش | توضیح |
| استفاده از کار واحد حسابرسی داخلی | حسابرس مستقل از کارهایی که واحد حسابرسی داخلی انجام داده است، پس از ارزیابی مناسب، برای کسب شواهد استفاده می کند |
| کمک مستقیم حسابرسان داخلی | حسابرسان داخلی برخی روشهای حسابرسی را تحت هدایت، سرپرستی و بررسی حسابرس مستقل اجرا می کنند |
این دو روش نباید با یکدیگر اشتباه گرفته شوند.
استفاده از کار واحد حسابرسی داخلی
در این حالت، حسابرسان داخلی قبلا کاری را انجام داده اند و حسابرس مستقل بررسی می کند که آیا می تواند از نتایج آن کار برای اهداف حسابرسی استفاده کند یا خیر.
برای مثال، واحد حسابرسی داخلی ممکن است موجودی کالا را بررسی کرده باشد.
حسابرس مستقل می تواند ارزیابی کند که:
- کار چگونه انجام شده؟
- چه روشهایی اجرا شده؟
- چه شواهدی جمع آوری شده؟
- چه یافته هایی به دست آمده؟
- آیا کار برای اهداف حسابرسی مستقل قابل استفاده است؟
کمک مستقیم حسابرسان داخلی
کمک مستقیم با استفاده از کار قبلی واحد حسابرسی داخلی متفاوت است.
در کمک مستقیم، حسابرسان داخلی برای اجرای برخی روشهای حسابرسی تحت:
- هدایت
- سرپرستی
- بررسی
حسابرس مستقل فعالیت می کنند.
برای مثال حسابرس مستقل ممکن است از حسابرسان داخلی بخواهد بخشی از اسناد فروش را طبق دستورالعمل مشخص بررسی کنند.
اما تصمیم گیری نهایی و مسئولیت کار همچنان با حسابرس مستقل است.
آیا حسابرس مستقل می تواند به طور کامل به حسابرسان داخلی اعتماد کند؟
خیر.
حسابرس مستقل نمی تواند صرفا به دلیل وجود واحد حسابرسی داخلی، تمام مسئولیتهای حسابرسی را به آن واحد واگذار کند.
طبق استاندارد 610، مسئولیت اظهارنظر حسابرس مستقل همچنان بر عهده خود اوست و استفاده از کار حسابرسان داخلی این مسئولیت را کاهش نمی دهد.
سه معیار مهم برای ارزیابی واحد حسابرسی داخلی
یکی از مهم ترین بخشهای استاندارد 610، ارزیابی واحد حسابرسی داخلی است.
حسابرس مستقل باید سه موضوع اصلی را بررسی کند:
1. بی طرفی
آیا جایگاه سازمانی واحد حسابرسی داخلی و سیاستها و روشهای آن از بی طرفی حسابرسان داخلی حمایت می کند؟
2. صلاحیت
آیا کارکنان واحد حسابرسی داخلی دانش، تجربه و مهارت کافی برای انجام کار دارند؟
3. رویکرد منظم و روشمند
آیا واحد حسابرسی داخلی از یک رویکرد منظم و روشمند، از جمله کنترل کیفیت، استفاده می کند؟
بی طرفی حسابرس داخلی چیست؟
بی طرفی به این معنی است که حسابرس داخلی بتواند کار خود را بدون تاثیرپذیری نامناسب از مدیران یا سایر اشخاص انجام دهد.
برای مثال اگر مدیر مالی بتواند نتایج حسابرسی داخلی را تغییر دهد، بی طرفی واحد حسابرسی داخلی می تواند زیر سوال برود.
حسابرس مستقل باید جایگاه سازمانی واحد حسابرسی داخلی و سیاستهای مربوط به آن را بررسی کند.
صلاحیت حسابرسان داخلی
صلاحیت حرفه ای نیز اهمیت زیادی دارد.
حسابرس مستقل باید توجه کند که کارکنان واحد حسابرسی داخلی آیا از:
- دانش حسابداری
- دانش حسابرسی
- تجربه حرفه ای
- مهارتهای تحلیلی
- شناخت کنترلهای داخلی
- دانش سیستمهای اطلاعاتی
برخوردار هستند یا خیر.
هرچه صلاحیت واحد حسابرسی داخلی بیشتر باشد، امکان استفاده از کار آن نیز می تواند بیشتر باشد؛ البته مشروط به رعایت سایر الزامات استاندارد.
رویکرد منظم و روشمند
واحد حسابرسی داخلی باید برای انجام کار خود روش مشخص و منظم داشته باشد.
این موضوع می تواند شامل:
- برنامه حسابرسی
- ارزیابی ریسک
- روشهای اجرایی
- مستندسازی
- کنترل کیفیت
- بررسی کار
- گزارش یافته ها
باشد.
اگر واحد حسابرسی داخلی بدون روش مشخص و مستندسازی مناسب فعالیت کند، اتکا به کار آن برای حسابرس مستقل دشوارتر خواهد بود.
چه زمانی نباید از کار حسابرسی داخلی استفاده کرد؟
اگر حسابرس مستقل به این نتیجه برسد که:
- جایگاه سازمانی واحد حسابرسی داخلی از بی طرفی کافی حمایت نمی کند،
- واحد حسابرسی داخلی صلاحیت کافی ندارد،
- یا رویکرد آن منظم و روشمند نیست،
نباید از کار آن واحد به عنوان شواهد حسابرسی استفاده کند.
این یکی از نکات مهم استاندارد 610 است.
تعیین میزان استفاده از کار حسابرسان داخلی
حتی اگر حسابرس مستقل به این نتیجه برسد که امکان استفاده از کار حسابرسی داخلی وجود دارد، باز هم باید تعیین کند چه مقدار از کار آنها قابل استفاده است.
برای مثال:
| وضعیت | میزان اتکا احتمالی |
| بی طرفی بالا + صلاحیت بالا + سیستم منظم | امکان استفاده بیشتر |
| بی طرفی مناسب + صلاحیت متوسط | استفاده محدودتر |
| بی طرفی ضعیف | استفاده بسیار محدود یا عدم استفاده |
| صلاحیت پایین | عدم استفاده مناسب نیست |
| مستندسازی ضعیف | نیاز به رسیدگی مستقیم بیشتر |
البته میزان استفاده در هر حسابرسی به شرایط واقعی کار و قضاوت حرفه ای حسابرس مستقل بستگی دارد.
ارتباط حسابرس مستقل و حسابرس داخلی
هماهنگی بین حسابرس مستقل و واحد حسابرسی داخلی اهمیت زیادی دارد.
این هماهنگی می تواند درباره موارد زیر باشد:
- زمانبندی کار
- دامنه رسیدگی
- موضوعات مورد بررسی
- سطح اهمیت
- روش انتخاب نمونه
- مستندسازی
- یافته های حسابرسی
- نقاط ضعف کنترل داخلی
انجام هماهنگی مناسب می تواند از دوباره کاری جلوگیری کند.
مطالعه گزارشهای حسابرسی داخلی
اگر حسابرس مستقل قصد داشته باشد از کار واحد حسابرسی داخلی استفاده کند، باید گزارشهای مربوط به کار انجام شده را بررسی کند.
این گزارشها می توانند اطلاعاتی درباره:
- دامنه کار
- روشهای انجام شده
- یافته ها
- تحریفها
- ضعفهای کنترل داخلی
- توصیه های اصلاحی
در اختیار حسابرس مستقل قرار دهند.
ارزیابی کفایت کار حسابرسی داخلی
حسابرس مستقل نمی تواند صرفا گزارش حسابرس داخلی را دریافت و بدون بررسی از آن استفاده کند.
باید روشهای حسابرسی کافی برای ارزیابی کفایت کار انجام دهد.
این ارزیابی می تواند شامل:
- بررسی مستندات
- بررسی روشهای اجرا شده
- ارزیابی یافته ها
- بررسی نمونه ها
- اجرای مجدد بخشی از کار
باشد.
اجرای مجدد بخشی از کار
یکی از نکات مهم استاندارد 610 این است که حسابرس مستقل برای ارزیابی کفایت کار واحد حسابرسی داخلی، می تواند بخشی از کار انجام شده را مجددا اجرا کند.
برای مثال:
حسابرس داخلی 50 فاکتور فروش را بررسی کرده است.
حسابرس مستقل می تواند بخشی از همان رسیدگی را خودش تکرار کند تا ببیند آیا نتایج به دست آمده قابل اتکا است یا خیر.
مسئولیت نهایی حسابرس مستقل
حتی اگر حسابرس مستقل از کار حسابرسان داخلی استفاده کند، مسئولیت اظهارنظر درباره صورتهای مالی همچنان با حسابرس مستقل است.
به همین دلیل حسابرس مستقل باید:
- قضاوت حرفه ای خود را اعمال کند.
- شواهد کافی و مناسب به دست آورد.
- خطرهای حسابرسی را ارزیابی کند.
- کار حسابرسان داخلی را ارزیابی کند.
- نتیجه گیری نهایی را خودش انجام دهد.
کمک مستقیم حسابرسان داخلی چگونه انجام می شود؟
اگر شرایط لازم وجود داشته باشد، حسابرسان داخلی می توانند تحت هدایت حسابرس مستقل برخی روشهای حسابرسی را انجام دهند.
فرآیند می تواند به این شکل باشد:
| مرحله | اقدام |
| 1 | تعیین امکان استفاده از کمک مستقیم |
| 2 | ارزیابی بی طرفی حسابرسان داخلی |
| 3 | ارزیابی صلاحیت |
| 4 | تعیین دامنه کار |
| 5 | ارائه دستورالعمل |
| 6 | اجرای روشهای حسابرسی |
| 7 | هدایت و سرپرستی |
| 8 | بررسی کار انجام شده |
| 9 | ارزیابی نتایج |
| 10 | مستندسازی |
محدودیتهای کمک مستقیم
حسابرس مستقل باید مراقب باشد که استفاده از کمک مستقیم حسابرسان داخلی بیش از اندازه نشود.
زیرا حسابرسان داخلی مستقل از واحد تجاری نیستند و مسئولیت اظهارنظر حسابرسی نیز با حسابرس مستقل است.
بنابراین حسابرس مستقل باید همچنان مشارکت کافی و مستقیم در حسابرسی داشته باشد.
مثال جامع استاندارد حسابرسی 610
فرض کنید یک شرکت بزرگ دارای واحد حسابرسی داخلی با 10 کارمند حرفه ای است.
واحد حسابرسی داخلی طی سال:
- کنترلهای خرید
- حسابهای دریافتنی
- موجودی کالا
- پرداختهای نقدی
- کنترل دسترسی سیستم مالی
را بررسی کرده است.
حسابرس مستقل در زمان برنامه ریزی حسابرسی متوجه می شود واحد حسابرسی داخلی:
- جایگاه سازمانی مناسبی دارد.
- کارکنان متخصص دارد.
- برنامه حسابرسی مشخص دارد.
- مستندسازی منظم دارد.
- کنترل کیفیت دارد.
بنابراین حسابرس مستقل می تواند بررسی کند که در چه حوزه هایی استفاده از کار واحد حسابرسی داخلی مناسب است.
مثال استفاده از کار حسابرس داخلی
فرض کنیم واحد حسابرسی داخلی کنترلهای موجودی کالا را بررسی کرده است.
حسابرس مستقل می تواند:
- گزارش حسابرسی داخلی را مطالعه کند.
- روشهای اجرا شده را بررسی کند.
- نمونه های انتخاب شده را ارزیابی کند.
- بخشی از رسیدگی را مجددا انجام دهد.
- کیفیت شواهد را ارزیابی کند.
- درباره امکان استفاده از نتایج تصمیم گیری کند.
اگر نتایج قابل اتکا باشد، بخشی از کار می تواند در حسابرسی مستقل مورد استفاده قرار گیرد.
مثال کمک مستقیم حسابرسان داخلی
فرض کنید حسابرس مستقل قصد دارد تعداد زیادی فاکتور فروش را بررسی کند.
با توجه به حجم کار، ممکن است برخی حسابرسان داخلی تحت هدایت حسابرس مستقل، بخشی از فاکتورها را بررسی کنند.
حسابرس مستقل باید:
- دستورالعمل مشخص بدهد.
- کار آنها را هدایت کند.
- بر اجرای کار نظارت داشته باشد.
- نتایج را بررسی کند.
- مستندات را ارزیابی کند.
تفاوت حسابرس داخلی و حسابرس مستقل
| ویژگی | حسابرس داخلی | حسابرس مستقل |
| جایگاه | داخل واحد تجاری | خارج از واحد تجاری |
| هدف اصلی | بهبود کنترل، ریسک و راهبری | اظهارنظر درباره صورتهای مالی |
| استقلال | مستقل از واحد تجاری نیست | الزامات استقلال حرفه ای دارد |
| استفاده از کار | ممکن است توسط حسابرس مستقل استفاده شود | مسئول اظهارنظر نهایی است |
| گزارش | معمولا به مدیریت یا ارکان راهبری | گزارش حسابرس مستقل |
| دامنه | می تواند گسترده و مستمر باشد | با هدف حسابرسی صورتهای مالی |
تفاوت استاندارد 610 و استاندارد 600
این دو استاندارد به دلیل شباهت موضوعی ممکن است اشتباه گرفته شوند.
| موضوع | استاندارد 600 | استاندارد 610 |
| موضوع اصلی | حسابرسی صورتهای مالی گروه | استفاده از کار حسابرسان داخلی |
| فرد مورد استفاده | حسابرس بخش | حسابرس داخلی |
| محیط | گروه و بخشهای آن | واحد تجاری و واحد حسابرسی داخلی |
| هدف | کسب شواهد درباره بخشهای گروه | استفاده مناسب از کار حسابرسی داخلی |
| مسئولیت نهایی | حسابرس گروه | حسابرس مستقل |
| استقلال | حسابرس بخش باید ارزیابی شود | بی طرفی حسابرسان داخلی ارزیابی می شود |
تفاوت استاندارد 610 و استاندارد 620
استاندارد 620 مربوط به استفاده از کار کارشناس حسابرس است.
در مقابل، استاندارد 610 درباره استفاده از کار حسابرسان داخلی است.
بنابراین:
610 = حسابرسان داخلی
620 = کارشناس حسابرس
مستندسازی استفاده از کار حسابرسان داخلی
حسابرس مستقل باید موضوعات مهم مربوط به استفاده از کار حسابرسان داخلی را مستند کند.
مستندات می تواند شامل:
- ارزیابی بی طرفی
- ارزیابی صلاحیت
- ارزیابی رویکرد منظم و روشمند
- تصمیم درباره میزان استفاده
- ماهیت کار مورد استفاده
- روشهای حسابرسی انجام شده برای ارزیابی کار
- نتایج بررسی
- روشهای اجرای مجدد
- تصمیمهای مربوط به کمک مستقیم
باشد.
اشتباهات رایج در استفاده از کار حسابرسان داخلی
اعتماد کامل به گزارش حسابرس داخلی
وجود گزارش حسابرسی داخلی به معنی کافی بودن آن برای حسابرس مستقل نیست.
نادیده گرفتن بی طرفی
اگر جایگاه سازمانی حسابرس داخلی مناسب نباشد، امکان اتکا به کار او کاهش می یابد.
نادیده گرفتن صلاحیت
کار حسابرس داخلی باید از نظر دانش و مهارت حرفه ای ارزیابی شود.
استفاده بیش از حد از کمک مستقیم
حسابرس مستقل باید مشارکت کافی خودش را در حسابرسی حفظ کند.
بررسی نکردن مستندات
نتایج حسابرسی داخلی بدون مستندات کافی ممکن است قابل اتکا نباشد.
انتقال مسئولیت اظهارنظر
استفاده از کار حسابرسان داخلی به هیچ وجه مسئولیت حسابرس مستقل برای اظهارنظر را منتقل نمی کند.
چک لیست استاندارد حسابرسی 610
| سوال | وضعیت |
| آیا واحد تجاری دارای واحد حسابرسی داخلی است؟ | بررسی شود |
| آیا حسابرس مستقل قصد استفاده از کار آن را دارد؟ | بررسی شود |
| آیا جایگاه سازمانی واحد داخلی مناسب است؟ | بررسی شود |
| آیا بی طرفی حسابرسان داخلی مناسب است؟ | بررسی شود |
| آیا صلاحیت حسابرسان داخلی کافی است؟ | بررسی شود |
| آیا رویکرد واحد منظم و روشمند است؟ | بررسی شود |
| آیا کنترل کیفیت وجود دارد؟ | بررسی شود |
| آیا دامنه استفاده از کار مشخص شده است؟ | بررسی شود |
| آیا گزارشهای حسابرسی داخلی بررسی شده است؟ | بررسی شود |
| آیا بخشی از کار مجددا اجرا شده است؟ | در صورت لزوم |
| آیا میزان کمک مستقیم مشخص شده است؟ | بررسی شود |
| آیا کار حسابرسان داخلی تحت هدایت و سرپرستی مناسب بوده است؟ | بررسی شود |
| آیا مسئولیت حسابرس مستقل حفظ شده است؟ | بررسی شود |
| آیا تصمیمها مستند شده اند؟ | بررسی شود |
نکات کلیدی استاندارد حسابرسی 610
اگر بخواهیم استاندارد 610 را خیلی خلاصه کنیم:
- استاندارد 610 درباره استفاده از کار حسابرسان داخلی است.
- این استاندارد در شرایط وجود واحد حسابرسی داخلی مطرح می شود.
- حسابرس مستقل باید امکان استفاده از کار واحد حسابرسی داخلی را ارزیابی کند.
- بی طرفی یکی از معیارهای مهم است.
- صلاحیت حسابرسان داخلی باید بررسی شود.
- رویکرد منظم و روشمند واحد حسابرسی داخلی اهمیت دارد.
- کنترل کیفیت واحد داخلی نیز باید مورد توجه قرار گیرد.
- میزان استفاده از کار داخلی باید متناسب با شرایط تعیین شود.
- حسابرس مستقل باید کفایت کار مورد استفاده را ارزیابی کند.
- ممکن است بخشی از کار حسابرسی داخلی مجددا اجرا شود.
- استاندارد 610 موضوع کمک مستقیم حسابرسان داخلی را نیز پوشش می دهد.
- کمک مستقیم باید تحت هدایت، سرپرستی و بررسی حسابرس مستقل باشد.
- حسابرسان داخلی مستقل از واحد تجاری محسوب نمی شوند.
- مسئولیت اظهارنظر همچنان بر عهده حسابرس مستقل است.
- استفاده از کار حسابرسان داخلی نباید باعث کاهش مشارکت کافی حسابرس مستقل شود.
- تصمیمها و اقدامات مهم باید مستند شوند.
نقش رسا CRM در تقویت کنترل و مدیریت فرآیندهای سازمانی
وجود فرآیندهای منظم و اطلاعات یکپارچه می تواند به سازمانها کمک کند کنترل دقیق تری بر فعالیتهای خود داشته باشند.
در شرکتهایی که فرآیندهای مختلفی مانند فروش، خدمات، قراردادها و ارتباط با مشتریان دارند، ثبت و نگهداری یکپارچه اطلاعات می تواند به مدیریت بهتر فرآیندها کمک کند.
رسا CRM با ارائه راهکارهای نرم افزاری برای مدیریت ارتباط با مشتریان و فرآیندهای سازمانی، به کسب و کارها کمک می کند اطلاعات و فعالیتهای مرتبط با مشتریان و فرآیندهای سازمانی را منظم تر مدیریت کنند.
وب سایت رسا CRM
جمع بندی
استاندارد حسابرسی شماره 610 با عنوان استفاده از کار حسابرسان داخلی، چارچوبی برای تصمیم گیری حسابرس مستقل درباره استفاده از فعالیتهای انجام شده توسط واحد حسابرسی داخلی و همچنین استفاده از کمک مستقیم حسابرسان داخلی فراهم می کند.
حسابرس مستقل پیش از استفاده از کار واحد حسابرسی داخلی باید مواردی مانند بی طرفی، صلاحیت و رویکرد منظم و روشمند آن واحد را ارزیابی کند.
در صورت استفاده از کار حسابرسان داخلی، حسابرس مستقل باید کفایت کار انجام شده را برای اهداف حسابرسی ارزیابی کند و در صورت لزوم بخشی از کار را مجددا اجرا کند.
در حالت کمک مستقیم نیز حسابرسان داخلی می توانند برخی روشهای حسابرسی را تحت هدایت، سرپرستی و بررسی حسابرس مستقل انجام دهند.
نکته بسیار مهم این است که استفاده از کار حسابرسان داخلی باعث انتقال مسئولیت اظهارنظر نمی شود. مسئولیت نهایی اظهارنظر درباره صورتهای مالی همچنان بر عهده حسابرس مستقل است.
سوالات متداول استاندارد حسابرسی 610
استاندارد حسابرسی 610 درباره چیست؟
استاندارد حسابرسی 610 درباره استفاده حسابرس مستقل از کار واحد حسابرسی داخلی و کمک مستقیم حسابرسان داخلی است.
آیا حسابرس مستقل می تواند از کار حسابرسان داخلی استفاده کند؟
بله، در صورت وجود شرایط لازم و پس از ارزیابی بی طرفی، صلاحیت و رویکرد منظم و روشمند واحد حسابرسی داخلی.
مهم ترین معیارهای ارزیابی حسابرسی داخلی چیست؟
سه معیار اصلی عبارتند از بی طرفی، صلاحیت و استفاده از رویکرد منظم و روشمند.
کمک مستقیم حسابرسان داخلی چیست؟
یعنی حسابرسان داخلی برخی روشهای حسابرسی را تحت هدایت، سرپرستی و بررسی حسابرس مستقل انجام دهند.
آیا حسابرس داخلی همان حسابرس مستقل است؟
خیر. حسابرس داخلی بخشی از واحد تجاری است، اما حسابرس مستقل مسئول اظهارنظر مستقل درباره صورتهای مالی است.
آیا استفاده از کار حسابرس داخلی مسئولیت حسابرس مستقل را کاهش می دهد؟
خیر. مسئولیت اظهارنظر همچنان بر عهده حسابرس مستقل است.
آیا حسابرس مستقل باید کار حسابرس داخلی را بررسی کند؟
بله. اگر قرار باشد از کار واحد حسابرسی داخلی استفاده شود، حسابرس مستقل باید کفایت آن کار را برای اهداف حسابرسی ارزیابی کند.
آیا ممکن است حسابرس مستقل بخشی از کار حسابرس داخلی را دوباره انجام دهد؟
بله. اجرای مجدد بخشی از کار می تواند یکی از روشهای ارزیابی کفایت کار واحد حسابرسی داخلی باشد.
اگر حسابرس داخلی صلاحیت کافی نداشته باشد چه می شود؟
حسابرس مستقل نباید از کار واحد حسابرسی داخلی به عنوان شواهد حسابرسی استفاده کند.
اگر واحد حسابرسی داخلی بی طرف نباشد چه می شود؟
در صورتی که بی طرفی کافی وجود نداشته باشد، استفاده از کار واحد حسابرسی داخلی به عنوان شواهد حسابرسی مناسب نیست.