بلاگ
ارزیابی رعایت قوانین و مقررات در حسابرسی استاندارد حسابرسی شماره 250
خلاصه استاندارد حسابرسی شماره 250
| مورد | توضیح |
|---|---|
| شماره استاندارد | 250 |
| عنوان | ارزیابی رعایت قوانین و مقررات در حسابرسی صورت های مالی |
| وضعیت | تجدیدنظر شده 1394 |
| موضوع اصلی | مسئولیت حسابرس نسبت به قوانین و مقررات |
| دامنه | حسابرسی صورت های مالی |
| مسئولیت اصلی رعایت قوانین | مدیریت و ارکان راهبری واحد تجاری |
| مسئولیت حسابرس | ارزیابی آثار عدم رعایت بر صورت های مالی |
| هدف | کاهش خطر تحریف با اهمیت ناشی از عدم رعایت قوانین |
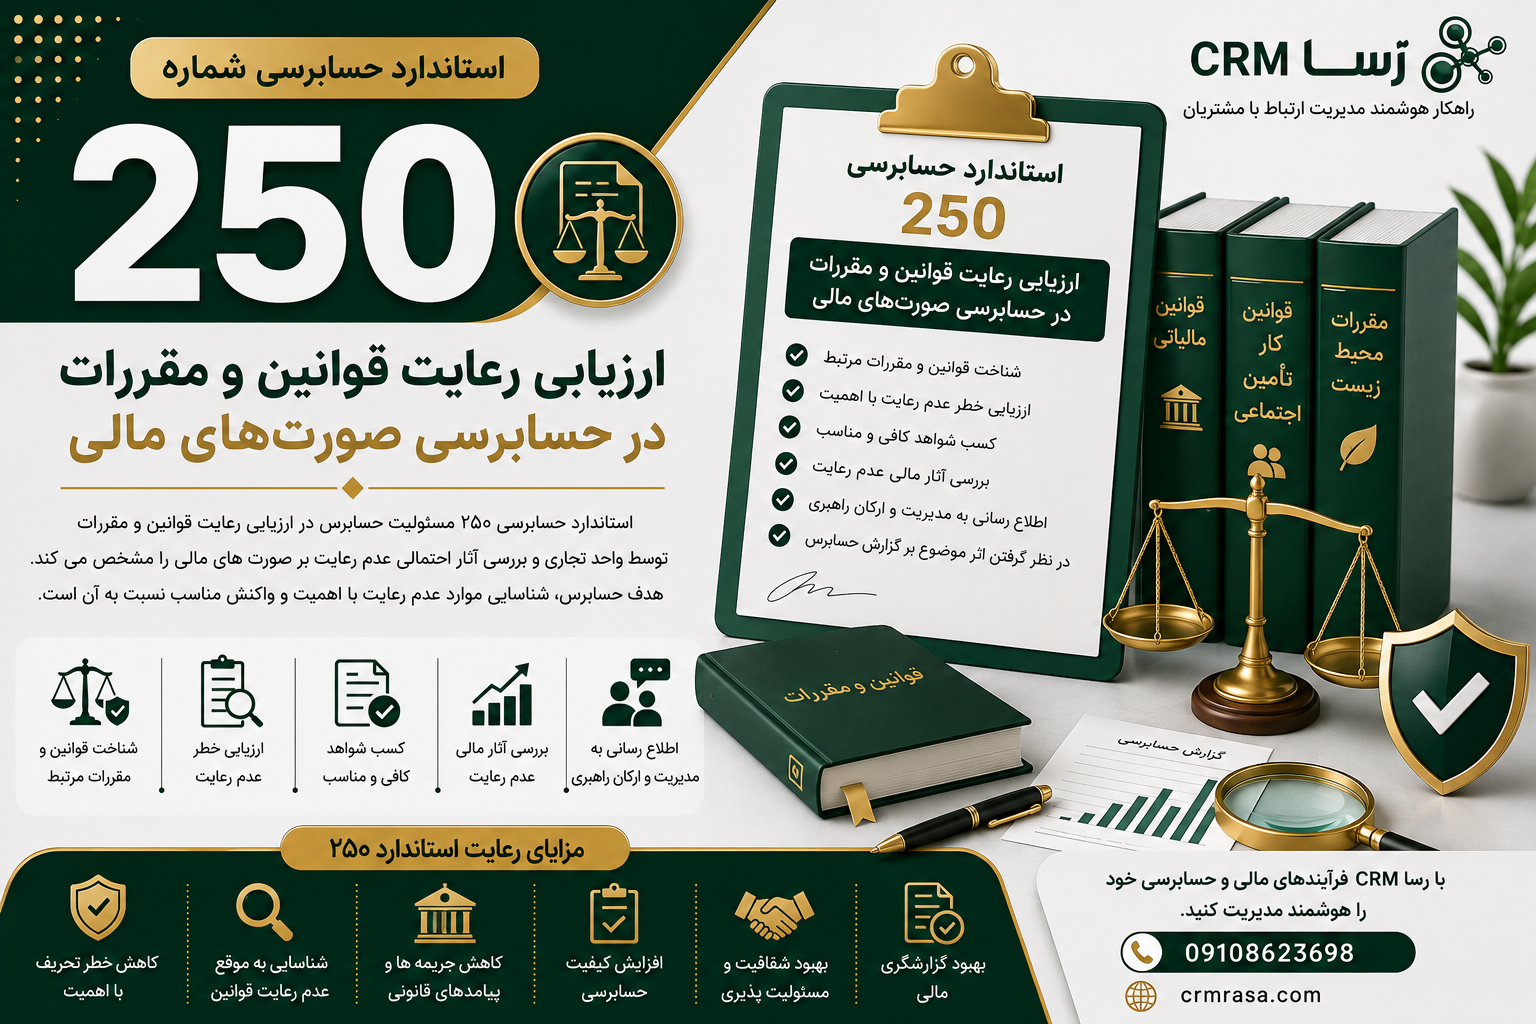
استاندارد 250 باید همراه با استاندارد 200 مطالعه شود و مسئولیت حسابرس را در ارتباط با ارزیابی رعایت قوانین و مقررات در حسابرسی صورت های مالی مشخص می کند.
استاندارد حسابرسی شماره 250 چیست؟
استاندارد حسابرسی شماره 250 به مسئولیت حسابرس در ارتباط با رعایت قوانین و مقررات توسط واحد مورد رسیدگی می پردازد.
قوانین و مقررات می توانند به شکل مستقیم یا غیرمستقیم بر صورت های مالی اثر بگذارند. بنابراین حسابرس هنگام برنامه ریزی، اجرای روش های حسابرسی و ارزیابی نتایج باید احتمال وجود موارد عدم رعایت با اهمیت را در نظر بگیرد.
نکته مهم این است که از حسابرس انتظار نمی رود تمام موارد عدم رعایت قوانین و مقررات را کشف کند. تمرکز حسابرس بر مواردی است که می توانند اثر با اهمیت بر صورت های مالی داشته باشند.
هدف استاندارد حسابرسی 250
مهم ترین اهداف استاندارد عبارت اند از:
- کسب شناخت کافی از چارچوب قانونی و مقرراتی مربوط به واحد تجاری
- توجه به آثار قوانین و مقررات بر صورت های مالی
- شناسایی موارد احتمالی عدم رعایت
- ارزیابی آثار مالی موارد عدم رعایت
- کسب شواهد کافی و مناسب
- برخورد مناسب با موارد عدم رعایت شناسایی شده یا مشکوک
- اطلاع رسانی مناسب به مدیریت و ارکان راهبری
عدم رعایت قوانین و مقررات چیست؟
عدم رعایت به انجام دادن یا انجام ندادن یک اقدام توسط واحد مورد رسیدگی، به صورت عمدی یا غیرعمدی، گفته می شود که برخلاف قوانین و مقررات جاری باشد.
این موارد می توانند توسط:
- خود واحد تجاری
- مدیریت
- کارکنان
- اشخاصی که از طرف واحد تجاری فعالیت می کنند
رخ دهند.
عدم رعایت ممکن است مستقیما بر ارقام صورت های مالی اثر بگذارد یا از طریق ایجاد جریمه، بدهی، محدودیت فعالیت یا سایر پیامدها به صورت غیرمستقیم بر وضعیت مالی واحد تجاری اثرگذار باشد.
قوانین و مقررات چه اثری بر صورت های مالی دارند؟
استاندارد 250 میان دو گروه اصلی قوانین و مقررات تمایز قائل می شود.
گروه اول؛ قوانین با اثر مستقیم بر صورت های مالی
این قوانین مستقیما بر مبالغ یا موارد افشای صورت های مالی اثر دارند.
برای مثال:
- قوانین مالیاتی
- قوانین کار
- قوانین تامین اجتماعی
- مقررات مرتبط با محاسبه و پرداخت برخی بدهی ها
در این موارد حسابرس باید شواهد حسابرسی کافی و مناسب درباره رعایت الزامات مرتبط کسب کند.
گروه دوم؛ قوانین با اثر غیرمستقیم
این قوانین ممکن است مستقیما مبلغ خاصی را در صورت های مالی تعیین نکنند، اما عدم رعایت آنها می تواند پیامدهای با اهمیتی برای واحد تجاری ایجاد کند.
مانند:
- شرایط پروانه فعالیت
- مقررات زیست محیطی
- الزامات مربوط به فعالیت های خاص
- مقررات ناظر بر ادامه فعالیت
عدم رعایت این قوانین ممکن است موجب جریمه، محدودیت فعالیت یا حتی تهدید تداوم فعالیت شود.
مسئولیت مدیریت در رعایت قوانین
مسئولیت اصلی اطمینان از رعایت قوانین و مقررات بر عهده مدیریت و ارکان راهبری واحد تجاری است.
مدیریت باید:
- قوانین مرتبط با فعالیت واحد را شناسایی کند.
- سیستم های لازم برای رعایت قوانین را ایجاد کند.
- کنترل های داخلی مناسب داشته باشد.
- موارد عدم رعایت را شناسایی و پیگیری کند.
- آثار مالی و عملیاتی تخلفات را بررسی کند.
بنابراین حسابرس جایگزین مدیریت در اجرای قوانین و مقررات نیست.
مسئولیت حسابرس چیست؟
حسابرس باید هنگام برنامه ریزی و اجرای حسابرسی، احتمال اینکه عدم رعایت قوانین و مقررات باعث تحریف با اهمیت صورت های مالی شود را در نظر بگیرد.
مسئولیت حسابرس شامل مواردی مانند:
- کسب شناخت از قوانین و مقررات مربوط
- ارزیابی خطر
- اجرای روش های حسابرسی مناسب
- بررسی موارد غیرعادی
- ارزیابی آثار عدم رعایت
- ارتباط با مدیریت و ارکان راهبری
- در نظر گرفتن اثر موضوع بر گزارش حسابرس
است.
اما حسابرس موظف نیست تمام تخلفات قانونی واحد تجاری را کشف کند.
شناخت قوانین و مقررات مرتبط
حسابرس باید شناختی کلی از چارچوب قانونی و مقرراتی حاکم بر واحد تجاری به دست آورد.
برای مثال باید بداند:
- فعالیت اصلی شرکت چیست؟
- شرکت تحت نظارت چه نهادهایی است؟
- چه مجوزهایی برای فعالیت لازم است؟
- چه قوانین مالیاتی بر شرکت اعمال می شود؟
- چه قوانین کار و تامین اجتماعی مرتبط است؟
- چه الزامات خاصی برای صنعت شرکت وجود دارد؟
این شناخت به حسابرس کمک می کند خطرهای مرتبط با عدم رعایت را بهتر ارزیابی کند.
روش های حسابرسی برای شناسایی عدم رعایت
حسابرس می تواند از روش های مختلفی برای شناسایی نشانه های عدم رعایت استفاده کند.
برای مثال:
- بررسی مکاتبات با نهادهای نظارتی
- بررسی صورتجلسات هیئت مدیره
- بررسی قراردادهای مهم
- پرس و جو از مدیریت
- بررسی سوابق دعاوی حقوقی
- بررسی جرائم و جریمه های پرداخت شده
- بررسی گزارش های بازرسی
- اجرای روش های تحلیلی
- بررسی معاملات غیرعادی
نشانه های احتمال عدم رعایت قوانین
برخی اطلاعات می توانند زنگ خطر باشند.
از جمله:
- جریمه های سنگین
- رسیدگی ویژه توسط دستگاه های دولتی
- شکایت های حقوقی
- مکاتبات با نهادهای نظارتی
- لغو یا تعلیق مجوز
- پرداخت های غیرمعمول
- معاملات بدون مستندات کافی
- گزارش های تخلف کارکنان
- اختلافات مالیاتی با اهمیت
- نقض شرایط قراردادهای قانونی
وجود چنین نشانه هایی لزوما به معنی وقوع عدم رعایت نیست، اما می تواند نیاز به رسیدگی بیشتر را ایجاد کند.
برخورد حسابرس با موارد عدم رعایت
اگر حسابرس به وجود عدم رعایت یا احتمال آن پی ببرد، باید موضوع را بررسی کند و اطلاعات کافی برای ارزیابی آثار آن به دست آورد.
اقدامات حسابرس می تواند شامل:
- کسب اطلاعات بیشتر از مدیریت
- بررسی اسناد و مدارک مرتبط
- ارزیابی آثار مالی
- بررسی احتمال وجود موارد مشابه
- ارزیابی اثر موضوع بر خطر حسابرسی
- بررسی نیاز به مشاوره حقوقی
- اطلاع رسانی به سطوح مناسب
باشد.
ارزیابی اثر عدم رعایت بر صورت های مالی
یکی از مهم ترین وظایف حسابرس، بررسی اثر عدم رعایت بر صورت های مالی است.
برای مثال، عدم رعایت یک قانون ممکن است باعث ایجاد:
- بدهی مالیاتی
- جریمه
- ذخیره
- بدهی احتمالی
- کاهش ارزش دارایی
- محدودیت فعالیت
- هزینه اضافی
شود.
حسابرس باید بررسی کند آیا این آثار در صورت های مالی به شکل مناسب شناسایی یا افشا شده اند یا خیر.
ارتباط با مدیریت و ارکان راهبری
موارد عدم رعایت با اهمیت باید طبق الزامات استاندارد به افراد مناسب اطلاع داده شوند.
ارتباط مناسب باعث می شود:
- مدیریت از موضوع مطلع شود.
- اقدامات اصلاحی انجام شود.
- آثار مالی موضوع بررسی شود.
- کنترل های داخلی اصلاح شوند.
- احتمال تکرار تخلف کاهش پیدا کند.
اگر مدیریت همکاری نکند چه می شود؟
اگر حسابرس درباره عدم رعایت احتمالی موضوع مهمی را شناسایی کند و مدیریت همکاری لازم را نداشته باشد، حسابرس باید آثار این موضوع را بر حسابرسی ارزیابی کند.
ممکن است نیاز باشد:
- روش های حسابرسی بیشتری اجرا شود.
- موضوع به ارکان راهبری اطلاع داده شود.
- مشاوره تخصصی دریافت شود.
- اثر موضوع بر گزارش حسابرس بررسی شود.
اثر عدم رعایت بر گزارش حسابرس
عدم رعایت قوانین و مقررات در صورتی که باعث تحریف با اهمیت صورت های مالی شود، می تواند بر نوع اظهار نظر حسابرس اثر بگذارد.
برای مثال، اگر آثار موضوع به درستی در صورت های مالی منعکس نشده باشد، حسابرس باید با توجه به اهمیت موضوع، اثر آن را بر گزارش خود بررسی کند.
بنابراین استاندارد 250 با استانداردهای گزارشگری و اظهار نظر حسابرس نیز ارتباط دارد.
ارتباط استاندارد 250 با استانداردهای دیگر
استاندارد 250 به تنهایی اجرا نمی شود و با چند استاندارد دیگر ارتباط دارد.
استاندارد 200
مبنای کلی اهداف و مسئولیت های حسابرس را مشخص می کند.
استاندارد 315
به شناسایی و ارزیابی خطرهای تحریف با اهمیت مربوط می شود.
استاندارد 330
به واکنش حسابرس نسبت به خطرهای ارزیابی شده مربوط است.
استاندارد 450
در ارزیابی تحریف های شناسایی شده اهمیت دارد.
استاندارد 700 و 705
در صورت تاثیر موضوع بر اظهار نظر و گزارش حسابرس اهمیت پیدا می کنند.
تفاوت استاندارد 240 و 250
این دو استاندارد خیلی وقت ها با هم اشتباه گرفته می شوند.
| استاندارد | موضوع اصلی |
| 240 | تقلب و مسئولیت حسابرس در ارتباط با آن |
| 250 | رعایت قوانین و مقررات |
| 240 | تمرکز بر تحریف عمدی و تقلب |
| 250 | تمرکز بر آثار عدم رعایت قوانین و مقررات |
| 240 | خطر تقلب |
| 250 | خطر ناشی از عدم رعایت قوانین |
البته یک مورد عدم رعایت قانون می تواند همزمان با تقلب نیز ارتباط داشته باشد و در چنین شرایطی هر دو استاندارد باید مورد توجه قرار گیرند.
جدول اختصاصی استاندارد حسابرسی شماره 250
| موضوع | توضیح |
| شماره استاندارد | 250 |
| عنوان | ارزیابی رعایت قوانین و مقررات در حسابرسی صورت های مالی |
| هدف | ارزیابی آثار احتمالی عدم رعایت بر صورت های مالی |
| مسئولیت اصلی رعایت قوانین | مدیریت و ارکان راهبری |
| مسئولیت حسابرس | ارزیابی خطر و واکنش مناسب |
| قوانین با اثر مستقیم | مانند مالیات، کار و تامین اجتماعی |
| قوانین با اثر غیرمستقیم | مانند مجوز فعالیت و مقررات محیط زیست |
| نتیجه احتمالی عدم رعایت | جریمه، بدهی، محدودیت فعالیت یا تحریف صورت های مالی |
| ارتباط مهم | استانداردهای 200، 240، 315، 330 و 700 |
اشتباهات رایج درباره استاندارد 250
آیا حسابرس باید تمام تخلفات قانونی را پیدا کند؟
خیر. از حسابرس انتظار نمی رود تمام موارد عدم رعایت قوانین و مقررات را کشف کند. تمرکز حسابرس بر مواردی است که می توانند آثار با اهمیت بر صورت های مالی داشته باشند.
آیا رعایت قوانین فقط مسئولیت حسابرس است؟
خیر. مسئولیت اصلی رعایت قوانین و مقررات بر عهده مدیریت و ارکان راهبری واحد تجاری است.
آیا همه قوانین مستقیما بر صورت های مالی اثر دارند؟
خیر. برخی قوانین مستقیما بر مبالغ و افشاها اثر دارند و برخی دیگر از طریق پیامدهای عملیاتی یا قانونی می توانند به صورت غیرمستقیم بر صورت های مالی اثر بگذارند.
آیا عدم رعایت قوانین همیشه باعث تعدیل گزارش حسابرس می شود؟
خیر. اثر موضوع باید از نظر اهمیت و نحوه انعکاس آن در صورت های مالی ارزیابی شود.
آیا تقلب و عدم رعایت قوانین یکسان هستند؟
خیر. تقلب ماهیت عمدی و فریبکارانه دارد، در حالی که عدم رعایت قوانین می تواند عمدی یا غیرعمدی باشد.
اهمیت استاندارد 250 برای حسابرسی
اجرای استاندارد 250 باعث می شود حسابرس هنگام رسیدگی فقط به اعداد و اسناد حسابداری توجه نکند، بلکه چارچوب قانونی و مقرراتی فعالیت واحد تجاری را نیز در نظر بگیرد.
این موضوع به ویژه برای شرکت هایی که در صنایع تحت نظارت فعالیت می کنند اهمیت بیشتری دارد.
رعایت صحیح استاندارد 250 می تواند به:
- شناسایی بهتر خطرهای قانونی
- شناسایی بدهی ها و جرائم احتمالی
- ارزیابی بهتر خطر تحریف
- افزایش کیفیت شواهد حسابرسی
- بهبود گزارشگری مالی
- کاهش ریسک عدم افشای اطلاعات با اهمیت
کمک کند.
نقش رسا CRM
مدیریت منظم اسناد، قراردادها، مکاتبات و سوابق فعالیت ها می تواند دسترسی سازمان به اطلاعات مورد نیاز برای کنترل های داخلی و بررسی های حسابرسی را آسان تر کند.
رسا CRM با مدیریت متمرکز اطلاعات، اسناد، فعالیت ها و گردش کار، می تواند به سازمان ها کمک کند سوابق مرتبط با فرآیندهای داخلی را منظم تر مدیریت کنند و دسترسی به اطلاعات مورد نیاز را سریع تر نمایند.
جمع بندی
استاندارد حسابرسی شماره 250 با عنوان ارزیابی رعایت قوانین و مقررات در حسابرسی صورت های مالی چارچوب مسئولیت حسابرس را در ارتباط با قوانین و مقررات مشخص می کند.
حسابرس باید در برنامه ریزی و اجرای حسابرسی، خطر تحریف با اهمیت ناشی از عدم رعایت قوانین و مقررات را در نظر بگیرد، شواهد کافی و مناسب کسب کند و در صورت شناسایی موارد عدم رعایت، آثار آنها را بر صورت های مالی و گزارش حسابرس ارزیابی کند.
در عین حال، مسئولیت اصلی رعایت قوانین و مقررات بر عهده مدیریت و ارکان راهبری واحد تجاری است و حسابرس مسئول کشف تمام موارد عدم رعایت نیست.
سوالات متداول
استاندارد حسابرسی شماره 250 درباره چیست؟
این استاندارد درباره مسئولیت حسابرس در ارزیابی رعایت قوانین و مقررات در حسابرسی صورت های مالی است.
مسئولیت اصلی رعایت قوانین بر عهده چه کسی است؟
مسئولیت اصلی بر عهده مدیریت و ارکان راهبری واحد تجاری است.
آیا حسابرس باید تمام تخلفات را کشف کند؟
خیر. حسابرس باید خطر عدم رعایت با آثار با اهمیت بر صورت های مالی را مورد توجه قرار دهد.
قوانین و مقررات چگونه بر صورت های مالی اثر می گذارند؟
برخی قوانین مستقیما بر مبالغ و افشاها اثر دارند و برخی دیگر از طریق جریمه، محدودیت فعالیت، بدهی یا سایر پیامدها به صورت غیرمستقیم اثر می گذارند.
استاندارد 250 چه ارتباطی با استاندارد 240 دارد؟
استاندارد 240 بر تقلب تمرکز دارد، در حالی که استاندارد 250 بر رعایت قوانین و مقررات تمرکز می کند. یک رویداد ممکن است همزمان مشمول هر دو موضوع باشد.